
Liquidation d’un prêt garanti par des cryptomonnaies : faut-il rembourser ou ajouter des garanties ?

 Notez-nous sur Google


Liquidation d’un prêt garanti par des cryptomonnaies : rembourser ou ajouter des garanties ?
Rembourser une partie d’un prêt garanti par des cryptomonnaies réduit généralement le ratio prêt/valeur, ou LTV, plus efficacement par dollar que l’ajout d’une garantie de même valeur. Ajouter des garanties peut toutefois être judicieux si des actifs éligibles sont déjà disponibles et qu’il est important de préserver les fonds empruntés. La décision dépend néanmoins de la provenance des fonds de remboursement, des règles d’évaluation du prêteur, des conditions d’intérêt et de la possibilité de finaliser la transaction avant qu’une liquidation ne devienne possible.
Selon nous, les emprunteurs devraient comparer la dette, les garanties et les réserves disponibles qui restent après chaque action, au lieu de choisir simplement le bouton qui améliore le score de santé affiché. Un ajout de garanties peut donner une marge de manœuvre tout en laissant la dette entière. Engager toujours plus d’actifs pour conserver un prêt trop important peut transformer une décision d’emprunt maîtrisable en une exposition bien plus grande.
Qu’est-ce qui déclenche la liquidation d’un prêt garanti par des cryptomonnaies ?
La liquidation d’un prêt garanti par des cryptomonnaies devient possible lorsque la position d’emprunt dépasse le seuil de risque applicable. Le prêteur ou le protocole peut alors utiliser les garanties pour recouvrer la dette conformément à ses règles.
Le calcul de base est le suivant :
LTV = dette restante / valeur reconnue des garanties
Par exemple :
40 000 $ / 60 000 $ = 66,67 % de LTV
La dette restante peut inclure les intérêts courus. La valeur reconnue des garanties correspond à la valeur retenue dans le calcul du risque du prêt, et pas nécessairement au chiffre affiché sur une plateforme crypto sans lien avec celui-ci.
Les recommandations de Coinbase sur la santé des prêts incluent les intérêts impayés dans la dette restante et précisent que les seuils de liquidation varient selon le marché des garanties. Les emprunteurs devraient se référer au seuil indiqué pour leur prêt réel.
Un seuil d’alerte est également différent d’un seuil de liquidation. Le fait de recevoir une notification ne garantit pas qu’on disposera d’un délai précis pour réagir.
Pour les emprunts effectués via un protocole, le franchissement d’un seuil peut rendre une position éligible à une intervention de liquidateurs tiers. Morpho décrit des liquidations partielles et totales, selon la position et la transaction.
L’objectif pratique consiste à rétablir une marge de sécurité significative avant d’atteindre cette limite.
Commencez par un seul prêt et un objectif précis
Considérons un prêt hypothétique présentant les soldes actuels suivants.
| Mesure | Valeur supposée |
|---|---|
| Dette restante | 40 000 $ |
| Valeur reconnue des garanties | 60 000 $ |
| LTV actuelle | 66,67 % |
| Seuil de liquidation indicatif | 80 % |
| LTV cible choisie par l’emprunteur | 60 % |
Il s’agit d’hypothèses pédagogiques, et non de conditions proposées par un prêteur ni d’une LTV recommandée.
Pour les calculs ci-dessous, supposons qu’il n’y a qu’un actif volatil servant de garantie, que la dette est libellée en dollars stables, qu’aucune décote ne s’applique aux garanties et qu’il n’y a pas de frais de transaction. Les intérêts sont d’abord maintenus constants afin de comparer clairement les deux actions.
Sans intervention, une garantie d’une valeur de 60 000 $ atteindrait la limite indicative de 80 % après une baisse à 50 000 $ :
Valeur des garanties au seuil de liquidation = dette restante / LTV de liquidation
40 000 $ / 80 % = 50 000 $
Cela représente une baisse de 16,67 % par rapport à sa valeur actuelle :
Baisse du prix jusqu’à la limite = 1 - (valeur des garanties au seuil de liquidation / valeur actuelle des garanties)
1 - (50 000 $ / 60 000 $) = 16,67 %
L’emprunteur dispose maintenant de deux moyens d’atteindre une LTV de 60 % : réduire la dette en effectuant un remboursement ou augmenter les garanties qui la soutiennent.
Dans ces exemples, les pourcentages peuvent être saisis sous forme décimale dans une calculatrice : 60 % équivaut à 0.60, et 80 % à 0.80.
Quel montant devez-vous rembourser pour atteindre la LTV cible ?
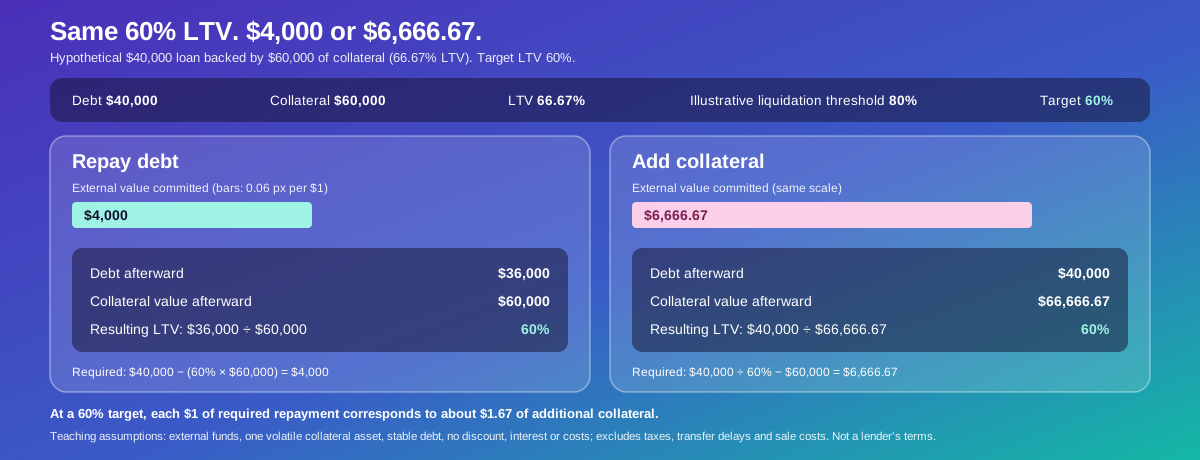
Lorsque le remboursement provient de fonds extérieurs aux garanties nanties, le montant requis est le suivant :
Remboursement requis = dette actuelle - (LTV cible × valeur actuelle des garanties)
Dans cet exemple :
40 000 $ - (60 % × 60 000 $) = 4000 $
Après un remboursement de 4000 $, la dette tombe à 36 000 $ et la valeur des garanties reste de 60 000 $.
LTV après remboursement = 36 000 $ / 60 000 $ = 60 %
Cette opération réduit le passif lui-même. Elle ne nécessite pas de nantir des unités supplémentaires de l’actif volatil.
Le remboursement doit toutefois être effectivement réglé et crédité. Acheter l’actif utilisé pour rembourser, envoyer un transfert ou soumettre une transaction ne signifie pas nécessairement que le solde du prêt a déjà été modifié.
Prix de --
Quel montant de garanties faut-il ajouter à la place ?
Pour un ajout de garanties utilisant le même actif et appliquant les mêmes règles d’évaluation :
Valeur supplémentaire de garanties requise = (dette actuelle / LTV cible) - valeur actuelle des garanties
Dans cet exemple, il faut :
(40 000 $ / 60 %) - 60 000 $ = 6666,67 $
La dette reste de 40 000 $, tandis que la valeur reconnue des garanties passe à environ 66 666,67 $.
| Résultat | Rembourser la dette | Ajouter des garanties |
|---|---|---|
| Valeur externe engagée | 4000 $ | 6666,67 $ |
| Dette après l’opération | 36 000 $ | 40 000 $ |
| Valeur des garanties après l’opération | 60 000 $ | 66 666,67 $ |
| LTV obtenue | 60 % | 60 % |
Atteindre le même objectif nécessite d’engager davantage de valeur en passant par les garanties.
Dans ce modèle simplifié :
Ajout de garanties requis = remboursement externe requis / LTV cible
4000 $ / 60 % = 6666,67 $
Avec une cible de 60 %, chaque dollar de remboursement requis correspond à environ 1,67 $ de garanties supplémentaires.
Il s’agit d’une comparaison des effets sur le bilan. Elle ne tient pas encore compte des coûts de vente d’actifs, des impôts, des délais de transfert ni de la possession éventuelle de garanties éligibles par l’emprunteur.
La même LTV cible offre-t-elle la même marge face à une baisse du prix ?
Selon les hypothèses énoncées, oui. Si la dette reste constante et que la valeur de toutes les garanties évolue au même pourcentage, les deux positions, qui démarrent à une LTV de 60 %, atteignent une limite de 80 % après une baisse de 25 % de la valeur des garanties.
La relation est la suivante :
Baisse du prix jusqu’à la limite = 1 - (LTV actuelle / LTV de liquidation)
Par conséquent :
1 - (60 % / 80 %) = 25 %
Le test de résistance suivant s’applique aux deux scénarios visant la LTV cible.
| Baisse supplémentaire de la valeur des garanties | LTV obtenue |
|---|---|
| 0 % | 60,00 % |
| 10 % | 66,67 % |
| 20 % | 75,00 % |
| 25 % | 80,00 % |
La valeur 25 % décrit la limite mathématique, et non une baisse que l’emprunteur peut attendre sans risque. Les intérêts, les délais d’exécution et les différences d’évaluation peuvent réduire la marge de sécurité disponible.
Cela permet également d’éviter une erreur d’interprétation fréquente : dans cet exemple, le remboursement coûte moins cher à mettre en place, mais il ne crée pas une marge immédiate en pourcentage plus importante lorsque les deux scénarios aboutissent à la même LTV.
Le niveau de dette restant et les actifs engagés diffèrent, ce qui compte pour les décisions ultérieures.
Que se passe-t-il si vous disposez de la même somme de 10 000 $ pour l’une ou l’autre opération ?
Une comparaison à budget égal répond à une autre question.
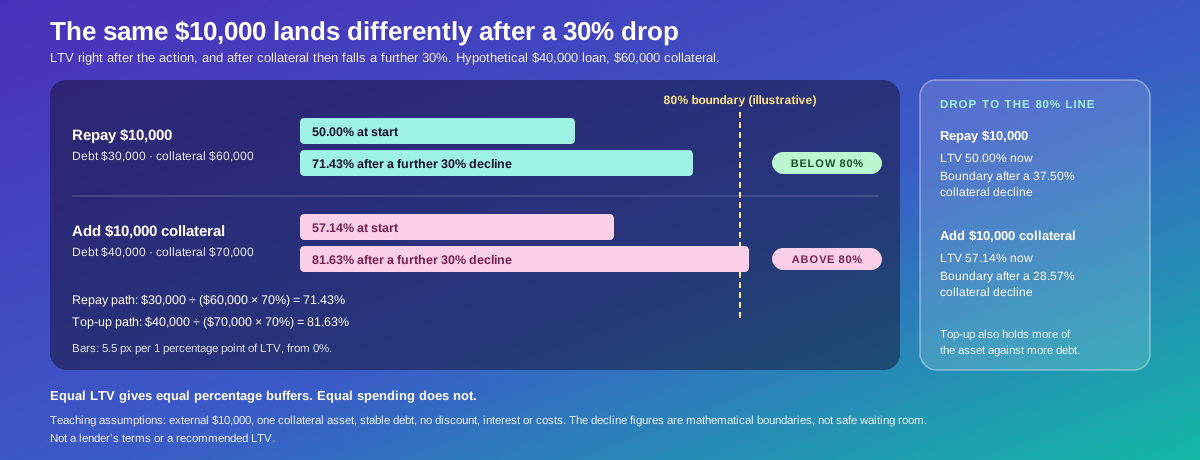
Supposons que l’emprunteur dispose de 10 000 $ de fonds externes et qu’il les utilise soit entièrement pour rembourser la dette, soit pour acheter et nantir 10 000 $ de garanties supplémentaires.
| Mesure | Rembourser 10 000 $ | Ajouter 10 000 $ de garanties |
|---|---|---|
| Dette restante | 30 000 $ | 40 000 $ |
| Valeur des garanties | 60 000 $ | 70 000 $ |
| LTV | 50,00 % | 57,14 % |
| Baisse jusqu’à la limite supposée de 80 % | 37,50 % | 28,57 % |
Pour le même engagement externe, le remboursement produit une LTV plus basse et une marge initiale plus importante face à une baisse du prix.
Une nouvelle baisse de 30 % de la valeur des garanties rend cette différence visible.
Pour le scénario de remboursement :
LTV après la baisse = dette restante / valeur des garanties après la baisse
30 000 $ / (60 000 $ × 70 %) = 71,43 %
Pour le scénario d’ajout de garanties :
40 000 $ / (70 000 $ × 70 %) = 81,63 %
Le scénario d’ajout de garanties franchit la limite indicative, tandis que celui du remboursement reste en dessous.
Il existe un compromis économique : acheter des garanties supplémentaires augmente également l’exposition à une reprise des prix. Ajouter des garanties revient donc à choisir de conserver davantage de dette et de détenir plus d’actifs, et pas simplement à adopter une autre méthode administrative.
Si les garanties se trouvaient déjà ailleurs dans le portefeuille de l’emprunteur, les nantir n’augmente pas en soi l’exposition totale au marché. Cela augmente toutefois la part engagée dans le prêt et réduit les réserves librement accessibles.
Que change la vente de garanties nanties pour rembourser ?
Un remboursement effectué avec des fonds externes et un remboursement financé par la vente de garanties existantes correspondent à deux calculs différents.
La vente de garanties réduit à la fois la dette et les actifs qui la soutiennent. Le montant de 4000 $ indiqué précédemment pour le remboursement ne peut pas être repris tel quel.
Le montant à vendre est le suivant :
Vente de garanties requise = [dette actuelle - (LTV cible × valeur actuelle des garanties)] / (1 - LTV cible)
Dans cet exemple :
[40 000 $ - (60 % × 60 000 $)] / (1 - 60 %) = 10 000 $
Après l’opération, la dette s’élève à 30 000 $ et les garanties à 50 000 $, soit une LTV de 60 %.
En revanche, une vente limitée à 4000 $ donnerait :
LTV après la vente = (40 000 $ - 4000 $) / (60 000 $ - 4000 $)
36 000 $ / 56 000 $ = 64,29 %
La position s’améliore, mais l’objectif n’est pas atteint.
Cette formule suppose que l’opération est autorisée, que le produit de la vente correspond à la valeur reconnue des actifs vendus et que les coûts sont nuls. Une plateforme réelle peut proposer une opération de remboursement avec des garanties, imposer des restrictions ou exiger une séquence différente.
Ne partez pas du principe que les garanties peuvent d’abord être retirées sans risque. Les retirer avant de réduire la dette peut détériorer la santé du prêt.
Le remboursement réduit-il toujours les frais d’intérêt ?
Non. Les économies d’intérêts dépendent du contrat de prêt.
Pour un prêt dont les intérêts futurs sont calculés sur le solde restant, réduire la dette diminue généralement les intérêts à venir, à condition que le taux et les autres conditions restent inchangés.
À titre d’exemple, supposons que la dette augmente de 1 % au cours du mois suivant :
| Scénario à budget égal | Dette initiale | Intérêts supplémentaires supposés |
|---|---|---|
| Rembourser 10 000 $ | 30 000 $ | 300 $ |
| Ajouter 10 000 $ de garanties | 40 000 $ | 400 $ |
Il s’agit d’une hypothèse de croissance fictive, et non d’un taux annoncé.
Les engagements à taux fixe peuvent fonctionner différemment. Les informations actuelles de Coinbase sur les paiements distinguent les emprunts à taux variable des prêts à taux fixe et indiquent que le remboursement anticipé de ses prêts à taux fixe ne réduit pas les intérêts dus.
Il faut distinguer deux questions : dans quelle mesure le remboursement améliore-t-il la santé du prêt, et combien d’intérêts permet-il réellement d’économiser ?
Les réponses ne sont pas nécessairement proportionnelles.
Comment choisir une marge de sécurité face à une nouvelle baisse des prix ?
La LTV cible devrait tenir compte d’un scénario de résistance, plutôt que simplement correspondre à la couleur préférée du tableau de bord.
Dans le modèle simplifié :
LTV en scénario de stress = LTV initiale × (1 + taux de croissance de la dette) / (1 - taux de baisse des garanties)
Pour que la LTV en scénario de stress reste sous le seuil de liquidation :
LTV initiale < LTV de liquidation × (1 - taux de baisse des garanties) / (1 + taux de croissance de la dette)
Avec un seuil de liquidation de 80 %, une baisse de 30 % de la valeur des garanties et une hausse de 1 % de la dette :
LTV initiale < 80 % × (1 - 30 %) / (1 + 1 %)
LTV initiale < 55,45 %
Une LTV initiale de 60 % ne satisferait pas ce scénario.
Il s’agit d’un calcul de planification, et non d’une prévision ou d’un niveau universellement sûr. Il ne tient pas compte des décotes d’évaluation, de l’évolution des paramètres, des frais ni des échecs de transaction. L’emprunteur devrait prévoir une marge supplémentaire au lieu de viser exactement la limite calculée.
Pourquoi les mécanismes automatiques de protection des prêts peuvent-ils échouer ?
L’automatisation peut réduire le besoin d’intervenir manuellement, mais elle dépend toujours de l’éligibilité, des fonds disponibles et de la bonne exécution de l’opération.
Coinbase indique que son mécanisme de protection nécessite des garanties disponibles, s’applique une seule fois avant de devoir être réactivé et expire au bout d’un an. Des fonds insuffisants peuvent entraîner une application partielle ou inexistante. Les instructions précisent explicitement que la volatilité du marché et des problèmes techniques peuvent empêcher l’exécution.
Ces conditions sont propres au produit, mais elles illustrent les questions opérationnelles qu’il est utile de se poser.
La protection utilise-t-elle des actifs déjà détenus sur un solde éligible ? Reste-t-elle activée après une intervention précédente ? Peut-elle être exécutée assez rapidement lors d’un mouvement brusque ? Que se passe-t-il si le montant nécessaire à l’ajout de garanties n’est pas entièrement disponible ?
Une alerte n’est pas non plus un remboursement. Une fonctionnalité activée ne signifie pas que l’ajout de garanties a été effectué.
La confirmation pertinente est la mise à jour du solde du prêt et de son indicateur de santé une fois l’opération réglée.
Dans quels cas l’ajout de garanties peut-il être le meilleur choix en pratique ?
Un ajout de garanties peut être raisonnable si des garanties éligibles sont déjà disponibles, que les actifs nécessaires au remboursement seraient plus longs à obtenir et que l’exposition qui en résulte reste acceptable.
Le temps d’exécution compte à l’approche d’une limite de liquidation. Une amélioration modeste réalisable rapidement peut être plus utile qu’une opération théoriquement efficace qui nécessite plusieurs transferts.
Préserver les liquidités peut également être important. Les fonds empruntés sont peut-être déjà affectés à une obligation, et le remboursement pourrait laisser trop peu de trésorerie disponible pour les dépenses essentielles.
L’ajout de garanties a toutefois un coût d’opportunité. L’actif nanti devient moins librement accessible et peut être vendu selon les règles de liquidation.
Un test utile consiste à se demander si, en repartant de zéro aujourd’hui, l’emprunteur choisirait de détenir cette position de garanties accrue parallèlement à la dette restante. Si la réponse est non, l’ajout de garanties ne fait peut-être que reporter une réduction nécessaire.
Dans quels cas le remboursement doit-il être prioritaire ?
Le remboursement est particulièrement pertinent lorsque l’objectif de l’emprunteur est de réduire sa dette, de préserver les unités de garanties existantes et d’éviter d’accroître son exposition.
L’exemple à budget égal montre son avantage mathématique lorsque des fonds externes sont disponibles pour rembourser et que les actifs bénéficient de la même évaluation en dollars.
Mais consacrer chaque dollar disponible à cette opération peut fragiliser un ménage ou une entreprise d’une autre manière. Un tableau de bord de prêt qui semble sain ne tient pas compte du loyer, des salaires, des impôts ou d’autres obligations à court terme.
Comparez la position après remboursement aux liquidités qui restent en dehors du prêt. Si les deux sont insuffisantes, envisager un remboursement intégral ou une restructuration plus importante peut être préférable à des interventions mineures répétées.
Le remboursement dépend également de l’accès à l’actif accepté. Un solde détenu sur un compte soumis à des restrictions peut ne pas être immédiatement utilisable ; Coinbase avertit expressément que des fonds déposés peuvent être soumis à des blocages temporaires qui affectent les paiements.
Quel effet les prêts multi-actifs ont-ils sur la comparaison ?
Un simple modèle de LTV en dollars peut être insuffisant lorsque plusieurs actifs servent de garanties et que plusieurs actifs sont empruntés dans une même position.
Les différents actifs servant de garanties peuvent avoir des seuils de liquidation ou des traitements d’évaluation distincts. Leurs prix peuvent aussi baisser simultanément, tandis que la valeur de l’actif emprunté peut elle-même évoluer.
Aave utilise un facteur de santé calculé à partir de la valeur totale des garanties, du seuil de liquidation pondéré et de la valeur totale des emprunts. Sa documentation précise que les variations des garanties et des actifs empruntés influent sur la santé de la position et qu’aucun facteur de santé n’est universellement sûr.
Par conséquent, ajouter 1000 $ d’un actif peut améliorer la santé de la position différemment de l’ajout de 1000 $ d’un autre actif.
De même, Morpho indique que les garanties sont propres à chaque marché. Les actifs détenus ailleurs sur un compte ne doivent pas être automatiquement considérés comme soutenant cette position.
Avant d’appliquer les formules simplifiées, utilisez la répartition et l’indicateur de risque réels.
Comment WEEX Convert peut-il aider à préparer les fonds de remboursement ?
Pour les lecteurs qui détiennent des actifs sur WEEX, WEEX Convert peut aider à comparer une conversion prise en charge vers un actif nécessaire au remboursement sur une autre plateforme. Il faut vérifier la disponibilité pour les actifs sélectionnés et le compte concerné.
La procédure consiste à sélectionner les actifs de départ et d’arrivée, à saisir le montant et à vérifier le montant estimé à recevoir avant de confirmer. Le guide officiel de Convert de WEEX décrit ce processus de vérification du cours et précise que les taux de conversion peuvent différer des prix spot.
La page annonce l’absence de frais de conversion, mais il convient tout de même de comparer les fonds nets réellement utilisables. Les frais de retrait, les coûts de réseau, les montants minimums et les délais de transfert peuvent influer sur le montant qui parvient au prêteur.
Vérifiez le token et le réseau exacts acceptés avant d’effectuer un transfert. Des valeurs similaires en dollars ne rendent pas différents actifs interchangeables pour un remboursement.
Une conversion effectuée ne réduit pas automatiquement un prêt externe. Le remboursement doit parvenir à la bonne destination et être imputé à la dette. Lorsque la liquidation est imminente, une opération entre plateformes peut prendre trop de temps.
Que devez-vous vérifier après avoir agi ?
L’opération n’est terminée que lorsque son effet apparaît sur la position d’emprunt.
En cas de remboursement, vérifiez que la dette restante a diminué du montant crédité. En cas d’ajout de garanties, assurez-vous qu’elles ont été affectées au bon prêt et évaluées à la valeur attendue.
Recalculez ensuite la marge de sécurité à partir des nouveaux montants de dette et de garanties, en tenant compte des intérêts comptabilisés pendant l’opération.
Les instructions de remboursement d’Aave distinguent l’autorisation d’un transfert de tokens de la confirmation du remboursement et de la vérification du facteur de santé qui en résulte. Cette distinction est importante : l’autorisation seule ne réduit pas la dette.
Conservez l’historique de la transaction et vérifiez si une protection automatique doit être réactivée. Réévaluez les réserves qui restent en dehors du prêt avant de considérer la position comme réglée.
Point de vue éditorial de WEEX : améliorer la LTV ne représente qu’une partie de la décision
Dans la comparaison simplifiée à budget égal, le remboursement est généralement plus efficace par dollar. C’est donc un bon point de départ lorsque l’objectif est de réduire la dette et que des fonds externes sont facilement disponibles pour la rembourser.
L’ajout de garanties peut néanmoins être utile, en particulier lorsque des actifs éligibles sont accessibles et que la rapidité d’exécution compte. Il faut toutefois l’évaluer comme un engagement d’actifs en contrepartie d’une dette qui subsiste.
La distinction cruciale est celle entre atteindre le même ratio et disposer du même budget. À hypothèses identiques, une LTV égale produit des marges immédiates égales en pourcentage ; des dépenses externes égales produisent des résultats différents.
Selon nous, les emprunteurs devraient chercher à maintenir une position qu’ils peuvent supporter malgré une nouvelle baisse, tout en tenant compte des liquidités conservées en dehors de celle-ci. Un ratio plus sain n’a de valeur que s’il contribue à rendre l’ensemble du bilan plus résilient.
FAQ
1. Vaut-il mieux rembourser un prêt garanti par des cryptomonnaies ou ajouter des garanties ?
Avec des fonds externes et un traitement d’évaluation identique, le remboursement réduit davantage la LTV par dollar. Le choix pratique dépend aussi du délai de transaction, des réserves restantes, des conditions du prêt et de la disponibilité de garanties éligibles.
2. Quel montant dois-je rembourser pour atteindre une LTV cible ?
Dans le modèle simplifié, soustrayez de la dette restante le produit de la LTV cible par la valeur actuelle des garanties. Pour une dette de 40 000 $ adossée à 60 000 $ de garanties, un remboursement externe de 4000 $ est nécessaire pour atteindre une LTV de 60 %.
3. L’ajout de garanties réduit-il ma dette ?
Non. Il augmente les actifs qui soutiennent la dette. Les intérêts et les obligations de remboursement continuent de s’appliquer conformément au contrat.
4. Une protection automatique peut-elle garantir que j’éviterai la liquidation ?
Non. Son efficacité dépend des conditions du produit, des actifs disponibles et de la réussite de l’exécution. Vérifiez que la fonctionnalité reste activée et contrôlez la position après toute intervention.
5. Puis-je vendre des garanties pour rembourser le prêt ?
Certains produits l’autorisent, mais la vente de garanties réduit à la fois la dette et les actifs qui la couvrent. Le montant à vendre peut donc être supérieur à celui d’un remboursement externe permettant d’atteindre la même LTV cible. Vérifiez quelle opération est autorisée avant de l’effectuer.
Sources
| Source | Informations consultées |
|---|---|
| Santé des prêts Coinbase | LTV, seuils propres aux marchés et limites des mécanismes de protection |
| Remboursements des prêts Coinbase | Conditions de remboursement, différences d’intérêts et blocages temporaires |
| Documentation de Morpho sur la liquidation | Éligibilité à la liquidation et recouvrement des garanties |
| Garanties et santé des positions Morpho | Affectation des garanties propre à chaque marché |
| Facteur de santé et liquidations d’Aave | Calculs de santé multi-actifs et risque de liquidation |
| Guide de remboursement d’Aave | Étapes d’autorisation, de remboursement et de confirmation |
| WEEX Convert | Aperçu de conversion et accès au produit |
| Guide de WEEX Convert | Vérification du cours, limites prises en charge et historique des conversions |
Sources consultées le 27/10/2026. Tous les montants, seuils et scénarios de résistance utilisés dans les calculs sont hypothétiques.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Qui détient des actions tokenisées ? Un grand nombre de petits investisseurs, mais des actifs hautement concentrés

Les dépôts de stablecoins dans la DeFi atteignent 24 milliards de dollars

Cinq projets DeFi ajoutés à la liste d'observation : des coffres à plusieurs niveaux aux carnets de commandes perpétuels en chaîne

[Chronique] Robinhood Chain, la frénésie des mèmes est terminée mais la croissance continue

Points Forts Hebdomadaires | L'Or Tombe Sous 4000 $ Pendant la Semaine Dorée, a16z Crypto Renommé a16z Frontier

Lido présente le mécanisme de Turbulence Controls pour faire face aux événements extrêmes

5 jours, 1,2 milliard de dollars de volume de transactions, TVL seulement 11 millions : pourquoi Metric mérite-t-il d'être surveillé ?

Les jetons d'actions de Robinhood intégrés au marché de prêt Morpho

Guide de l'exploitation DeFi : 5 projets prometteurs à surveiller

Ledger Wallet lance une fonctionnalité de prêt cryptographique, permettant d'emprunter des USDC et USDT en utilisant cbBTC et wBTC en garantie

La fonction de commande P2P de Morpho prend en charge n'importe quel actif de prêt

Les sorties proposées par Lido paieraient les prêteurs avec le collatéral des emprunteurs

Cinq projets DeFi sur la liste d'observation : des coffres à niveaux aux livres de commandes perpétuels en chaîne
Lancement du marché des revenus de protocoles et des probabilités de vulnérabilité par DefiLlama et Trueo

8 millions de dollars en 3 semaines, mais 80 % des fonds restent inactifs : Quelle est la véritable demande derrière le "groupe des géants" d'OUSD ?

Après le lancement de l'interrupteur de frais, la prime de valorisation de UNI peut-elle encore tenir ?

Les détenteurs de Bitcoin enregistrent un volume de prêts record sur Base

Pourquoi est-il si difficile de dépenser de l'argent sur la blockchain avec un agent IA ?

La popularité des Meme coins sur Robinhood Chain diminue, les flux de fonds sur la chaîne se dirigent vers les prêts en stablecoins

Lido lance le mécanisme Fallback Exits pour permettre aux prêteurs de retirer des garanties
Les portefeuilles crypto s'étendent dans les hubs DeFi alors que les échanges et les rendements se déplacent dans l'application
De la liquidation institutionnelle à un écosystème ouvert : Canton peut-il reproduire le chemin de développement de Robinhood Chain ?

Nous avons surestimé la valeur de l'émission de stablecoins, tout en sous-estimant la puissance des services financiers localisés

10 nouvelles à savoir aujourd'hui : le Royaume-Uni conservera les BTC saisis, la confidentialité financière et la nouvelle IA ...

Morpho nomme Brian Foster responsable de l'expansion du marché

Plus de la moitié des réserves de USDe d'Ethena sont allouées au prêt

a16z repense le KYC : les institutions adoptent la blockchain sans être coincées dans le cadre traditionnel du KYC
Entretien avec Haseeb, partenaire de Dragonfly : Les agents n'ont pas besoin de Crypto, ce sont les humains qui en ont besoin !

CoinShares apporte des rendements de stablecoin aux portefeuilles Safe
Des milliards de dollars d'actifs cryptographiques exposés à des risques, qui va assurer ?
Qui détient des actions tokenisées ? Un grand nombre de petits investisseurs, mais des actifs hautement concentrés
Les dépôts de stablecoins dans la DeFi atteignent 24 milliards de dollars
Cinq projets DeFi ajoutés à la liste d'observation : des coffres à plusieurs niveaux aux carnets de commandes perpétuels en chaîne
[Chronique] Robinhood Chain, la frénésie des mèmes est terminée mais la croissance continue
Points Forts Hebdomadaires | L'Or Tombe Sous 4000 $ Pendant la Semaine Dorée, a16z Crypto Renommé a16z Frontier
Lido présente le mécanisme de Turbulence Controls pour faire face aux événements extrêmes
Contenu
Derniers articles


Dernières cotations sur WEEX


