
Taux de financement crypto : que paient actuellement BTC et ETH

 Notez-nous sur Google


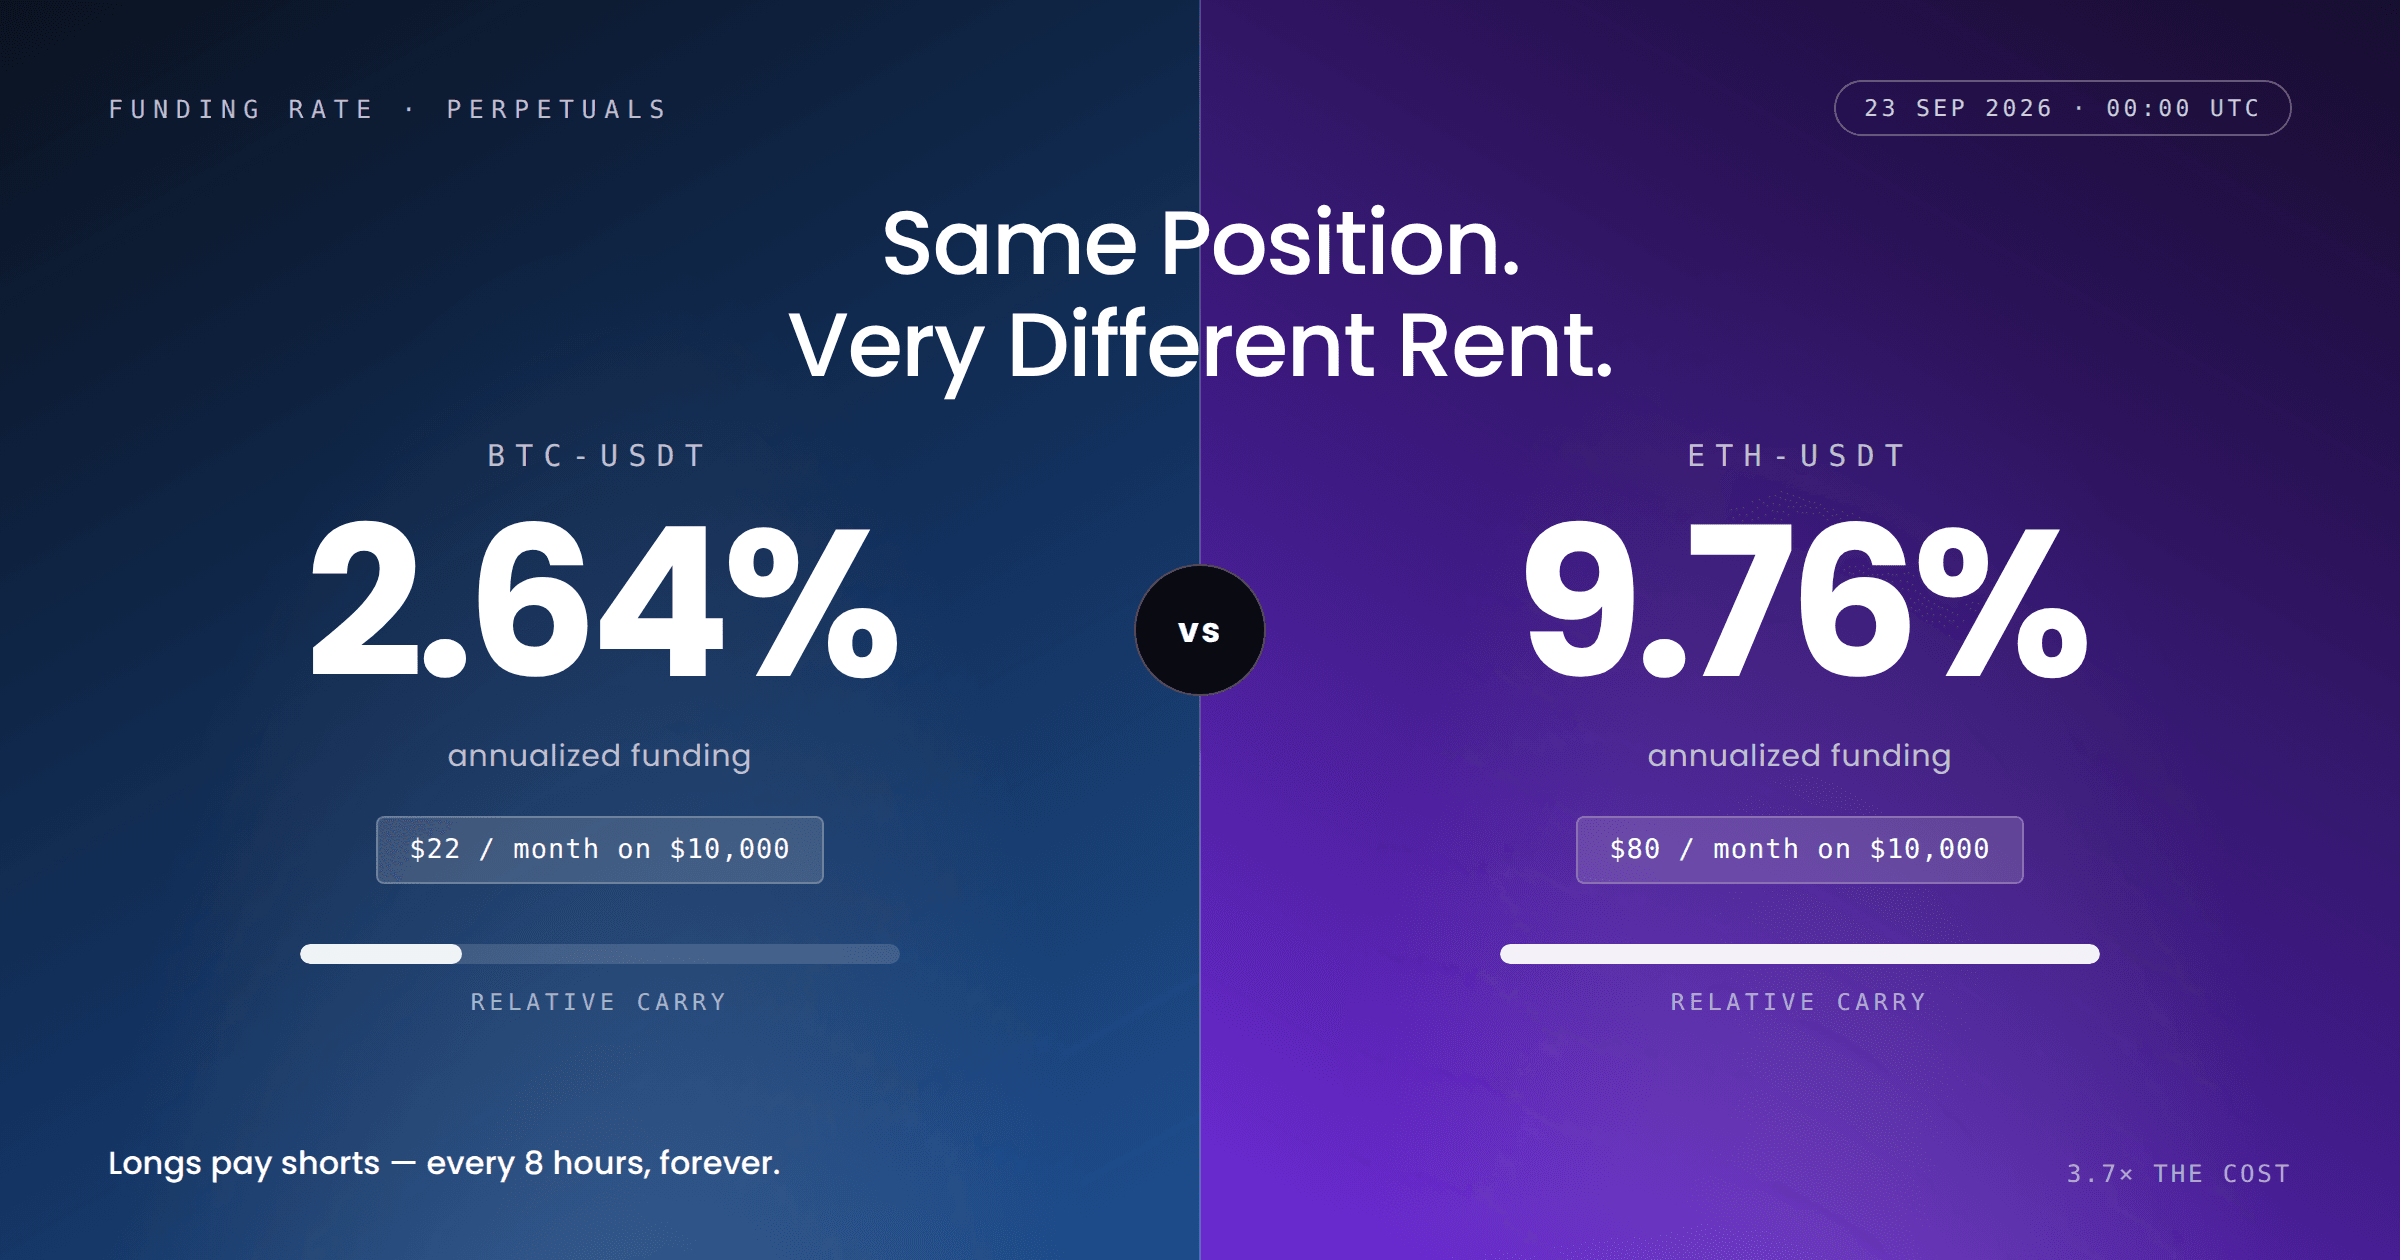
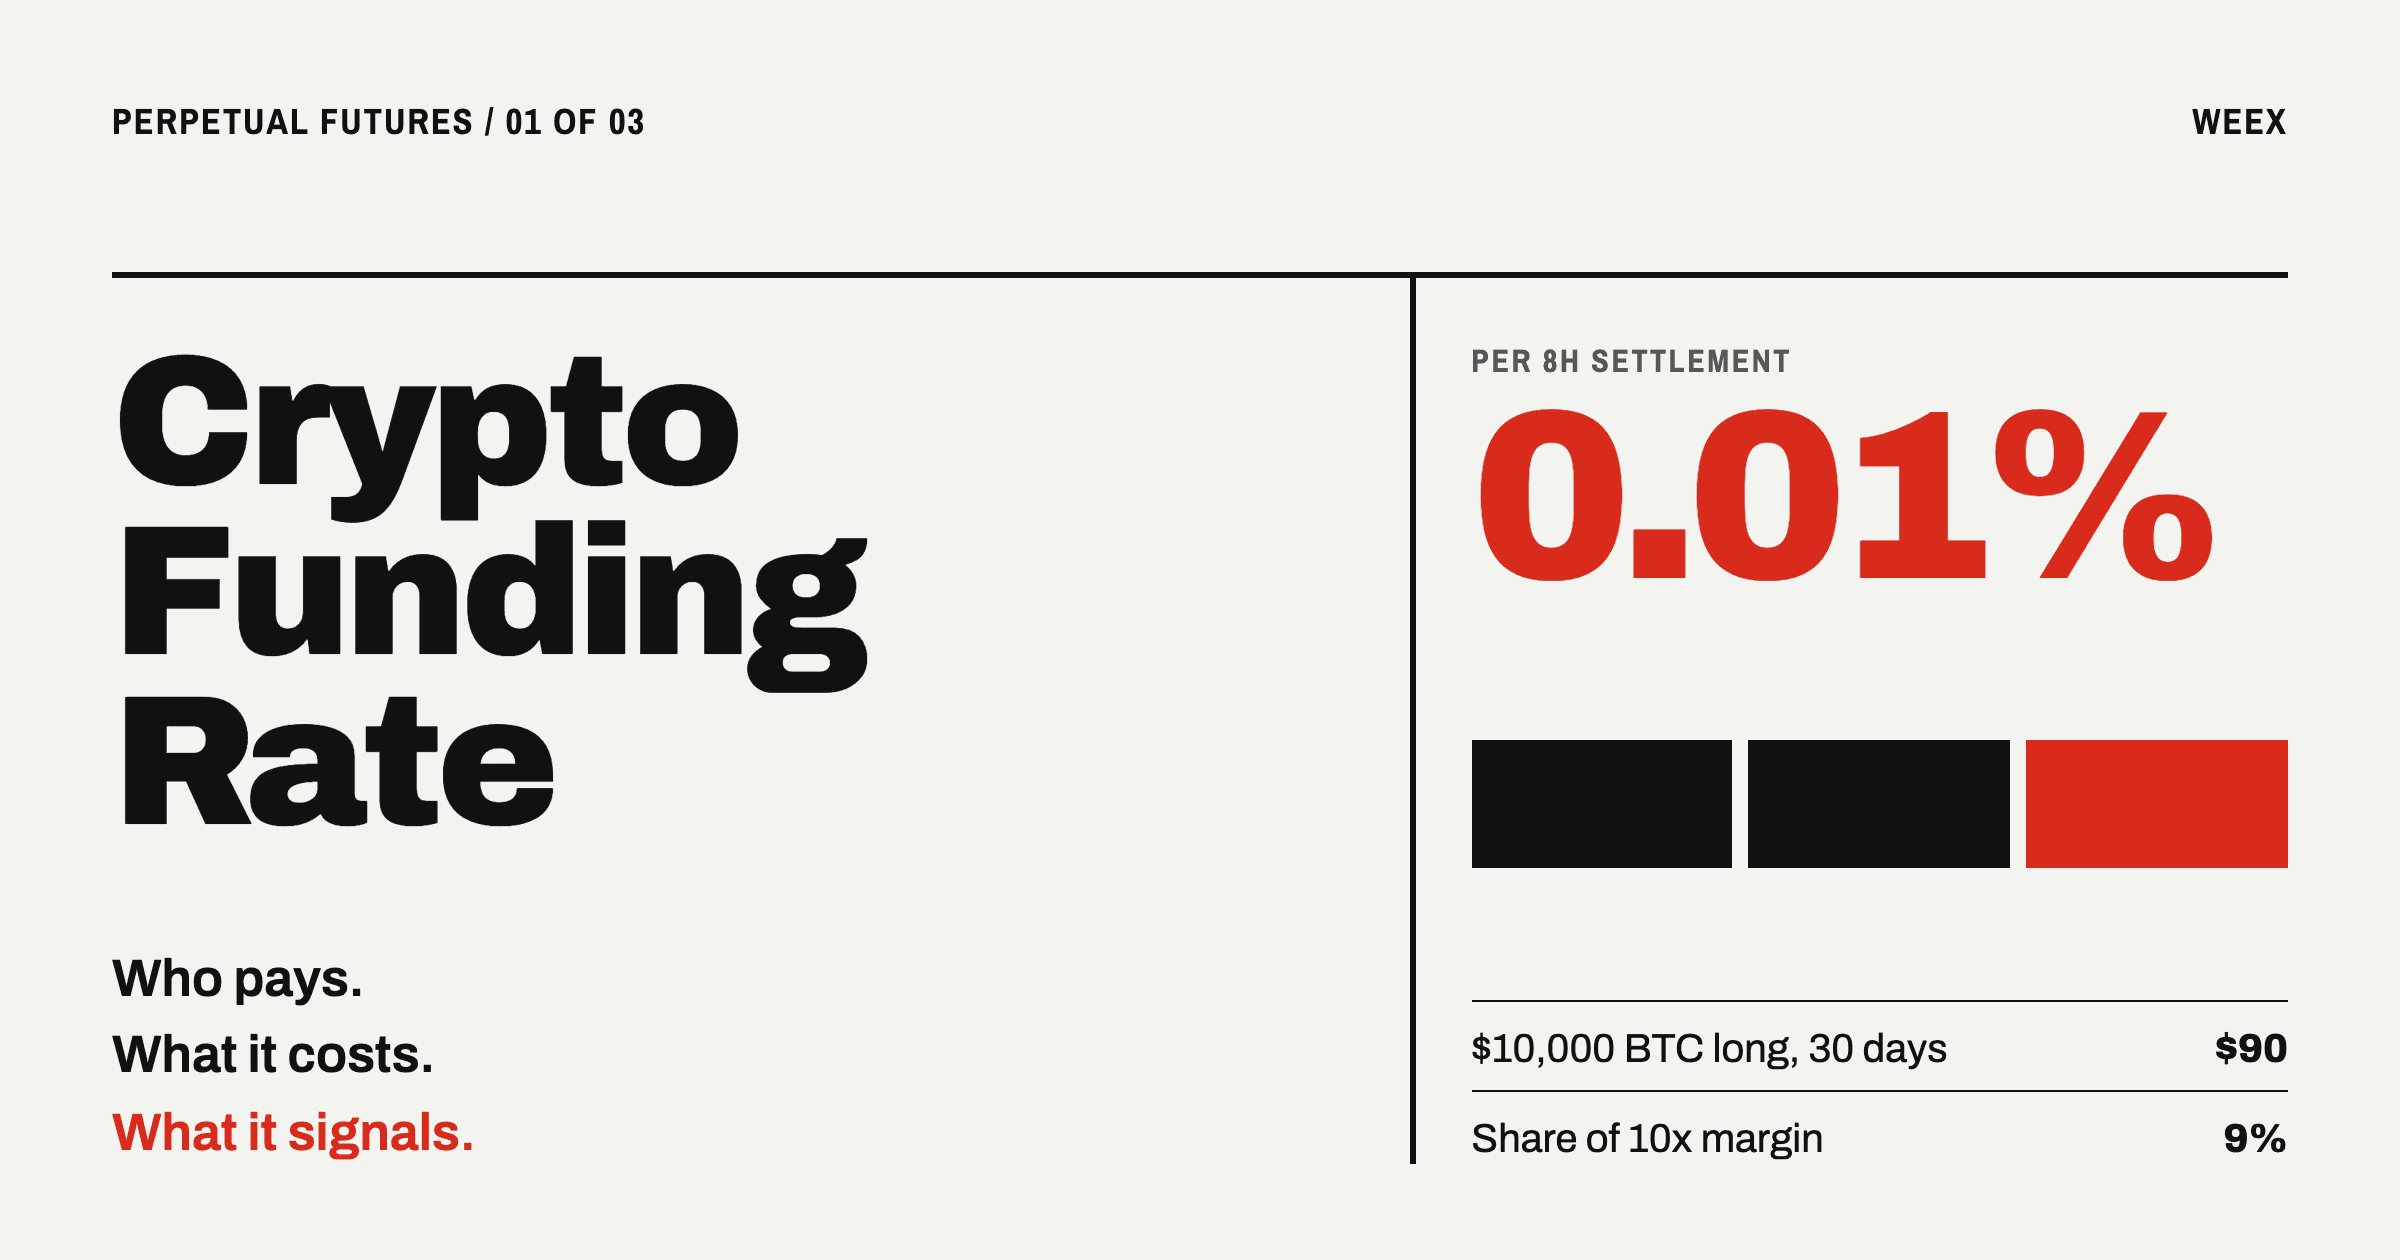
Le taux de financement est un paiement que les traders d’un côté d’un contrat à terme perpétuel versent à ceux de l’autre côté, généralement toutes les huit heures, afin de maintenir le prix du contrat au niveau du cours au comptant. Ce n’est pas une commission prélevée par l’exchange : le paiement circule entre les positions longues et courtes. C’est aussi le coût le plus systématiquement sous-estimé des contrats à terme crypto, car il est exprimé en centièmes de pour cent et facturé trois fois par jour, indéfiniment. Au financement de 00:00 UTC du September 23, 2026, le perpétuel BTC-USDT sur OKX payait 0.0024% par période ; le perpétuel ETH-USDT payait 0.0089%, soit environ 3.7 fois plus. Pour une même position de $10,000, le coût de portage est radicalement différent.
Qui paie le taux de financement et pourquoi existe-t-il ?
Un contrat perpétuel n’expire jamais, ce qui crée un problème : rien ne l’oblige à converger vers le prix au comptant. Un future à échéance converge parce qu’il est réglé. Un perpétuel n’a pas de date de règlement et a donc besoin d’une impulsion économique continue.
Le financement joue ce rôle. Lorsque le perpétuel s’échange au-dessus du comptant, parce que les positions longues affluent, le financement devient positif et les longs paient les shorts. Payer pour conserver une position longue décourage cette stratégie ; recevoir un paiement pour être short l’encourage ; le flux ramène le contrat vers le comptant. Lorsque le perpétuel s’échange sous le comptant, le financement devient négatif et les shorts paient les longs : le même mécanisme fonctionne en sens inverse.
Deux détails posent souvent problème :
- L’exchange n’en conserve rien. Le financement est un transfert pair à pair entre détenteurs de positions. Les frais de trading sont distincts.
- Vous ne payez que si vous détenez la position au moment indiqué. Le financement est réglé à heures fixes, le plus souvent à 00:00, 08:00 et 16:00 UTC, même si les intervalles varient selon la plateforme et si certains contrats sont réglés toutes les heures. Ouvrir une position à 07:55 UTC et la fermer à 08:05 signifie payer une période entière. Ouvrir à 08:05 et fermer à 15:55 signifie ne rien payer.
Ce deuxième point n’est pas anecdotique. Les traders intrajournaliers peuvent entièrement organiser leurs opérations autour des horaires de financement. Les swing traders ne le peuvent pas et paient chacun de ces prélèvements.
Financement de BTC contre ETH, September 23, 2026 : l’écart est le véritable signal
La plupart des explications sur le fonctionnement du taux de financement crypto s’arrêtent à la définition. L’information utile apparaît lorsqu’on compare les chiffres en temps réel de deux actifs.
Au financement de 00:00 UTC du September 23, 2026, selon les données publiques d’OKX :
- Perpétuel BTC-USDT : 0.0024% par 8 heures, soit environ 2.64% annualisés
- Perpétuel ETH-USDT : 0.0089% par 8 heures, soit environ 9.76% annualisés
Les deux taux sont positifs : les longs paient donc sur les deux marchés, situation ordinaire dans un marché en hausse — le Bitcoin a progressé de 13.9% au cours de la semaine précédente. Mais c’est l’écart qui est instructif. La demande de levier est davantage concentrée sur Ethereum que sur Bitcoin : par dollar d’exposition, les traders paient presque quatre fois plus pour être longs sur ETH que sur BTC. Cette indication de positionnement n’apparaît pas sur un graphique des cours et reste accessible gratuitement sur toute page de contrat.
Convertissons cela en argent. Pour une position de $10,000 :
- BTC coûte environ $0.24 par période, $0.72 par jour et $22 par mois
- ETH coûte environ $0.89 par période, $2.67 par jour et $80 par mois
Comparons maintenant avec la marge, car c’est là que la situation devient sérieuse. Si cette position de $10,000 est détenue avec $1,000 de marge et un levier de 10×, le coût de portage de BTC représente 2.2% de votre marge par mois, contre 8.0% pour ETH. Un trader qui conserve un long ETH à effet de levier pendant un trimestre doit obtenir environ 24% de gain sur sa marge uniquement pour couvrir le financement. Une performance nulle n’est pas un seuil de rentabilité : c’est une perte.
Ce que les taux de financement révèlent sur le positionnement
Le financement mesure l’engouement du marché et se montre plus honnête que les enquêtes de sentiment, car les investisseurs paient pour leur opinion.
Un financement légèrement positif, dans une fourchette d’environ 0.005% à 0.01% par période, correspond à l’état neutre d’un marché sain. Les longs sont légèrement plus nombreux que les shorts, le coût reste supportable et rien n’est excessivement tendu.
Un financement positif fortement élevé signifie que les positions longues à effet de levier sont très concentrées et paient cher pour rester ouvertes. Ces positions sont du carburant : une baisse modérée liquide les plus fragiles, les ventes forcées font baisser le cours et provoquent d’autres liquidations. Des pics de financement prolongés ont précédé à plusieurs reprises de fortes corrections locales. Ce n’est pas un signal de timing — le financement peut rester élevé pendant des semaines — mais cela indique ce qui pourrait se produire si le marché se retournait.
Un financement négatif signifie que les shorts paient les longs, ce qui survient généralement après de fortes ventes. C’est le signe de shorts surchargés, qui alimentent la cascade opposée : une hausse force leur rachat, ces rachats deviennent des achats et déclenchent un short squeeze.
La réserve importante, souvent oubliée dans les articles, est la suivante : le financement décrit le positionnement, il ne prédit pas la direction. Il indique où se trouve la fragilité, pas quand elle cédera. Les traders qui shortent uniquement parce que le financement est élevé passent beaucoup de temps à avoir raison trop tôt ; sur un compte à effet de levier, cela ne se distingue pas d’une erreur.
Prix de --
Arbitrage du taux de financement : la stratégie et ses vrais risques
L’idée évidente est la suivante : si les longs paient les shorts, conserver l’actif au comptant et shorter le perpétuel correspondant. La direction est neutralisée et le financement s’accumule. Il s’agit du cash-and-carry, ou trade de base delta-neutre, une véritable stratégie utilisée à grande échelle par des desks.
C’est également là que les particuliers perdent de l’argent d’une manière très différente de la présentation théorique. Les risques sont structurels :
- Le financement s’inverse. Le taux n’est pas un rendement ; c’est un paiement variable qui peut devenir négatif sans préavis. Le taux annualisé de 9.76% sur ETH est une observation du September 23, 2026, et non un taux garanti.
- Une marge sur les deux jambes. Il faut une garantie pour la jambe au comptant et une marge pour le short. Une forte hausse pousse la jambe short vers la liquidation même si la position combinée est neutre ; sans apport de marge à temps, une jambe est liquidée et l’autre reste exposée directionnellement.
- Exécution et frais. Deux jambes, une entrée et une sortie, plus les spreads : à 2.64% annualisés sur BTC, les coûts aller-retour peuvent absorber une part importante du rendement avant même la réception du financement.
- Risque de plateforme. L’écart est capturé sur deux positions, parfois sur deux plateformes. Le risque de contrepartie et de retrait est réel et n’est pas couvert par la neutralité delta.
La version viable de cette stratégie utilise peu de levier, les actifs offrant les financements les plus élevés, une surveillance active et la capacité d’ajouter immédiatement de la marge. La version qui explose est exécutée avec un levier de 10× parce que le chiffre annualisé semblait faible.
Comment vérifier le financement avant d’ouvrir une position
Chaque page de contrat perpétuel affiche le taux actuel et un compte à rebours jusqu’au prochain règlement. Vérifiez les deux avant d’entrer, pas après.
Les trois questions à se poser à chaque fois :
- Quel est le taux annualisé ? Multipliez le taux sur 8 heures par trois, puis par 365. Un chiffre qui semble être 0.01% devient 10.95% par an : c’est ce nombre qu’il faut comparer au rendement attendu.
- Combien de temps reste-t-il avant le prochain paiement ? Si vous prévoyez de sortir dans l’heure et que le financement est réglé dans cinq minutes, attendez ou acceptez consciemment le prélèvement.
- Cela modifie-t-il ma durée de détention ? Un financement élevé rend les paris directionnels de longue durée coûteux et favorise les positions plus courtes ou la prise du côté opposé du paiement.
Les taux et les comptes à rebours figurent directement sur les pages de contrat : le perpétuel BTC-USDT et le perpétuel ETH-USDT de WEEX affichent tous deux le taux en direct avec le minuteur de règlement. Deux minutes de vérification éliminent la surprise la plus courante sur un compte de futures particulier : une position correcte du point de vue directionnel qui termine malgré tout en perte.
FAQ
1. À quelle fréquence le taux de financement crypto est-il payé ?
La plupart des plateformes règlent le financement toutes les huit heures, généralement à 00:00, 08:00 et 16:00 UTC, mais les intervalles diffèrent selon l’exchange et certains contrats sont réglés toutes les heures. Vous ne payez ou ne recevez un montant que si vous détenez la position au moment du règlement : conserver une position pendant sept heures et la fermer avant cette échéance ne coûte rien.
2. Un taux de financement négatif est-il bon ou mauvais ?
Ni l’un ni l’autre en soi. Un financement négatif signifie que les shorts paient les longs : c’est donc un revenu si vous êtes long et un coût si vous êtes short. Comme indicateur, il signale un positionnement short concentré, qui précède historiquement plus souvent les short squeezes que la poursuite des baisses ; il décrit toutefois une fragilité, pas le moment où agir.
3. L’exchange conserve-t-il le taux de financement ?
Non. Le financement est transféré directement entre les détenteurs de positions longues et courtes. L’exchange le calcule et le règle, mais ne le prélève pas. Les frais de trading et les éventuels frais de retrait sont distincts.
4. Peut-on gagner de l’argent uniquement grâce aux taux de financement ?
Oui, grâce aux trades de base delta-neutres : détenir l’actif au comptant et shorter le perpétuel pour percevoir un financement positif. C’est une stratégie réelle, mais son rendement est variable et non fixe ; elle exige une marge sur les deux jambes et une hausse peut liquider la jambe short alors que la position est nominalement neutre. Elle fonctionne avec peu de levier et une gestion active de la marge, mais échoue avec un levier élevé.
5. Pourquoi le financement d’ETH est-il supérieur à celui de BTC ?
Parce que la demande de positions longues à effet de levier y est plus concentrée. Le September 23, 2026, le financement du perpétuel ETH était environ 3.7 fois celui de BTC : les traders payaient presque quatre fois plus par dollar d’exposition pour conserver un long ETH. Le financement relatif entre actifs est l’un des indicateurs les plus clairs du niveau de concentration des positions spéculatives.
Avertissement sur les risques
Les futures perpétuels crypto sont volatils et peuvent faire perdre toute votre marge. Les risques propres au financement méritent d’être nommés séparément. Risque de portage : le financement s’accumule contre une position trois fois par jour et, au taux ETH observé le September 23, 2026, le coût représentait environ 8% d’une marge avec un levier de 10× par mois ; une opération stable est donc une opération perdante. Risque de variabilité : les taux changent à chaque période et peuvent changer de signe sans avertissement ; aucun taux de financement ne constitue donc un rendement garanti. Risque de liquidation des positions couvertes : un trade de base delta-neutre comporte toujours une jambe short qui peut être liquidée lors d’une hausse, même si la position combinée est neutre. Risque de contrepartie et de plateforme : le financement est perçu sur un exchange qui détient votre garantie, et la neutralité delta ne couvre pas ce risque. Les produits dérivés crypto à effet de levier sont restreints ou interdits aux particuliers dans plusieurs juridictions et les règles continuent d’évoluer. Rien dans cet article ne constitue un conseil en investissement ; tous les chiffres sont des instantanés datés, pas des prévisions.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Comment convertir des BTC en USDT : guide WEEX étape par étape
Taux de financement du BTC et intérêt ouvert : ce que mesure chacun et comment les lire ensemble
À quel point une plateforme d’échange crypto est-elle transparente ? Vérifier les preuves de réserves et les fonds de protection
Comment utiliser le Centre de confiance WEEX : vérifier les réserves, le fonds de protection et les contacts officiels
Comment utiliser le WEEX Trust Center : vérifier les réserves, le fonds de protection et les contacts officiels
À quel point une plateforme crypto est-elle transparente ? Vérifier la preuve de réserves et les fonds de protection
Trading de cryptomonnaies avec effet de levier : fonctionnement des contrats à terme perpétuels, de la marge et de la liquidation
Taux de financement ETH aujourd’hui : 0,0087 % par 8 h, les positions longues sur l’Ether reprennent du levier
Trading sur marge du Bitcoin : calcul de liquidation BTC à 3x, 10x et 25x
PYTH USDT après la règle des 100 % : mécanismes de rachat, signaux de surachat et risques avant de trader
Statut d’EMT significatif de l’USDC dans l’UE : qu’est-ce qui change le 12/11 avec MiCA ?
Walrus (WAL) bondit de 30 % : le token de stockage de Sui grimpe grâce aux données d’IA
Cours du Bitcoin après un CPI supérieur aux attentes : pourquoi le BTC reste bloqué près de 82 000 $
Qu’est-ce qu’un ordre à cours limité ? Fonctionnement dans la crypto, raisons d’une exécution partielle ou absente et quand l’utiliser
Meilleur mineur de cryptomonnaies pour débutants : coûts, électricité, hashprice et rentabilité à vérifier avant l’achat
Ordre à cours limité ou ordre au marché : lequel utiliser pour trader des cryptomonnaies
Qu’est-ce qu’un ordre à cours limité ? Fonctionnement en crypto avec des exemples en BTC
Ordre stop-limit : fonctionnement et raisons possibles d’une absence d’exécution
Meilleure plateforme crypto pour débutants : choisissez selon votre objectif, pas selon la marque
Meilleurs podcasts crypto pour débutants : un programme d’écoute sur 4 semaines
Comment acheter des cryptos anonymement : 5 méthodes, coûts réels et limites
Bitcoin franchira-t-il 87 000 $ cette semaine ? CPI, interventions de la Fed et sorties des ETF à surveiller
Le CFX de Conflux s’envole après le projet chinois de réseau national de blockchain : la politique cite-t-elle réellement le CFX ?
Meilleur courtier crypto pour débutants : frais, réglementation, sécurité et assistance à vérifier avant de déposer
Meilleur portefeuille crypto pour débutants en 2025 : choisissez selon votre usage
Taux de financement crypto : qui paie, combien ça coûte et ce que cela révèle
Analyse des contrats à terme BTC : le niveau de 80 K $ a tenu, mais les positions longues paient toujours davantage
Contrats à terme ETH : pourquoi l’Ether chute plus vite que le Bitcoin cette semaine
Pourquoi STRK est-il en hausse de plus de 25 % ? L’idée de Starknet comme couche 1, sa feuille de route quantique et les risques derrière cette hausse
Le cours du jeton ENA chute après le déblocage du 05/10 : que s’est-il passé chez Ethena ?
Comment convertir des BTC en USDT : guide WEEX étape par étape
Taux de financement du BTC et intérêt ouvert : ce que mesure chacun et comment les lire ensemble
À quel point une plateforme d’échange crypto est-elle transparente ? Vérifier les preuves de réserves et les fonds de protection
Comment utiliser le Centre de confiance WEEX : vérifier les réserves, le fonds de protection et les contacts officiels
Comment utiliser le WEEX Trust Center : vérifier les réserves, le fonds de protection et les contacts officiels
À quel point une plateforme crypto est-elle transparente ? Vérifier la preuve de réserves et les fonds de protection


