
Taux de financement crypto : qui paie, combien ça coûte et ce que cela révèle

 Notez-nous sur Google


Le taux de financement crypto correspond à un petit paiement que les traders d’un côté d’un contrat à terme perpétuel versent aux traders de l’autre côté, généralement toutes les huit heures. Lorsque le taux est positif, les positions longues paient les positions courtes. Lorsqu’il est négatif, les positions courtes paient les positions longues. La plateforme d’échange n’est pas la contrepartie, et ce paiement sert à ramener le prix du perpétuel vers le prix au comptant. Ce guide présente la formule publiée par WEEX, le coût en dollars du maintien d’une position BTC à effet de levier pendant un mois, ainsi que la façon dont les traders interprètent le financement pour mesurer à quel point un trade est devenu encombré.
Financement positif ou négatif : qui paie qui ?
La règle de direction tient en deux lignes :
- Financement positif : le perpétuel se négocie au-dessus de son prix de référence au comptant, donc les positions longues paient les positions courtes. Détenir une position longue coûte alors plus cher et détenir une position courte devient plus intéressant, ce qui ramène le prix vers le bas, en direction du prix au comptant.
- Financement négatif : le perpétuel se négocie en dessous du prix au comptant, donc les positions courtes paient les positions longues, et la pression s’exerce dans l’autre sens.
Au 10/2026, le centre d’aide de WEEX indique que la plateforme ne prélève aucune commission sur ces paiements. Le financement circule directement entre les utilisateurs, et ce que reçoit un détenteur dépend de ce que paie la partie opposée. La même page précise une règle qui surprend les nouveaux traders : vous ne payez ou ne recevez un financement que si vous détenez une position à l’horodatage du règlement. Si vous clôturez une minute avant le règlement, aucun paiement n’est effectué pour cet intervalle. Ouvrez une position une minute avant et vous paierez ou recevrez le taux de l’intervalle complet, même si vous ne l’avez détenue que pendant soixante secondes.
On entend parfois à tort que « le côté qui compte le plus de traders paie ». Chaque position longue ouverte a une position courte ouverte correspondante : l’intérêt ouvert est donc toujours égal des deux côtés. Ce qui détermine qui paie, c’est l’écart de prix entre le perpétuel et le comptant. Cet écart reflète bien le côté le plus agressif, car des acheteurs pressés font monter le perpétuel au-dessus du prix au comptant, mais la formule mesure l’écart, pas le nombre de traders.
Comment le taux de financement est calculé sur les contrats à terme perpétuels
La plupart des plateformes calculent le taux de financement à partir de deux éléments : un indice de prime, qui mesure l’écart entre le perpétuel et sa juste valeur, et une composante de taux d’intérêt, qui reflète la différence de coût d’emprunt entre l’actif de cotation (USDT) et l’actif de base (BTC). Au 10/2026, le centre d’aide de WEEX publie sa formule sous cette forme :
- Taux de financement F = indice de prime moyen P + clamp(taux d’intérêt I − P, plancher de l’écart de prime, plafond de l’écart de prime)
- Taux de financement final = clamp(F, plancher du taux de financement, plafond du taux de financement)
- Frais de financement = taux de financement final × valeur de la position, où valeur de la position = valeur nominale × nombre de lots × dernier prix de référence
« Clamp » signifie que la valeur est limitée à un minimum et un maximum définis. Notez la troisième ligne : la valeur de la position est calculée à partir du prix de référence et de la taille du contrat. Votre effet de levier et la marge déposée n’entrent pas en ligne de compte. Un trader avec un effet de levier de 20x et un autre avec un effet de levier de 2x paient les mêmes frais s’ils ont la même valeur notionnelle.
Le clamp de l’étape 1 crée une zone morte qui explique pourquoi le financement peut rester au même niveau pendant plusieurs jours lorsque les marchés sont calmes. La page de WEEX indique le plancher et le plafond sans en préciser les valeurs. De nombreuses plateformes utilisent une composante de taux d’intérêt de 0,01 % toutes les huit heures et une bande d’écart de ±0,05 %. Voici donc un exemple fondé sur ces valeurs courantes :
- Si la prime moyenne est de 0,03 %, alors I − P = −0,02 %. Cette valeur se situe dans la bande de ±0,05 % : elle est donc appliquée sans changement et F = 0,03 % + (−0,02 %) = 0,01 %. La prime est absorbée et le taux reste au niveau de référence.
- Si la prime moyenne monte à 0,10 %, alors I − P = −0,09 %. Cette valeur est limitée à −0,05 %, donc F = 0,10 % − 0,05 % = 0,05 %. Le taux ne dépasse réellement le niveau de référence qu’à ce stade.
En d’autres termes, un optimisme modéré ne fait pas augmenter le financement. Un marché à dominante acheteuse peut afficher un taux stable de 0,01 % pendant une semaine ; le taux ne bondit que lorsque la prime sort de la bande. Le second clamp limite ensuite l’amplitude de F, et ce plafond varie selon le contrat.
Concernant le calendrier, la FAQ sur le financement de WEEX décrit un cycle de huit heures et précise que les taux restent généralement dans une fourchette d’environ ±0,03 %. La page sur les frais de financement indique que les horaires de règlement diffèrent selon les paires de trading et doivent être vérifiés sur la page détaillée de chaque contrat. Dans l’ensemble du secteur, huit heures reste l’intervalle par défaut, mais certaines paires volatiles sont réglées toutes les quatre heures, voire toutes les heures. Un taux annoncé de 0,01 % représente un coût quotidien bien plus élevé avec un règlement horaire qu’avec un règlement toutes les huit heures : comparez donc l’intervalle avant le taux.
Ce que coûte réellement la détention d’une position longue BTC de 10 000 $ pendant 30 jours
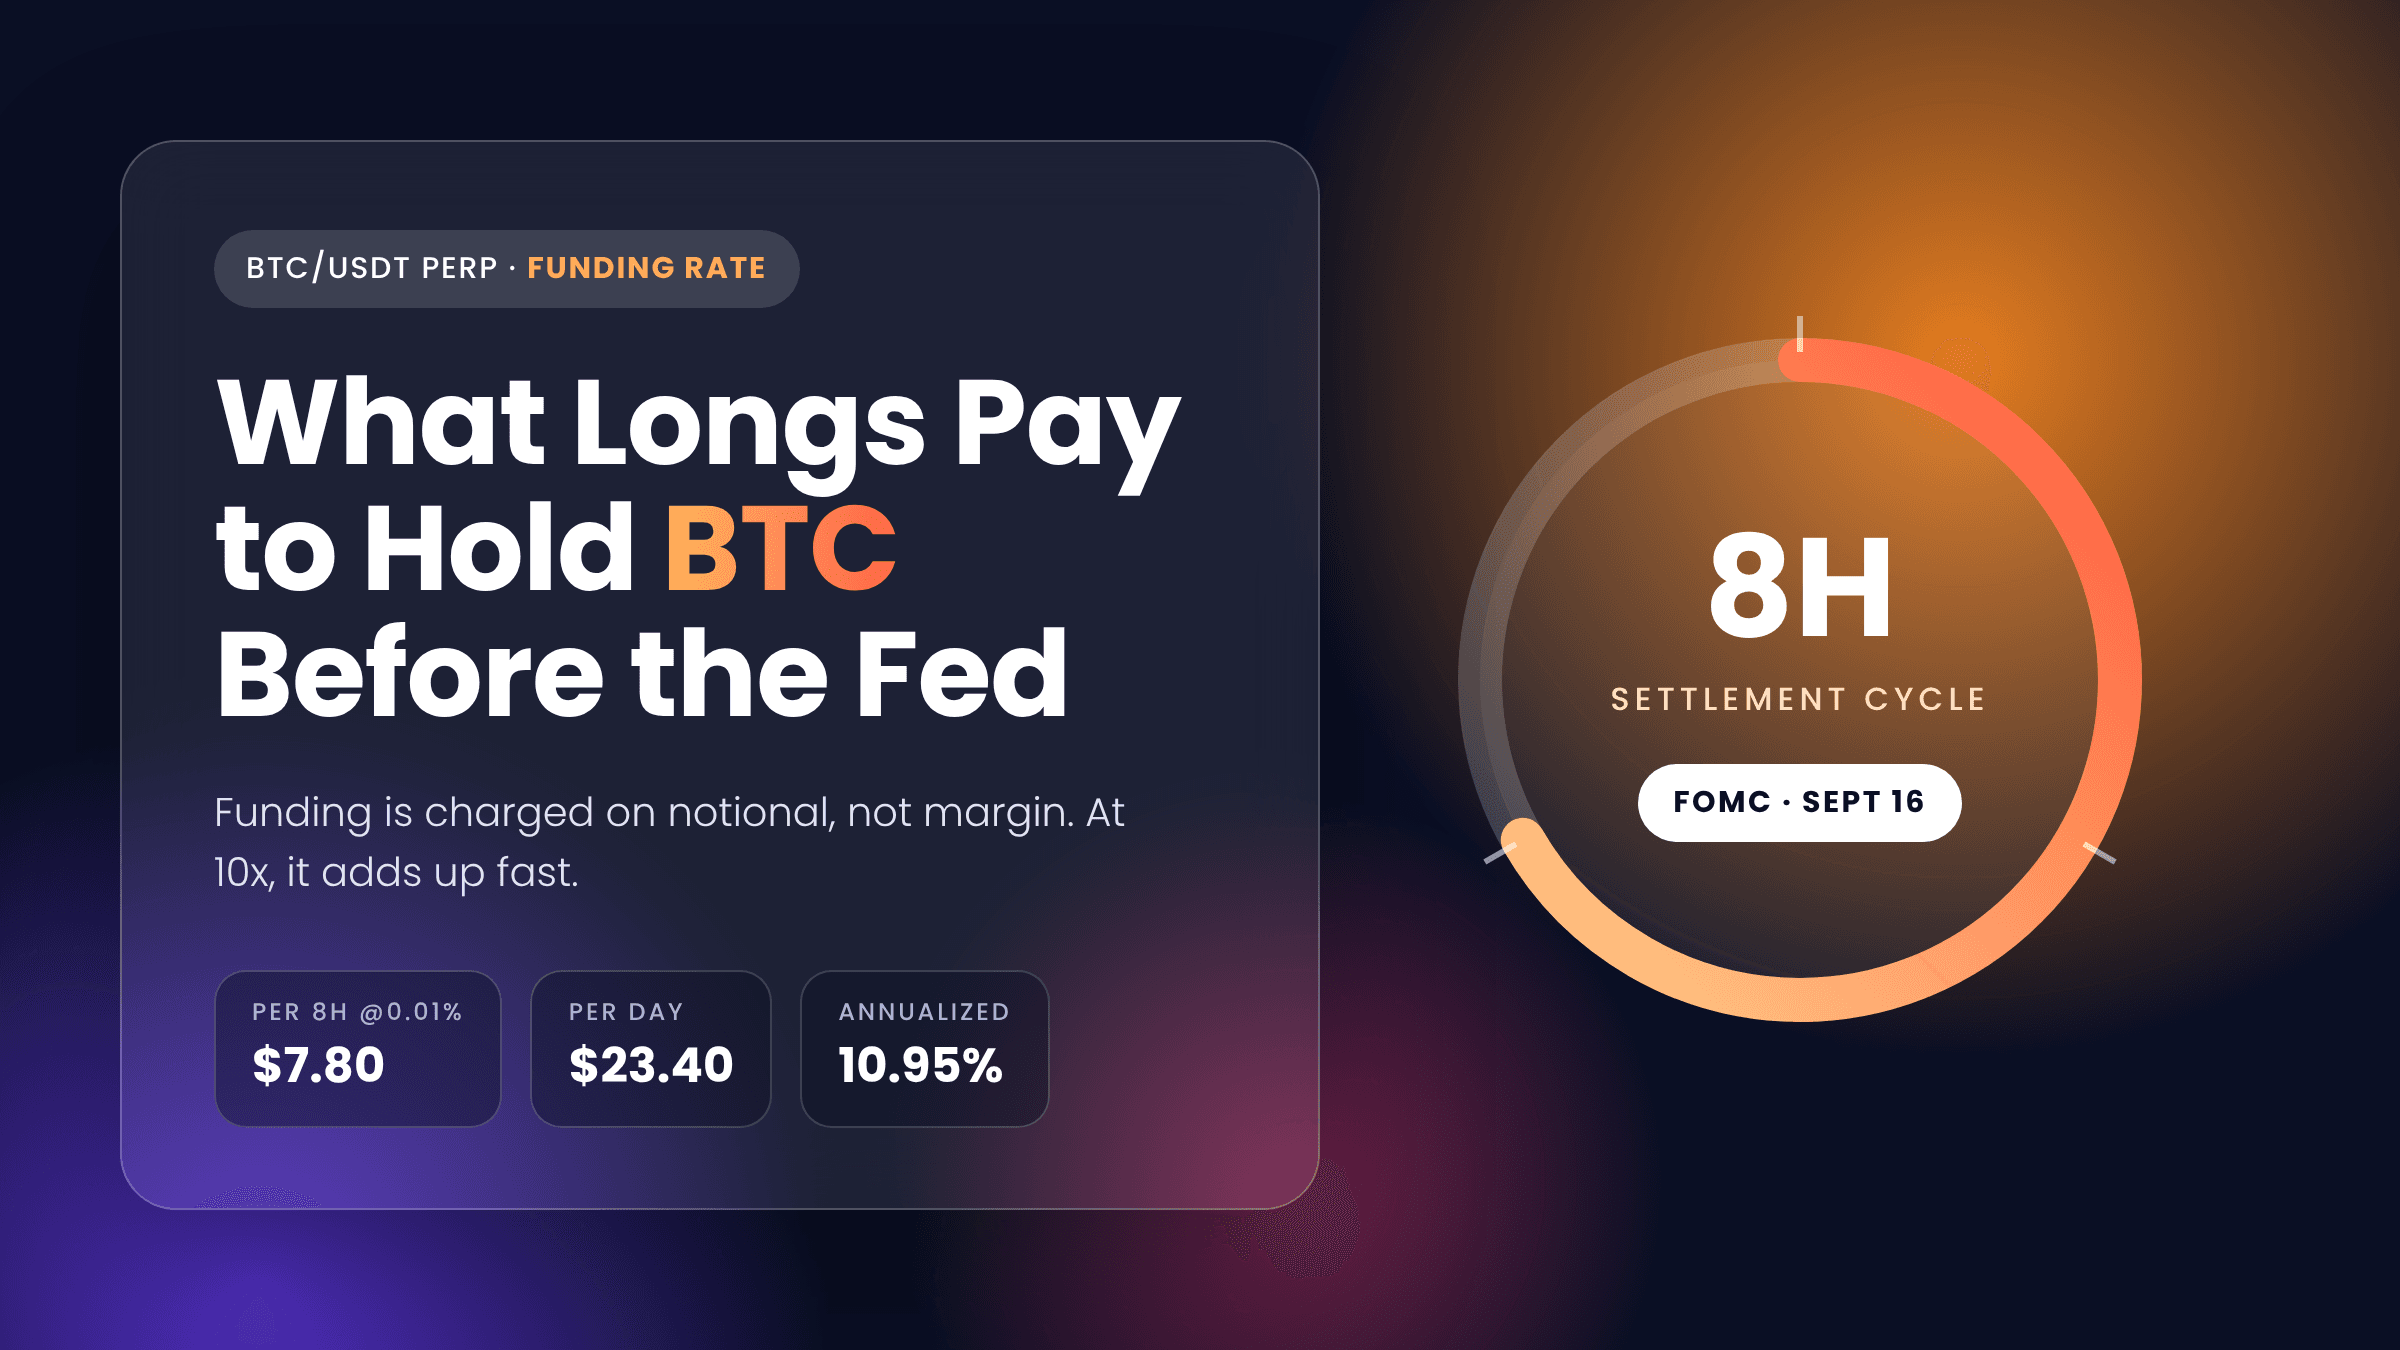
Prenons une position longue BTC d’une valeur notionnelle de 10 000 $, ouverte avec une marge de 1000 $ à un effet de levier de 10x et conservée pendant 30 jours, à chaque règlement. Pour simplifier le calcul, supposons que le prix de référence reste stable, de sorte que la valeur de la position reste à 10 000 $. En réalité, les frais sont recalculés à chaque règlement en fonction du prix de référence.
Marché calme, 0,01 % toutes les huit heures :
- Par règlement : 10 000 $ × 0,01 % = 1 $
- Par jour (trois règlements) : 3 $
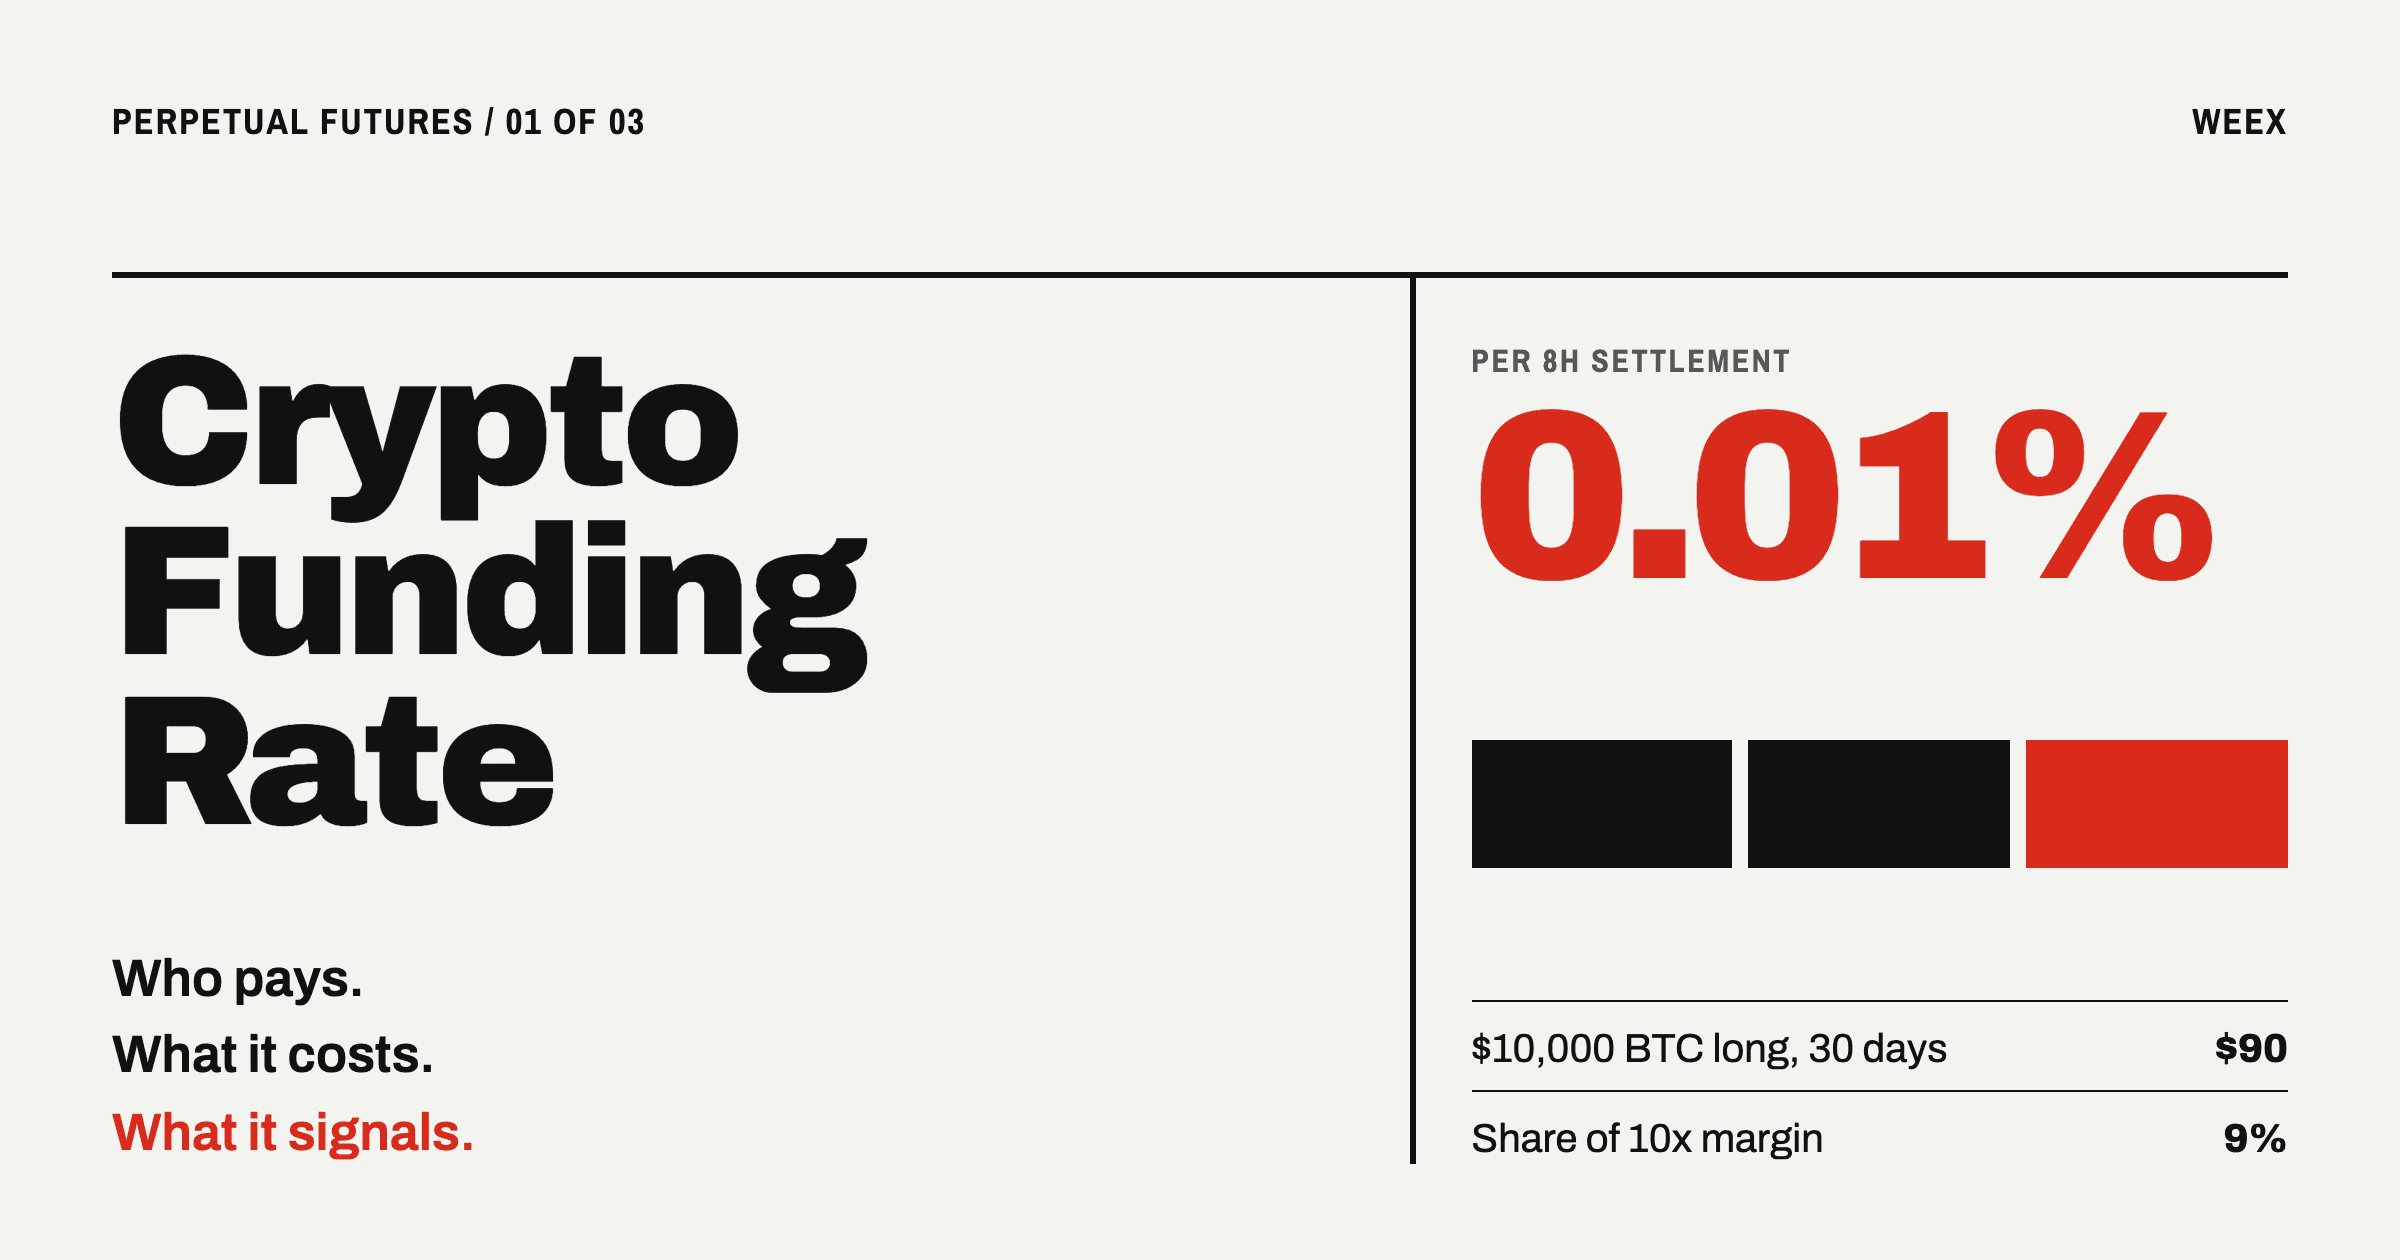
- plus de 30 jours (90 règlements) : 90 $
- En proportion de la valeur notionnelle : 0,9 % par mois, soit environ 11 % par an si le taux ne change jamais
- En proportion de la marge de 1000 $ : 9 % en un mois
Marché surchauffé, 0,05 % toutes les huit heures :
- Par règlement : 5 $
- Par jour : 15 $
- plus de 30 jours : 450 $, soit 45 % de la marge déposée, ou environ 55 % par an sur la valeur notionnelle
C’est le rapport à la marge qui compte. Un taux qui semble négligeable, un centième de pour cent, peut discrètement engloutir près d’un dixième du capital d’un trader à effet de levier chaque mois, même sur un marché normal. Les frais sont également déduits de la marge de la position, ce qui rapproche progressivement le prix de liquidation. Le guide complémentaire sur le calcul de la liquidation explique cet effet en détail.
Le financement détermine aussi le seuil de rentabilité. Dans le scénario calme, BTC doit progresser d’environ 0,9 % au cours du mois pour que la position longue atteigne simplement l’équilibre, avant les frais de trading. Dans le scénario de marché surchauffé, la hausse nécessaire est d’environ 4,5 %. Un swing trader qui anticipe un mouvement de 3 % sur un marché où le taux de financement est de 0,05 % s’expose à un trade à espérance négative avant même d’ouvrir le graphique.
Inversez le signe et le calcul devient un revenu. Une position courte de 10 000 $ conservée alors que le financement est à −0,02 % rapporte 2 $ par règlement, soit 180 $ sur plus de 30 jours. Dans ce régime, les vendeurs à découvert paient pour maintenir leur pari ouvert, tandis que les positions longues sont rémunérées pour patienter.
Prix de --
Interpréter le financement comme un indicateur d’encombrement, pas comme une prévision
Comme le financement découle directement de l’écart entre le perpétuel et le comptant, il s’agit de l’un des indicateurs publics les plus clairs du positionnement. Les traders ont tendance à l’interpréter ainsi :
- Stable au niveau de référence (autour de 0,01 % sur les plateformes à cycle de huit heures) : aucun déséquilibre notable. Compte tenu de la zone morte évoquée plus haut, cette situation recouvre une gamme de sentiments plus large qu’il n’y paraît.
- Durablement bien au-dessus du niveau de référence : les positions longues à effet de levier paient cher pour rester ouvertes. Les rallyes dans ces conditions sont fragiles : un repli modeste peut déclencher une vague de liquidations de positions longues, qui s’amplifie d’elle-même.
- Négatif alors que le prix se maintient ou progresse : les positions courtes paient pour miser contre un marché qui ne baisse pas. C’est la configuration classique d’un short squeeze, ce qui explique pourquoi un financement négatif sur un marché stable est souvent interprété comme un signal contrariant.
- Le prix monte alors que le financement reste stable : cela indique généralement une demande portée par le marché au comptant plutôt que par l’effet de levier, ce que de nombreux traders considèrent comme le signe d’un rallye plus sain.
Deux précautions permettent de garder une interprétation juste. Premièrement, le financement indique où se concentre la foule, pas quand elle se dispersera. Il peut rester élevé pendant des semaines dans une tendance forte, et miser contre cette tendance trop tôt coûte cher. Deuxièmement, associez-le à l’intérêt ouvert. Un financement élevé accompagné d’une hausse de l’intérêt ouvert indique que de nouveaux capitaux à effet de levier arrivent sur le marché. Un financement élevé avec un intérêt ouvert en baisse signifie souvent que les traders commencent déjà à sortir.
Au 12/10/2026, le taux en direct et le compte à rebours avant le prochain règlement sont affichés sur la page des contrats à terme perpétuels BTCUSDT de WEEX. La formule complète figure dans l’explication des frais de financement du centre d’aide de WEEX.
Les coûts de financement pendant la course aux paliers futures de Dice Rush
WEEX organise Dice Rush: Wall Street Tycoon du 07/10 00:00 au 03/11 23:59 (UTC+8), 2026, avec des récompenses du classement datées du 06/11/2026. L’inscription rapporte un dé, et les missions permettent d’en gagner d’autres. Chaque lancer vous fait avancer sur un plateau dont les cases débloquent des récompenses et des points. Ces points servent ensuite à soutenir l’une des deux actions d’un affrontement quotidien : l’action dont la variation en pourcentage est la plus élevée pendant les heures normales de marché l’emporte.
Le lien avec les contrats à terme est direct. Le volume des contrats à terme USDT-M est comptabilisé dans les missions de « rush futures ». Les paliers quotidiens sont de 1,000, 5,000, 10,000, 20,000, 50,000 et 100,000 USDT, avec un dé par palier. Les objectifs hebdomadaires vont de 50,000 USDT (2 dés) à 3,000,000 USDT (16 dés). Les paires Coin-M, les paires sans frais, les paires avec des frais maker de 0 % et les paires de stablecoins comme USDCUSDT ne sont pas prises en compte. Le volume au comptant des actions tokenisées dans la section Stocks compte pour des missions distinctes de trading au comptant d’actions. La cagnotte comprend 20,000,000 points, 1,000,000 WXT, 500,000 USDT, 500,000 USDT en fonds d’essai, 500,000 USDT en coupons, un airdrop d’une position SPCX de 100,000 USDT, ainsi que NVDA, AAPL, ETH, SNDK et 5 BTC. Le classement attribue 1,000 USDT à la première place, 750 à la deuxième, 500 à la troisième et 150 à chacune des places de la quatrième à la dixième. L’événement n’est pas accessible dans les régions où les produits dérivés sont soumis à des restrictions. Les teneurs de marché, les institutions et les sous-comptes sont exclus, et le wash trading entraîne la disqualification du compte.
Voici le lien avec le financement. Le volume est généré à l’ouverture et à la clôture d’une position, tandis que le financement ne s’applique qu’aux positions conservées jusqu’à un règlement. Maintenir une position importante ouverte pendant plusieurs jours de financement positif n’augmente pas votre volume comptabilisé, mais les coûts s’accumulent comme le montre l’exemple sur 30 jours. Si vous tradez de toute façon des contrats à terme USDT-M, vous pouvez réduire vos coûts en vérifiant le compte à rebours du financement avant de conserver une position au-delà du règlement. Les paliers de volume ne justifient ni de trader davantage ni d’augmenter l’effet de levier, et quelques jours de financement à 0,05 % peuvent coûter plus que la valeur des dés.
Prêt à suivre le financement en temps réel ? Ouvrez la page perpétuelle BTCUSDT ci-dessus, ou créez un compte WEEX pour voir comment le plateau Dice Rush s’intègre à votre trading de contrats à terme habituel.
FAQ
1. Un taux de financement positif est-il haussier ?
Il indique que les traders à effet de levier sont optimistes, car les positions longues paient pour rester ouvertes. Cela ne signifie pas que le prix va monter. Un taux de financement très positif signale souvent que les positions longues sont surchargées et exposées à une forte baisse si le prix recule et que les liquidations commencent.
2. Dois-je payer le financement si je clôture ma position avant l’heure de règlement ?
Non. Sur WEEX, comme sur la plupart des plateformes, le financement n’est échangé qu’entre les positions encore ouvertes à l’horodatage du règlement. Clôturez avant et vous ne paierez ni ne recevrez de financement pour cet intervalle. Les horaires de règlement varient selon les paires : vérifiez la page détaillée du contrat.
3. Quel est le taux de financement crypto normal ?
Sur les plateformes avec un cycle de huit heures, un taux d’environ 0,01 % par intervalle constitue le niveau de référence habituel lorsque les marchés sont calmes. Au 10/2026, le centre d’aide de WEEX indique que ses taux restent généralement dans une fourchette d’environ ±0,03 %, avec des variations plus importantes lorsque le positionnement est fortement déséquilibré.
4. L’effet de levier change-t-il le montant du financement que je paie ?
Pas directement. Les frais correspondent au taux de financement multiplié par la valeur de la position, laquelle dépend de la taille du contrat et du prix de référence, et non de l’effet de levier. L’effet de levier compte parce qu’un même montant de frais représente une part bien plus importante d’un solde de marge plus faible.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Résultats de PEP : PepsiCo dépasse les attentes au T3, abaisse ses prévisions en Amérique du Nord
Rallye du cours de PUMP : les rachats de Pump.fun peuvent-ils dépasser les déblocages mensuels ?
Compte à rebours de la mise à niveau Glamsterdam d’Ethereum : le cours de l’ETH peut-il s’envoler ?
Meilleure application crypto pour débutants : application d’échange, portefeuille ou les deux ? Comment choisir avant de télécharger
Trading de contrats à terme sur Ethereum : comment dimensionner les positions ETH et lire le PnL
Trading au comptant pour débutants : du dépôt à l'ordre, jusqu'à la détention
Macro Protocol (MTP) : statut de cotation et guide de vérification en toute sécurité
Nouvelles cryptos sur WEEX : comment vérifier les listings, les pages et les risques
SEI : la blockchain dédiée au trading et son token sur WEEX
Shiba Inu (SHIB) : points à vérifier avant de trader sur WEEX
RENDER : le token du Render Network et le trading sur WEEX
Qu’est-ce que FLOKI ? État du spot WEEX et des contrats à terme 1000FLOKI : vérifications et risques
Qu’est-ce que BONK ? Statut du spot WEEX et des futures 1000BONK, et vérifications des risques
Qu’est-ce que BRETT ? Statut du spot et des contrats à terme sur WEEX et vérifications des risques
Qu’est-ce que WIF (dogwifhat) ? Statut du marché au comptant et des contrats à terme sur WEEX, et vérifications des risques
Qu’est-ce que Bitway (BTW) ? Produit, tokenomics et cotation sur WEEX en janvier
Qu’est-ce que Genius Terminal (GENIUS) ? Produit, tokenomics et risques de trading
Connecter un bot de trading à l’API WEEX : la checklist des risques en 12 points
Comment tester une stratégie de trading sur le compte démo WEEX avant de passer en réel
Trading démo WEEX : compte d’entraînement de 50 000 USDT, règles et limites
Token LONGARC expliqué : mèmes d’actions sur Arc Chain, contrat et risques
Trading de futures Monero : le risque de liquidité que les guides ignorent
Taux de financement du Bitcoin avant la Fed : combien les positions longues paient-elles pour conserver du BTC ?
Stratégie de trading des futures HYPE : règles de taille autour des déverrouillages
Nike sort du S&P 100 : ce que signifie réellement ce plus bas de 12 ans pour l’action
Quelle plateforme crypto offre le plus grand choix d’actifs aux traders pakistanais ?
Action Micron (MU) : cours, perspectives et comment acheter (2026)
Action SanDisk (SNDK) : cours, perspectives et comment acheter (2026)
Fin des services de Bybit au Japon : chronologie complète et conséquences au 22/07/2026
Jeux Telegram rémunérateurs en 2026 : lesquels ont émis des tokens et que s’est-il passé après leur cotation ?
Résultats de PEP : PepsiCo dépasse les attentes au T3, abaisse ses prévisions en Amérique du Nord
Rallye du cours de PUMP : les rachats de Pump.fun peuvent-ils dépasser les déblocages mensuels ?
Compte à rebours de la mise à niveau Glamsterdam d’Ethereum : le cours de l’ETH peut-il s’envoler ?
Meilleure application crypto pour débutants : application d’échange, portefeuille ou les deux ? Comment choisir avant de télécharger
Trading de contrats à terme sur Ethereum : comment dimensionner les positions ETH et lire le PnL
Trading au comptant pour débutants : du dépôt à l'ordre, jusqu'à la détention


