
Trading de futures Monero : le risque de liquidité que les guides ignorent

 Notez-nous sur Google


Le trading de futures Monero fonctionne comme celui de tout autre contrat perpétuel : vous déposez une marge, prenez une position longue ou courte sur XMR, payez ou recevez des frais de financement et êtes liquidé si le marché évolue suffisamment contre vous. Cette partie est vraiment simple, et des dizaines de guides l’expliquent tous de la même façon. Ce qu’ils omettent, c’est le facteur qui change réellement le comportement du contrat. Plus de soixante-dix plateformes d’échange ont retiré Monero de leur cote depuis 2024, à commencer par Binance en février de cette année-là, et le paquet de mesures anti-blanchiment de l’UE devrait restreindre les monnaies renforçant l’anonymat sur les plateformes réglementées d’ici 2027. Le marché au comptant qui alimente le prix de l’indice de tout perpétuel XMR est moins liquide et plus fragmenté que le marché au comptant derrière BTC ou ETH — et des carnets d’ordres d’indice peu profonds produisent des mèches plus larges, des cascades plus rapides et des exécutions moins bonnes. Cet article explique où XMR s’échange encore, les conséquences des retraits de cote sur le contrat, comment lire le positionnement actuel et comment dimensionner et placer une transaction en conséquence.
XMR s’échangeait à 515,05 $ le 15/09/2026, en baisse de 3,08 % sur la journée, avec un volume au comptant sur 24 h de 130,99 M $ et une capitalisation boursière de 9,68 Md $, au rang 12 (CoinMarketCap). Sa fourchette sur 24 h allait de 503,61 $ à 534,82 $. Son plus haut historique de 798,91 $ a été atteint le 14/01/2026 — le cours actuel est environ 35 % en dessous, malgré une reprise d’environ 85 % depuis le creux du 06/02, proche de 278 $.
Que sont les futures Monero et où XMR s’échange-t-il encore ?
Un perpétuel XMR est un contrat qui suit le cours de Monero, sans échéance, avec une marge en USDT et un taux de financement payé entre les positions longues et courtes afin de maintenir le contrat ancré à un indice de référence. Vous ne prenez jamais livraison de XMR, ce qui explique précisément pourquoi ce produit a survécu là où les cotations au comptant ont disparu — un dérivé faisant référence à un cours relève d’un cadre réglementaire différent de la conservation d’un actif confidentiel.
Cette distinction explique la situation actuelle. L’accès au XMR au comptant sur les grandes plateformes réglementées s’est fortement réduit depuis 2024, l’activité se déplaçant vers des services d’échange sans conservation et des plateformes qui passent par des fournisseurs de liquidité agréés. L’accès aux produits dérivés a mieux résisté. Au 15/09/2026, WEEX propose des futures perpétuels XMR-USDT avec un effet de levier allant jusqu’à 100x.
Le modèle mental utile : le marché des dérivés XMR est désormais plus important par rapport à son marché au comptant qu’il ne l’était il y a trois ans, et cet écart ne signale pas une surchauffe spéculative. C’est un effet de la réglementation.
Pourquoi les retraits de cote changent le comportement des futures XMR
Le prix de référence d’un perpétuel est calculé à partir d’un indice composé des cours au comptant sur différentes plateformes de référence. Lorsque le nombre et la profondeur de ces plateformes diminuent, trois conséquences apparaissent, et aucune n’est mentionnée dans les guides classiques sur les futures XMR.
L’indice devient plus instable. Des carnets moins nombreux et moins profonds signifient qu’une seule grosse transaction au comptant fait davantage bouger l’indice que pour un actif très liquide. C’est le prix de référence qui déclenche votre liquidation : le bruit de l’indice devient donc du bruit de liquidation.
Les mèches s’étendent davantage avant que l’arbitrage ne ramène les cours. L’arbitrage entre perpétuel et marché au comptant nécessite des intervenants capables de négocier rapidement et à moindre coût des deux côtés. Chaque retrait de cote réduit une partie de cette capacité. En pratique, XMR peut afficher un cours inférieur de plusieurs pour cent au niveau de clôture de la bougie, et les ordres stop placés dans cette zone sont exécutés lors d’un mouvement qui n’a jamais vraiment eu lieu.
La disponibilité sur les plateformes constitue elle-même un risque de position. C’est le risque que les traders sous-estiment systématiquement. Une restriction européenne des monnaies renforçant l’anonymat sur les plateformes réglementées étant attendue d’ici 2027, l’ensemble des plateformes proposant des marchés XMR est une cible mouvante. Une position perpétuelle représente une créance sur le maintien du marché d’une plateforme donnée. Les annonces de retrait de cote s’accompagnent généralement d’un délai de clôture forcée, et une clôture forcée dans un carnet peu profond ne garantit pas une exécution que vous auriez choisie.
Rien de tout cela ne signifie qu’il ne faut pas trader XMR. Cela signifie que les conseils génériques — stop serré, fort effet de levier, renforcement à la baisse — sont moins adaptés à XMR qu’à BTC, et que les guides qui les donnent ne font pas cette distinction.
Lire l’intérêt ouvert et le financement de XMR avant de dimensionner sa position
Les données de positionnement sont ici plus utiles que les figures graphiques, car sur un marché peu liquide, le positionnement est le risque.
À la mi-09/2026, l’intérêt ouvert sur XMR avoisinait 255 M $ après avoir culminé près de 318 M $ plus tôt dans la semaine, jusqu’au 12/09, tandis que le financement est resté positif pendant plusieurs semaines — les positions longues payaient les positions courtes pour rester ouvertes. Comparez cela au volume au comptant sur 24 h de 130,99 M $ : environ deux dollars d’exposition à effet de levier ouverte pour chaque dollar de volume quotidien au comptant. C’est bien plus sain que le ratio de 24:1 observé sur certains perpétuels d’altcoins, mais le marché compte encore davantage de positions à clôturer que le carnet au comptant ne peut en absorber en une journée en cas de débouclage coordonné.
Voici l’indication qui compte : l’intérêt ouvert a baissé d’environ 20 % par rapport à son sommet hebdomadaire, tandis que le cours reculait de 565 $ vers 515 $. Une baisse de l’intérêt ouvert pendant le recul du cours signifie que les positions longues se ferment, et non que de nouvelles positions courtes s’ouvrent — c’est une purge, pas le début d’une nouvelle tendance baissière. Le financement durablement positif pendant cette purge indique que les positions longues restent encombrées même après le repli, une configuration qui peut entraîner une deuxième vague de baisse.
Sur le plan technique, le contexte est favorable. Une croix dorée s’est formée le 14/08/2026 lorsque les moyennes mobiles exponentielles à 50 et 200 jours se sont croisées, et un double creux confirmé à 291 $ a franchi sa ligne de cou à 447 $ — niveau qui compte désormais à la baisse. La résistance se situe au récent sommet de 565 $, puis à 600 $. Le secteur plus large de la confidentialité a atteint une capitalisation boursière d’environ 30,3 Md $ : XMR n’évolue donc pas seul.
Prix de --
Comment vendre Monero à découvert sans se faire sortir par une mèche
Vendre à découvert un actif où les positions longues sont encombrées alors que le financement est positif est intéressant sur le plan structurel — vous êtes rémunéré pour conserver la position — mais c’est aussi dans ces conditions que le risque lié à un carnet peu profond est le plus marqué, car les compressions de positions courtes sont violentes sur les marchés peu liquides.
- Vendez à découvert dans la hausse, pas pendant la purge. Le financement est déjà positif et l’intérêt ouvert a déjà reculé de 20 % par rapport à son sommet : la partie la plus facile du mouvement est passée. Une position courte prise près de la résistance de 565 $ a un niveau d’invalidation défini ; une position ouverte à 515 $ après la baisse n’en a pas.
- Placez le niveau d’invalidation au-dessus de la mèche, pas de la bougie. Le 15/09/2026, la fourchette de XMR sur 24 h allait de 503,61 $ à 534,82 $ — soit un écart de 6,2 % lors d’une journée ordinaire. Un stop placé à 3 % au-dessus du prix d’entrée se trouve dans le bruit quotidien normal.
- Déclenchez sur le prix de référence. Dans un carnet peu profond, une seule transaction peut fixer le dernier cours. Le prix de référence est la valeur lissée utilisée pour liquider le contrat, et constitue un déclencheur plus fiable.
- Définissez la sortie dès l’entrée. Le guide d’utilisation des ordres de prise de profit et de stop-loss de WEEX explique les ordres TP/SL au marché et à cours limité, le choix du prix de déclenchement, ainsi que les problèmes de glissement et d’exécution qui surviennent lors des pics de volatilité.
- Prenez des bénéfices partiels au niveau visé, pas au-delà. 447 $ est un niveau structurel, pas un chiffre rond. Réduire la position à ce niveau vaut mieux que de conserver jusqu’à 400 $ puis de rendre les gains lors d’une compression des positions courtes.
Dimensionner une position sur un actif à carnet peu profond comme XMR
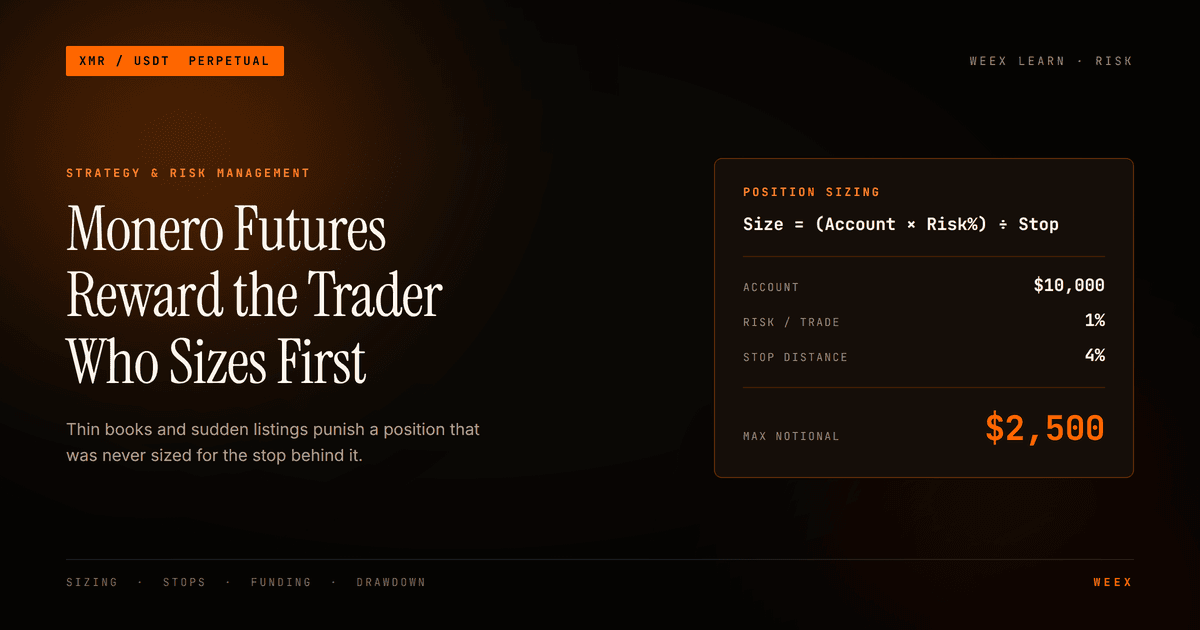
Les conseils génériques recommandent de risquer 1–2 % du capital par transaction. Le principe est juste, mais pas la donnée retenue, car le chiffre qui devrait guider le dimensionnement est la fourchette propre à l’actif, et non une règle empirique.
Faites le calcul à rebours. La fourchette quotidienne habituelle de XMR est actuellement d’environ 6 %, et l’écart entre le cours actuel de 515 $ et la ligne de cou à 447 $ est d’environ 13 %. Un stop qui respecte la structure doit donc se situer à environ 7–13 % du prix d’entrée, selon que vous tradez la fourchette ou le niveau. Si vous risquez 1,5 % d’un compte de 10 000 $ — soit 150 $ — et que votre stop se trouve à 10 %, la position représente 1500 $ de valeur notionnelle, ce qui nécessite 300 $ de marge avec un effet de levier de 5x. Pas 2000 $ avec un levier de 20x et un stop à 3 % : c’est cette configuration qui entraîne la liquidation.
Deux autres contraintes propres à XMR :
- Limitez l’effet de levier en deçà de celui proposé par la plateforme. Un maximum de 100x est une possibilité, pas une recommandation. Avec un levier de 100x, la liquidation survient à environ 1 % du prix d’entrée — dans le cadre d’une seule bougie de quinze minutes pour cet actif.
- Limitez la durée de détention pour ne pas être exposé trop longtemps au risque lié à la plateforme. Une position XMR à effet de levier conservée plusieurs mois revient aussi à parier pendant plusieurs mois que le marché restera coté là où vous l’avez ouverte. Le guide de gestion des risques de WEEX explique les principes de dimensionnement des positions, le mode de marge et les ordres déclencheurs qui permettent de gérer concrètement une courte durée de détention.
Les erreurs de la plupart des guides sur XMR
Ils traitent Monero comme du Bitcoin offrant une meilleure confidentialité, puis appliquent la stratégie du Bitcoin. La comparaison technologique est valable, mais pas celle de la structure du marché. Les perpétuels BTC reposent sur le marché au comptant le plus profond de l’écosystème crypto. Les perpétuels XMR reposent sur un marché au comptant que la réglementation réduit progressivement depuis deux ans, et d’autres restrictions sont prévues. Même instrument, mais qualité d’exécution, comportement des mèches et risque extrême sensiblement différents. Dimensionnez votre position en fonction du marché sur lequel vous vous trouvez réellement.
FAQ
1. Où peut-on encore trader les futures Monero ?
L’accès aux produits dérivés a mieux résisté que l’accès au marché au comptant pendant la vague de retraits de cote. Au 15/09/2026, WEEX propose des futures perpétuels XMR-USDT avec un effet de levier allant jusqu’à 100x. Comme un perpétuel fait référence à un cours sans nécessiter la conservation de l’actif, il est traité différemment d’une cotation au comptant — mais la disponibilité sur une plateforme peut toujours changer : vérifiez-la avant d’ouvrir une position.
2. Pourquoi tant de plateformes ont-elles retiré Monero de leur cote ?
Plus de soixante-dix plateformes ont retiré XMR depuis 2024, Binance ayant été la première en 02/2024, sous l’effet des règles anti-blanchiment visant les actifs renforçant l’anonymat. Le paquet de mesures anti-blanchiment de l’UE devrait restreindre ces actifs sur les plateformes réglementées d’ici 2027.
3. Comment vendre Monero à découvert avec effet de levier ?
Ouvrez une position courte sur un contrat perpétuel XMR, déposez une marge et placez un stop au-dessus de votre niveau d’invalidation. Pour XMR, la précaution particulière concerne le placement du stop : sa fourchette quotidienne habituelle était de 6,2 % le 15/09/2026, si bien qu’un stop situé à moins de 3 % se trouve dans le bruit normal du marché.
4. Que signifie un financement positif sur XMR ?
Les positions longues paient les positions courtes pour rester ouvertes, ce qui indique que les positions longues sont encombrées. Le financement est resté positif jusqu’au 09/2026, alors même que l’intérêt ouvert avait baissé d’environ 20 % par rapport à son sommet hebdomadaire proche de 318 M $ — une combinaison qui signifie généralement que les positions longues n’ont pas encore entièrement capitulé.
5. Le manque de liquidité du marché au comptant de XMR est-il une raison d’éviter ses futures ?
Pas à lui seul, mais il devrait modifier vos paramètres plutôt que vos convictions. Les carnets d’ordres d’indice peu profonds élargissent les mèches et dégradent les exécutions : une même opinion devrait donc se traduire par un effet de levier plus faible, des stops plus éloignés et une valeur notionnelle plus petite que pour un actif très liquide.
Avertissement sur les risques
Monero est volatil et les positions XMR à effet de levier peuvent entraîner une perte partielle ou totale de la marge. Les risques présentés ici dépassent le risque de marché ordinaire. La liquidité au comptant de XMR s’est progressivement fragmentée — plus de soixante-dix plateformes l’ont retiré de leur cote depuis 2024 — ce qui rend l’indice sous-jacent au perpétuel plus instable et permet au cours de faire une mèche de plusieurs pour cent au-delà de son niveau de clôture, déclenchant des stops et liquidant des positions lors de mouvements qui ne se maintiennent pas. Le risque lié aux plateformes est réel et asymétrique : une mesure réglementaire visant les actifs renforçant l’anonymat, notamment la restriction européenne attendue d’ici 2027, peut entraîner la fermeture d’un marché avec un délai de clôture forcée qui vous oblige à sortir sur un carnet peu profond, à un prix que vous n’avez pas choisi. Le financement étant durablement positif, les positions longues paient pour rester ouvertes et ce coût s’accumule sur plusieurs jours. Un effet de levier pouvant atteindre 100x place le niveau de liquidation à environ 1 % du prix d’entrée, bien à l’intérieur de la fourchette intrajournalière habituelle de XMR, autour de 6 %. Rien dans cet article ne constitue une recommandation d’acheter, de vendre ou de vendre à découvert XMR. Ne tradez qu’avec des fonds que vous pouvez vous permettre de perdre.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Taux de financement crypto : qui paie, combien ça coûte et ce que cela révèle
Résultats de PEP : PepsiCo dépasse les attentes au T3, abaisse ses prévisions en Amérique du Nord
Rallye du cours de PUMP : les rachats de Pump.fun peuvent-ils dépasser les déblocages mensuels ?
Compte à rebours de la mise à niveau Glamsterdam d’Ethereum : le cours de l’ETH peut-il s’envoler ?
Meilleure application crypto pour débutants : application d’échange, portefeuille ou les deux ? Comment choisir avant de télécharger
Trading de contrats à terme sur Ethereum : comment dimensionner les positions ETH et lire le PnL
Trading au comptant pour débutants : du dépôt à l'ordre, jusqu'à la détention
Macro Protocol (MTP) : statut de cotation et guide de vérification en toute sécurité
Nouvelles cryptos sur WEEX : comment vérifier les listings, les pages et les risques
SEI : la blockchain dédiée au trading et son token sur WEEX
Shiba Inu (SHIB) : points à vérifier avant de trader sur WEEX
RENDER : le token du Render Network et le trading sur WEEX
Qu’est-ce que FLOKI ? État du spot WEEX et des contrats à terme 1000FLOKI : vérifications et risques
Qu’est-ce que BONK ? Statut du spot WEEX et des futures 1000BONK, et vérifications des risques
Qu’est-ce que BRETT ? Statut du spot et des contrats à terme sur WEEX et vérifications des risques
Qu’est-ce que WIF (dogwifhat) ? Statut du marché au comptant et des contrats à terme sur WEEX, et vérifications des risques
Qu’est-ce que Bitway (BTW) ? Produit, tokenomics et cotation sur WEEX en janvier
Qu’est-ce que Genius Terminal (GENIUS) ? Produit, tokenomics et risques de trading
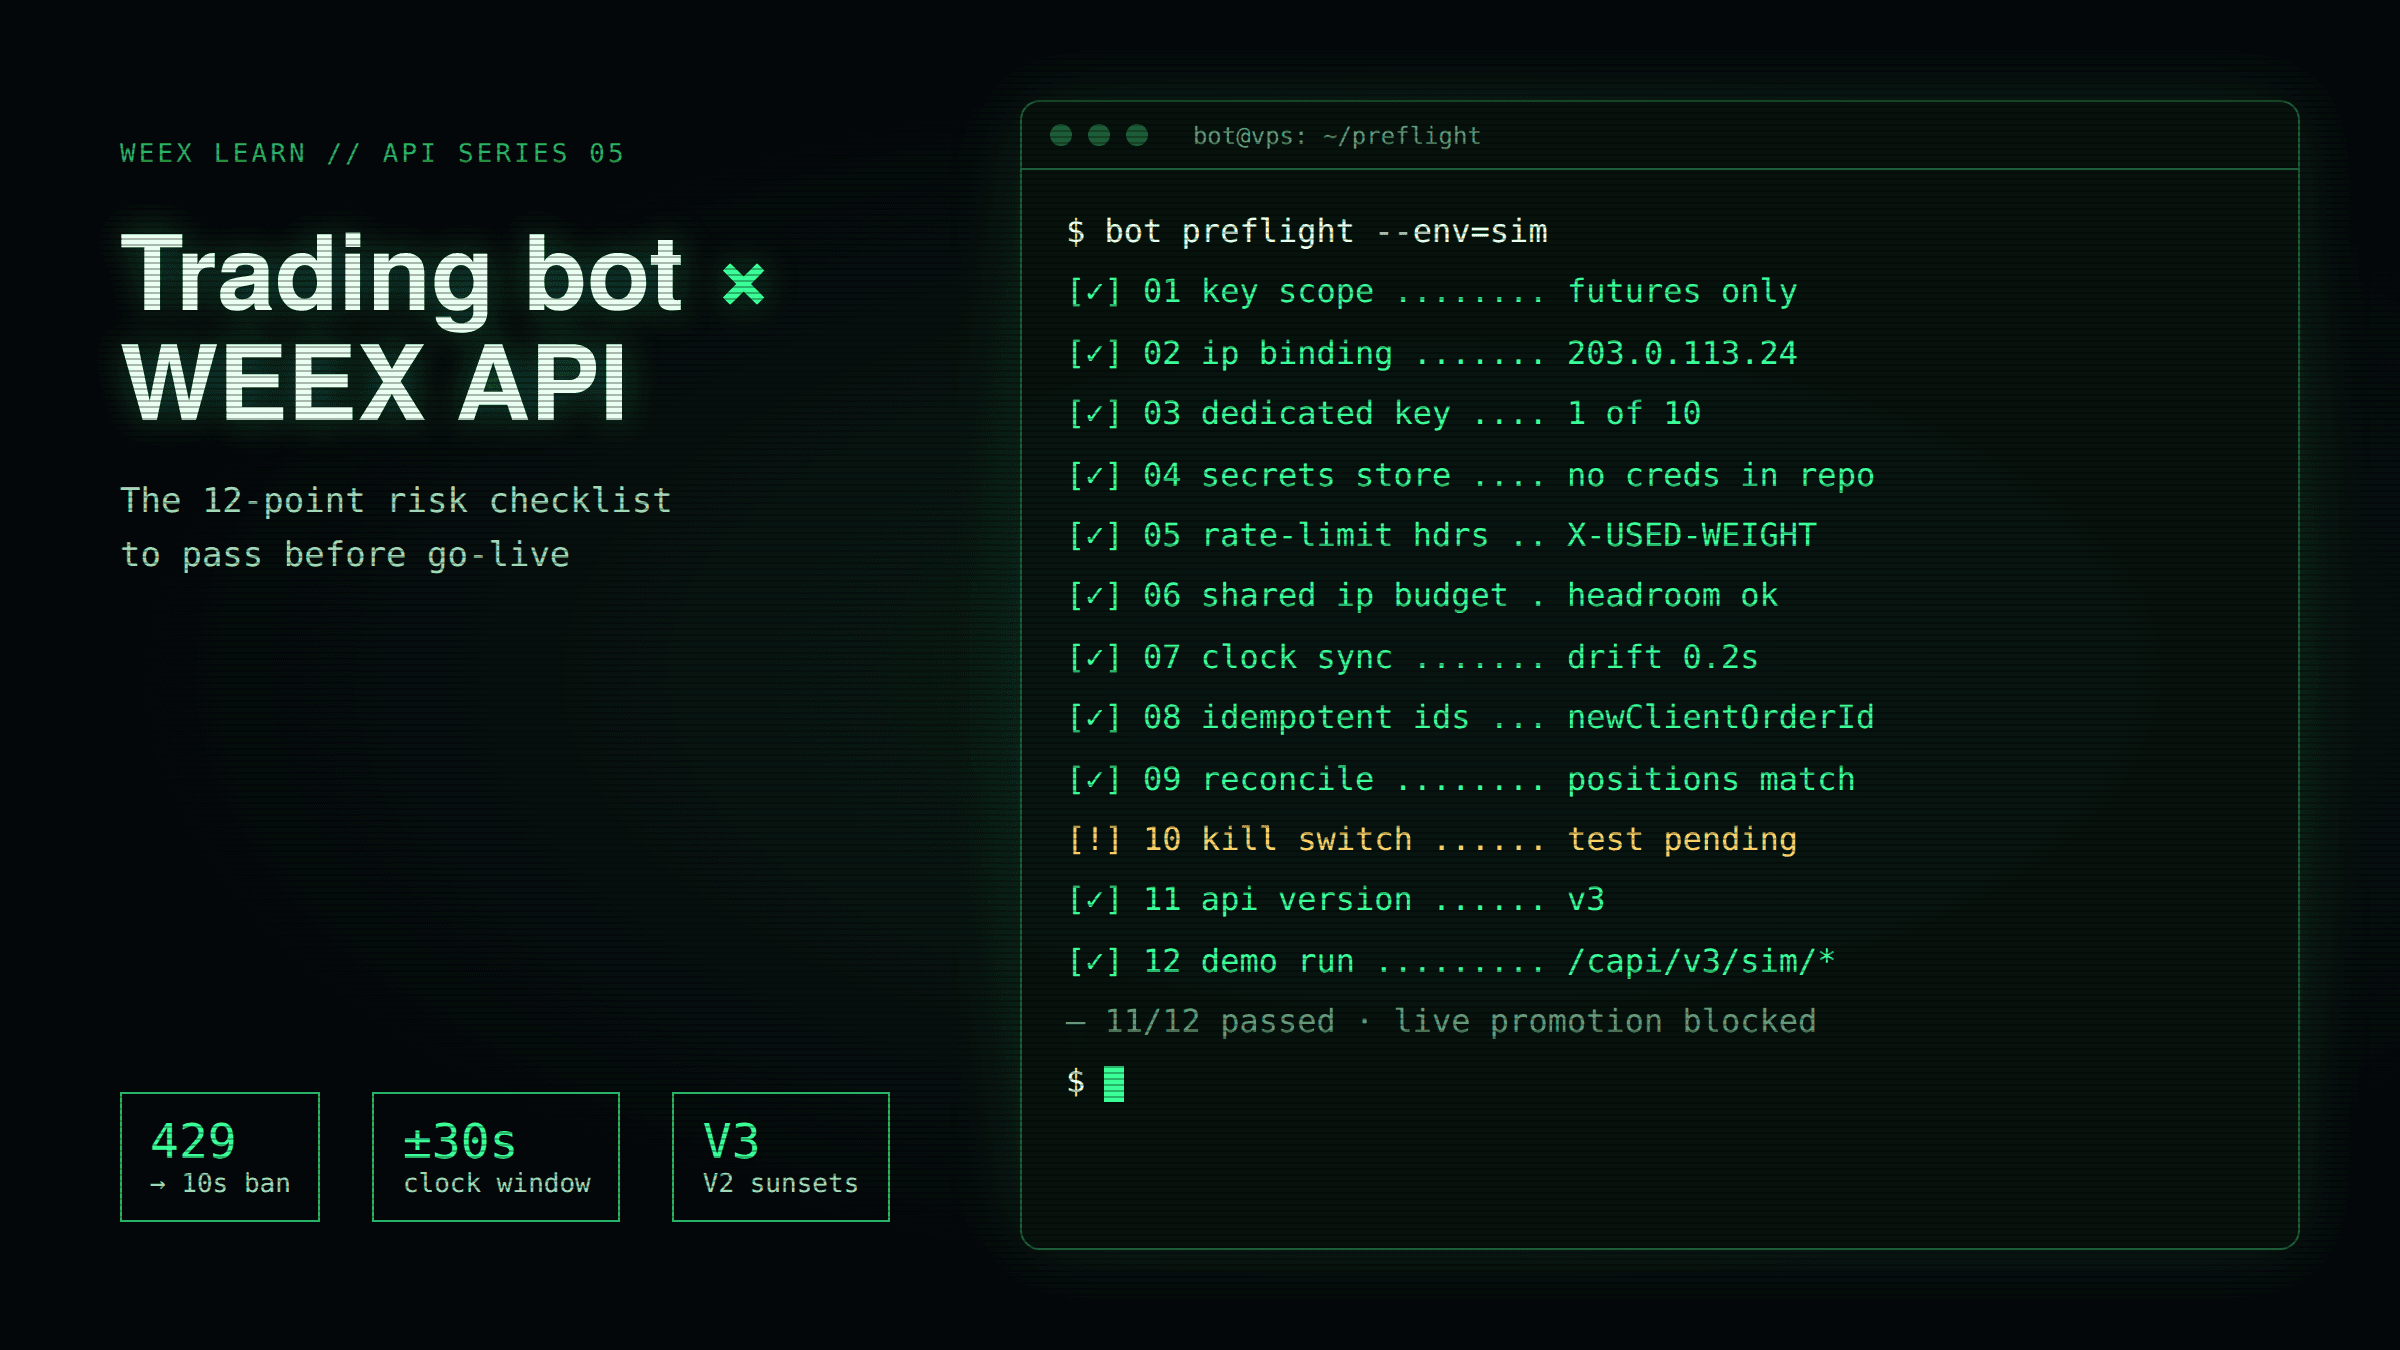
Connecter un bot de trading à l’API WEEX : la checklist des risques en 12 points
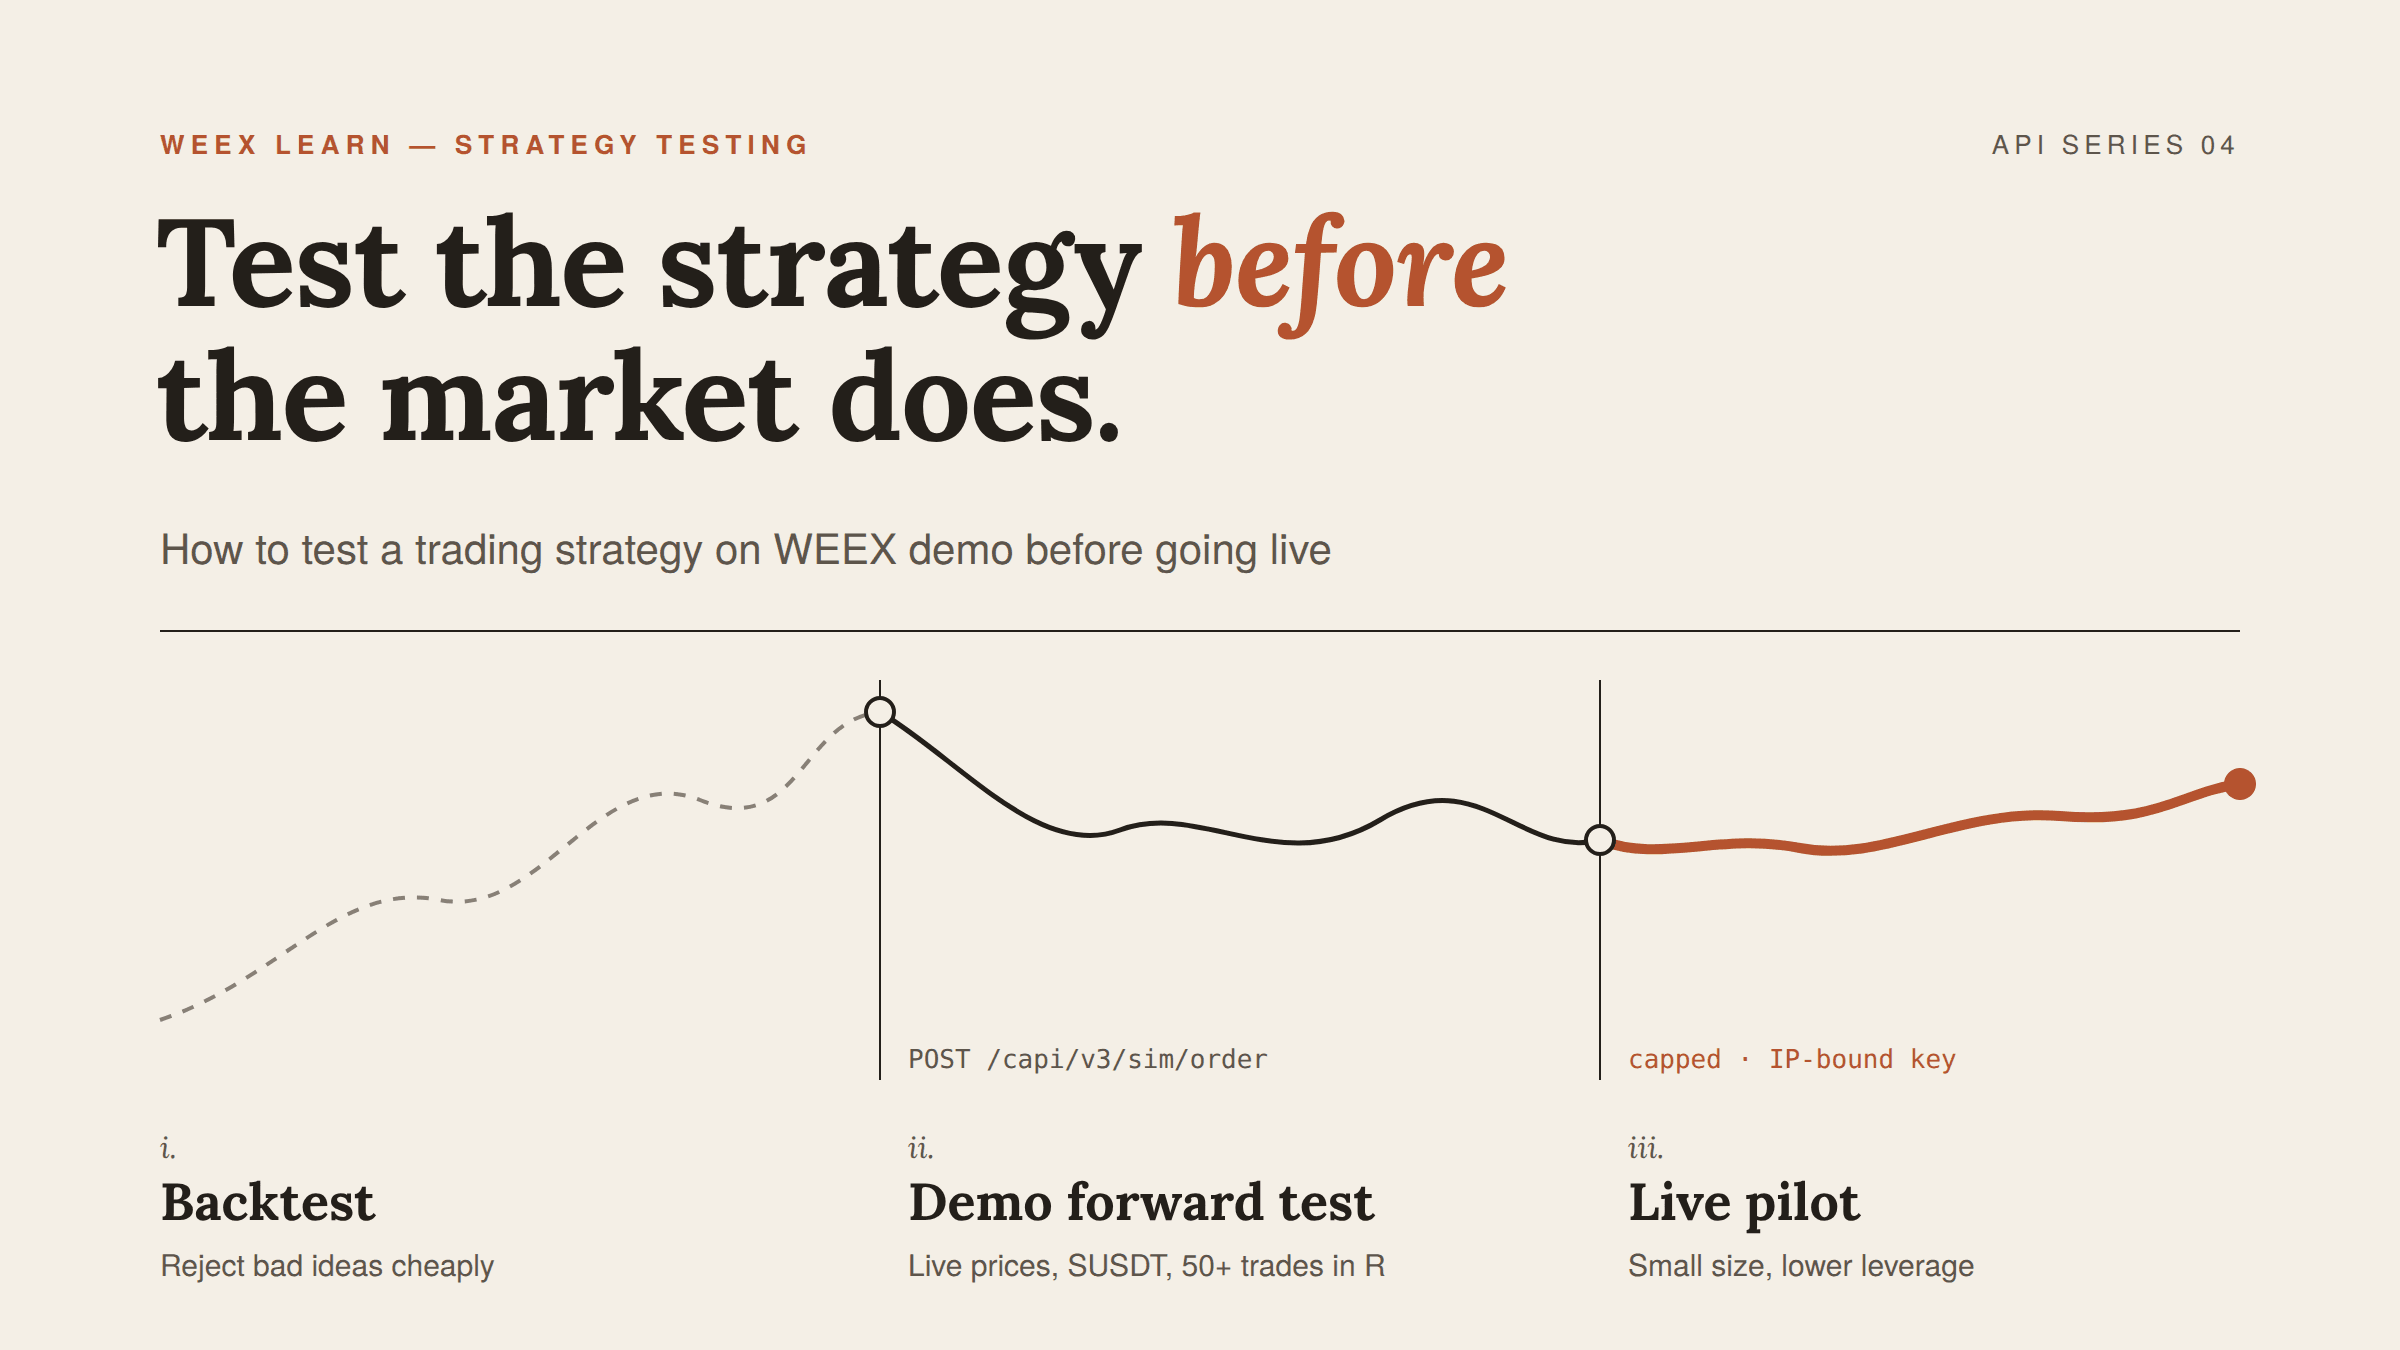
Comment tester une stratégie de trading sur le compte démo WEEX avant de passer en réel
Trading démo WEEX : compte d’entraînement de 50 000 USDT, règles et limites
Token LONGARC expliqué : mèmes d’actions sur Arc Chain, contrat et risques
Taux de financement du Bitcoin avant la Fed : combien les positions longues paient-elles pour conserver du BTC ?
Stratégie de trading des futures HYPE : règles de taille autour des déverrouillages
Nike sort du S&P 100 : ce que signifie réellement ce plus bas de 12 ans pour l’action
Quelle plateforme crypto offre le plus grand choix d’actifs aux traders pakistanais ?
Action Micron (MU) : cours, perspectives et comment acheter (2026)
Action SanDisk (SNDK) : cours, perspectives et comment acheter (2026)
Fin des services de Bybit au Japon : chronologie complète et conséquences au 22/07/2026
Jeux Telegram rémunérateurs en 2026 : lesquels ont émis des tokens et que s’est-il passé après leur cotation ?
Taux de financement crypto : qui paie, combien ça coûte et ce que cela révèle
Résultats de PEP : PepsiCo dépasse les attentes au T3, abaisse ses prévisions en Amérique du Nord
Rallye du cours de PUMP : les rachats de Pump.fun peuvent-ils dépasser les déblocages mensuels ?
Compte à rebours de la mise à niveau Glamsterdam d’Ethereum : le cours de l’ETH peut-il s’envoler ?
Meilleure application crypto pour débutants : application d’échange, portefeuille ou les deux ? Comment choisir avant de télécharger
Trading de contrats à terme sur Ethereum : comment dimensionner les positions ETH et lire le PnL


