
Tây Ban Nha cho biết tiền điện tử tự lưu trữ không cần báo cáo theo Mẫu 721

 Ưu tiên chúng tôi trên Google
Cơ quan thuế của Tây Ban Nha đã xác nhận rằng tiền điện tử được giữ trong ví tự lưu trữ không cần phải báo cáo theo Mẫu 721, miễn là chủ sở hữu giữ quyền kiểm soát các khóa riêng và tài sản không được giữ bởi một bên thứ ba nước ngoài.
- Tây Ban Nha cho biết tiền điện tử được giữ trong ví tự lưu trữ không thuộc Mẫu 721 khi người nộp thuế kiểm soát các khóa riêng của họ.
- Tài sản được giữ bởi bên thứ ba nước ngoài có thể yêu cầu báo cáo khi một bên thứ ba ngoài Tây Ban Nha bảo vệ các khóa.
- Ví nóng và ví lạnh nhận được sự đối xử giống nhau, với quyền sở hữu và kiểm soát thay vì loại ví xác định yêu cầu báo cáo.
- DAC8 vẫn có thể tạo ra hồ sơ báo cáo giao dịch khi tiền điện tử di chuyển giữa các nền tảng được quản lý và ví tự lưu trữ.
Cục Thuế Tổng quát của Tây Ban Nha đã nêu rõ cách xử lý trong cuộc tư vấn ràng buộc V0848 26, được phát hành vào ngày 21 tháng 4, trong khi hướng dẫn của Cơ quan Thuế Tây Ban Nha về Mẫu 721 cho biết yêu cầu báo cáo phụ thuộc vào ai kiểm soát và bảo vệ các khóa mã hóa riêng.
Theo các quy định, Mẫu 721 bao gồm các loại tiền ảo nằm ở nước ngoài khi chúng được giữ bởi các thực thể bảo vệ các khóa mã hóa riêng thay mặt cho khách hàng hoặc duy trì, lưu trữ và chuyển giao tài sản.
Nghĩa vụ báo cáo áp dụng cho các cá nhân và pháp nhân cư trú tại Tây Ban Nha, các cơ sở thường trú trong nước thuộc về những người hoặc thực thể không cư trú, và một số thực thể khác được bao phủ bởi Luật Thuế Tổng quát của Tây Ban Nha.
Những người là người thụ hưởng, người được ủy quyền hoặc có quyền xử lý đối với các tài sản tiền điện tử đủ điều kiện cũng có thể nằm trong quy tắc báo cáo. Các chủ sở hữu thực sự được bao phủ trong khuôn khổ khi các yêu cầu khác được đáp ứng.
Cơ quan Thuế Tây Ban Nha phân biệt giữa ví có người giữ và ví không có người giữ dựa trên việc quyền kiểm soát tài sản tiền điện tử hoặc các khóa vẫn thuộc về bên thứ ba hay thuộc về người dùng.
Việc một ví có kết nối với internet không phải là yếu tố quyết định. Ví nóng và ví lạnh có thể có các thiết lập kỹ thuật khác nhau, nhưng cách xử lý Mẫu 721 phụ thuộc vào quyền kiểm soát các khóa riêng.
Một người nộp thuế giữ quyền kiểm soát các khóa đó không sử dụng bên thứ ba để bảo vệ chúng cho mục đích yêu cầu báo cáo. Tiền điện tử được giữ theo cách đó do đó không được tính vào số dư được bao phủ bởi Mẫu 721.
Hướng dẫn có nghĩa là một ví phần cứng có thể không nằm trong yêu cầu Mẫu 721 khi người nộp thuế kiểm soát các khóa riêng của nó. Một ví nóng có thể nhận được sự đối xử giống nhau nếu nó vẫn tự lưu trữ.
Hai điều kiện xác định liệu tiền điện tử có thể vào phạm vi của Mẫu 721 hay không.
Đầu tiên, các loại tiền ảo phải được giữ bởi một người hoặc thực thể cung cấp dịch vụ bảo vệ các khóa mã hóa riêng cho bên thứ ba hoặc duy trì, lưu trữ và chuyển giao các loại tiền ảo.
Người giữ phải ở ngoài Tây Ban Nha hoặc là một thực thể cư trú nước ngoài mà không có cơ sở thường trú liên quan trong lãnh thổ Tây Ban Nha.
Chỉ sau khi yêu cầu giữ đầu tiên được đáp ứng, vị trí của nhà cung cấp dịch vụ mới trở nên có liên quan. Một số dư tiền điện tử không vào tính toán Mẫu 721 chỉ vì một mạng blockchain hoạt động quốc tế hoặc vì một ví có thể được truy cập bên ngoài Tây Ban Nha.
Sự phân biệt này đã được củng cố trong cuộc tư vấn DGT V0848 26, liên quan đến một cư dân Tây Ban Nha đã tạo ra một công ty trách nhiệm hữu hạn ở Mỹ vào năm 2025 để giữ tài sản tiền điện tử lâu dài.
Người nộp thuế là thành viên duy nhất của LLC và đã chuyển tiền điện tử từ một ví cá nhân sang công ty. DGT đã xem xét cách mà quyền lợi công ty nước ngoài và tiền điện tử nên được xử lý theo các quy tắc báo cáo tài sản nước ngoài của Tây Ban Nha.
Đối với phần tiền điện tử, cơ quan đã xem xét hai cách sắp xếp giữ.
Nếu tài sản được giữ thông qua việc tự quản lý và người nộp thuế lưu trữ các khóa riêng, bao gồm thông qua một thiết bị phần cứng vật lý, DGT cho biết các khoản nắm giữ sẽ không phải chịu yêu cầu báo cáo tiền tệ ảo nước ngoài. Cách xử lý tương tự áp dụng bất kể việc thiết lập có liên quan đến ví nóng hay ví lạnh.
Nếu một bên thứ ba nước ngoài bảo vệ các khóa riêng thay mặt cho người nộp thuế, tài sản có thể nằm trong mẫu 721 khi các điều kiện còn lại cho việc báo cáo được thỏa mãn.
Quản lý khóa riêng xác định cách xử lý mẫu 721
Các cơ quan Tây Ban Nha đã rút ra định nghĩa về việc giữ tài sản một phần từ khuôn khổ Thị trường Tài sản Tiền điện tử của Liên minh Châu Âu.
MiCA định nghĩa việc giữ và quản lý tài sản tiền điện tử thay mặt cho khách hàng là việc bảo quản hoặc kiểm soát tài sản tiền điện tử, hoặc các phương tiện truy cập vào chúng, thay mặt cho khách hàng. Các khóa mã hóa riêng có thể phục vụ như những phương tiện truy cập đó.
Sự phân biệt này tách biệt người dùng giữ khóa riêng của họ với khách hàng mà tài sản hoặc thông tin xác thực truy cập của họ được kiểm soát bởi một nhà cung cấp dịch vụ.
Việc giữ tài sản tiền điện tử có quy định đã trở thành một phần lớn hơn trong lĩnh vực tài chính của Tây Ban Nha. Vào tháng 6, tập đoàn ngân hàng Tây Ban Nha Cecabank đã ra mắt một nền tảng giữ tài sản có quy định sau khi nhận được sự cho phép cho việc giữ tài sản tiền điện tử, chuyển nhượng và tiếp nhận cũng như truyền đạt các đơn đặt hàng theo MiCA. Renta 4 Banco là một trong những tổ chức đầu tiên sử dụng cơ sở hạ tầng này.
Cecabank cung cấp cơ sở hạ tầng giữ tài sản và ngân hàng, trong khi Bit2Me xử lý các lĩnh vực bao gồm thực hiện giao dịch, thanh khoản và truy cập thị trường. Ngân hàng đã nhận được sự cho phép từ cơ quan quản lý chứng khoán của Tây Ban Nha, CNMV, và đã được đăng ký với Ngân hàng Tây Ban Nha như một nhà cung cấp dịch vụ tài sản tiền điện tử.
Việc giữ tài sản đã xuất hiện trong các dịch vụ tiền điện tử khác của Tây Ban Nha. Đơn vị điều tra Bit2Shield của Bit2Me, ra mắt vào tháng 9, sử dụng ví lạnh đa chữ ký để lưu trữ tài sản kỹ thuật số bị tịch thu trong các cuộc điều tra cho đến khi các cơ quan ra lệnh tiêu hủy chúng.
Tự quản lý vẫn có thể tạo ra các hồ sơ báo cáo khác
Việc không nằm trong mẫu 721 không có nghĩa là hoạt động liên quan đến ví tự quản lý nằm ngoài mọi khuôn khổ báo cáo tiền điện tử.
Chế độ báo cáo thuế DAC8 của Liên minh Châu Âu có hiệu lực từ ngày 1 tháng 1 năm 2026 và yêu cầu các nhà cung cấp dịch vụ tài sản tiền điện tử phải thu thập thông tin về người dùng và giao dịch phải báo cáo.
Theo các quy tắc thuế tiền điện tử DAC8 của EU, các nhà cung cấp dịch vụ có thể thu thập thông tin giao dịch khi tài sản được chuyển giữa các nền tảng có quy định và các địa chỉ bên ngoài, bao gồm cả ví tự quản lý. Nghĩa vụ báo cáo trong tình huống đó thuộc về nhà cung cấp được bao phủ bởi khuôn khổ và tách biệt với bài kiểm tra mẫu 721 của Tây Ban Nha cho các khoản nắm giữ tiền tệ ảo ở nước ngoài.
Mẫu 721 tự nó xem xét các số dư đủ điều kiện được giữ ở nước ngoài thông qua các bên giữ tài sản bên thứ ba. Cơ quan Thuế Tây Ban Nha cho biết rằng các loại tiền ảo được kiểm soát thông qua các khóa riêng của người nộp thuế không được bao gồm khi tính toán các số dư được bao phủ bởi tuyên bố tiền điện tử ở nước ngoài.
Nghĩa vụ nộp hồ sơ có thể mở rộng ra ngoài những người vẫn giữ tài sản đủ điều kiện vào ngày 31 tháng 12. Những người nộp thuế là chủ sở hữu, người thụ hưởng hoặc người được ủy quyền, hoặc bằng cách nào đó nắm giữ quyền xử lý trong suốt năm nhưng đã mất trạng thái đó trước khi kết thúc năm, có thể vẫn phải cung cấp thông tin tương ứng với ngày mà trạng thái của họ kết thúc.
Các tài sản không hoạt động có thể được yêu cầu báo cáo khi chúng nằm trong các thực thể được bao phủ bởi Điều 35.4 của Luật Thuế Chung Tây Ban Nha, trong khi những người thừa kế và người nhận di sản trở thành đối tượng của nghĩa vụ báo cáo liên quan một khi một di sản đã được chấp nhận một cách rõ ràng hoặc ngầm.
Giá --
Nội dung này chỉ được đưa ra nhằm mục đích cung cấp thông tin chung, không phải là lời khuyên về tài chính, đầu tư, pháp lý hoặc thuế. Mọi sự kiện, phần thưởng, ưu đãi trực tuyến hoặc thông tin liên quan được đề cập trong nội dung này không được xem là khuyến nghị, chào mời hoặc lời mời mua, bán, giao dịch hoặc thực hiện bất kỳ hoạt động nào khác liên quan đến tài sản crypto. Tài sản crypto có độ biến động cao và có thể dẫn đến thua lỗ.Tính khả dụng của các dịch vụ, sản phẩm và sự kiện liên quan của WEEX có thể khác nhau tùy theo khu vực. Bạn có trách nhiệm bảo đảm việc tham gia của mình tuân thủ các luật và quy định hiện hành tại địa phương.
Bạn cũng có thể thích

MERGE Madrid 2026: Crypto thể chế đã có mặt tại Madrid

Tại sao 22 gã khổng lồ trị giá hàng trăm tỷ từ chối bị "đưa vào mã hóa"?

Rayls, kết nối tài chính truyền thống và tài chính phi tập trung

Giao dịch 24/7 có phải là nhu cầu thiết yếu? Phân tích nhịp độ giao dịch thực tế của hợp đồng vĩnh viễn RWA

Cuộc tấn công mạng GMO tại Nhật Bản: các tài khoản giao dịch bị tàn phá, GMO Coin cho biết không bị ảnh hưởng

Dự đoán tiêu cực về các nhà cung cấp đám mây mới, âm mưu lớn của Musk

Báo cáo lợi nhuận Google ngày 28/10: Quyết định của Fed có làm cổ phiếu GOOGL biến động?

Sự kiện giảm đòn bẩy trên thị trường tiền mã hóa là gì? Thanh lý bắt buộc và ADL
Tìm hiểu về sự kiện giảm đòn bẩy trên thị trường tiền mã hóa: thanh lý bắt buộc và ADL, mức giảm hợp đồng mở dễ gây hiểu nhầm, rủi ro phòng hộ và những điều cần kiểm tra trước khi giao dịch.

Tuần tới: 4 thời điểm quan trọng cho thị trường tiền điện tử

Thị trường dự đoán có thực sự mang lại giá trị? – Tiger Research

Ai đang nắm giữ cổ phiếu token hóa? Số lượng nhà đầu tư nhỏ lẻ rất lớn, nhưng tài sản lại tập trung cao độ
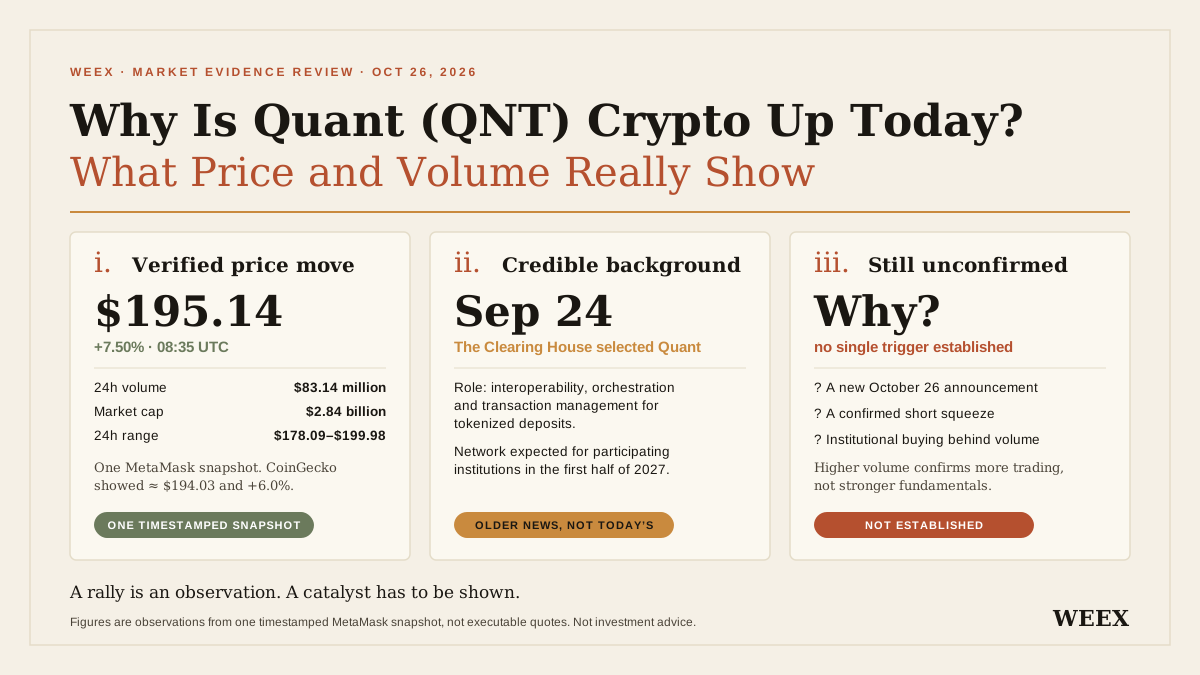
Vì sao tiền mã hóa Quant (QNT) tăng giá hôm nay? Giá và khối lượng giao dịch thực sự cho thấy điều gì
Vì sao Quant (QNT) tăng giá hôm nay? Xem xét bằng chứng về giá và khối lượng giao dịch, mốc thời gian hợp tác ngân hàng, giả định về nhu cầu token và các rủi ro trước khi giao dịch.

Trenching trong crypto là gì? Tiếng lóng giao dịch, rủi ro token và chi phí thoát lệnh
Trenching trong crypto là gì? Tìm hiểu tiếng lóng, cách kiểm tra token, rủi ro thanh khoản và lý do token tăng giá vẫn có thể khiến bạn thua lỗ sau khi trừ chi phí giao dịch.

Flash Loan Đạt Được Hai Ghế Quản Trị, X100 Bị Đánh Cắp Có Gì Đáng Rút Kinh Nghiệm?

Luật hoàn tiền cho kiosk tiền mã hóa tại Bắc Carolina: Ai đủ điều kiện và áp dụng khi nào?
Tìm hiểu luật hoàn tiền cho kiosk tiền mã hóa tại Bắc Carolina: ngày bắt đầu 01/2027, ai đủ điều kiện, hạn báo cáo và giấy tờ nạn nhân nên lưu giữ.

AI làm giảm chi phí tìm lỗ hổng, ngành công nghiệp tiền điện tử chia thành hai phái để ứng phó
Ethereum: Glamsterdam bị hoãn sau khi phát hiện rủi ro trên 13 hợp đồng

Ai đang kiếm tiền từ đồng đô la kỹ thuật số? Phân chia lợi nhuận giữa các nhà phát hành stablecoin, nhà phân phối và nhà cung cấp dịch vụ thanh toán
Pump.fun: Tại sao lợi nhuận hiển thị có thể đánh lừa những người theo dõi giao dịch sao chép

Cảm xúc về altcoin phân hóa, cá voi hoạt động như thế nào trong bối cảnh thị trường hoảng loạn

ECB cho biết euro kỹ thuật số sẽ giúp châu Âu kiểm soát hệ thống thanh toán của mình

IOSG: KBW và TOKEN2049, sau 2049, ai còn xây dựng trong thời kỳ suy thoái tiền điện tử?

Cộng đồng Monero ủng hộ đề xuất 45 XMR cho phát triển cốt lõi

Rủi ro toàn cầu gia tăng: Trump đe dọa kép, cảnh báo nợ trong trí tuệ nhân tạo

Thời gian công bố quy định mới của SEC về Crypto đã kết thúc, còn bao xa đến "ICO hợp pháp"?

HSBC bắt đầu triển khai stablecoin RedCoin gắn với đô la Hồng Kông trên PayMe, mở rộng tới hơn 3,3 triệu người dùng và 100.000 cửa hàng

[Cuộc tranh luận về Bitcoin 0 đô la②] "0 đô la là phóng đại"... Lý do Phố Wall phản bác
Canada đề xuất rút tiền stablecoin trực tiếp cho các nhà đầu tư nhỏ với mức phí tối đa 1%

[ETHletter] Meritz Securities xem xét token hóa chứng khoán Hàn Quốc dựa trên OP Stack

Memecoin LIBRA: không có tội đối với Javier Milei, tòa án Argentina không thấy có gian lận
MERGE Madrid 2026: Crypto thể chế đã có mặt tại Madrid
Tại sao 22 gã khổng lồ trị giá hàng trăm tỷ từ chối bị "đưa vào mã hóa"?
Rayls, kết nối tài chính truyền thống và tài chính phi tập trung
Giao dịch 24/7 có phải là nhu cầu thiết yếu? Phân tích nhịp độ giao dịch thực tế của hợp đồng vĩnh viễn RWA
Cuộc tấn công mạng GMO tại Nhật Bản: các tài khoản giao dịch bị tàn phá, GMO Coin cho biết không bị ảnh hưởng
Dự đoán tiêu cực về các nhà cung cấp đám mây mới, âm mưu lớn của Musk


