
Le levier des actions américaines est-il à bout de souffle ? Wall Street « a épuisé son bilan »

 Notez-nous sur Google


Derrière cette « magie comptable » se cache une prise de risque systémique alimentée par les profits élevés des courtiers en gros, et la prochaine prise de conscience situationnelle pourrait déjà être en route.
Rédaction : Zhao Ying, Wall Street Journal
Lorsque le contrôle interne atteint sa limite, la réponse de Wall Street n'est pas de freiner, mais de déplacer les poteaux de but.
Selon un rapport récent de Bloomberg, Barclays a atteint plus tôt cette année la limite de financement pour ses clients hedge funds en Asie lors de la frénésie des actions AI, et a donc emprunté une partie de son quota de capital de la salle de trading des taux d'intérêt macroéconomiques à son activité de courtage en gros pour maintenir l'expansion des prêts aux clients hedge funds asiatiques. Pendant ce temps, plusieurs traders de banques, dont Goldman Sachs, ont commencé à faire pression sur leurs clients hedge funds pour qu'ils conservent davantage de positions courtes - cette opération a compressé l'occupation du bilan sur le papier, mais n'a pas réellement réduit le niveau global de levier sur le marché.
Le directeur financier de Goldman Sachs, Denis Coleman, a déclaré plus tôt ce mois-ci que la demande de financement des actions continuait de dépasser la capacité disponible dans l'industrie, permettant à Goldman de « déployer des ressources de manière sélective ». Les données de courtage en gros de Goldman montrent qu'au 18 octobre, le ratio de levier net des hedge funds longs et courts américains a diminué de 3,2 points de pourcentage pour atteindre 43,7 %, un niveau le plus bas en cinq ans - mais cette baisse provient presque entièrement de l'augmentation des positions courtes, et non de la réduction des positions longues. Depuis le 31 juillet, le levier long n'a diminué que de 0,5 point de pourcentage pour atteindre 128,8 %, tandis que le levier court a augmenté de 8,0 points de pourcentage pour atteindre 85,1 %, un niveau record en cinq ans, le levier total étant d'environ 214 %, en hausse par rapport à la période précédente.
Barclays « déplace les poteaux de but » : enchères internes contournent les limites de contrôle des risques
Selon Bloomberg, les dirigeants de Barclays espéraient élargir le financement pour leurs clients hedge funds asiatiques plus tôt cette année afin de profiter de la montée rapide des actions AI en Asie. Cependant, la banque avait atteint sa limite de financement interne. La solution était que la salle de trading des taux d'intérêt macroéconomiques, par le biais d'un mécanisme d'enchères internes, transfère une partie de son quota de capital à l'activité de courtage en gros, qui est gérée par le département des marchés mondiaux dirigé par Adeel Khan.
Barclays a déclaré officiellement que la banque « déploie dynamiquement son bilan d'investissement bancaire tout en maintenant un contrôle strict des risques et des rendements ». Cependant, selon des sources citées par Bloomberg, ce « contrôle strict » n'a réellement pris effet qu'après avoir atteint la limite, et la réponse a été de redéfinir la limite elle-même.
Il est à noter que la Banque d'Angleterre a commencé à examiner ce secteur de marché en juillet, lorsque des fissures sont apparues dans le trading AI, et a clairement focalisé son attention en septembre sur le financement des actions asiatiques par les courtiers en gros de Londres.
Une ironie : avoir refusé le « gourou des actions AI », mais avoir poussé le quota à l'extrême
Le détail le plus ironique de cet événement est que Barclays avait précédemment refusé d'accepter le hedge fund Situational Awareness comme client, invoquant le risque de concentration dans le secteur AI - une décision qui s'est avérée correcte par la suite.
Situational Awareness, fondé par Leopold Aschenbrenner, fonctionne avec un levier d'environ 4 fois grâce à des swaps de rendement total, principalement en établissant des positions longues sur les infrastructures AI et des positions courtes sur les actions de logiciels via Goldman Sachs. En juillet de cette année, lors de la correction du secteur AI, des notifications d'appel de marge ont afflué, et le fonds a été contraint de vendre toutes ses positions publiques à environ 10 % de décote à Fortress Investment, dirigé par Ken Griffin, le fonds passant de 45 milliards de dollars à environ 10 milliards de dollars en quelques jours.
Cependant, bien que Barclays ait réussi à éviter cet événement de liquidation le plus marquant de l'année, elle a néanmoins poussé le quota de financement pour les hedge funds asiatiques à l'extrême, devant même emprunter du capital à d'autres salles de trading. Cela montre que l'effondrement de Situational Awareness n'est qu'un symptôme frappant d'un problème systémique où le marché parie collectivement sur le même thème AI à travers quelques bilans de courtiers, et non la cause.
L'industrie sous pression : Goldman Sachs et UBS reconnaissent que le financement est saturé
Barclays n'est pas un cas isolé. Selon Bloomberg, le CFO de Goldman, Denis Coleman, a déclaré plus tôt ce mois-ci que la demande de financement des actions continuait de dépasser la capacité disponible dans l'industrie ; en juillet, il avait déclaré qu'il y avait une « demande bien supérieure à la taille que nous sommes prêts à accepter » dans le domaine du courtage en gros et du financement des revenus fixes. Le CFO d'UBS, Todd Tuckner, a également déclaré en juillet que l'utilisation du bilan des actions de la banque dans le courtage en gros devenait « plus modérée ».
Le stratège de Bloomberg, Simon White, avait déjà lancé un avertissement en juin, signalant que les taux de financement des contrats à terme avaient grimpé en flèche en raison d'une demande accrue pour les swaps de rendement total, et que l'exposition au levier fournie par les courtiers via les contrats à terme et les swaps de rendement total avait atteint des niveaux record, les stocks d'actions atteignant un sommet de 223 milliards de dollars, « les bilans des courtiers pourraient faire face à un goulot d'étranglement d'approvisionnement en raison des contraintes réglementaires ». Les opérations ultérieures de Barclays sont une confirmation directe de ce « goulot d'étranglement d'approvisionnement ».
Prix de --
Le tour de passe-passe de « renforcer les positions courtes » : le levier total augmente au lieu de diminuer
Lorsque l'espace du bilan est épuisé, la « solution » proposée par Wall Street est de faire en sorte que les clients renforcent leurs positions courtes. Selon Bloomberg, les traders de Barclays et de Goldman Sachs collaborent avec leurs clients hedge funds pour encourager ces derniers à conserver davantage de positions courtes afin de réduire l'occupation du bilan sur le papier des courtiers en gros - les fonds provenant des positions courtes peuvent être utilisés en interne pour financer les positions longues.
Cependant, les données de courtage en gros de Goldman révèlent la véritable nature de cette opération. Lee Coppersmith de Goldman a noté dans son rapport hebdomadaire du 18 octobre que la baisse du levier net depuis la fin juillet « provient presque entièrement de l'augmentation des positions courtes, et non de la réduction des positions longues ». Le levier long n'a diminué que légèrement de 0,5 point de pourcentage pour atteindre 128,8 %, tandis que le levier court a fortement augmenté de 8,0 points de pourcentage pour atteindre 85,1 %, atteignant le centile 100 des cinq dernières années, le levier total étant d'environ 214 %, en hausse après l'effondrement de Situational Awareness.
Le trader de la salle de trading d'UBS, Torsten Sippel, a également noté dans son rapport hebdomadaire du 18 octobre que le mouvement du marché la semaine dernière « ressemblait à une réinitialisation des positions, et non à un déchargement complet des actions, très similaire à la désendettement provoqué par Situational Awareness il y a quelques mois », et a averti que, dans un contexte où l'exposition nette des hedge funds est tombée au 30e centile des cinq dernières années et que le levier total reste au-dessus du 90e centile, « si la pression sur les bénéfices se poursuit, le portefeuille pourrait faire face à une vulnérabilité à un désendettement supplémentaire ».
Coppersmith a également admis que si la pression sur les performances se poursuivait, « il existe effectivement un espace pour désendetter davantage en vendant des positions longues et en couvrant des positions courtes ». Un levier total de 214 % signifie qu'une fois que les positions longues et courtes se déplacent simultanément dans des directions opposées - comme cela s'est produit en juillet lorsque les actions d'infrastructure AI ont chuté et que les actions de logiciels ont rebondi - le prétendu « hedge » échouera rapidement.
Des rendements élevés alimentent la prise de risque : le courtage en gros devient le moteur des revenus
Pourquoi faire tant d'efforts pour contourner les limites ? La réponse réside dans les bénéfices. Selon Bloomberg, Barclays devrait annoncer environ 865 millions de livres sterling (environ 1,2 milliard de dollars) de revenus pour le troisième trimestre ce jeudi, ce qui constituerait la meilleure performance du troisième trimestre de la banque depuis 2009, l'année suivant l'acquisition des activités nord-américaines de Lehman Brothers.
L'activité de courtage en gros est le principal moteur des revenus boursiers de Wall Street cette année, et la volatilité du marché, qui a propulsé les revenus des transactions, est en grande partie le résultat du levier fourni par les courtiers en gros. Cela a créé un cercle auto-renforçant : les banques prêtent aux fonds, les fonds font monter les prix des actions AI, la volatilité AI génère des revenus de transactions, et ces revenus fournissent plus d'espace de bilan pour l'activité de courtage en gros - jusqu'à ce que ce cycle s'inverse.
Actuellement, la Banque d'Angleterre examine le livre des actions asiatiques des courtiers en gros de Londres, et UBS a qualifié la tendance au désendettement de la semaine dernière de répétition de l'effondrement de Situational Awareness, tandis que le levier total reste proche de niveaux historiques élevés.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Ansem voit des opportunités dans les transactions spéculatives

NeoSoul intègre predict.fun pour réaliser des transactions automatiques par IA

Au-delà des marchés de prévision : Comment déterminer si le Bitcoin va augmenter ou diminuer ?

Les crises ont guidé l'évolution des contrats à terme perpétuels en crypto

Les revenus quotidiens de Papertrade tombent à 178 000 dollars, baisse de l'activité de trading des utilisateurs

La nouvelle memecoin KIMCHI atteint une valorisation de 40 millions de dollars

Probly conclut TOKEN2049 Singapour et WHALE3RA, renforçant sa présence sur les marchés de prédiction en chaîne

Le Dr Profit avertit d'un événement de liquidation très important pour Monero (XMR)

UniSat et Utexo collaborent pour intégrer USDT dans l'écosystème Bitcoin

Decibel lance l'Aptos Encrypted Mempool pour protéger les traders contre le MEV

Un retour en 2008 ? Les CDS de nouveau au centre des préoccupations du marché

Pourquoi les plateformes de crypto-monnaie veulent devenir votre application d'argent quotidien

L'argent ici : ce que changent les nouvelles règles de travail avec les cryptomonnaies

Worldcoin (WLD) progresse de 10 % : qu’est-ce que World ID pour la banque et la finance, et est-ce à l’origine de cette hausse ?
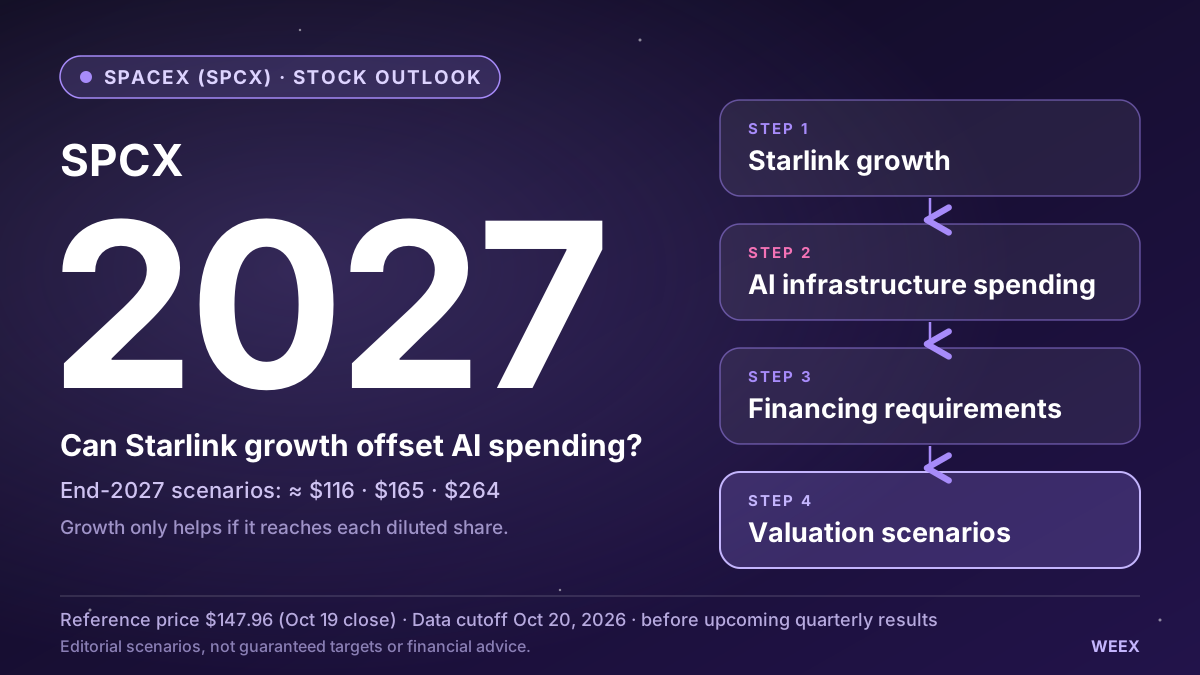
Prévision du cours de l’action SpaceX (SPCX) en 2027 : la croissance de Starlink peut-elle compenser les dépenses liées à l’IA ?
Prévision du cours de l’action SpaceX pour 2027 : évaluez la croissance de Starlink, les dépenses liées à l’IA, la compression de la valorisation et la dilution à l’aide de scénarios de cours transparents.
Mr&强 : L'Agent IA soutient le trading de contrats WEEX

Bitcoin à 100000 dollars en 2026 : Bitwise reste optimiste malgré l'inflation

Prévision du prix de XRP (XRP) : la cible de 750 $ de BarriC peut-elle passer le test de la capitalisation boursière ?
Prévision du prix de XRP : examinez la cible de 750 $ de BarriC, le calcul de la capitalisation boursière, les scénarios du prochain marché haussier, la demande de tokens et les facteurs susceptibles de soutenir un retour à 5 $.

Musk affirme qu’il donnera « une de ses actions SpaceX à chaque enfant aux États-Unis » : ce que dit son message et ce qui reste flou
Elon Musk a déclaré le 19/10/2026 qu’il donnerait l’an prochain une de ses actions SpaceX à chaque enfant aux États-Unis. Son message ne précise ni les modalités de remise, ni les critères d’éligibilité, ni les actions concernées. Selon les estimations, le coût avoisinerait 10 Md $ aux cours récents de SPCX, et le lien avec les Trump Accounts n’est pas confirmé.
Ansem : Papertrade pourrait transformer le marché de la spéculation à fort levier
L’offensive de Chainlink sur la tokenisation au Japon : quelle suite pour LINK ?
Découvrez le partenariat de Chainlink avec Pacific Meta au Japon, le rôle de CCIP et d’ACE dans la tokenisation, et les conséquences possibles de l’adoption pour la demande et le cours de LINK.

Bitget restreint les utilisateurs en Russie et en Biélorussie selon de nouvelles règles

Ansem : HYPE et ZEC, des tendances indépendantes qui pourraient changer la logique d'investissement dans les altcoins

Le coût caché de la couverture contre l'inflation du Bitcoin, aggravé par l'effet de levier
Jump Trading fournit des services de market-making pour les contrats à terme sur la puissance de calcul des bourses telles que le CME

Shield Swap s'associe à Flowdesk pour des solutions de trading confidentielles

Park Se-yong, co-fondateur de Fomo : "Une époque où tous les actifs seront échangés sur une seule application arrive"

Bitcoin en direct ou via un ETP sur compte-titres : que choisir ?
Que signifient les nouvelles caractéristiques de la Tesla Roadster pour l’action Tesla (TSLA) ?
Découvrez les caractéristiques de la nouvelle Tesla Roadster, les paiements de réservation et le plan de production pour 2028, ainsi que les conséquences possibles de sa présentation pour l’action Tesla et ses bénéfices futurs.
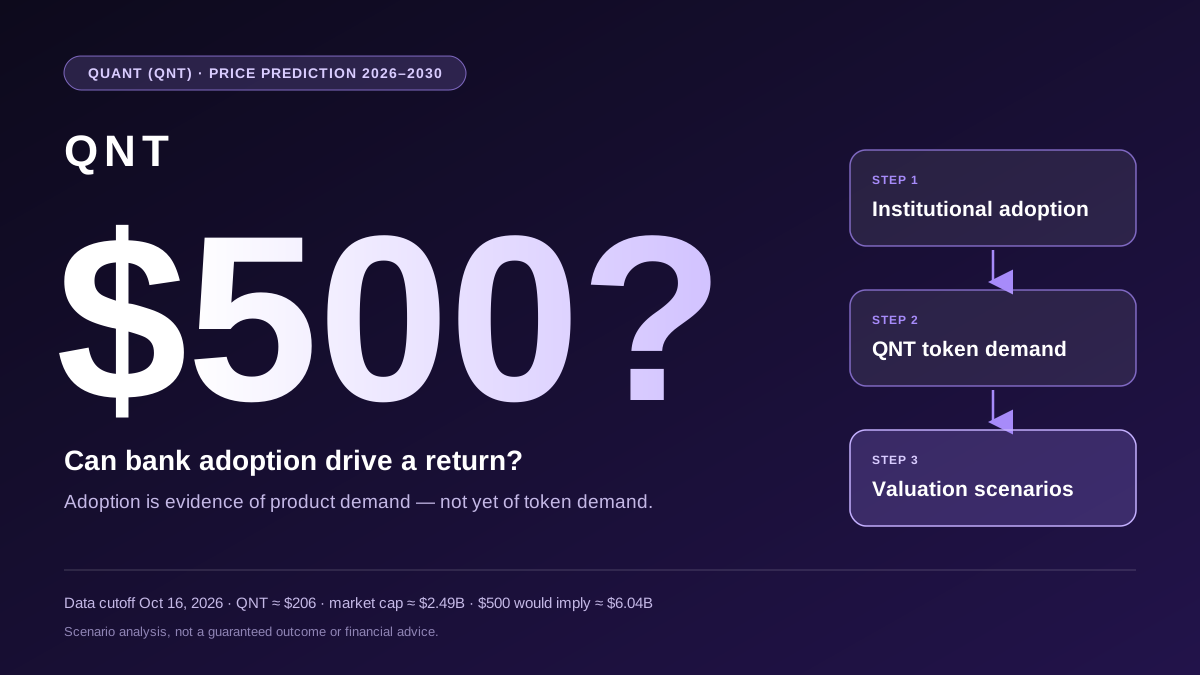
Prévision du cours de Quant (QNT) 2026–2030 : l’adoption bancaire peut-elle provoquer un retour à 500 $ ?
Ansem voit des opportunités dans les transactions spéculatives
NeoSoul intègre predict.fun pour réaliser des transactions automatiques par IA
Au-delà des marchés de prévision : Comment déterminer si le Bitcoin va augmenter ou diminuer ?
Les crises ont guidé l'évolution des contrats à terme perpétuels en crypto
Les revenus quotidiens de Papertrade tombent à 178 000 dollars, baisse de l'activité de trading des utilisateurs
La nouvelle memecoin KIMCHI atteint une valorisation de 40 millions de dollars


