
Qui est David Ellison ? La stratégie de Skydance, la consolidation des médias et la thèse d’investissement

 Notez-nous sur Google


David Ellison est le fondateur de Skydance Media, ainsi que le président-directeur général à la tête du groupe de divertissement nouvellement nommé Skydance. Son importance dépasse désormais largement la production cinématographique : après la fusion de Skydance avec Paramount en 2025 et la finalisation, le 06/10/2026, de l’acquisition de Warner Bros. Discovery par Paramount, Ellison supervise un vaste portefeuille de studios, de plateformes de streaming, de chaînes de télévision et de grandes franchises de divertissement.
La question d’investissement importante n’est pas de savoir si David Ellison a réuni des actifs célèbres. C’est le cas. Il s’agit de déterminer si une entreprise médiatique de plus grande envergure peut transformer la détention de franchises, l’échelle du streaming et les investissements technologiques en flux de trésorerie disponible suffisants pour justifier son endettement et les risques d’intégration. Le marché devrait se montrer plus sceptique face au slogan de « l’échelle hollywoodienne » que face aux critères opérationnels sous-jacents : rentabilité des abonnés, rendement des contenus, reprise publicitaire, exécution de la fusion et désendettement.
Qui est David Ellison ?
David Ellison a fondé Skydance en 2010 et l’a fait passer du statut de société de production indépendante à celui de partenaire majeur des studios hollywoodiens, associé à de grandes franchises et à la production de films commerciaux à gros budget. Il est le fils de Larry Ellison, cofondateur d’Oracle, mais réduire le rôle de David Ellison à la fortune familiale occulte la transformation commerciale en cours : il est le dirigeant chargé de piloter une nouvelle société de médias cotée, désormais consolidée, dans une période de transformation difficile.
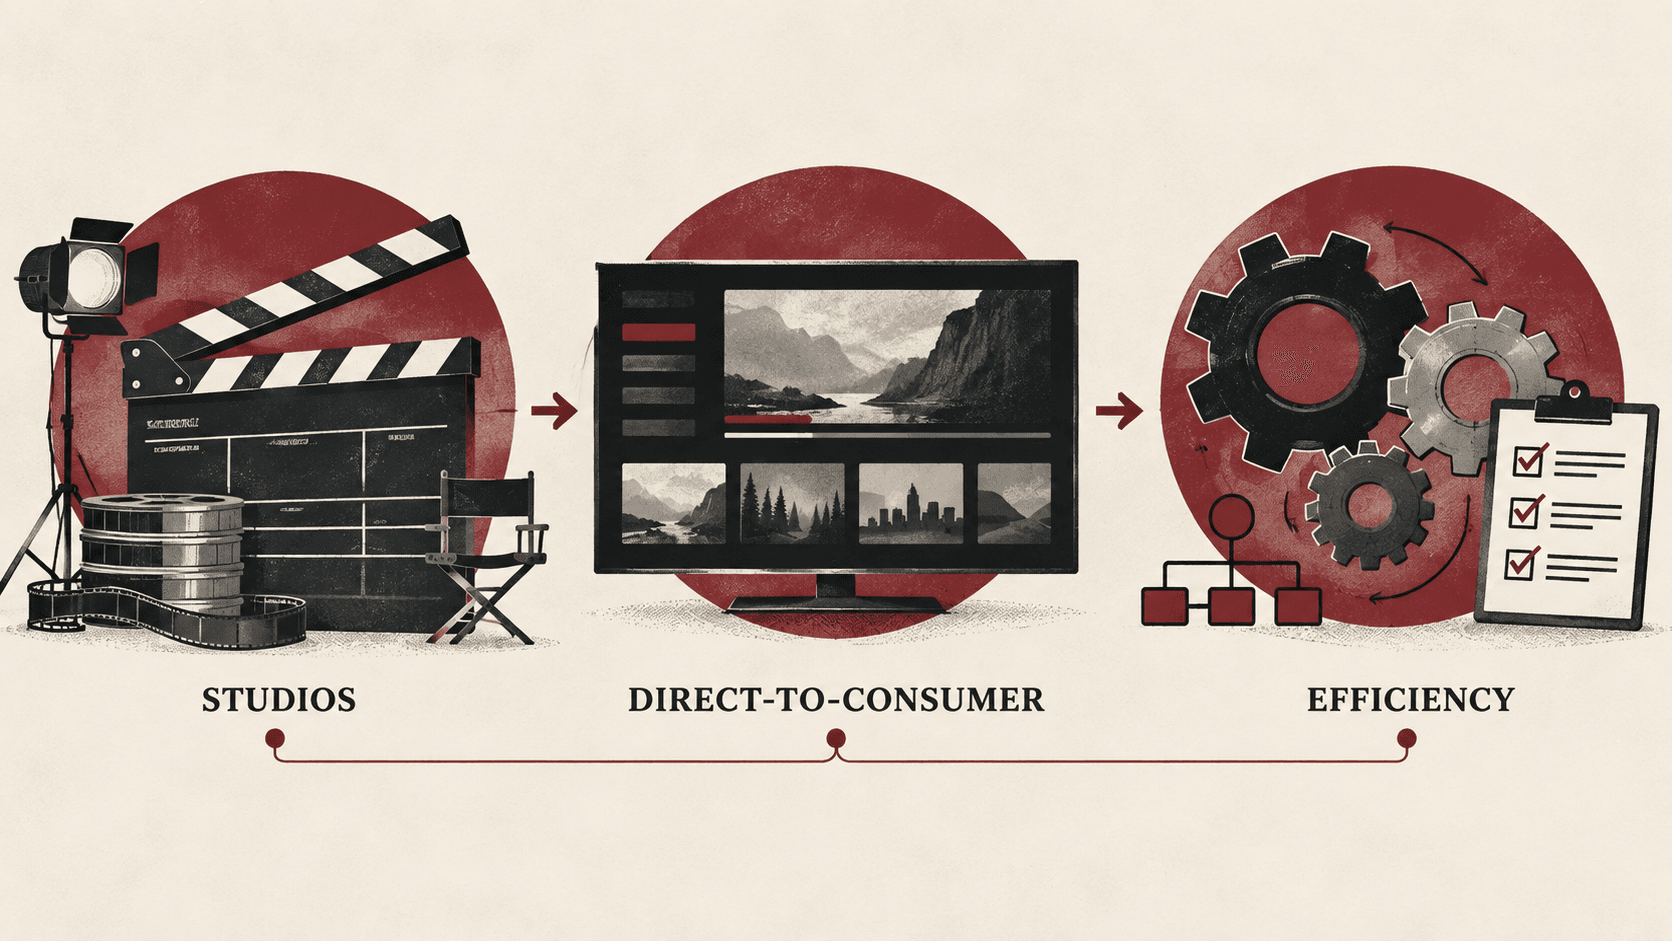
L’acquisition du contrôle de Paramount par Skydance a été finalisée le 07/08/2025, créant Paramount, a Skydance Corporation. L’entreprise s’est organisée autour de trois segments opérationnels : Studios, Direct-to-Consumer et TV Media. David Ellison en est devenu le président-directeur général, tandis que la famille Ellison en a pris le contrôle par le biais de sa structure de détention.
Ce contrôle est important, car il donne à Ellison une marge de manœuvre stratégique inhabituelle. Les documents déposés par Paramount indiquent qu’après la transaction de 2025, la famille Ellison détenait indirectement environ 77,5 % des actions ordinaires de catégorie A assorties de droits de vote. Pour les investisseurs des marchés publics, cela signifie que l’entreprise ne correspond pas au profil classique d’une société à l’actionnariat dispersé : les actionnaires minoritaires peuvent profiter d’une exécution réussie, mais doivent également comprendre les implications de gouvernance liées à la présence d’un actionnaire de contrôle.
Pourquoi David Ellison et Skydance font davantage parler d’eux après l’accord avec Warner Bros. Discovery
Le 06/10/2026, Paramount a finalisé l’acquisition de Warner Bros. Discovery et déclaré que la société issue de la fusion serait renommée Skydance. La transaction réunit studios de cinéma, actifs de streaming, chaînes de télévision, catalogues et franchises sous une même structure d’entreprise.
Cette stratégie de consolidation des médias repose sur un principe simple : l’échelle peut aider une entreprise de divertissement traditionnelle à rivaliser avec la portée, les données, les capitaux et les avantages en matière de distribution de Netflix, YouTube, Amazon, Apple et Disney.
L’organisation réunifiée gagne bien plus que des titres de films reconnaissables. Elle bénéficie d’un catalogue de contenus plus étoffé, de capacités de production plus larges, d’un potentiel de distribution mondiale accru et d’une plus grande portée directe auprès des consommateurs. L’entreprise a indiqué que ses services de streaming seraient progressivement réunis au sein d’une plateforme unique.
Toutefois, cette acquisition fait également de Skydance une entreprise dont la réussite dépend de l’exécution. Les fusions dans le secteur des médias peuvent sembler prometteuses sur le papier grâce aux franchises réunies, mais décevoir dans la pratique si les plateformes technologiques restent fragmentées, si les dépenses de contenu augmentent plus vite que les revenus ou si les économies promises ne se concrétisent pas.
La stratégie de Skydance Media : trois moteurs doivent fonctionner de concert
David Ellison a présenté les priorités stratégiques de l’entreprise comme suit : investir dans les activités de croissance et les pôles créatifs, développer à l’échelle mondiale les opérations directes auprès des consommateurs et améliorer l’efficacité de l’ensemble de l’entreprise en mettant l’accent sur la génération de flux de trésorerie disponible à long terme.
Cette stratégie peut se comprendre à travers trois moteurs interdépendants.
| Moteur stratégique | Objectif de Skydance | Indicateurs à suivre pour les investisseurs |
|---|---|---|
| Studios | Transformer la propriété intellectuelle et les capacités de production en sorties de films et de programmes télévisés rentables | Rentabilité des contenus, rigueur du calendrier de sorties, pérennité des franchises, économie des licences |
| Direct-to-Consumer | Améliorer les services de streaming, la distribution, les tarifs, la fidélisation et la publicité | Qualité des abonnés, résiliation, ARPU, revenus publicitaires, rentabilité des offres groupées |
| Efficacité | Regrouper les technologies et les frais généraux sans appauvrir la production créative | Économies de trésorerie, coûts d’intégration, marges opérationnelles, flux de trésorerie disponible |
Le premier moteur correspond à l’opportunité traditionnelle d’Hollywood. Les franchises peuvent générer une demande récurrente, mais leur simple détention ne garantit pas de rendement. Un catalogue de valeur peut soutenir les licences, l’engagement sur les plateformes de streaming, les sorties en salles et les produits dérivés, mais chaque nouvel engagement de production a un coût.
Le deuxième moteur est celui qui rend la stratégie médiatique de Skydance plus dépendante de la technologie. Paramount a indiqué réaliser des investissements ciblés dans la technologie et l’innovation pour le streaming, en faisant valoir qu’une croissance durable dépend autant de l’expérience utilisateur de bout en bout que des contenus regardés par le public. Cette priorité est logique : les entreprises médiatiques se livrent de plus en plus concurrence sur la qualité des recommandations, les outils publicitaires, les offres d’abonnement, les paiements, les partenariats de distribution et la facilité d’utilisation des produits — et pas seulement sur les programmes pris individuellement.
Le troisième moteur est la contrainte financière. L’efficacité des coûts n’est pas un projet administratif facultatif ; c’est la condition qui permet à une entreprise médiatique à forte intensité capitalistique de financer des contenus haut de gamme tout en réduisant son levier financier.
Prix de --
Ce que la consolidation des médias change pour les investisseurs de Skydance
Pour les investisseurs de Skydance, la consolidation renforce la position stratégique de l’entreprise, mais complique aussi son modèle financier.
Le scénario favorable commence par l’échelle. La réunion des catalogues, des chaînes de production, des espaces publicitaires, des marques de streaming et des relations de distribution peut créer des possibilités de ventes croisées et réduire les coûts faisant double emploi. En théorie, une plateforme unique pourrait accroître la valeur pour les consommateurs, simplifier le marketing et faciliter la découverte des contenus au sein d’un catalogue plus vaste.
Le scénario défavorable commence par la complexité. La consolidation d’entreprises médiatiques est difficile, car les activités créatives, les accords syndicaux, les contrats de distribution, les infrastructures technologiques, les marques d’information et les activités historiques de télévision par câble ne fusionnent pas aussi facilement qu’un tableur pourrait le laisser croire.
Les documents déposés par l’entreprise recensent eux-mêmes bon nombre des risques pertinents : la concurrence dans le streaming, l’évolution des comportements des consommateurs, la conjoncture publicitaire, les coûts des contenus, l’évolution des technologies, la capacité à retenir les talents créatifs et la difficulté de réaliser les synergies attendues.
C’est pourquoi les investisseurs qui évaluent les actions de sociétés issues de fusions dans les médias devraient distinguer la qualité des actifs de la qualité de l’intégration. Une entreprise peut détenir d’excellentes franchises tout en décevant ses actionnaires si le coût de financement et d’exploitation de ces actifs dépasse les liquidités qu’ils génèrent.
La thèse d’investissement pour Skydance (SKYD)
À la suite de la transaction du 10/2026, la société réunifiée est cotée sous le nom de Skydance à la Bourse de New York, sous le symbole SKYD. L’entreprise s’est fixé pour objectif de ramener son levier net à 3.0x d’ici à la fin de 2029.
La thèse d’investissement ne consiste donc pas simplement à parier sur la popularité des films. Il s’agit de vérifier, sur plusieurs années, si la direction peut tenir cinq engagements.
| Question d’investissement | Scénario haussier | Scénario baissier |
|---|---|---|
| L’échelle peut-elle améliorer la rentabilité du streaming ? | Une offre unifiée améliore la fidélisation, la publicité et la rentabilité des produits | Une plus grande échelle accroît la complexité sans résoudre les problèmes de résiliation ou de rentabilité |
| Les franchises de contenus peuvent-elles générer des rendements durables ? | Les catalogues et les grandes marques soutiennent une demande récurrente sur différents formats | Les grandes franchises exigent des productions coûteuses et peuvent lasser le public |
| Les synergies de coûts peuvent-elles se transformer en flux de trésorerie ? | Les doublons technologiques et les frais généraux sont supprimés efficacement | Les économies sont différées, absorbées par les coûts d’intégration ou nuisent aux opérations |
| Le levier financier peut-il diminuer de manière significative ? | Les flux de trésorerie disponibles et l’échelle des actifs favorisent le désendettement | Un endettement élevé limite la flexibilité stratégique et amplifie les déceptions |
| La direction peut-elle mener à bien une fusion de cette ampleur ? | Ellison bâtit une entreprise de divertissement davantage axée sur la technologie | L’intégration détourne les dirigeants de leurs priorités tandis que les concurrents continuent de gagner des parts de marché |
La question centrale est celle de la dette. Le communiqué officiel de Skydance sur la fusion présente le désendettement comme un objectif, et non comme un résultat déjà atteint. Les investisseurs devraient suivre les progrès de l’entreprise en matière de génération de trésorerie, de coûts de transformation, de dépenses d’investissement, d’engagements liés aux contenus et de réduction de la dette, plutôt que de supposer que l’objectif de levier pour 2029 sera automatiquement atteint.
Ce que les investisseurs de Skydance devraient surveiller après la fusion
Les prochains résultats trimestriels devraient être interprétés moins comme un jugement sur un film ou un gros titre que comme des indicateurs du modèle opérationnel.
Produit de streaming et qualité des abonnés
Le nombre brut d’abonnés peut être trompeur lorsque les abonnements proviennent d’offres groupées à faible valeur, de promotions à prix réduit ou d’accords qui ne génèrent pas de revenus durables. Les investisseurs devraient s’intéresser à l’évolution du revenu moyen par utilisateur, du taux de résiliation, de la monétisation publicitaire et de la rentabilité des offres de streaming regroupées.
Flux de trésorerie disponible et coûts de transformation
Les plans de réduction des coûts semblent souvent les plus convaincants avant leur mise en œuvre. La question pertinente est de savoir si les gains d’efficacité se traduisent en flux de trésorerie disponible après prise en compte des restructurations, des indemnités de départ, des investissements technologiques, des dépenses de contenu et des coûts de financement.
Levier net et refinancement
La dette n’est gérable que si les flux de trésorerie sont fiables et que le refinancement reste accessible. L’objectif de levier annoncé par Skydance constitue un point de référence, mais le chemin pour l’atteindre est important : la croissance, les cessions d’actifs, les économies de coûts, la réduction des dépenses ou une combinaison de ces quatre leviers peuvent donner des résultats très différents.
Rendement des investissements dans les contenus
Un catalogue plus vaste ne crée pas automatiquement davantage de valeur. Les investisseurs devraient surveiller si les dépenses consacrées au cinéma et à la télévision génèrent de l’engagement, des revenus de licences, des résultats en salles et une valeur durable des franchises au regard des capitaux engagés.
Gouvernance et intérêts des actionnaires minoritaires
Selon le communiqué de Skydance sur la fusion, la famille Ellison et RedBird détiennent ensemble la totalité des actions avec droit de vote de catégorie A de la société réunifiée. Cette structure assure à la direction une stabilité et un contrôle stratégique, mais les actionnaires ordinaires devraient évaluer attentivement la gouvernance plutôt que de supposer qu’ils peuvent influencer l’orientation de l’entreprise autant que dans une société à l’actionnariat largement dispersé.
Fortune de David Ellison : que sait-on réellement ?
Les recherches sur la « fortune de David Ellison » donnent souvent des estimations qui semblent très précises. Il faut les considérer avec prudence.
David Ellison n’est pas tenu de publier un état de sa fortune personnelle audité et mis à jour en continu. Les estimations de fortune publiées par des tiers mêlent souvent participations dans des entreprises privées, liens familiaux, hypothèses d’endettement et actifs illiquides. Elles ne sont pas équivalentes à un document déposé par une société.
Pour la thèse d’investissement de Skydance, les informations les plus pertinentes sont le contrôle déclaré et la capacité de financement. Les documents déposés par Paramount montrent l’importance du contrôle des droits de vote détenu par la famille Ellison, tandis que les documents relatifs à la transaction indiquent clairement que le soutien de la famille a joué un rôle central dans la structure du capital de l’entreprise.
Ce soutien peut renforcer la résilience stratégique, mais il ne supprime pas les risques pour les actionnaires publics. La fortune familiale et la valeur d’une entreprise sont deux choses différentes. En définitive, le marché jugera Skydance sur ses résultats opérationnels, la réduction de sa dette et les rendements générés par les actifs regroupés.
Pourquoi cette opération n’est pas une simple fusion hollywoodienne de plus
L’aspect le plus important de la stratégie de David Ellison n’est pas la création d’un studio plus grand. Hollywood a déjà connu de grandes fusions. Le pari distinctif est qu’une société de médias consolidée puisse fonctionner davantage comme une plateforme moderne de technologie et de contenus : avec une infrastructure de streaming améliorée, une offre unifiée en vente directe aux consommateurs, de meilleures capacités d’analyse des données, une réduction des coûts redondants et suffisamment de propriété intellectuelle pour rivaliser à l’échelle mondiale et capter l’attention du public.
Ce pari peut réussir. Mais le risque est tout aussi évident : les dépenses technologiques, les engagements liés aux contenus et le service de la dette peuvent tous augmenter avant que les avantages de l’échelle ne se concrétisent. L’entreprise a besoin de davantage que de franchises reconnues. Elle doit améliorer de façon mesurable la rentabilité unitaire.
Le point de vue de la rédaction de WEEX : l’échelle n’a de valeur que si elle génère des flux de trésorerie
David Ellison a transformé Skydance, qui était une société de production, en l’un des propriétaires de médias les plus influents au monde. Cette réussite est bien réelle. Mais les investisseurs devraient éviter de considérer l’échelle de l’entreprise et son importance culturelle comme une thèse d’investissement complète.
Le critère décisif est l’exécution : Skydance parviendra-t-elle à unifier ses services de streaming, à maîtriser les coûts des contenus et d’exploitation, à convertir les synergies en flux de trésorerie disponible et à réduire son levier sans porter atteinte aux pôles créatifs qu’elle vient d’acquérir ? Tant que ces indicateurs ne s’amélioreront pas de concert, SKYD restera une opération d’intégration à haut risque plutôt qu’une machine éprouvée à accroître durablement la valeur dans les médias.
FAQ
1. Qui est David Ellison ?
David Ellison est le fondateur de Skydance Media et le président-directeur général à la tête de Skydance, la société médiatique réunifiée issue de la transaction de Skydance avec Paramount et de l’acquisition de Warner Bros. Discovery par Paramount.
2. Quelle est la stratégie de David Ellison pour Skydance ?
La stratégie médiatique de Skydance repose sur le renforcement des studios et des contenus, le développement mondial du streaming direct auprès des consommateurs, la modernisation technologique et l’amélioration de l’efficacité de l’ensemble de l’entreprise afin d’accroître les flux de trésorerie disponible à long terme.
3. Skydance est-elle une société cotée en bourse ?
Oui. À la suite de la transaction du 10/2026, la société réunifiée est cotée sous le nom de Skydance à la Bourse de New York, sous le symbole SKYD.
4. Quels sont les principaux risques pour les investisseurs de Skydance ?
Les principaux risques comprennent l’endettement, la complexité de l’intégration, la concurrence dans le streaming, la maîtrise des dépenses de contenu, la pression publicitaire, l’incertitude entourant les synergies de coûts et la concentration de la gouvernance entre les mains des actionnaires de contrôle.
5. Quelle est la fortune de David Ellison ?
Il n’existe pas de chiffre public audité et mis à jour en continu concernant la fortune personnelle de David Ellison. Les estimations en ligne varient et ne devraient pas remplacer l’analyse de la situation financière déclarée et de la structure de détention de Skydance.
Sources
- Skydance / Paramount Investor Relations, Paramount finalise l’acquisition de Warner Bros. Discovery et crée un nouveau leader mondial du divertissement, Skydance, consulté le 07/10/2026.
- Paramount Skydance Corporation, Lettre aux actionnaires et priorités stratégiques, consulté le 07/10/2026.
- Paramount Skydance Corporation, documents déposés auprès de la SEC sur la structure de détention et les risques liés à la transaction, consultés le 07/10/2026.
- Reuters, David Ellison annonce que l’entité réunissant Paramount et Warner Bros. Discovery prendra le nom de Skydance, publié le 02/10/2026.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Comment obtenir un portefeuille crypto : le choisir, le configurer et l’approvisionner en toute sécurité
Qu’est-ce que le XST ? Pourquoi plusieurs jetons utilisent le nom XSolut sur Coinbase
L'action MSTR se négocie sous son Bitcoin. Voici le piège
Metaplanet (3350) : les débats des forums boursiers japonais et comment vérifier chaque affirmation
Qu'est-ce que 0x Protocol et comment fonctionne-t-il ?
FTR Coin après l’engouement pour le Roadster : pourquoi le Flying Tesla Roadster a reculé et que vérifier avant de trader
Votre portefeuille crypto est-il sûr ? Comment vérifier les alertes de sécurité et repérer le phishing
Résultats du T3 de SpaceX : croissance de 161 %, discussions sur une fusion avec Tesla et action SPCX
Comment convertir des BTC en USDT : guide WEEX étape par étape
Staking flexible ou à durée fixe sur WEEX ? Les probabilités qui font la différence
xStocks crypto expliqué : ce que sont les actions tokenisées, leur fonctionnement et les points à vérifier pour les détenteurs
Taux de financement du BTC et intérêt ouvert : ce que mesure chacun et comment les lire ensemble
Qu’est-ce que la crypto Pearl (PRL) et comment fonctionne son minage ?

Que s’est-il passé avec la crypto Aergo (AERGO) ? Migration du token et démarches pour les détenteurs

Qu’est-ce que la crypto HeyElsa (ELSA) et comment fonctionne-t-elle ?
Staker de l’ETH ou conserver des USDT sur WEEX ? Le mouvement de prix qui fait la différence
À quel point une plateforme d’échange crypto est-elle transparente ? Vérifier les preuves de réserves et les fonds de protection
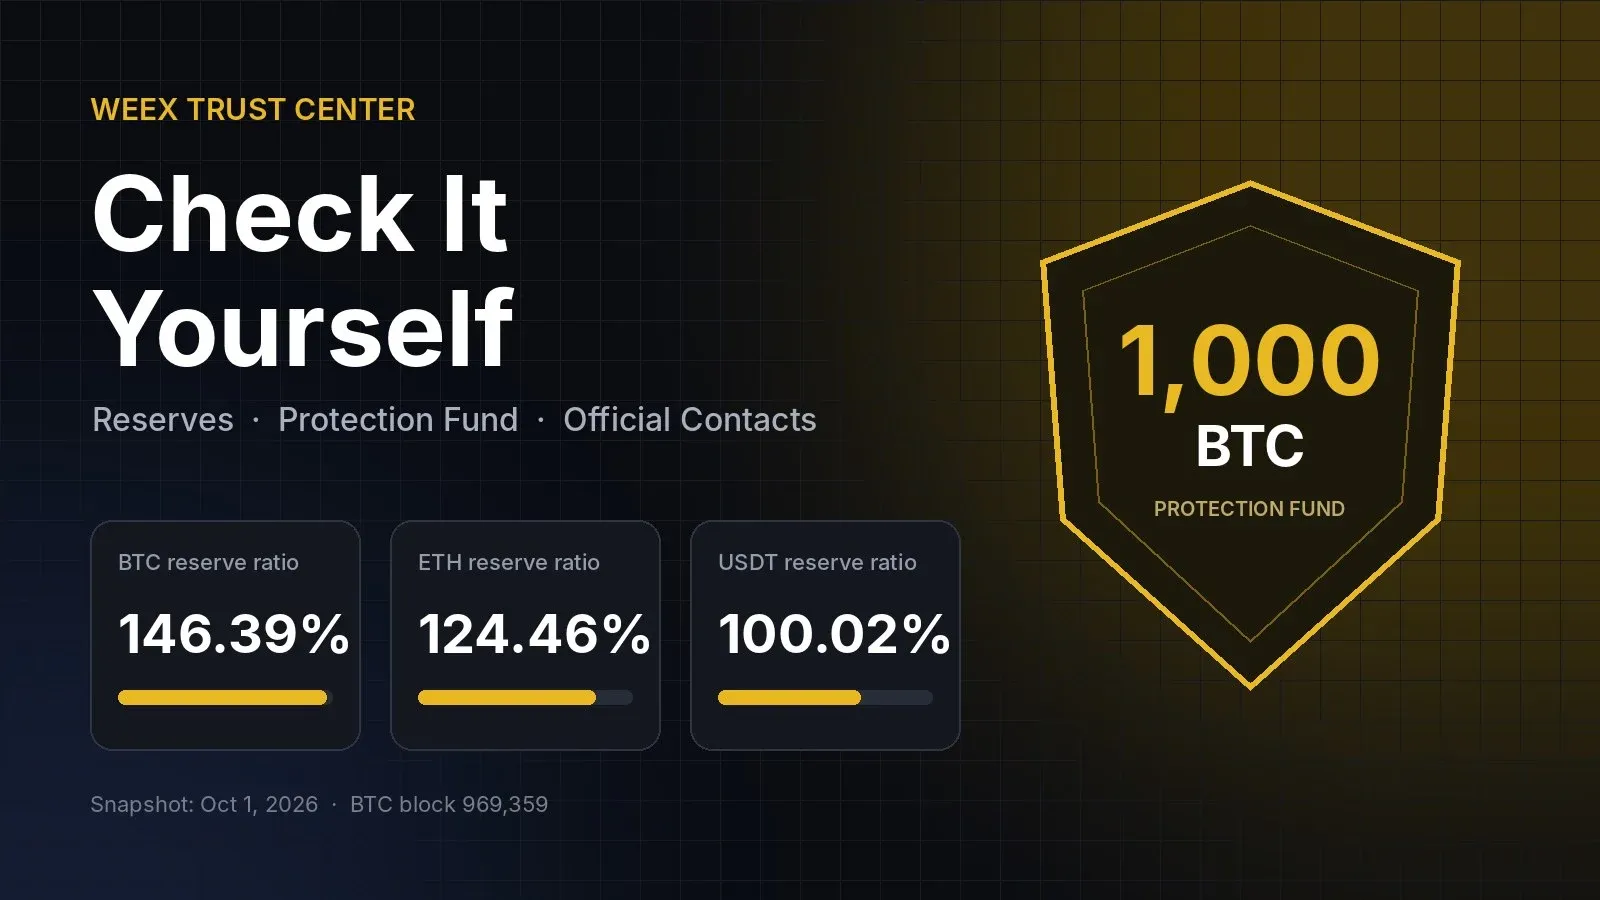
Comment utiliser le Centre de confiance WEEX : vérifier les réserves, le fonds de protection et les contacts officiels
Comment utiliser le WEEX Trust Center : vérifier les réserves, le fonds de protection et les contacts officiels
À quel point une plateforme crypto est-elle transparente ? Vérifier la preuve de réserves et les fonds de protection
Qu’est-ce que le trading avec effet de levier en cryptomonnaies ? Guide pour débutants avec des exemples simples
Qu’est-ce que le trading sur marge crypto ? Fonctionnement, différences avec les contrats à terme et risques
Trading de cryptomonnaies avec effet de levier : fonctionnement des contrats à terme perpétuels, de la marge et de la liquidation
Meilleure plateforme de trading crypto avec effet de levier : points à comparer avant de choisir une plateforme d’échange
Action Nvidia cette semaine : pourquoi NVDA a chuté puis rebondi, et ce que les inquiétudes sur le financement de l’IA signifient pour les valeurs des semi-conducteurs
Staking de WXT lorsque l’offre diminue : ce que les burns ajoutent à votre rendement
Les actions tokenisées sont-elles adossées à de vraies actions ? Que possèdent leurs détenteurs ?
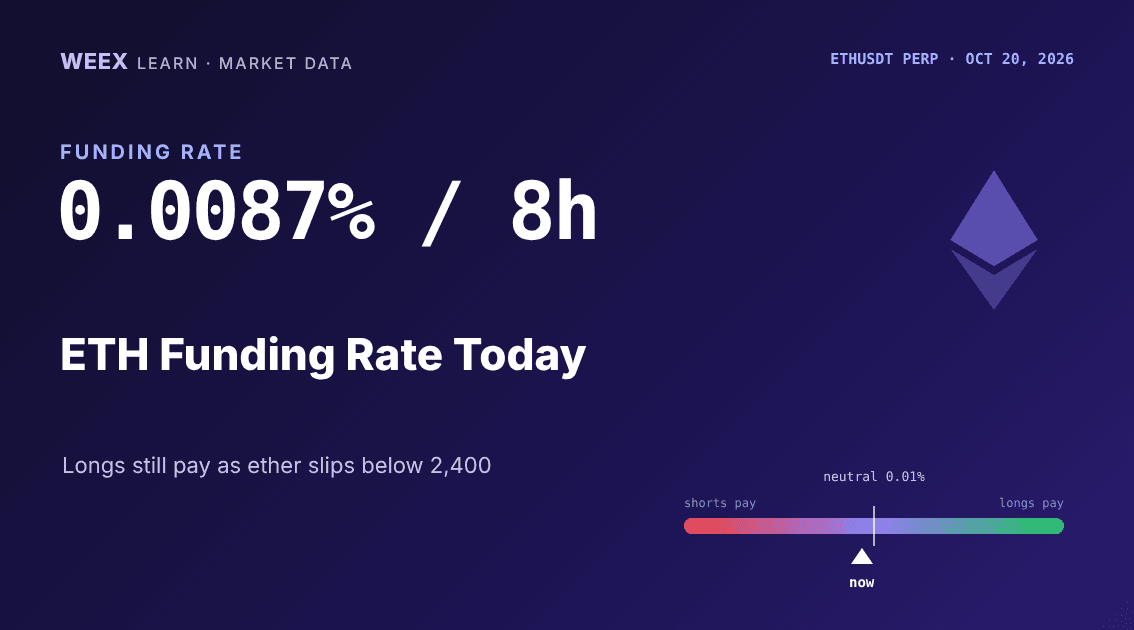
Taux de financement ETH aujourd’hui : 0,0087 % par 8 h, les positions longues sur l’Ether reprennent du levier
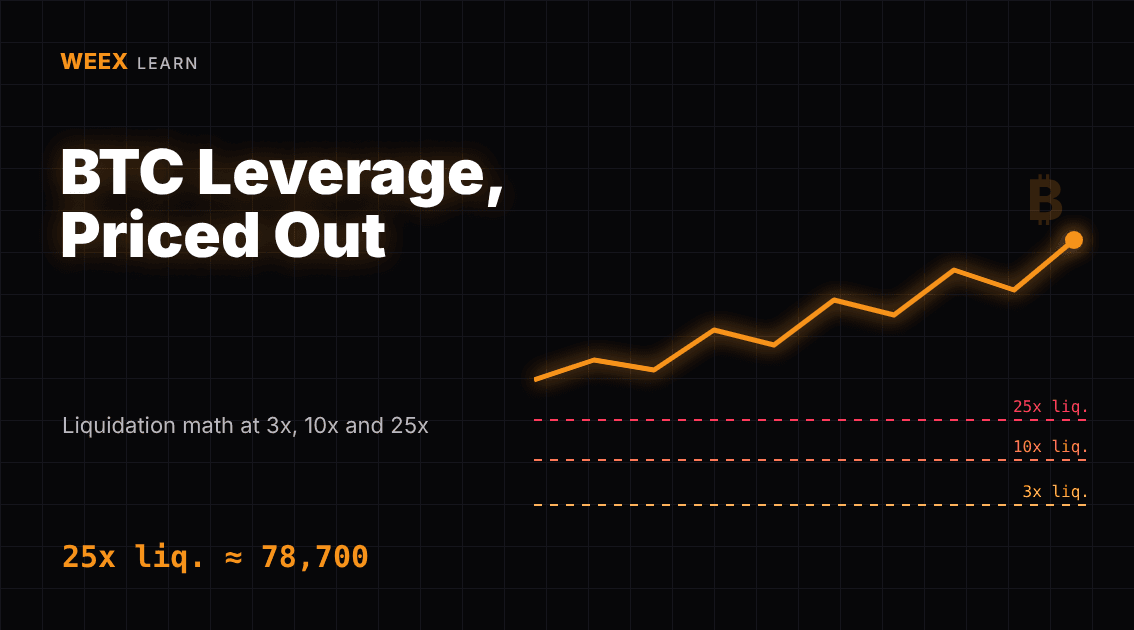
Trading sur marge du Bitcoin : calcul de liquidation BTC à 3x, 10x et 25x
Plateforme de trading de cryptomonnaies à effet de levier : 6 vérifications avant de déposer
Comment obtenir un portefeuille crypto : le choisir, le configurer et l’approvisionner en toute sécurité
Qu’est-ce que le XST ? Pourquoi plusieurs jetons utilisent le nom XSolut sur Coinbase
L'action MSTR se négocie sous son Bitcoin. Voici le piège
Metaplanet (3350) : les débats des forums boursiers japonais et comment vérifier chaque affirmation
Qu'est-ce que 0x Protocol et comment fonctionne-t-il ?
FTR Coin après l’engouement pour le Roadster : pourquoi le Flying Tesla Roadster a reculé et que vérifier avant de trader
Contenu
Cryptos populaires
Derniers articles


