
Metaplanet (3350) : les débats des forums boursiers japonais et comment vérifier chaque affirmation

 Notez-nous sur Google


Les discussions sur Metaplanet (TSE Standard, 3350) semblent dispersées, mais convergent autour de quelques sujets récurrents : la quantité de Bitcoin détenue par l’entreprise, le mNAV, la dilution liée aux bons de souscription et le lien avec la faiblesse du yen.
Cette page présente ce que chaque argument cherche réellement à établir et quelle publication de l’entreprise permet d’y répondre. Elle ne tranche pas en faveur de l’un ou l’autre camp, et ne cite ni ne résume aucune publication individuelle. Elle décrit les grandes lignes des arguments et les documents sources qui s’y rapportent.
Le modèle de trésorerie Bitcoin de Metaplanet
Le conseil d’administration de Metaplanet a décidé, le 8 04/2024, d’adopter le Bitcoin comme principal composant de ses actifs de trésorerie, et les opérations de trésorerie en Bitcoin sont devenues une activité officielle le 18 12/2024. Depuis, l’entreprise a financé ses achats par l’émission d’actions ordinaires et privilégiées, d’obligations ordinaires et par une facilité de crédit garantie par du Bitcoin.
Le chiffre le plus récent communiqué par l’entreprise est de 43,000 BTC au 30 06/2026. À cette date, le coût de revient global s’élevait à JPY 659,256 Md et le prix d’achat moyen à JPY 15,331,542 par Bitcoin ; les achats du trimestre représentaient 2,823 BTC, à un prix moyen de JPY 12,712,055 (Notice of Additional Purchase of Bitcoin, 2 07/2026).
Les avoirs sont mis à jour chaque trimestre. Le chiffre ci-dessus pourrait déjà être obsolète au moment où vous lisez ces lignes : consultez les publications IR de l’entreprise pour connaître le chiffre actuel.
Débat 1 : le mNAV — ce que mesure le ratio
Le débat le plus courant porte sur le caractère cher ou bon marché du cours de l’action par rapport aux Bitcoins détenus. Le repère que beaucoup utilisent est le mNAV.
La première chose à savoir, c’est que le mNAV n’est pas une expression inventée par un observateur extérieur. Il est défini et utilisé par l’entreprise elle-même : « le ratio obtenu en divisant la valeur d’entreprise par la valeur nette d’inventaire des avoirs en BTC, calculée au cours du marché » (Notice Regarding Revision of Capital Allocation Policy, 16 03/2026). À 1.0x, le marché des actions valorise l’entreprise à peu près au niveau de la valeur de ses Bitcoins.
Pourquoi ce chiffre fait débat. En partie à cause du numérateur : la capitalisation boursière seule donne un résultat différent de la valeur d’entreprise complète, qui inclut la dette et les actions privilégiées — même entreprise, même jour. La publication du 30 06/2026 indique environ JPY 8 Md d’obligations ordinaires en yens sans intérêts, JPY 67,2 Md de dette libellée en devises étrangères et des actions privilégiées convertibles MERCURY d’une valeur nominale de JPY 23,61 Md ; la manière de les prendre en compte relève d’un choix d’analyse. En partie aussi à cause du dénominateur : le cours du Bitcoin évolue au cours de la journée, donc le moment de référence compte.
L’interprétation de « sous 1.0x » divise également. Selon une interprétation, on achète des actifs à un prix inférieur à leur valeur ; selon l’autre, le marché attribue une valeur nulle ou négative à l’activité opérationnelle. Cette page ne prend parti pour aucune de ces interprétations.
Mais un fait mérite d’être retenu. Pour Metaplanet, 1.0x n’est pas seulement un sujet de commentaire : c’est un seuil inscrit dans sa politique de capital. La même politique révisée indique qu’en principe, l’entreprise ne lèvera pas de fonds propres par émission d’actions ordinaires lorsque le mNAV est inférieur à 1.0x ; qu’elle procédera à des rachats d’actions sous 1.0x afin de maximiser le BTC Yield ; et que des rachats peuvent également avoir lieu au-dessus de 1.0x si la direction estime que le cours de l’action sous-évalue fortement la valeur intrinsèque de l’entreprise. L’un de ses trois objectifs stratégiques déclarés est « l’amélioration du mNAV ».
Un débat sur le fait que le ratio soit moins de 1.0x porte donc à la fois sur la valorisation et sur la prochaine mesure de gestion du capital préconisée par la politique de l’entreprise elle-même. À noter : l’entreprise ne publie pas de chiffre mNAV mis à jour en continu. Sa dernière indication sur le niveau — « environ 1.0x » — figure dans la publication du 16 03/2026 et n’a pas été actualisée depuis.
Débat 2 : la dilution — bons de souscription et Bitcoin par action
Ici, le désaccord porte moins sur les faits que sur un même terme qui recouvre deux ensembles d’actions différents.
Le nombre réel d’actions. Le nombre d’actions ordinaires émises est passé de 654,714,340 (30 06/2025) à 1,140,974,340 (30 09/2025), 1,142,274,340 (31 12/2025), 1,274,171,340 (31 03/2026) et 1,281,283,624 (30 06/2026). Au 31 07/2026, il s’élevait à 1,281,308,624, dont 26,843 actions propres.
Les bons de souscription non exercés. Au 31 07/2026, la 27e série comptait 947,300 droits (94,730,000 actions), la 25e série 15,944,000 actions et la 26e série 107,368,000 actions, tous non exercés — soit 218,042,000 actions en les additionnant simplement. Séparément, les 23e et 24e séries représentent au total 210,000,000 actions et leur exercice est suspendu ; l’entreprise a indiqué qu’elle réévaluerait la reprise après l’achèvement de la 27e série.
C’est là que se situe la divergence. Le nombre d’actions en circulation après dilution effective utilisé par l’entreprise pour calculer le BTC Yield comprend les actions ordinaires émises, les actions potentielles issues des obligations convertibles dont le produit a déjà été versé et les options sur actions en circulation — mais exclut les droits des 25e, 26e et 27e séries ainsi que les bons de souscription existants à prix d’exercice variable, jusqu’à leur exercice et à la réception du produit correspondant. L’entreprise explique que prendre en compte la dilution avant l’arrivée des capitaux fausserait la réalité économique. Sur cette base, le nombre d’actions en circulation après dilution effective au 30 06/2026 était de 1,631,543,380.
Le lecteur qui utilise le nombre dilué de l’entreprise et celui qui additionne tous les droits non exercés s’appuient tous deux sur les chiffres publiés, mais obtiennent des représentations différentes. Une grande partie du débat sur la dilution tient à cet écart de définition.
Ce que montre l’indicateur clé de performance de l’entreprise. Le BTC Yield correspond à la variation en pourcentage du ratio entre le total des avoirs en Bitcoin et le nombre d’actions en circulation après dilution effective — selon la formulation japonaise de l’entreprise, le taux de croissance du Bitcoin détenu par action. La quantité de Bitcoin par action effective (publiée pour 1,000 actions) est passée de 0.0240486 au 31 12/2025 à 0.0247319 au 31 03/2026, puis à 0.0263554 au 30 06/2026. Le BTC Yield trimestriel s’est établi à 129,4 % au T2 2025, puis à 33,0 %, 11,9 %, 2,8 % et 6,6 % au T2 2026.
Les deux raisonnements se tiennent. Premier argument : le nombre d’actions a augmenté, mais la quantité de Bitcoin par action aussi ; les actionnaires existants ont donc été gagnants selon l’indicateur de l’entreprise. Second argument : si l’on inclut les actions potentielles non encore émises, le tableau change, et le BTC Yield trimestriel a par ailleurs fortement baissé. Le premier s’en tient à la définition de l’indicateur ; le second la dépasse. Aucun des deux n’invente de données.
L’entreprise précise les limites de cet indicateur. Ces KPI « ne mesurent ni la performance opérationnelle, ni la performance financière, ni la liquidité » ; ils excluent « les obligations liées à la dette, les actions privilégiées et les autres créances prioritaires sur les actifs de l’entreprise » ; « ces KPI ne prédisent ni ne déterminent le cours de notre action » ; et « détenir nos actions ordinaires ne revient pas à détenir directement les Bitcoins que nous possédons ».
L’autorisation de rachat d’actions fait aussi partie du débat. Une résolution du 28 10/2025 a autorisé le rachat de 150,000,000 actions au maximum (13,13 % des actions émises, hors actions propres) et pour un montant maximal de JPY 75 Md, jusqu’au 28 10/2026. Au 31 07/2026, aucun rachat n’avait été effectué dans le cadre de cette autorisation : 0 action et JPY 0. L’existence d’une autorisation et son utilisation sont deux faits distincts, que la publication mensuelle présente séparément.
La dilution et la conception de la 27e série sont liées. Le prix d’exercice est révisé chaque jour de cotation en fonction du cours de clôture de la veille — ou du prix d’exercice plancher si ce cours lui est inférieur — avec, selon les termes de l’entreprise, une décote de 0 %. En vertu de la clause mNAV, le porteur ne peut exercer ses droits que si le mNAV est égal ou supérieur à 1.01x (voir les détails dans la FAQ). Le rythme d’exercice suit donc le cours de l’action : au T2 2026, 5,270,000 actions ont été émises à la suite de l’exercice des droits de la 27e série pendant les périodes où la condition de 1.01x était remplie, tandis que les exercices au 07/2026 étaient nuls.
Prix de --
Débat 3 : l’argument de la faiblesse du yen
Ce que dit l’entreprise. Dans l’avis du 8 04/2024 annonçant son premier achat de Bitcoin, Metaplanet écrivait que « la dépréciation du yen japonais au cours des dernières années et le régime japonais de taux d’intérêt bas, perpétué depuis une génération, ont affaibli la position du yen japonais en tant que grande devise mondiale », et indiquait vouloir adopter une position de trésorerie « qui minimise l’exposition au yen japonais ». Le même avis cite en premier lieu « la couverture contre l’inflation et le risque de change » parmi ses motivations. Le lien avec le yen n’est pas une interprétation extérieure : c’est l’explication fondatrice que l’entreprise donne d’elle-même.
À partir de là, distinguons les mécanismes des interprétations. D’un point de vue mécanique, le cours du Bitcoin libellé en yens correspond au cours en dollars multiplié par le taux USD/JPY. Tous les chiffres publiés par l’entreprise — coût de revient, prix d’achat moyen, cours de référence — sont en yens ; sa référence BTC/JPY est le cours de clôture quotidien de bitFlyer, et elle compare le coût net d’acquisition effectif au VWAP trimestriel BTC/JPY de bitFlyer. Une position cotée en yens peut varier en valeur sous le seul effet du taux de change. C’est une question de définition, pas une prévision.
L’interprétation consiste à attribuer les mouvements du cours de l’action à un seul facteur. Le cours du Bitcoin en dollars, le taux USD/JPY, l’offre et la demande d’actions ainsi que les mécanismes d’exercice des bons de souscription évoqués plus haut évoluent simultanément, et aucune publication ne les décompose. C’est généralement pourquoi les affirmations « le titre a monté à cause de la faiblesse du yen » et « le yen n’a rien à voir avec ça » ne se rejoignent pas.
Les changes n’affectent pas uniquement l’actif du bilan. Au 30 06/2026, l’entreprise avait environ JPY 67,2 Md de dette libellée en devises étrangères. Les variations des devises affectent les deux côtés du bilan ; un argument sur le yen qui n’en examine qu’un seul est incomplet.
Pour comprendre le lien sous-jacent entre le yen et le Bitcoin, consultez l’influence de la force et de la faiblesse du yen sur le Bitcoin.
Comment vérifier chaque affirmation
Les affirmations vérifiables correspondent presque toutes à l’un de ces quatre documents.
1. Avoirs, coût de revient, BTC Yield et nombre d’actions dilué. L’avis trimestriel Notice of Additional Purchase of Bitcoin : tout y figure dans un seul fichier, avec les définitions des indicateurs et les réserves formulées par l’entreprise elle-même.
2. Nombre d’actions et bons de souscription non exercés. L’avis mensuel Notice Regarding Monthly Exercise Status of the 27th Series of Stock Acquisition Rights : les exercices du mois, les droits non exercés en fin de mois, le nombre total d’actions ordinaires émises et, à titre de référence, les 25e et 26e séries.
3. Exécution des rachats d’actions. L’avis mensuel Notice Regarding the Status of Share Repurchases : le nombre d’actions et le montant en yens rachetés, ainsi que le cumul au titre de la résolution d’autorisation.
4. Le cadre du mNAV. L’avis Notice Regarding Revision of Capital Allocation Policy du 16 03/2026 : la définition du mNAV, les seuils de 1.0x encadrant les émissions et les rachats, la recommandation de maintenir les emprunts en dessous d’environ 10 % de la valeur nette d’inventaire du Bitcoin, et les trois objectifs stratégiques.
Tous ces documents sont accessibles depuis l’index des publications — https://metaplanet.jp/en/disclosures, ou https://metaplanet.jp/ja/disclosures en japonais. Un outil de suivi est également disponible sur analytics.metaplanet.jp, mais si vous comptez citer une information, le PDF de publication officielle est une source plus fiable.
FAQ
Quelle quantité de Bitcoin Metaplanet détient-elle actuellement ? Le chiffre le plus récent communiqué est de 43,000 BTC au 30 06/2026 (publication du 2 07/2026). Les avoirs sont mis à jour chaque trimestre ; consultez les publications IR de l’entreprise pour connaître le chiffre actuel.
Où consulter le mNAV actuel ? L’entreprise définit le mNAV comme la valeur d’entreprise divisée par la valeur nette d’inventaire de ses avoirs en Bitcoin, calculée au cours du marché, mais ne publie pas de chiffre actualisé en continu. Tout chiffre que vous trouverez ailleurs a été calculé par quelqu’un selon ses propres hypothèses. Avant d’en comparer deux, vérifiez les éléments inclus dans leur numérateur et le moment auquel le cours du Bitcoin a été relevé : des hypothèses différentes qui aboutissent à des chiffres différents ne constituent pas une contradiction.
Que désigne l’expression « bons MS » que l’on voit parfois ? C’est une abréviation désignant des droits d’acquisition d’actions dont le prix d’exercice est révisé périodiquement ; dans ses publications en anglais, l’entreprise appelle elle-même la 27e série « MS Warrants ». Son nom officiel est « 27th Series of Stock Acquisition Rights with Exercise Price Adjustment, mNAV, Floor Price Adjustment and Exercise Suspension Clauses » : la résolution a été adoptée le 16 03/2026, les droits ont été émis le 1 04/2026 et attribués à EVO FUND. Ils représentent 1,000,000 unités, soit 100,000,000 actions potentielles. La clause de suspension est en vigueur : l’exercice des 23e et 24e séries a été suspendu à compter du 24 03/2026.
Un BTC Yield élevé signifie-t-il que les actionnaires sont gagnants ? Pas nécessairement, d’après les propres indications de l’entreprise. Celle-ci précise que cet indicateur ne mesure ni la performance opérationnelle ou financière ni la liquidité, qu’il exclut la dette, les actions privilégiées et les autres créances prioritaires, et qu’il ne prédit ni ne détermine le cours de l’action. Il faut le lire en tenant compte des questions auxquelles il n’est pas conçu pour répondre.
La négociation d’actions cotées et celle de produits dérivés sur crypto sont des activités distinctes, avec des produits et des risques différents. WEEX est une plateforme d’échange de cryptomonnaies et ne propose pas d’actions.
Vous négociez des produits dérivés sur crypto ? WEEX propose des contrats à terme sur crypto avec une grande liquidité. Découvrir les contrats à terme WEEX
Ce contenu est fourni à titre d’information générale uniquement et ne constitue pas un conseil financier, d’investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations connexes qui y sont mentionnés ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, négocier ou traiter de quelque autre manière des crypto-actifs. Les crypto-actifs sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et promotions associés de WEEX peut varier selon la région. Il vous appartient de vérifier que votre participation est conforme aux lois et réglementations locales applicables.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Qui est David Ellison ? La stratégie de Skydance, la consolidation des médias et la thèse d’investissement
Comment obtenir un portefeuille crypto : le choisir, le configurer et l’approvisionner en toute sécurité
Qu’est-ce que le XST ? Pourquoi plusieurs jetons utilisent le nom XSolut sur Coinbase
L'action MSTR se négocie sous son Bitcoin. Voici le piège
Qu'est-ce que 0x Protocol et comment fonctionne-t-il ?
Comment acheter des cryptos anonymement : 5 méthodes, coûts réels et limites
Taux de financement crypto : qui paie, combien ça coûte et ce que cela révèle
Prix de liquidation crypto : comment le calculer de 5x à 50x
Stop-loss et take-profit sur les contrats à terme crypto : guide de gestion du risque à 1 %
Contrats à terme SNDK : SanDisk à 7,5x ses bénéfices avant le 29 octobre
Contrats à terme sur l’action SPCX : déblocage de 2,75Md actions SpaceX d’ici décembre
Résultats de PEP : PepsiCo dépasse les attentes au T3, abaisse ses prévisions en Amérique du Nord
Analyse des contrats à terme BTC : le niveau de 80 K $ a tenu, mais les positions longues paient toujours davantage
Contrats à terme ETH : pourquoi l’Ether chute plus vite que le Bitcoin cette semaine
Comment devenir courtier WEEX : candidature, configuration de l’API et mise en service
Configuration d’une clé API WEEX : connecter une plateforme tierce en toute sécurité
Modèles de courtier WEEX : bots de stratégie, copy trading et sous-plateformes d’échange
Qu’est-ce que WEEX Broker ? Programme API, commissions et fonctionnement
Cours du CAP en hausse de 23 % : pourquoi les liquidations de positions vendeuses n’expliquent pas le rallye
Qu’est-ce que WEEX Exchange ? Présentation du trading de cryptomonnaies, de l’API et de la plateforme
Compte à rebours de la mise à niveau Glamsterdam d’Ethereum : le cours de l’ETH peut-il s’envoler ?
Feuille de route Ethereum 2030 : l’ordinateur mondial cryptographique de Vitalik
Déblocage du token 2Z le 02/10 : que signifient 1,66Md tokens DoubleZero ?
Date du lancement d’Alpenglow sur le mainnet de Solana : pourquoi le 28 septembre n’était pas le jour du lancement
Contrats à terme UNI : comment définir le take-profit et le stop-loss après une hausse de 2x
Contrats à terme QNT : taux de financement et positions longues vs courtes après un rallye de 4x
Portefeuilles tokenisés de BlackRock et Ondo vs ETF traditionnels : qu’est-ce qui change vraiment ?
Trading stratégique WEEX : 4 façons d’automatiser vos transactions crypto
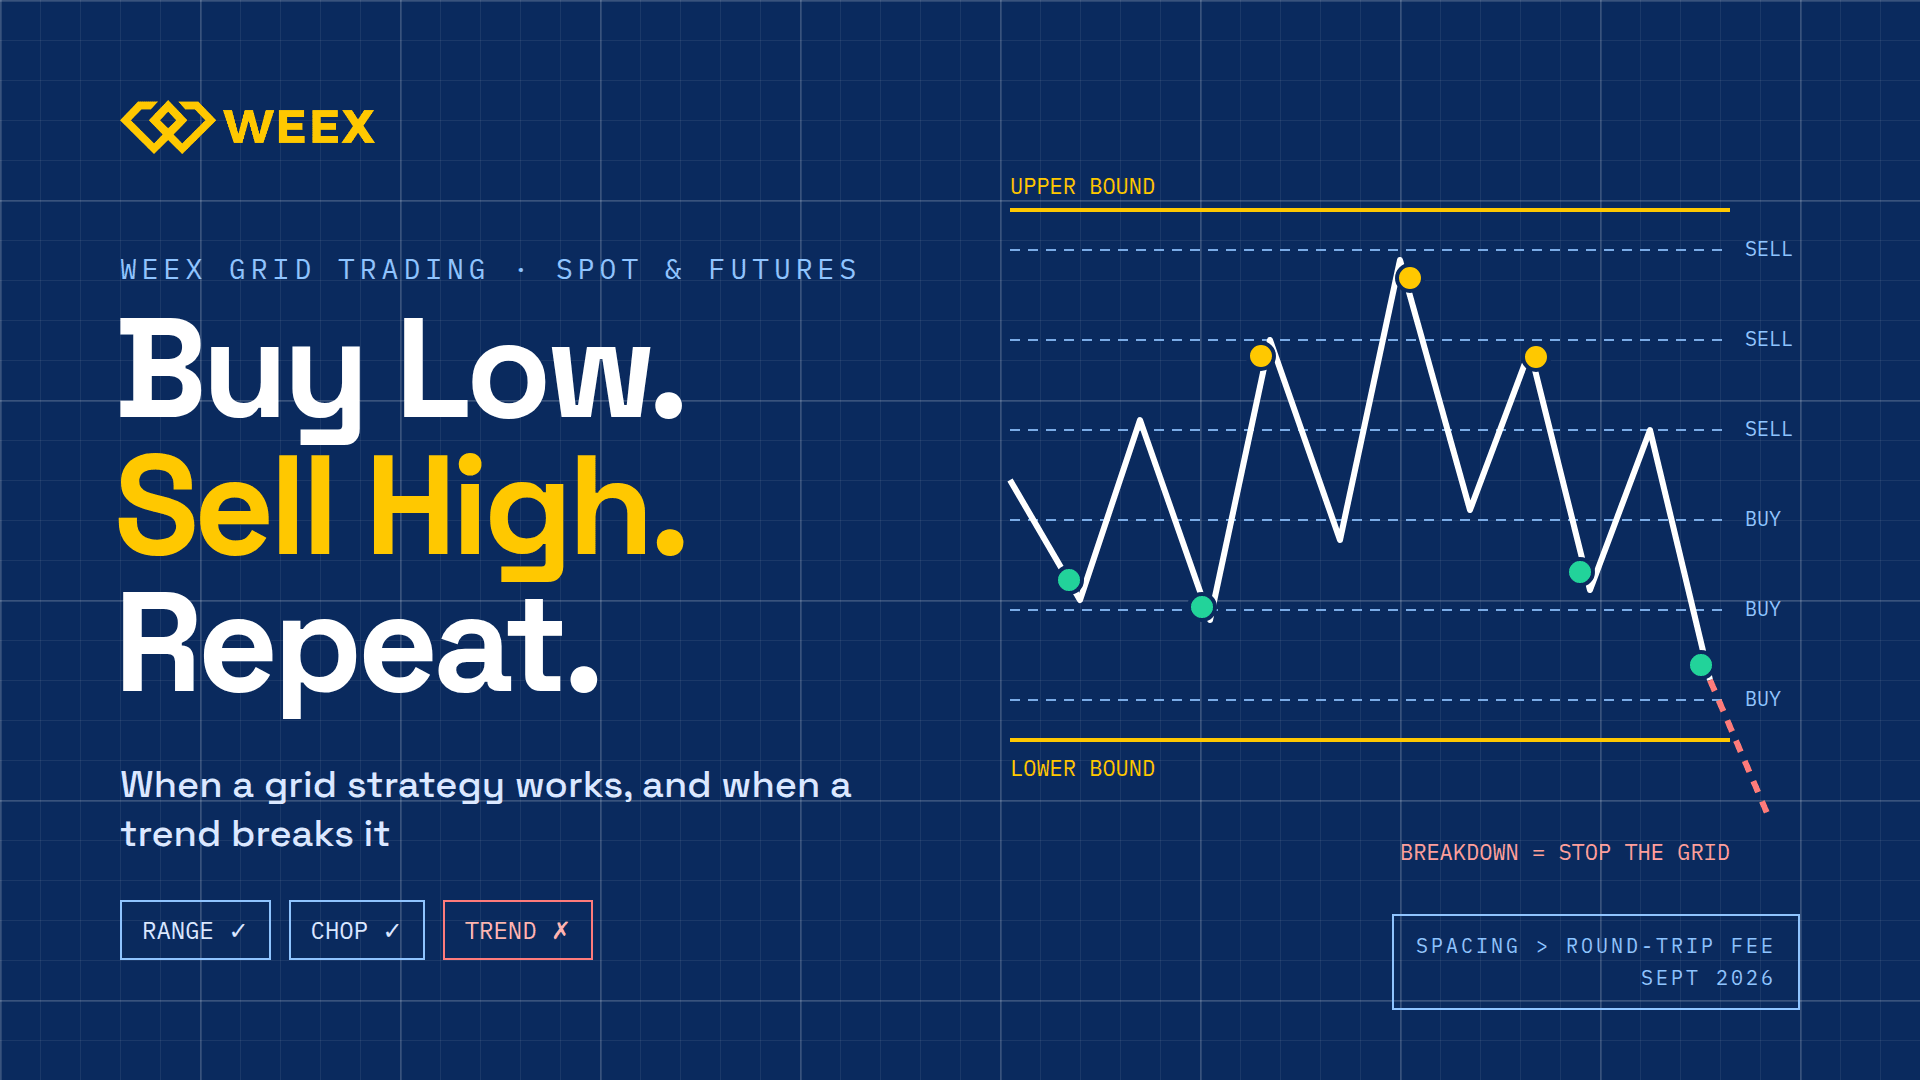
Trading sur grille WEEX : quand une stratégie de grille fonctionne et quand elle échoue
Trading de contrats à terme sur Ethereum : comment dimensionner les positions ETH et lire le PnL
Qui est David Ellison ? La stratégie de Skydance, la consolidation des médias et la thèse d’investissement
Comment obtenir un portefeuille crypto : le choisir, le configurer et l’approvisionner en toute sécurité
Qu’est-ce que le XST ? Pourquoi plusieurs jetons utilisent le nom XSolut sur Coinbase
L'action MSTR se négocie sous son Bitcoin. Voici le piège
Qu'est-ce que 0x Protocol et comment fonctionne-t-il ?
Comment acheter des cryptos anonymement : 5 méthodes, coûts réels et limites
Contenu
Cryptos populaires
Derniers articles


