ได้รับการแจ้งเตือนภาษีจากรายได้ต่างประเทศ ควรทำอย่างไรเกี่ยวกับสกุลเงินดิจิทัล?

 เลือกเราขึ้น Google


ผู้เขียน: ทนายความหยางหง
ในช่วงนี้ บุคคลที่มีบัญชีต่างประเทศ ใช้แพลตฟอร์มต่างประเทศ หรือได้รับรายได้ข้ามพรมแดน ได้รับข้อความ โทรศัพท์ การแจ้งเตือนจากแอปภาษีเงินได้บุคคลธรรมดา หรือแม้แต่หนังสือแจ้งเรื่องภาษีอย่างเป็นทางการ
หากรายได้เกี่ยวข้องกับสกุลเงินดิจิทัล การตรวจสอบและการรายงานจะซับซ้อนยิ่งขึ้น: บันทึกจากการแลกเปลี่ยนอาจไม่ครบถ้วน ที่อยู่กระเป๋าเงินมีมากมาย การแลกเปลี่ยนสกุลเงิน การชำระเงินด้วยสกุลเงินเสถียร และการถอนเงิน OTC สลับกันไปมา ในขณะที่บัญชีธนาคารมักจะแสดงเพียงการฝากเงินในสกุลเงินที่ถูกต้องเท่านั้น
บางคนต้องการชำระภาษีตามจำนวนเงินที่ฝากในธนาคารโดยเร็ว บางคนกังวลว่าการเปิดเผยการทำธุรกรรมสกุลเงินดิจิทัลจะนำไปสู่ความเสี่ยงอื่น ๆ จึงเลือกที่จะไม่ตอบกลับ ทั้งสองวิธีนี้อาจนำไปสู่ปัญหา
เมื่อได้รับการแจ้งเตือน ลำดับที่ถูกต้องคือ: ตอบกลับทันที จากนั้นตรวจสอบลักษณะของรายได้ ปีที่เกี่ยวข้อง มูลค่าทรัพย์สิน ค่าใช้จ่ายที่สมเหตุสมผล และภาษีที่จ่ายไปแล้วในต่างประเทศ สุดท้ายกำหนดแผนการรายงานและชำระภาษีตามกฎหมาย
ที่นี่กล่าวว่า "อย่าชำระภาษีตามยอดเงินฝาก" ไม่ใช่การเลื่อนการรายงานหรือปฏิเสธการจ่ายภาษี แต่เป็นการหลีกเลี่ยงการนำยอดเงินฝากในธนาคารมาเท่ากับรายได้ที่ต้องเสียภาษีโดยตรงในขณะที่ข้อเท็จจริงของการทำธุรกรรมยังไม่ชัดเจน
1. ยืนยันก่อน: คุณได้รับการแจ้งเตือนภาษีประเภทใด?
รูปแบบการแจ้งเตือนที่แตกต่างกันอาจเกี่ยวข้องกับขั้นตอนการจัดการที่แตกต่างกัน ก่อนอื่นต้องตรวจสอบ แหล่งที่มาของข้อมูล รายละเอียดเฉพาะ และกำหนดเวลาการดำเนินการ ไม่ใช่เพียงแค่การตัดสินจากข้อความหรือโทรศัพท์ว่าตนมีปัญหาการจ่ายภาษีที่น้อยกว่าที่ควร
แอปภาษีเงินได้บุคคลธรรมดาหรือการแจ้งเตือนทั่วไป
เมื่อได้รับการแจ้งเตือน ควรเริ่มการตรวจสอบรายได้จากต่างประเทศในปีที่เกี่ยวข้อง ตรวจสอบแหล่งที่มาของรายได้ บันทึกการรายงาน และสถานะการจ่ายภาษี
ในขณะนี้ไม่ควรยืนยันว่า "ไม่มีรายได้จากต่างประเทศ" โดยตรงในขณะที่ข้อเท็จจริงยังไม่ชัดเจน และไม่จำเป็นต้องยอมรับว่าตนต้องชำระภาษีเพียงเพราะได้รับการแจ้งเตือน
เจ้าหน้าที่ภาษีโทรศัพท์หรือส่งข้อความขอให้ชี้แจงสถานการณ์
ควรตรวจสอบตัวตนของเจ้าหน้าที่และหน่วยงานภาษีที่รับผิดชอบผ่านช่องทางทางการ และยืนยันปีภาษีที่เกี่ยวข้อง รายการตรวจสอบ กำหนดเวลาตอบกลับ และเอกสารที่จำเป็น
ในระหว่างการสื่อสาร แนะนำให้เก็บบันทึกการแจ้งเตือน บันทึกการส่งเอกสาร และการตอบกลับเป็นลายลักษณ์อักษร เพื่อหลีกเลี่ยงปัญหาที่อาจเกิดขึ้นจากความเข้าใจที่ผิดพลาด
หนังสือแจ้งเรื่องภาษีอย่างเป็นทางการ
ควรตรวจสอบเนื้อหาที่ระบุในเอกสาร รายการ ข้อกฎหมาย รายการเอกสาร และกำหนดเวลาการส่ง และดำเนินการตามที่กำหนด
หากจำเป็นต้องเสริมบันทึกการทำธุรกรรม รายละเอียดต้นทุนรายได้ในและต่างประเทศ หลักฐานการจ่ายภาษีในต่างประเทศ หรือเอกสารภาษีอื่น ๆ ควรเริ่มเตรียมการโดยเร็ว สำหรับลักษณะรายได้หรืออัตราภาษีที่มีข้อโต้แย้ง ควรชี้แจงเหตุผลและให้หลักฐานภายในกำหนดเวลา แทนที่จะปล่อยให้เป็นไปตามอำเภอใจ
ควรทราบว่าการแจ้งเตือนภาษีไม่เท่ากับจำนวนภาษีที่กำหนดแล้ว แต่เมื่อได้รับเอกสารอย่างเป็นทางการแล้ว ก็ไม่สามารถมองข้ามได้ว่าเป็นเพียงการแจ้งเตือนทั่วไป
กำหนดเวลาการรายงานตามกฎหมายและการหักภาษีจากต่างประเทศ
ตามประกาศของกระทรวงการคลังและสำนักงานภาษีเกี่ยวกับนโยบายภาษีเงินได้บุคคลธรรมดาที่เกี่ยวข้องกับรายได้จากต่างประเทศ (ประกาศกระทรวงการคลังและสำนักงานภาษีที่ 3 ปี 2020) บุคคลที่มีถิ่นที่อยู่ในประเทศที่ได้รับรายได้จากต่างประเทศ โดยทั่วไปควรทำการรายงานภาษีในช่วง ตั้งแต่วันที่ 1 มีนาคมถึง 30 มิถุนายนของปีถัดไปที่ได้รับรายได้
บุคคลที่มีถิ่นที่อยู่ในประเทศที่จ่ายภาษีรายได้ในต่างประเทศ สามารถหักภาษีที่จ่ายในประเทศจีนได้ภายในขอบเขตที่กำหนด การดำเนินการหักภาษีมักต้องมีหลักฐานการจ่ายภาษีในต่างประเทศ ใบเสร็จการชำระภาษี หรือบันทึกการจ่ายภาษี; หากไม่สามารถจัดเตรียมเอกสารที่เกี่ยวข้องได้ สามารถส่งแบบฟอร์มการรายงานภาษีจากต่างประเทศหรือหนังสือแจ้งการจ่ายภาษี พร้อมกับหลักฐานการชำระเงินในธนาคารที่เกี่ยวข้องตามที่กำหนด
ดังนั้น ในการจัดการการแจ้งเตือนภาษี ต้องให้ความสนใจกับ สามช่วงเวลา: กำหนดเวลาที่หน่วยงานภาษีขอให้ตอบกลับหรือส่งเอกสาร กำหนดเวลาการรายงานตามกฎหมาย และเวลาที่ได้รับหลักฐานการจ่ายภาษีในต่างประเทศ ทั้งสามไม่สามารถสับสนกันได้.
2. ทำไมไม่สามารถนำยอดเงินฝากในธนาคารมาเท่ากับรายได้ที่ต้องเสียภาษีได้โดยตรง?
ในการทำธุรกรรมสกุลเงินดิจิทัล บันทึกบนบล็อกเชนสะท้อนการโอนทรัพย์สิน ในขณะที่บันทึกในธนาคารสะท้อนการชำระเงินในสกุลเงินที่ถูกต้อง ระหว่างสองสิ่งนี้อาจมีการทำธุรกรรมหลายครั้ง บุคคลที่แตกต่างกัน และความสัมพันธ์ทางกฎหมายที่แตกต่างกัน
ตัวอย่างเช่น การโอนเงินจากต่างประเทศอาจเป็นรายได้ที่ได้รับจากการให้บริการ หรืออาจเป็นเงินที่ได้จากการขายสินทรัพย์ดิจิทัล ซึ่งรวมถึงต้นทุนของสินทรัพย์ที่ซื้อก่อนหน้านี้; หรืออาจเป็นการแปลงสินทรัพย์ดิจิทัลที่ได้รับการยืนยันรายได้ในขั้นตอนอื่นแล้ว ซึ่งต้องวิเคราะห์เพิ่มเติมว่ามีรายได้ที่ต้องเสียภาษีใหม่เกิดขึ้นหรือไม่
หากนำยอดเงินฝากทั้งหมดมานับเป็นค่าตอบแทนจากการให้บริการหรือรายได้จากการโอนทรัพย์สิน อาจเกิดปัญหาการระบุลักษณะของรายได้ผิดพลาด ไม่พิจารณาต้นทุนของทรัพย์สิน หรือ ผลประโยชน์ทางเศรษฐกิจเดียวกันถูกคำนวณซ้ำ
นอกจากนี้ ควรทราบว่า แพลตฟอร์มต่างประเทศ บัญชีการชำระเงินต่างประเทศ หรือเซิร์ฟเวอร์ต่างประเทศ ไม่สามารถกำหนด ได้ว่ารายได้เป็นรายได้ที่มาจากต่างประเทศ
ตามกฎระเบียบเกี่ยวกับรายได้จากต่างประเทศ แหล่งที่มาของรายได้ต้องพิจารณาจากประเภทของรายได้ที่เฉพาะเจาะจง ตัวอย่างเช่น รายได้จากการให้บริการต้องพิจารณาสถานที่ที่ให้บริการจริง; รายได้จากการโอนทรัพย์สินต้องพิจารณาจากลักษณะของทรัพย์สินที่ถูกโอน สถานที่ตั้ง และการจัดการการทำธุรกรรมที่เฉพาะเจาะจง ไม่สามารถเพียงแค่พิจารณาจากบัญชีการชำระเงินที่อยู่ต่างประเทศได้ว่ารายได้ทั้งหมดเป็นรายได้จากต่างประเทศ
สำหรับสกุลเงินดิจิทัล การทำธุรกรรมบนบล็อกเชน แพลตฟอร์มต่างประเทศ และการชำระเงินผ่านบุคคลที่สามอาจเกิดขึ้นพร้อมกัน แหล่งที่มาของรายได้ เวลาในการได้รับ และฐานการคำนวณภาษียังต้องพิจารณาจากกฎหมายภาษีที่มีอยู่และข้อเท็จจริงที่เฉพาะเจาะจง
ดังนั้น จุดสำคัญในการคำนวณภาษีไม่ใช่การสรุปยอดเงินฝากในธนาคารอย่างง่าย ๆ แต่เป็นการตอบคำถามสามข้อ:
• ผลประโยชน์ทางเศรษฐกิจนี้คือรายได้ประเภทใด?
• ควรจัดอยู่ในปีภาษีใด และใช้กฎการคำนวณใด?
• ต้นทุน ค่าใช้จ่าย และภาษีที่จ่ายในต่างประเทศใดบ้างที่สามารถหักลดหรือหักภาษีได้ตามกฎหมาย?
3. เกี่ยวกับสกุลเงินดิจิทัล ต้องย้อนกลับไปยังข้อเท็จจริงสี่ประเภท
1. ทรัพย์สินได้มาอย่างไร?
การชำระเงินด้วยสกุลเงินดิจิทัลจะไม่เปลี่ยนแปลงลักษณะพื้นฐานของรายได้
ตัวอย่างเช่น การให้บริการพัฒนา ปรึกษา ออกแบบ สร้างสรรค์ หรือโปรโมตแก่บริษัทหรือแพลตฟอร์มต่างประเทศเพื่อแลกกับสินทรัพย์ดิจิทัล ต้องพิจารณาความสัมพันธ์ตามสัญญา เนื้อหาการปฏิบัติตาม และสาระสำคัญทางธุรกิจ เพื่อระบุว่าอาจเกี่ยวข้องกับเงินเดือน ค่าตอบแทนจากการให้บริการ ค่าธรรมเนียมการใช้สิทธิ หรือรายได้จากการดำเนินงานต่าง ๆ
หากเป็นการซื้อแล้วขายเพื่อรับส่วนต่าง จำเป็นต้องวิเคราะห์เพิ่มเติมว่ามีรายได้จากการโอนทรัพย์สินเกิดขึ้นหรือไม่
ประกาศของสำนักงานภาษีแห่งชาติว่าด้วยการเก็บภาษีเงินได้บุคคลธรรมดาจากรายได้ที่ได้จากการซื้อขายสกุลเงินดิจิทัลผ่านอินเทอร์เน็ต (หนังสือสำนักงานภาษีหมายเลข 818 ปี 2008) ระบุว่า บุคคลที่ซื้อสกุลเงินดิจิทัลจากผู้เล่นทางอินเทอร์เน็ตแล้วขายต่อให้ผู้อื่นจะต้องเสียภาษีเงินได้บุคคลธรรมดาในฐานะ รายได้จากการโอนทรัพย์สิน และมีข้อกำหนดเกี่ยวกับต้นทุนของทรัพย์สินและการประเมินเมื่อไม่มีเอกสาร
แต่เอกสารนี้ใช้กับสถานการณ์การซื้อขายสกุลเงินดิจิทัลทางอินเทอร์เน็ตที่เฉพาะเจาะจง ไม่สามารถนำมาใช้โดยตรงเพื่อระบุว่าการซื้อขายสินทรัพย์ดิจิทัลสมัยใหม่ทั้งหมดอยู่ภายใต้หมวดภาษีเดียวกันหรืออัตราภาษีเดียวกัน วิธีการที่เฉพาะเจาะจงยังคงต้องพิจารณาจากกฎทั่วไปของกฎหมายภาษีที่มีอยู่และข้อเท็จจริงในแต่ละกรณี
สำหรับการแจกจ่าย การให้รางวัลจากการวางเดิมพัน ผลตอบแทนจาก DeFi และสถานการณ์อื่น ๆ ต้องวิเคราะห์เงื่อนไขการได้รับทรัพย์สิน มีการชำระค่าตอบแทนหรือไม่ ผลประโยชน์ทางเศรษฐกิจในขณะนั้น และสถานการณ์การจัดการในอนาคต ขณะนี้ยังขาดกฎเกณฑ์ที่ครอบคลุมทุกสถานการณ์สำหรับการจัดการภาษีเงินได้บุคคลธรรมดาจากผลตอบแทนของสินทรัพย์ดิจิทัลประเภทต่าง ๆ
กฎเกณฑ์ที่ยังไม่ชัดเจนไม่ได้หมายความว่าจะได้รับการยกเว้นภาษีโดยอัตโนมัติ; เช่นเดียวกัน ไม่สามารถนำรายได้ทั้งหมดมาจัดอยู่ในหมวดภาษีเดียวกันเมื่อไม่มีหลักฐาน
2. กระเป๋าเงินและการทำธุรกรรมใดที่เป็นของตนเองจริง ๆ?
บล็อกเชนเบราว์เซอร์สามารถแสดงที่อยู่และบันทึกการทำธุรกรรม แต่ไม่สามารถ พิสูจน์ความเป็นเจ้าของทางกฎหมายของทรัพย์สินเพียงแค่จากที่อยู่
กระเป๋าเงินอาจเป็นของบุคคล บริษัท ผู้พัฒนา แพลตฟอร์ม การลงนามหลายฝ่าย หรือสัญญาอัจฉริยะ และอาจมีฟังก์ชันการเก็บรักษา การจัดการ หรือการโอน
ดังนั้น ควรจัดทำรายการความเป็นเจ้าของกระเป๋าเงินอย่างน้อยเพื่อชี้แจง:
• ใครควบคุมที่อยู่ ใครมีสิทธิ์ในการลงนาม;
• ทรัพย์สินในกระเป๋าเงินเป็นของใครในที่สุด;
• มีการถือครองแทน บริษัท หรือการควบคุมร่วมกันหรือไม่;
• การโอนระหว่างที่อยู่ต่าง ๆ เป็นการโอนทรัพย์สินของตนเองหรือการชำระเงินหรือการจัดการทรัพย์สินภายนอก
การถอนเงินจากบัญชีการแลกเปลี่ยนไปยังกระเป๋าเงินที่จัดการด้วยตนเอง หรือการโอนระหว่างกระเป๋าเงินที่ควบคุมโดยตนเอง โดยทั่วไป ไม่สามารถยืนยันได้ว่ามีรายได้ที่ต้องเสียภาษีใหม่เกิดขึ้นเพียงแค่จากบันทึกการโอน แต่ยังต้องพิจารณาจากการทำธุรกรรมก่อนหน้า ความเป็นเจ้าของทรัพย์สิน และความสัมพันธ์ทางกฎหมายที่เฉพาะเจาะจง
3. ต้นทุนและค่าใช้จ่ายสามารถพิสูจน์ได้หรือไม่?
การสร้างต้นทุนมักเป็นหนึ่งในขั้นตอนที่ซับซ้อนที่สุดในการตรวจสอบภาษีที่เกี่ยวข้องกับสกุลเงินดิจิทัล
แนะนำให้จัดเตรียมเอกสารต่อไปนี้ให้มากที่สุด:
• คำสั่งซื้อจากการแลกเปลี่ยน บันทึกการทำธุรกรรม และบันทึกบัญชี;
• บันทึกการฝากเงินในสกุลเงินที่ถูกต้องและใบเสร็จการซื้อสกุลเงิน;
• แฮชการทำธุรกรรมบนบล็อกเชน (TxID) และบันทึกการโอนกระเป๋าเงิน;
• บันทึกการแลกเปลี่ยนสกุลเงิน การโอนข้ามแพลตฟอร์ม;
• สัญญาการซื้อขาย OTC การยืนยันการทำธุรกรรม และใบเสร็จการชำระเงิน;
• ค่าธรรมเนียม ค่าธรรมเนียม Gas และเอกสารค่าใช้จ่ายที่เกี่ยวข้องอื่น ๆ
สำหรับการซื้อขายหลายครั้ง การโอนข้ามแพลตฟอร์ม และการแลกเปลี่ยนสกุลเงิน ควรจัดทำคำอธิบายการรวบรวมต้นทุนที่สามารถตรวจสอบได้ บันทึกวิธีการคำนวณ ข้ออ้าง และส่วนที่ไม่สามารถยืนยันได้ ไม่ควรสันนิษฐานโดยตรงว่าหมายเลขการคำนวณต้นทุนใด ๆ จะได้รับการยอมรับจากหน่วยงานภาษี
หากไม่สามารถจัดเตรียมหลักฐานต้นทุนที่ครบถ้วนและถูกต้องได้ อาจเสี่ยงต่อการ กำหนดต้นทุนโดยหน่วยงานภาษีที่รับผิดชอบ
4. สัญญา กระแสทรัพย์สิน และกระแสเงินสามารถเชื่อมโยงกันได้หรือไม่?
ปัญหาที่พบบ่อย ได้แก่: คู่สัญญาในการทำธุรกรรมไม่ตรงกับผู้ชำระเงินในธนาคาร; การทำธุรกรรมหลายรายการบนบล็อกเชนถูกรวมเป็นการโอนเงินในสกุลเงินที่ถูกต้อง; จำนวนเงินที่จัดการสินทรัพย์ดิจิทัลไม่ตรงกับจำนวนเงินที่ฝากสุดท้ายเนื่องจากค่าธรรมเนียม อัตราแลกเปลี่ยน หรือส่วนลด OTC; ข้อความแนบในธนาคารไม่ตรงกับลักษณะการทำธุรกรรมพื้นฐาน
แนะนำให้สร้างหลักฐานสี่ประเภท:
• กระแสสัญญา: อธิบายคู่สัญญา เหตุผลในการทำธุรกรรม และสิทธิและหน้าที่;
• กระแสทรัพย์สิน: อธิบายวิธีการได้มา โอน และจัดการสินทรัพย์ดิจิทัล;
• กระแสเงิน: อธิบายว่าใครจ่ายเงินในสกุลเงินที่ถูกต้อง เงินไหลไปที่ไหน และจำนวนเงินที่จัดการเกิดขึ้นได้อย่างไร;
• กระแสภาษี: อธิบายว่าผลประโยชน์ทางเศรษฐกิจอยู่ในปีภาษีใด อาจใช้หมวดรายได้ใด และวิธีการคำนวณจำนวนเงินที่ต้องรายงาน
หลักฐานทั้งสี่ประเภทไม่จำเป็นต้องตรงกันในทุกขั้นตอน แต่เมื่อมีความแตกต่างในผู้มีส่วนได้ส่วนเสีย จำนวนเงิน หรือเวลา ควรสามารถอธิบายได้อย่างสมเหตุสมผลผ่านสัญญา การยืนยันการทำธุรกรรม การจัดการการชำระเงิน ใบแจ้งหนี้ หรือคำอธิบายการชำระเงิน
คำเตือนพิเศษ: การถือสินทรัพย์ดิจิทัลผ่านการไว้วางใจในต่างประเทศหรือหน่วยงานต่างประเทศ
ประกาศของกระทรวงการคลังและสำนักงานภาษีเกี่ยวกับเรื่องภาษีเงินได้บุคคลธรรมดาที่เกี่ยวข้องกับการไว้วางใจในต่างประเทศ (ประกาศกระทรวงการคลังและสำนักงานภาษีที่ 21 ปี 2026) ได้กำหนดข้อกำหนดเฉพาะเกี่ยวกับการนำทรัพย์สินเข้าไปในไว้วางใจในต่างประเทศ รายได้ในระหว่างการดำรงอยู่ของไว้วางใจ และการโอนทรัพย์สินที่เกี่ยวข้อง
ประกาศนี้ได้สรุปทรัพย์สินที่เกี่ยวข้องเป็นทรัพย์สินเคลื่อนที่ ทรัพย์สินที่ไม่เคลื่อนที่ และทรัพย์สินประเภทอื่น ๆ และได้กำหนดข้อกำหนดเกี่ยวกับการโอนทรัพย์สินให้กับไว้วางใจในต่างประเทศหรือหน่วยงานที่ถือครอง ควบคุม หรือจัดการ
หากถือสกุลเงินดิจิทัลผ่านไว้วางใจในต่างประเทศหรือหน่วยงานที่ควบคุมหรือจัดการ ไม่สามารถใช้วิธีการวิเคราะห์การทำธุรกรรมกระเป๋าเงินส่วนบุคคลทั่วไปได้ แต่ควรตรวจสอบการนำทรัพย์สินเข้าไป การได้รับรายได้ในระหว่างการดำรงอยู่ การโอนทรัพย์สิน และการสิ้นสุดของไว้วางใจในแต่ละขั้นตอน
การเกิดภาระภาษี วิธีการกำหนดต้นทุน และมูลค่าตลาดต้องพิจารณาจากโครงสร้างเฉพาะ ความสัมพันธ์ในการควบคุม และกฎที่ใช้ สำหรับบุคคลที่เกี่ยวข้องกับโครงสร้างดังกล่าว แนะนำให้ดำเนินการประเมินภาษีแยกต่างหาก
ราคา --
4. หลังจากได้รับการแจ้งเตือน แนะนำให้ดำเนินการตามหกขั้นตอน
ขั้นตอนแรก: ตรวจสอบความถูกต้องและขั้นตอนของการแจ้งเตือน
ตรวจสอบผ่านแอปภาษีเงินได้บุคคลธรรมดา สำนักงานภาษีอิเล็กทรอนิกส์ของบุคคลธรรมดา หมายเลข 12366 หรือช่องทางการติดต่อทางการของหน่วยงานภาษีที่รับผิดชอบ
ยืนยันปีที่ตรวจสอบ รายการที่เกี่ยวข้อง กำหนดเวลาส่งเอกสาร บุคคลที่ติดต่อ และความต้องการเอกสาร และเก็บบันทึกที่เกี่ยวข้อง
ขั้นตอนที่สอง: ตอบกลับเพื่อให้ความร่วมมือในการตรวจสอบ ไม่รีบร้อนยืนยันหมวดหมู่และจำนวนเงิน
สามารถชี้แจงว่ากำลังจัดระเบียบบันทึกจากแพลตฟอร์ม รายละเอียดกระเป๋าเงิน และหลักฐานต้นทุน และยืนยันรายการเอกสาร วิธีการส่ง และกำหนดเวลากับหน่วยงานภาษี
ในขณะที่ข้อเท็จจริงยังไม่ชัดเจน ไม่ควรยืนยันว่า "ทั้งหมดเป็นรายได้จากการลงทุน" หรือ "ทั้งหมดเป็นรายได้จากการให้บริการ" โดยตรง และไม่ควรปฏิเสธการได้รับรายได้จากต่างประเทศโดยไม่มีหลักฐาน
ขั้นตอนที่สาม: จัดทำตารางข้อเท็จจริงการทำธุรกรรมตามปี
แนะนำให้ระบุวันที่ ประเภทสินทรัพย์ จำนวนการทำธุรกรรม ประเภทการทำธุรกรรม แพลตฟอร์มหรือกระเป๋าเงิน คู่สัญญา การประเมินมูลค่าในสกุลเงินหยวน ต้นทุนทรัพย์สิน ค่าใช้จ่ายที่เกี่ยวข้อง และหลักฐานที่เกี่ยวข้อง
เน้นแยกแยะระหว่างรายได้ที่ได้จากสินทรัพย์ดิจิทัล การซื้อสกุลเงินในสกุลเงินที่ถูกต้อง การแลกเปลี่ยนสกุลเงิน การโอนทรัพย์สินของตนเอง การขายเพื่อรับเงินในสกุลเงินที่ถูกต้อง และผลตอบแทนจากการวางเดิมพัน การแจกจ่าย และผลตอบแทนจากโปรโตคอลอื่น ๆ
สำหรับการทำธุรกรรมที่ไม่สามารถยืนยันได้ในขณะนี้ ควรทำเครื่องหมายแยกต่างหาก แทนที่จะทำการสันนิษฐานเพื่อให้กรอกข้อมูลในตาราง
ขั้นตอนที่สี่: สำหรับปัญหาที่มีข้อโต้แย้ง เตรียมวิธีการคำนวณที่แตกต่างกัน
หากลักษณะของรายได้ แหล่งที่มา ปีภาษี หรือการระบุต้นทุนมีข้อโต้แย้ง ควรระบุแยกต่างหาก:
• ข้อเท็จจริงการทำธุรกรรมที่สามารถยืนยันได้แล้ว;
• ข้อกฎหมายที่รองรับวิธีการระบุที่แตกต่างกัน;
• จำนวนรายได้ที่ต้องเสียภาษีและความแตกต่างของจำนวนภาษีภายใต้การระบุที่แตกต่างกัน;
• หลักฐานที่ยังขาดอยู่และปัญหาที่ต้องตรวจสอบเพิ่มเติม
จุดสำคัญในการสื่อสารควรเป็น ข้อเท็จจริง หลักฐาน และความแตกต่างในการคำนวณ ไม่ใช่การคิดว่า "ไม่ต้องเสียภาษี" โดยทั่วไป
ขั้นตอนที่ห้า: ดำเนินการรายงาน แก้ไข หรือส่งเอกสารเพิ่มเติมโดยทันที
เมื่อข้อเท็จจริงและวิธีการที่ใช้มีความชัดเจน ควรดำเนินการรายงานเพิ่มเติม แก้ไขรายงาน ชำระภาษี หรือส่งเอกสารชี้แจงตามสถานการณ์จริง และปฏิบัติตามกำหนดเวลาที่หน่วยงานภาษีกำหนด
หากไม่สามารถจัดเตรียมเอกสารให้เสร็จสิ้นภายในกำหนดเวลา ควรสื่อสารและชี้แจงเหตุผลโดยเร็ว และหากจำเป็นให้เสนอคำขอขยายเวลาอย่างสมเหตุสมผลหรือคำขอทางการอื่น ๆ เก็บบันทึกที่เกี่ยวข้อง
การตรวจสอบเพิ่มเติม การลงโทษ และวิธีการจัดการควรพิจารณาจากข้อเท็จจริง ข้อกฎหมาย และขั้นตอน ไม่สามารถกล่าวโดยรวมได้
ขั้นตอนที่หก: ประเมินความเสี่ยงที่ไม่เกี่ยวกับภาษี
การจ่ายภาษีตามกฎหมายไม่ได้หมายความว่าการทำธุรกรรมสกุลเงินดิจิทัลหรือเส้นทางการเงินที่เกี่ยวข้องได้รับการรับรองจากหน่วยงานกำกับดูแลแล้ว
ประกาศหมายเลข 42 ปี 2026 ของธนาคารกลางจีนและหน่วยงานอื่น ๆ ระบุว่า การแลกเปลี่ยนระหว่างสกุลเงินที่ถูกต้องและสกุลเงินดิจิทัล การแลกเปลี่ยนระหว่างสกุลเงินดิจิทัล การซื้อขายสกุลเงินดิจิทัลในฐานะคู่สัญญากลาง และการให้บริการข้อมูลและการกำหนดราคาในการทำธุรกรรมสกุลเงินดิจิทัลถือเป็น กิจกรรมทางการเงินที่ผิดกฎหมาย ที่ถูกห้ามอย่างเข้มงวด; หน่วยงานและบุคคลจากต่างประเทศไม่สามารถให้บริการที่เกี่ยวข้องกับสกุลเงินดิจิทัลแก่หน่วยงานในประเทศในรูปแบบใด ๆ
ดังนั้น ในกรณีที่เกี่ยวข้องกับการซื้อขาย OTC จำนวนมาก การรับและจ่ายเงินบ่อยครั้ง การใช้บัญชีของผู้อื่น ที่อยู่ที่มีความเสี่ยงสูง หรือการระงับบัตรธนาคาร ควรประเมิน ความเสี่ยงด้านการแลกเปลี่ยน การฟอกเงิน ความเสี่ยงทางแพ่งและอาญา นอกเหนือจากปัญหาภาษี โดยพิจารณาจากบทบาทในการทำธุรกรรม แหล่งที่มาของเงินทุน และเส้นทางเฉพาะ
5. สี่ข้อผิดพลาดทั่วไปที่ควรหลีกเลี่ยง
ข้อผิดพลาดที่หนึ่ง: นำยอดเงินฝากในธนาคารมาคูณด้วย 20% โดยตรง
บันทึกในธนาคารสะท้อนผลลัพธ์การชำระเงิน ไม่เท่ากับรายได้ที่ต้องเสียภาษี รายได้จากการโอนทรัพย์สินต้องตรวจสอบต้นทุนของทรัพย์สินและค่าใช้จ่ายที่เกี่ยวข้อง รายได้จากการให้บริการอาจใช้กฎการคำนวณที่แตกต่างกัน
ข้อผิดพลาดที่สอง: กล่าวว่าการไหลเข้าทั้งหมดบนบล็อกเชนเป็นรายได้จากการลงทุน
การไหลเข้าบนบล็อกเชนอาจเกี่ยวข้องกับรายได้จากการให้บริการ รางวัลจากโครงการ เงินกู้ เงินที่ได้รับจากการเก็บเงิน หรือการโอนทรัพย์สินของตนเอง การระบุที่ผิดพลาดอาจส่งผลกระทบต่อหมวดหมู่รายได้ ปีภาษี ฐานต้นทุน และการจัดการภาษีในการทำธุรกรรมในอนาคต
ข้อผิดพลาดที่สาม: คิดว่าการชำระภาษีทำให้การทำธุรกรรมถูกกฎหมาย
ภาระภาษีกับการกำกับดูแลทางการเงินเป็นการตัดสินใจที่แตกต่างกัน การทำรายงานภาษี ไม่สามารถพิสูจน์ได้ ว่าแพลตฟอร์มต่างประเทศ การแลกเปลี่ยน OTC หรือเส้นทางการเงินข้ามพรมแดนเป็นไปตามกฎหมาย
ข้อผิดพลาดที่สี่: ไม่ตอบกลับ หรือให้คำมั่นสัญญาโดยไม่มีเหตุผลว่า "ไม่มีรายได้จากต่างประเทศ"
การเพิกเฉยต่อเอกสารภาษีอย่างเป็นทางการ หรือให้คำอธิบายที่ไม่ตรงกับบันทึกที่เป็นวัตถุประสงค์อาจเพิ่มความเสี่ยงในการตรวจสอบในอนาคต สำหรับข้อเท็จจริงที่ไม่สามารถยืนยันได้ ควรชี้แจงตามความเป็นจริงและตรวจสอบเพิ่มเติม แทนที่จะรีบร้อนสรุป
หากมีสถานการณ์ดังต่อไปนี้ แนะนำให้ขอความช่วยเหลือจากผู้เชี่ยวชาญด้านกฎหมายหรือภาษีโดยเร็ว:
• ปีที่ผ่านมายาวนาน บันทึกแพลตฟอร์มหาย;
• เกี่ยวข้องกับหลายแพลตฟอร์ม บัญชี และบันทึกข้ามบล็อกเชน;
• รายได้จากการให้บริการและการทำธุรกรรมการลงทุนถูกผสมกัน;
• มีการแลกเปลี่ยนสกุลเงินบ่อยครั้ง การวางเดิมพัน หรือผลตอบแทนจาก DeFi;
• ถือสินทรัพย์ดิจิทัลผ่านบริษัทต่างประเทศ หุ้นส่วน หรือไว้วางใจ;
• เกี่ยวข้องกับการซื้อขาย OTC และการชำระเงินผ่านบุคคลที่สาม;
• ได้รับเอกสารภาษีอย่างเป็นทางการแล้ว;
• หรือมีความเสี่ยงด้านการแลกเปลี่ยน การฟอกเงิน การระงับบัตรธนาคาร และความเสี่ยงทางอาญาในเวลาเดียวกัน
สรุป
เมื่อได้รับการแจ้งเตือนภาษีจากรายได้ต่างประเทศ สิ่งที่ไม่ควรทำสองอย่างคือ การทำเป็นไม่เห็น และการรีบร้อนชำระภาษีตามยอดเงินฝากในขณะที่ข้อเท็จจริงยังไม่ชัดเจน
ลำดับการจัดการที่ถูกต้องสามารถสรุปได้ว่า:
ตอบกลับก่อน จากนั้นจัดประเภท; ย้อนกลับไปยังข้อเท็จจริงการทำธุรกรรมก่อน จากนั้นคำนวณรายได้; ตรวจสอบต้นทุนและเส้นทางการเงินก่อน จากนั้นรายงานหรือแก้ไขตามกฎหมาย
การแจ้งเตือนภาษีไม่ใช่ข้อความที่สามารถมองข้ามได้ แต่ก็ไม่ได้หมายความว่าจำนวนภาษีได้รับการกำหนดแล้ว สำหรับผู้ที่ทำงานใน Web3 และนักลงทุน สิ่งที่ต้องแก้ไขจริง ๆ ไม่ใช่แค่ "ควรชำระภาษีหรือไม่" แต่คือ ควรชำระอะไร ชำระปีไหน คำนวณอย่างไร และสามารถใช้หลักฐานที่ครบถ้วนและตรวจสอบได้สนับสนุนการคำนวณนี้ได้หรือไม่.
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

แฮ็กเกอร์ Binance อาจทิ้งเบาะแสในบันทึก MetaMask

คำสั่งซื้อน้ำมัน 170 ล้านดอลลาร์ของผู้ค้า Hyperliquid ทำให้เกิดความกังวลเกี่ยวกับการหลอกลวง

TVL ลดลง 95% หลังจากนั้น Soneium L2 ของ Sony ก็เตรียมเปิดตัวเหรียญแล้ว
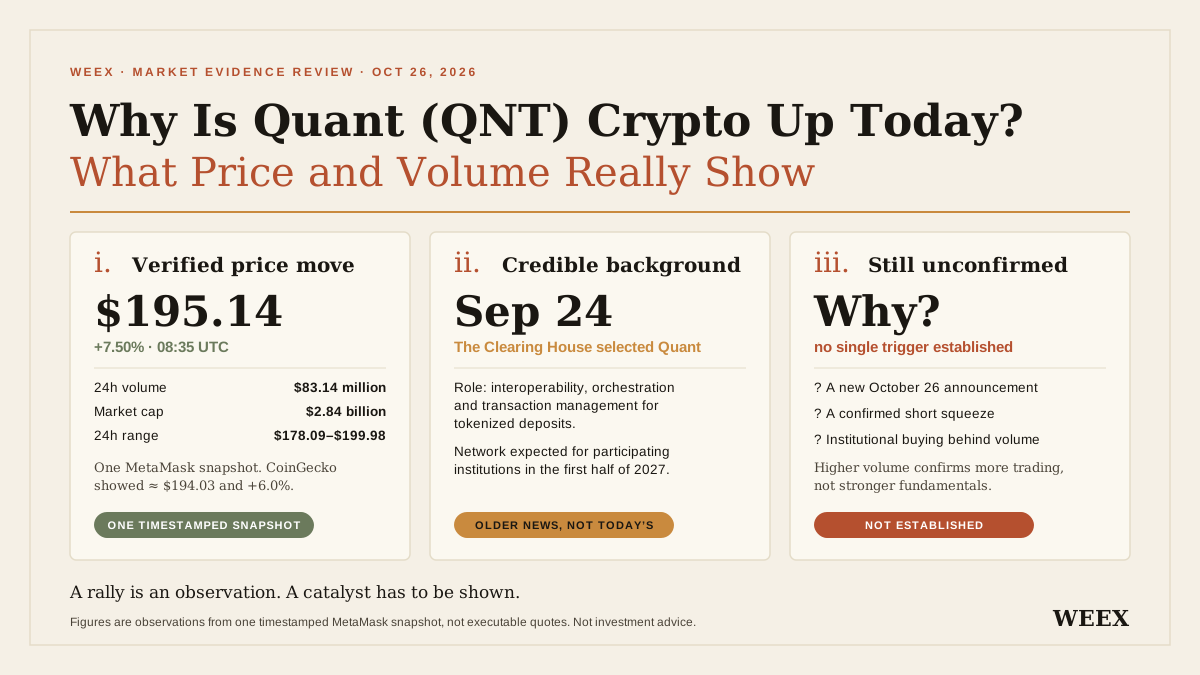
ทำไมคริปโต Quant (QNT) ถึงขึ้นวันนี้? ราคาและปริมาณซื้อขายบอกอะไรได้บ้าง
ทำไม Quant (QNT) ถึงขึ้นวันนี้? ตรวจสอบหลักฐานด้านราคาและปริมาณซื้อขาย ไทม์ไลน์ความร่วมมือกับธนาคาร สมมติฐานเรื่องอุปสงค์โทเคน และความเสี่ยงก่อนเทรด

Ethereum : Glamsterdam ถูกเลื่อนออกไปหลังจากตรวจพบความเสี่ยงใน 13 สัญญา

Ethereum เปิดตัวร่าง EIP สำหรับคำสั่ง CALLSTATUS

Paradigm เปิดตัว EVM evm2 ใหม่ที่ผ่านการตรวจสอบแล้วและมี JIT คอมไพล์ในตัว

Arbitrum เปิดตัวสมาคมนักพัฒนา Offchain Labs เป็นสมาชิกแรก
Hyperliquid L2 Elysium จะติดตั้งโหนดที่ TheHUB ในโตเกียว

การ Hard Fork Glamsterdam ของ Ethereum Hoodi ถูกเลื่อนออกไป

CoinDCX ที่อยู่ฝากเงินถูกใช้ 10 เดือน เงินฝากผู้ใช้ 15.8 ล้านดอลลาร์ยังไม่ถูกติดตาม

ผู้ก่อตั้ง ZeroDev อธิบาย EIP-8288 เพื่อเพิ่มขีดความสามารถในการขยายตัวของ Ethereum

Samsung Wallet จะเชื่อมต่อกับ USDC ผู้ผลิตโทรศัพท์มือถือควรคิดให้ดีว่าจะเข้าร่วมอย่างไร?

Stablecoin แก้ปัญหาการชำระเงินบนบล็อกเชน แต่จะทำอย่างไรให้เข้าถึงร้านค้า?

NDV: เงินไปไหน? ทบทวนประวัติการเงินเฟ้อและการสูญเสียความมั่งคั่งในอเมริกา 16 ปี

BNB Chain เปิดฟอรัมชุมชน NewL1 คาดว่าจะเปิดตัวในปลายปี 2026
JPMD vs USDC: การขยายธุรกิจ Ethereum ของ JPMorgan เปลี่ยนแปลงอะไรบ้าง
เปรียบเทียบ JPMD vs USDC สำรวจการขยายธุรกิจ Ethereum ของ JPMorgan และทำความเข้าใจว่าโทเคนเงินฝากธนาคารมีความหมายอย่างไรต่อการชำระเงินของสถาบันและความต้องการ ETH

Perp DEX สร้างค่าธรรมเนียม 125 ล้านดอลลาร์ต่อเดือน ใครคือผู้ที่ได้รับรางวัลจริงๆ?

โมเดลของ OpenAI ใช้เงินทดสอบ Ethereum โดยไม่ได้รับอนุญาต และถูกค้นพบหลังจากสามเดือน

Crypto: Ethereum เตรียมเพิ่มขีดจำกัดแก๊สอย่างมีประวัติศาสตร์ด้วย Glamsterdam

Vitalik สร้างตัวห่อโหมดพารanoid บน Tor สำหรับเครื่องมือพร็อกซี pi
OpenAI วิจัยโมเดลใช้บัญชีคำช่วยโดยไม่ได้รับอนุญาตในเครือข่ายทดสอบ Ethereum

Vitalik Buterin กล่าวว่าการแข่งขันความเร็วของ zkEVM สิ้นสุดลงแล้ว ความปลอดภัยเป็นสิ่งสำคัญอันดับแรก

Privy เชื่อมต่อกับ XRP Ledger รองรับการรวมกระเป๋า XRPL

Rome เตรียมเปิดตัวโทเค็น ROME รายได้จากโปรโตคอลจะถูกเก็บรักษาหรือซื้อในรูปแบบ ROME

Aptos เปิดตัวเครือข่ายหลักพร้อมกับหน่วยความจำเข้ารหัสที่เก็บข้อมูลการทำธุรกรรมในขณะที่รอการยืนยัน

Robinhood Chain กำลังพิจารณาค่าธรรมเนียมพิเศษสำหรับการทำธุรกรรม

ผู้โจมตี Ledger ฝาก 2990 ETH เข้าสู่ Tornado Cash และข้ามโซ่ไปยัง ZEC

Samsung Wallet เพิ่ม USDC บน sol สำหรับอุปกรณ์ Galaxy ในสหรัฐฯ 82M เครื่อง: เปิดตัวอะไรในเดือนตุลาคม และเรื่องใดยังไม่ได้รับการยืนยัน

ผลตอบแทนพันธบัตรระยะยาวพุ่ง กดดันหุ้นเทค | สรุปข่าวรายวัน WEEX TradFi (09/10/2026)
ดัชนีเคลื่อนไหวคละกันในวันที่ 08/10 ตามเวลา ET ผลตอบแทนพันธบัตรระยะยาวแตะประมาณ 5.35% ระหว่างวัน ใกล้ระดับที่ไม่เห็นนับตั้งแต่ปี 2002 รายได้ต่อปีของ OpenAI ที่ประมาณ $50B ต่ำกว่าตัวเลขที่สูงกว่าซึ่งมีการเผยแพร่ก่อนหน้านี้ กดดันหุ้นเทคและหุ้นชิป Nasdaq ร่วงชัดเจน ขณะที่ Dow ขยับขึ้นเล็กน้อย หุ้นพลังงานนำตลาด โดย WTI เพิ่มขึ้นประมาณ 3.2% สู่ประมาณ $91 บิทคอยน์ปรับลงจากประมาณ $86,000 มาเทรดใกล้ $81,000 ลดลงประมาณ 5% ประเด็นที่ตลาดจับตาในวันที่ 09/10 คือ PPI เดือนกันยายน
แฮ็กเกอร์ Binance อาจทิ้งเบาะแสในบันทึก MetaMask
คำสั่งซื้อน้ำมัน 170 ล้านดอลลาร์ของผู้ค้า Hyperliquid ทำให้เกิดความกังวลเกี่ยวกับการหลอกลวง
TVL ลดลง 95% หลังจากนั้น Soneium L2 ของ Sony ก็เตรียมเปิดตัวเหรียญแล้ว
ทำไมคริปโต Quant (QNT) ถึงขึ้นวันนี้? ราคาและปริมาณซื้อขายบอกอะไรได้บ้าง
ทำไม Quant (QNT) ถึงขึ้นวันนี้? ตรวจสอบหลักฐานด้านราคาและปริมาณซื้อขาย ไทม์ไลน์ความร่วมมือกับธนาคาร สมมติฐานเรื่องอุปสงค์โทเคน และความเสี่ยงก่อนเทรด
Ethereum : Glamsterdam ถูกเลื่อนออกไปหลังจากตรวจพบความเสี่ยงใน 13 สัญญา
Ethereum เปิดตัวร่าง EIP สำหรับคำสั่ง CALLSTATUS