
Regulação cripto em Taiwan em 2027: o que os investidores precisam saber

 Avalie no Google
A regulação cripto em Taiwan entra em uma fase mais formal, mas investidores ainda precisam distinguir entre normas já vigentes, medidas apenas reportadas e regras que continuam em elaboração. Segundo reportagens e análises do setor jurídico, Taiwan aprovou em 2026 sua primeira Lei de Serviços de Ativos Virtuais, enquanto as exigências atuais ainda se concentram no registro antilavagem de dinheiro junto à FSC, em KYC e na comunicação de operações suspeitas. Este artigo detalha o que a nova lei supostamente estabelece, como pode funcionar o licenciamento, quais regras para stablecoins merecem atenção e onde persistem as principais incertezas na chegada de 2027.
Em resumo
- Segundo relatos, Taiwan aprovou em 30 de junho de 2026 a Lei de Serviços de Ativos Virtuais, composta por 56 artigos, mas sua data de vigência ainda não está clara.
- Espera-se que a regulação cripto taiwanesa deixe o registro antilavagem de dinheiro e adote um sistema de licenças da FSC para VASPs.
- Reportagens indicam que poderão ser aplicadas sete categorias de licença, com pedidos separados para cada tipo de atividade.
- As regras para stablecoins parecem mais rígidas que as normas gerais de negociação de criptoativos, especialmente para emissores locais e gestão de reservas.
- Investidores devem acompanhar de perto os comunicados da FSC e não tratar informações de segunda mão como regras definitivas.
O que é a nova lei cripto de Taiwan e quando ela foi aprovada?
Segundo reportagens, o Yuan Legislativo de Taiwan aprovou a Lei de Serviços de Ativos Virtuais em 30 de junho de 2026. Diversos materiais de referência também a classificam como a primeira legislação taiwanesa dedicada especificamente aos provedores de serviços de ativos virtuais, ou VASPs. Isso é relevante porque a regulação cripto de Taiwan se apoiava anteriormente sobretudo em normas de prevenção à lavagem de dinheiro, e não em uma lei abrangente de licenciamento.
No atual arcabouço, pesquisas jurídicas citadas nos materiais de origem afirmam que os VASPs precisam concluir o registro antilavagem de dinheiro junto à Comissão de Supervisão Financeira (FSC) antes de prestar serviços. Uma alteração de julho de 2024 teria reforçado essa exigência, e VASPs estrangeiros que atendem clientes em Taiwan passaram a ter de constituir uma empresa ou filial local. Segundo a Global Legal Insights, operar sem esse registro pode gerar responsabilidade criminal nos termos do regime antilavagem de dinheiro alterado.
A principal mudança é que, segundo os relatos, a nova lei transfere Taiwan de um regime baseado em registro para outro baseado em licenças. Trata-se de uma mudança relevante para corretoras, custodiante, serviços de transferência e, potencialmente, bancos com linhas de negócio ligadas a criptoativos. Ainda assim, investidores devem agir com cautela: as informações divergem quanto ao cronograma. Algumas coberturas apontam para uma implementação no início de 2027, enquanto outras análises jurídicas dizem que a FSC pretende colocar em vigor simultaneamente a lei principal e nove normas subordinadas. Nessas análises, o primeiro trimestre de 2027 é citado apenas como a meta mais antecipada, não como uma data confirmada.
Quais licenças podem ser exigidas e quem regulará o mercado?
Segundo os relatos, a FSC será o regulador único dentro da nova estrutura. Isso está alinhado à direção mais ampla apontada pelos materiais jurídicos, que identificam consistentemente a FSC como a principal autoridade de supervisão dos VASPs, conformidade antilavagem de dinheiro e futuro licenciamento cripto.
As reportagens afirmam que a lei cria sete categorias de licença: câmbio, plataforma de negociação, transferência, custódia, subscrição, empréstimos e outras. Tão importante quanto isso é o fato de que cada categoria exigiria uma solicitação própria. Para investidores, o ponto é relevante porque uma empresa presente em várias áreas do ecossistema blockchain pode precisar de mais de uma aprovação, em vez de uma autorização geral.
É nesse ponto que investidores iniciantes costumam se confundir. Uma plataforma pode oferecer negociação à vista, custódia, infraestrutura relacionada a staking, roteamento de liquidez ou distribuição de tokens, mas essas atividades não necessariamente se encaixam em uma única categoria regulatória. Se Taiwan adotar o modelo reportado, com classificação por atividade, as obrigações de conformidade se tornarão mais específicas. Na prática, investidores não devem presumir que uma empresa licenciada para um serviço esteja automaticamente autorizada a oferecer todos os produtos cripto que disponibiliza.
Os materiais de referência também observam que a lei enfatiza requisitos mínimos de capital, custódia de ativos de clientes, controles internos, reportes contínuos ao supervisor e procedimentos antilavagem de dinheiro. Esses são pontos de pressão recorrentes na regulação cripto, pois tratam de riscos reais para investidores: custódia frágil, separação inadequada dos recursos dos clientes, reservas de liquidez reduzidas e controles de conformidade de baixa qualidade.
O que as regras reportadas para stablecoins significam para investidores?
As stablecoins parecem estar entre os pontos mais rigorosos da regulação cripto taiwanesa. Segundo reportagens, emissores locais de stablecoins precisariam de autorização da FSC, teriam de manter paridade com moeda fiduciária e reservas de 1:1 em contas segregadas de instituições financeiras locais. Outra reportagem afirma que os emissores poderiam precisar de aprovação tanto da FSC quanto do banco central. Como as formulações variam entre as fontes, investidores devem encarar ambos os pontos como alegações reportadas, e não como regras consolidadas.
Mesmo com essa incerteza, a direção é clara. Taiwan parece traçar uma separação entre a emissão local regulada de stablecoins e a compra e venda comum de criptoativos. Isso reduz a ambiguidade para produtos lastreados em reservas, algo importante porque as stablecoins frequentemente ocupam posição central na liquidez das corretoras, em transferências on-chain, nos fluxos de financiamento de DeFi e na liquidação entre plataformas de negociação.
Segundo os relatos, stablecoins estrangeiras como USDT e USDC seriam tratadas como commodities, e não como stablecoins reguladas localmente, podendo ser negociadas no país apenas em plataformas licenciadas. Para investidores, isso não diz automaticamente nada sobre a qualidade ou a segurança desses tokens. Apenas sugere que Taiwan pode classificar stablecoins emitidas no exterior de forma distinta das emitidas localmente.
Há também um aspecto tributário que merece atenção. De acordo com cobertura da VitalLaw citada nos materiais de origem, o Ministério das Finanças de Taiwan esclareceu em setembro de 2026 que as vendas de ativos virtuais e stablecoins estão isentas de imposto sobre negócios, enquanto taxas de serviço e de processamento cobradas por VASPs continuam tributáveis. O mesmo relato diz que NFTs não são classificados como ativos virtuais por essa lei e, portanto, suas transações em geral continuam sujeitas a tributação. Isso não significa que todos os lucros dos investidores sejam isentos de imposto. O resumo tributário da PwC indica que ganhos de capital em Taiwan normalmente recebem o tratamento padrão do imposto de renda, salvo quando houver uma exceção específica.
O que acontece com as plataformas existentes e quais são as penalidades?
Segundo os relatos, VASPs já registrados para fins antilavagem de dinheiro receberiam um período de transição contado a partir da vigência da lei, e não da data de aprovação do projeto. As reportagens indicam que essas empresas teriam 12 meses para solicitar as licenças e até 21 meses para alcançar plena conformidade. Já os novos entrantes precisariam estar licenciados imediatamente. Como a data de vigência ainda é incerta, investidores devem evitar converter esse período de transição em datas de calendário.
A distinção é importante porque alguns participantes de mercado podem continuar operando sob o atual modelo de registro antilavagem de dinheiro enquanto se preparam para o regime de licenças. Em outras palavras, pode haver um período em que estar registrado não será o mesmo que estar licenciado.
Segundo os relatos, as penalidades previstas na nova lei são severas. Operar sem licença pode resultar em até sete anos de prisão e multas de até NT$100 milhões. Casos de fraude podem acarretar penas de três a 10 anos de prisão e multas de até NT$200 milhões. Esses valores são coerentes com a postura mais dura descrita nos materiais da base de conhecimento, que apresentam a lei como um endurecimento das regras cripto de Taiwan, e não como uma mudança regulatória branda.
Para investidores, penas mais rigorosas são um sinal de duas faces. Por um lado, podem favorecer uma maior disciplina de mercado. Por outro, elevam o risco para empresas que não se adaptarem a tempo, o que pode afetar a continuidade das plataformas, listagens de tokens, disponibilidade de serviços e a confiabilidade das rampas de entrada em moeda fiduciária.
O que ainda não está claro e o que investidores devem acompanhar em 2027?
A maior incógnita é o cronograma. Segundo reportagens, a FSC vem elaborando nove regulamentos subordinados, previstos para o início de 2027, mas há divergências sobre se isso se refere ao anúncio, à finalização ou à entrada em vigor. Comentários jurídicos presentes nos materiais fornecidos também afirmam que a lei ainda não está em vigor e pode passar a valer somente quando as normas subordinadas estiverem prontas.
Outro ponto a acompanhar é como Taiwan aplicará na prática as exigências operacionais de conformidade. A TRM Labs observa que a FSC abriu, em agosto de 2026, uma consulta sobre alterações nas regras antilavagem de dinheiro, incluindo mudanças na Travel Rule. O setor espera que as transferências domésticas entre provedores sejam implementadas primeiro, enquanto a cobertura transfronteiriça poderia vir posteriormente. Para investidores, isso pode parecer técnico, mas afeta a fluidez das transferências entre plataformas, o volume de dados de contas que as empresas precisam compartilhar e o processamento de transferências em conformidade.
Há ainda uma questão estrutural mais ampla. A Chambers and Partners observa que bancos comerciais podem ser significativamente afetados se suas atividades com ativos virtuais os incluírem na definição de VASP. Se isso ocorrer, serviços de custódia, controles cambiais e canais de liquidação em moeda fiduciária poderão passar por supervisão mais rigorosa. Isso não alteraria diretamente a tokenomics, a oferta circulante ou a capitalização de mercado, mas poderia afetar a circulação de recursos entre o sistema financeiro tradicional e o mercado cripto.
Por enquanto, a estratégia mais prudente para investidores é simples: acompanhar os comunicados oficiais da FSC, e não apenas as manchetes. Verifique se uma plataforma possui hoje registro antilavagem de dinheiro e se posteriormente obtém a categoria específica de licença de que necessita. Tenha cautela com suposições sobre staking, empréstimos, custódia e acesso a stablecoins, pois cada serviço pode acabar sujeito a uma exigência de conformidade distinta. E, se você opera ativamente, lembre-se de que tratamento tributário e classificação regulatória são questões separadas.
O rumo da política taiwanesa está cada vez mais claro: supervisão mais rígida, licenciamento mais formal, regras mais claras para stablecoins e um arcabouço tributário mais definido. Mas, até que a FSC publique o pacote final de regras, a regulação cripto em Taiwan continuará sendo um mercado no qual a redação precisa importa tanto quanto a própria manchete.
Este conteúdo é fornecido apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Quaisquer eventos, recompensas, promoções online ou informações relacionadas mencionadas neste documento não devem ser consideradas uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar qualquer outra transação com criptoativos. Criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar conforme a região. É de sua responsabilidade garantir que sua participação esteja em conformidade com as leis e regulamentações locais aplicáveis.
Você também pode gostar
O que significa o acordo entre Kalshi e S&P Dow Jones? Contratos de eventos vs. investimento em índices

Ações tokenizadas explicadas: o que verificar antes de negociar
Ação CLS após resultados do 3º trimestre: receita sobe 83%, perspectivas para 2027 e o que os investidores devem conferir
Quais ações na WEEX fazem você perder rendimento no Auto Earn? 9 ações analisadas
Carteiras de usuários drenadas por bot cripto da Bloom: o que aconteceu e o que os usuários devem verificar

Como usar o WEEX Bubbles: guia prático sobre bolhas de criptomoedas e tendências do mercado
A ação TSLA após a revelação do Roadster voador: o que dizem os resultados do 3º trimestre, as conversas sobre fusão com a SpaceX e os analistas
Ações da SK Hynix antes dos resultados do 3º trimestre: relatos sobre dividendo especial, HBM4 e o que investidores querem ver em 28/10
Eventos corporativos de ações tokenizadas: como são tratados dividendos, desdobramentos e fusões
PnL de Futuros da WEEX: por que seus três números de PnL raramente coincidem
Ordem reduce-only da WEEX: o que ela faz e quando é cancelada
Stop loss da WEEX não acionou? Confira o gatilho e depois a execução

Taxa de financiamento da WEEX explicada: taxa, contagem regressiva, registros e cálculo

Par de negociação da WEEX suspenso ou deslistado? Suas ordens e ativos
Histórico de ordens da WEEX: como ordens, execuções e taxas se relacionam

Erros de tamanho mínimo de ordem na WEEX explicados com exemplos de arredondamento

Cancelar ordem spot da WEEX: o que volta para o saldo e quando

Ordem limitada da WEEX não executada? Leia o livro de ofertas e ajuste a ordem
Como fazer trading à vista na WEEX: da escolha do par à execução confirmada
Seu piso do Auto Earn: por que seu menor saldo define o rendimento do dia

Quão transparente é uma exchange de criptomoedas? Como verificar a prova de reservas e os fundos de proteção no WEEX Trust Center
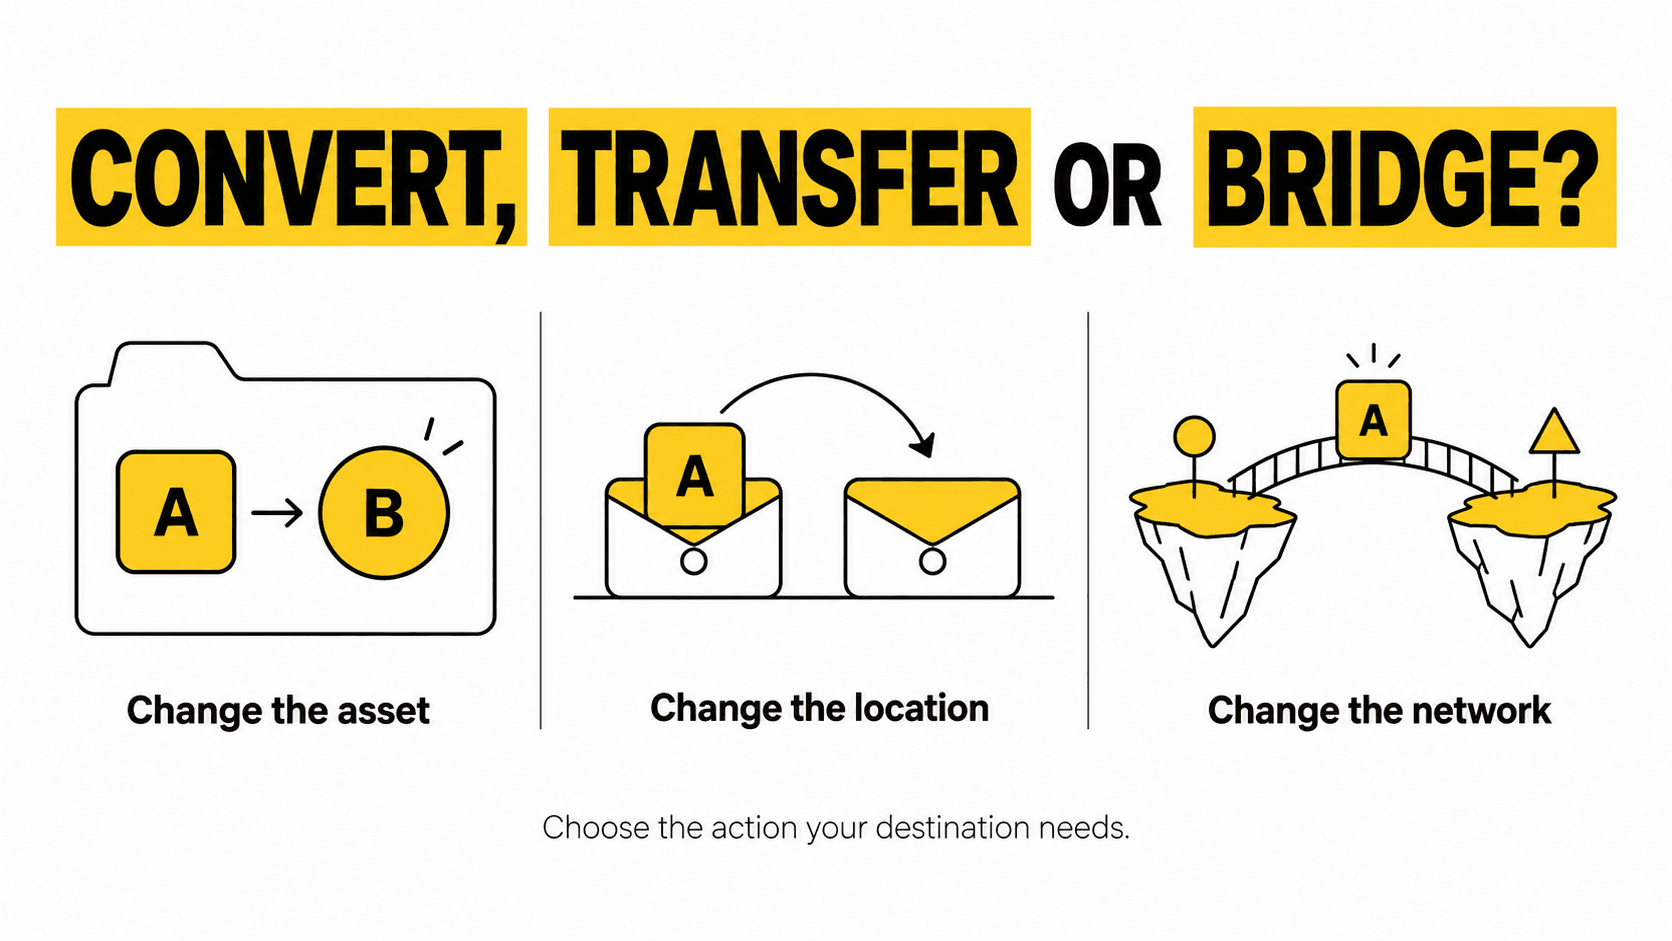
Crypto Convert vs. transferência vs. bridge: de qual ação você precisa?
Fundo de Dividendos dos Estados Unidos (USDF) é legítimo? O que as verificações de sites e o Reddit realmente mostram

Conversão na exchange vs. swap em DEX: qual é a diferença? Experimente converter criptomoedas na WEEX!
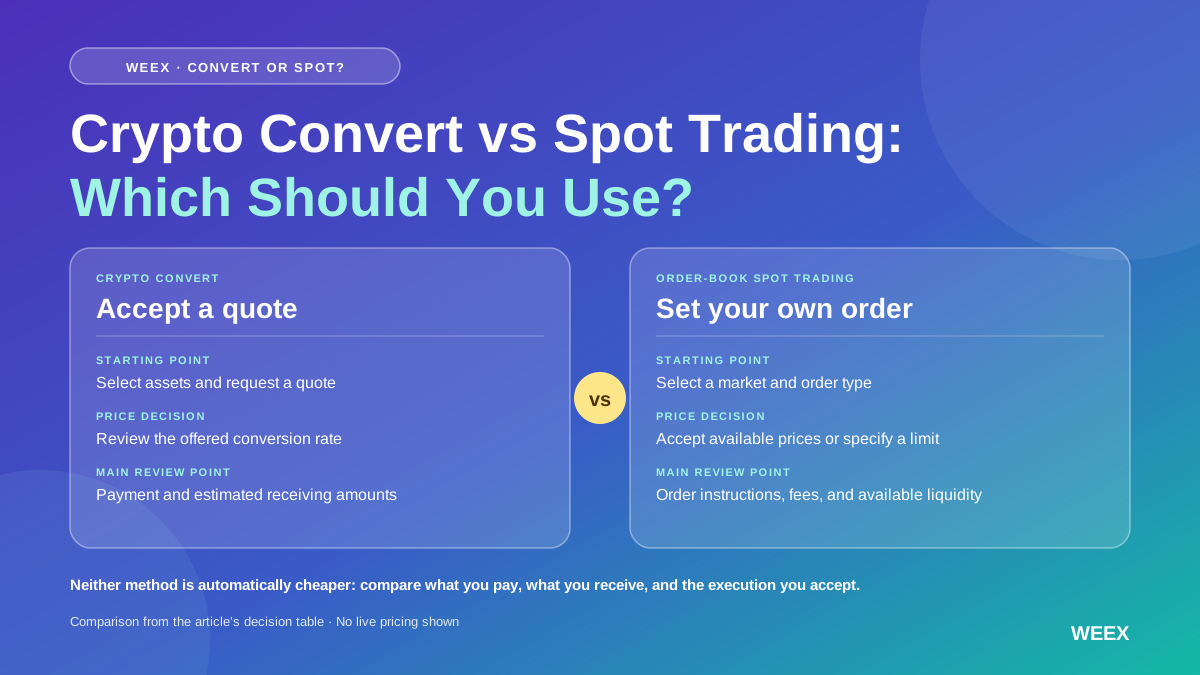
Conversão de cripto vs. trading spot: qual você deve usar na WEEX?
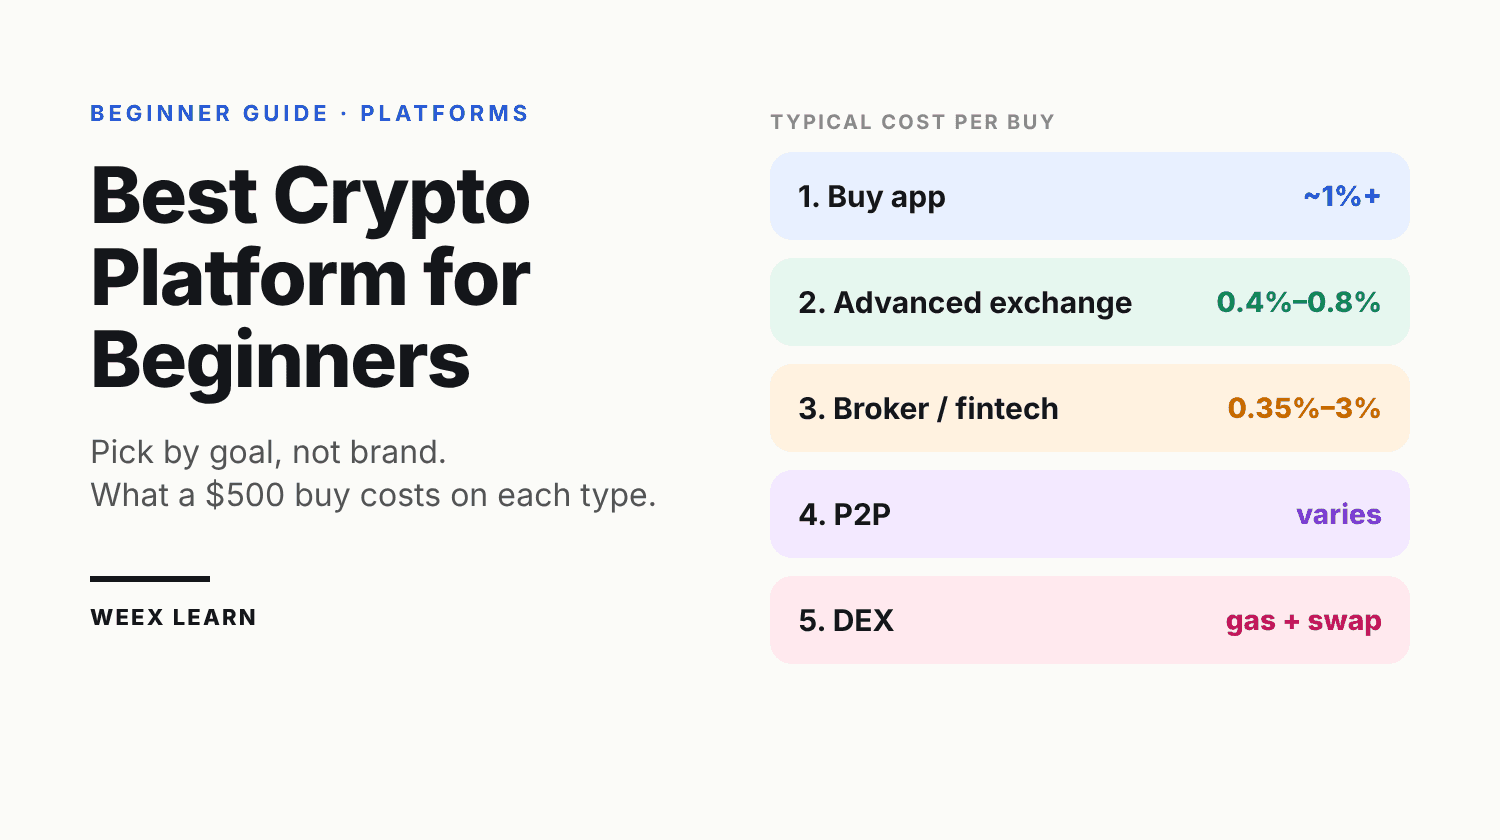
O que é a conversão de criptomoedas e como funciona? Experimente a Crypto Convert na WEEX agora!

XTruth Oil (XTO) é uma ação ou criptomoeda? Como funcionam de fato suas recompensas em petróleo
O National Oil Dividend Fund (NODF) é lastreado em petróleo? Verificação das alegações sobre reservas e dividendos
O que é United States Dividend Fund (USDF)? Alegações de lançamento em outubro e verificações da identidade do token
Como consultar seu histórico do WEEX Convert: registros de conversão e transações Spot
O que significa o acordo entre Kalshi e S&P Dow Jones? Contratos de eventos vs. investimento em índices
Ações tokenizadas explicadas: o que verificar antes de negociar
Ação CLS após resultados do 3º trimestre: receita sobe 83%, perspectivas para 2027 e o que os investidores devem conferir
Quais ações na WEEX fazem você perder rendimento no Auto Earn? 9 ações analisadas
Carteiras de usuários drenadas por bot cripto da Bloom: o que aconteceu e o que os usuários devem verificar
Como usar o WEEX Bubbles: guia prático sobre bolhas de criptomoedas e tendências do mercado


