
O National Oil Dividend Fund (NODF) é lastreado em petróleo? Verificação das alegações sobre reservas e dividendos

 Avalie no Google


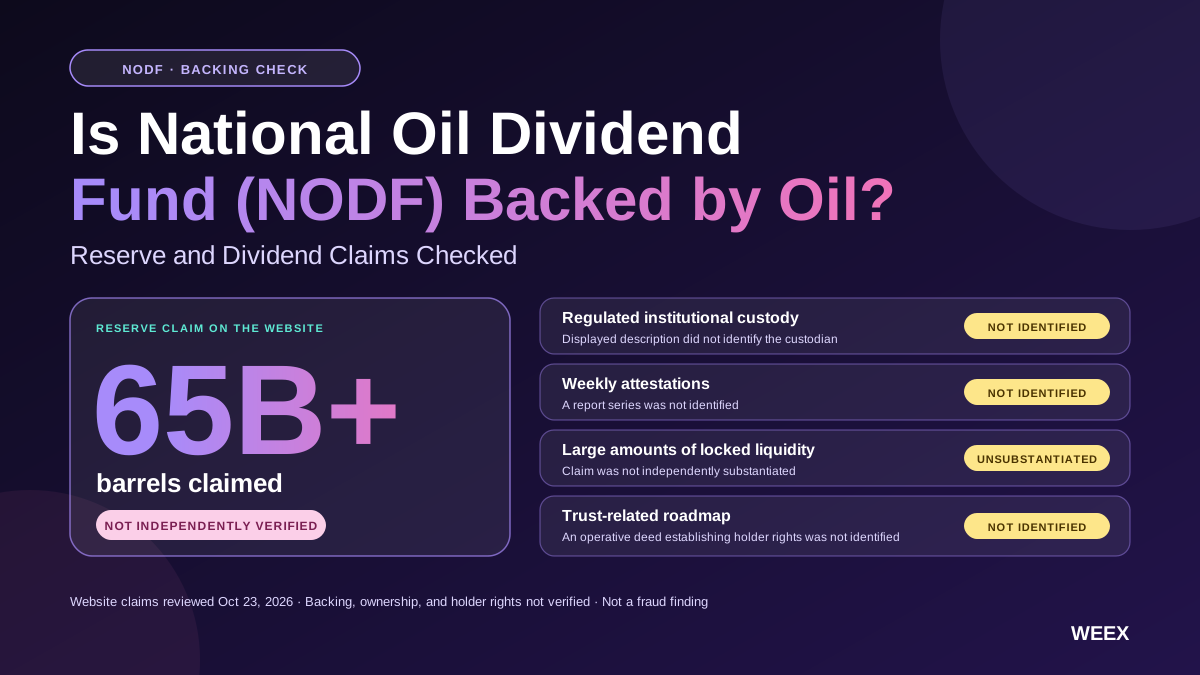
O National Oil Dividend Fund (NODF) não foi estabelecido como um investimento lastreado em petróleo com base nas evidências analisadas para este artigo. Seu site apresenta alegações sobre reservas, custódia e atestações, mas nossa análise em 23/10/2026 não identificou a documentação completa que conecte ativos petrolíferos específicos a direitos exigíveis pelos detentores do token. Um token pode existir e ser negociado sem conceder aos seus detentores propriedade sobre petróleo, direito de resgate ou participação na receita operacional.
Nosso entendimento é que o NODF deve ser avaliado com base em sua estrutura patrimonial e jurídica antes de seu preço. A questão decisiva é se um emissor identificável controla ativos identificáveis e concedeu direitos identificáveis aos detentores do token exato. Referências à estratégia energética nacional não suprem essa conexão ausente.
O que é o National Oil Dividend Fund (NODF)?
National Oil Dividend Fund é um nome do setor cripto associado a uma narrativa de petróleo digital. O site analisado, nodf.site, relaciona a proposta de seu token a reservas de petróleo, segurança energética e mercados on-chain. O rodapé descreve um ativo digital temático de energia e nega qualquer representação de afiliação ou endosso governamental. (National Oil Dividend Fund)
Essa descrição deixa sem esclarecimento várias estruturas de investimento possíveis.
Um token temático de petróleo pode simplesmente ser negociado com base no sentimento em relação aos mercados de energia. Outro produto poderia representar um direito contratual sobre receitas relacionadas ao petróleo. Um terceiro poderia deter instrumentos financeiros cujo valor depende dos preços do petróleo.
Esses arranjos geram direitos e riscos diferentes. Não devem ser agrupados apenas por usarem imagens semelhantes.
No caso do NODF, as evidências analisadas permitem descrever a proposta anunciada pelo projeto. Elas não justificam tratar as reservas anunciadas como ativos verificados de forma independente e pertencentes aos detentores do token.
Essa distinção também responde às buscas por “ação da NODF”. O nome de um token cripto não comprova que ele represente uma empresa de capital aberto, uma cota de fundo ou uma participação societária em uma empresa de energia. Essa relação exigiria documentação específica.
O que nossa análise direta do site constatou?
Nossa análise se concentrou no que a página pública realmente divulgava e nos documentos comprobatórios que podiam ser acessados por meio dela.
O site apresentava várias alegações financeiras, resumidas abaixo. “Não verificado” descreve o resultado desta análise; não significa que um documento não possa existir em outro lugar.
| Alegação do site | Evidências necessárias | Resultado da análise |
|---|---|---|
| Uma tese de reservas superior a 65B barris | Identificação dos ativos, propriedade ou direitos contratuais e uma avaliação técnica datada | Não foi identificada uma documentação comprobatória completa |
| Custódia institucional regulamentada | Entidade jurídica identificada, órgão regulador, contrato de custódia e confirmação dos ativos abrangidos | A descrição exibida não identificava o custodiante |
| Atestações semanais | Relatórios datados e acessíveis, responsável pela elaboração, procedimentos e conclusões | Não foi identificada uma série de relatórios |
| Grandes volumes de liquidez bloqueada | Pools exatos, reservas de ativos de cotação, contratos de bloqueio e condições de desbloqueio | A alegação não foi corroborada de forma independente |
| Um roteiro relacionado a um trust | Documentos constitutivos assinados e explicação dos direitos dos beneficiários | Não foi identificado um instrumento vigente que estabeleça os direitos dos detentores |
Durante nossa inspeção, os links do site para reservas e informações sobre o trust exibiram seções da própria página, em vez de um pacote documental comprobatório separado.
Esta é uma constatação sobre a divulgação, não uma conclusão de má conduta. Significa que não foi possível verificar a proposta patrimonial da página segundo o padrão necessário para avaliar o NODF como um direito lastreado em petróleo.
Uma divulgação útil deveria vincular cada afirmação a um documento identificável. Repetir a afirmação em um gráfico ou em outra seção do site não resolveria essa lacuna.
Por que o token exato do National Oil Dividend Fund (NODF) importa?
A verificação dos ativos começa pela identificação do token. Caso contrário, um documento ou gráfico válido pode ser associado ao mercado errado.
O site analisado atualmente exibia este endereço da Solana:
8cENLm4vr5cFd9pfy2AcXjEPRv47aZrAMZbYhWWjpump
Um artigo da TOPONE Markets atualizado em 19/10 identificava um endereço diferente:
9Cpp25zEnT5k5DUpML3VFX5ePA1fDinwXU4vpM4opump
Essa diferença pode ser observada diretamente entre as duas fontes. Por si só, ela não comprova uma migração, uma cópia ou um operador em comum.
Ao seguir o botão da Coinbase no site analisado, chegamos a uma página específica do token cujo URL fazia referência ao endereço exibido no site. Isso confirma o destino do link, não o lastro do ativo nem a identidade do operador.
Antes de aplicar qualquer alegação de reservas, número de oferta ou preço a uma compra, o leitor precisa de uma cadeia consistente:
Identidade do emissor → documentos constitutivos → endereço exato do token → mercado pretendido.
Se houve uma migração, a documentação deve explicar a relação entre os ativos e quaisquer consequências para os detentores. Sem essas evidências, informações históricas sobre uma emissão não devem ser apresentadas silenciosamente como informações atuais sobre outra.
Preço de --
O que “lastreado em petróleo” realmente significa?
“Lastreado em petróleo” pode descrever vários arranjos economicamente diferentes. Um produto confiável deve especificar qual deles se aplica.
Estoques físicos envolvem petróleo já extraído e mantido sob custódia identificável. Participações na produção dizem respeito à produção futura ou aos seus rendimentos. Uma participação em royalties pode proporcionar uma parcela da receita sem conferir propriedade da empresa operadora. Um instrumento financeiro pode oferecer exposição aos preços do petróleo por meio de contratos, em vez de barris físicos.
| Estrutura possível | Possível ativo subjacente | Principal questão de verificação |
|---|---|---|
| Estoque físico | Petróleo armazenado e identificado | Quem é o proprietário e ele está disponível para satisfazer as reivindicações dos detentores? |
| Participação na produção ou em royalties | Direitos sobre rendimentos futuros específicos | Qual contrato cria esse direito? |
| Exposição financeira | Futuros, cotas de fundos ou outros instrumentos | O que o emissor realmente detém? |
| Token temático de petróleo | Um ativo negociado que usa uma narrativa de energia | Existe algum direito subjacente exigível? |
Essas estruturas não são intercambiáveis.
Mesmo a propriedade legítima de ativos relacionados ao petróleo não concederia automaticamente aos detentores do token direitos sobre eles. O emissor poderia possuir ativos enquanto emite um token que concede apenas participação comunitária ou recompensas discricionárias.
O elo que falta é a conexão jurídica e operacional entre o ativo e o token.
Por isso, uma divulgação útil sobre o NODF explicaria os dois lados: o que o projeto controla e o que os detentores podem exigir. Qualquer um dos lados, isoladamente, deixaria incompleta a proposta de lastro.
Reservas subterrâneas de petróleo são iguais a barris armazenados?
Não. Reservas subterrâneas são estimativas de petróleo recuperável sob condições especificadas. Estoques armazenados são petróleo que já foi produzido.
A U.S. Energy Information Administration define reservas provadas com base em evidências geológicas e de engenharia, na recuperabilidade e nas condições econômicas e operacionais existentes. Portanto, uma estimativa de reservas é mais específica do que uma declaração genérica de que existe petróleo em uma região.
Isso levanta várias questões distintas.
Quais campos ou direitos estão envolvidos? Quem detém a participação relevante? Qual parcela pode ser atribuída à entidade que faz a alegação? Quais custos e obrigações estão associados à extração? Qual data e quais premissas fundamentam a avaliação?
Mesmo uma estimativa de reservas tecnicamente confiável não comprova que o emissor do token seja proprietário dessas reservas.
Também não se deve simplesmente multiplicar os barris subterrâneos pelo preço atual do petróleo para calcular o lastro do token. A produção exige tempo, gastos, infraestrutura e as autorizações aplicáveis. O valor econômico de uma participação específica depende de seus termos e custos.
Na prática, uma quantidade geológica não pode substituir o balanço patrimonial do emissor nem o valor de resgate do detentor.
O que comprovaria a propriedade dos ativos petrolíferos?
Uma alegação confiável de propriedade precisa de um ativo identificável e de uma cadeia documentada que o conecte à entidade relevante.
No caso do petróleo armazenado, as evidências poderiam incluir registros de propriedade, contratos de armazenamento, confirmações de estoque e informações sobre reivindicações contra o estoque. Para participações na produção ou na receita, seriam necessários os contratos que definem essas participações.
A documentação deve identificar o direito efetivamente detido. Ser proprietário de uma empresa que opera perto de um campo petrolífero é diferente de ser proprietário do petróleo. Ter um contrato de comercialização é diferente de deter o direito à produção.
Uma análise útil da propriedade também considera restrições e reivindicações concorrentes. Ativos dados em garantia a outro credor podem não estar livremente disponíveis aos detentores do token. Uma participação minoritária pode envolver obrigações ou limitações que não aparecem em um resumo promocional.
Esses são exemplos de questões que uma estrutura devidamente documentada deveria responder, não constatações sobre arranjos não divulgados do NODF.
A lacuna probatória atual é que esta análise não estabeleceu uma cadeia completa de propriedade para a proposta de lastro anunciada. Até que isso aconteça, a alegação sobre os ativos deve continuar atribuída ao projeto.

Como verificar uma alegação de custódia?
Uma alegação de custódia se torna útil quando a instituição, o serviço e os ativos podem ser identificados.
Um rótulo de categoria impressionante não basta. Os leitores precisam do nome legal do custodiante, da jurisdição, da autorização relevante e da confirmação de que o arranjo declarado abrange os ativos em questão.
O escopo importa tanto quanto o nome. Uma instituição pode custodiar os ativos digitais de um projeto sem custodiar petróleo. Pode administrar documentos sem garantir a titularidade. Pode prestar um serviço limitado que não se estende às reivindicações dos detentores do token.
Portanto, a verificação deve estabelecer pelo que o custodiante é responsável e pelo que não é.
A confirmação também deve ser atual e atribuível à instituição. Um logotipo no site do projeto ou uma referência a uma marca financeira conhecida é uma evidência mais fraca do que uma declaração autêntica que descreva a relação.
No caso do NODF, a página pública analisada não forneceu informações suficientes para concluir essa verificação. Identificar a instituição e explicar o arranjo seria uma melhora substancial na divulgação.
Uma atestação comprovaria que o token tem lastro integral?
A resposta depende do que o relatório examina.
Uma atestação ou relatório de verificação pode ser útil quando informa o objeto, a data, os critérios, os procedimentos, as conclusões e as limitações. O título ou a frequência do relatório não comprova uma cobertura abrangente.
Por exemplo, um relatório pode confirmar que determinados ativos existiam em uma data específica sem comprovar todas as obrigações do emissor ou os direitos dos detentores do token.
O Office of the Investor Advocate da PCAOB alertou que relatórios de prova de reservas de criptoativos não equivalem a auditorias de demonstrações financeiras. Essa orientação geral não é uma constatação sobre o NODF, mas ilustra por que o escopo de um relatório precisa ser analisado com cuidado.
Para um token relacionado ao petróleo, podem ser necessárias várias formas de evidência: avaliação técnica dos ativos, confirmação de propriedade ou custódia, informações financeiras e documentos constitutivos que conectem os detentores à estrutura.
Um único relatório não precisa desempenhar todas essas funções. O problema surge quando um relatório de escopo limitado é divulgado como se as desempenhasse.
Até que um relatório real esteja disponível para análise, “atestações semanais” continua sendo uma intenção ou alegação de divulgação, e não uma garantia examinada de forma independente.
O National Oil Dividend Fund (NODF) paga dividendos?
Não é possível inferir um direito a dividendos pelo nome do projeto.
Um mecanismo de distribuição confiável precisa de uma fonte de caixa identificável, um método de cálculo, condições de elegibilidade e um pagador responsável. Os detentores também precisam saber se os pagamentos são discricionários ou obrigatórios.
As possíveis fontes de financiamento têm implicações diferentes. Renda operacional, royalties, ativos do tesouro, taxas de negociação e alocações promocionais não representam o mesmo tipo de retorno.
Considere um projeto hipotético que distribui taxas arrecadadas com a negociação de seu token. Um pagamento poderia ser real, mas depender da continuidade do giro especulativo, e não da produção de petróleo. Chamá-lo de dividendo do petróleo esconderia a origem econômica, a menos que essa distinção fosse explicada.
Outro projeto poderia receber renda efetiva relacionada ao petróleo, mas distribuir apenas uma parte após custos e reservas. A receita bruta não seria igual ao valor disponível para os detentores do token.
Esta análise não verificou uma fórmula completa de distribuição e um histórico de pagamentos do NODF. A conclusão adequada é que as evidências analisadas não estabeleceram direitos a dividendos.
Como seria uma distribuição de renda do petróleo?
É possível avaliar uma distribuição transparente por meio de um cálculo de fluxo de caixa.
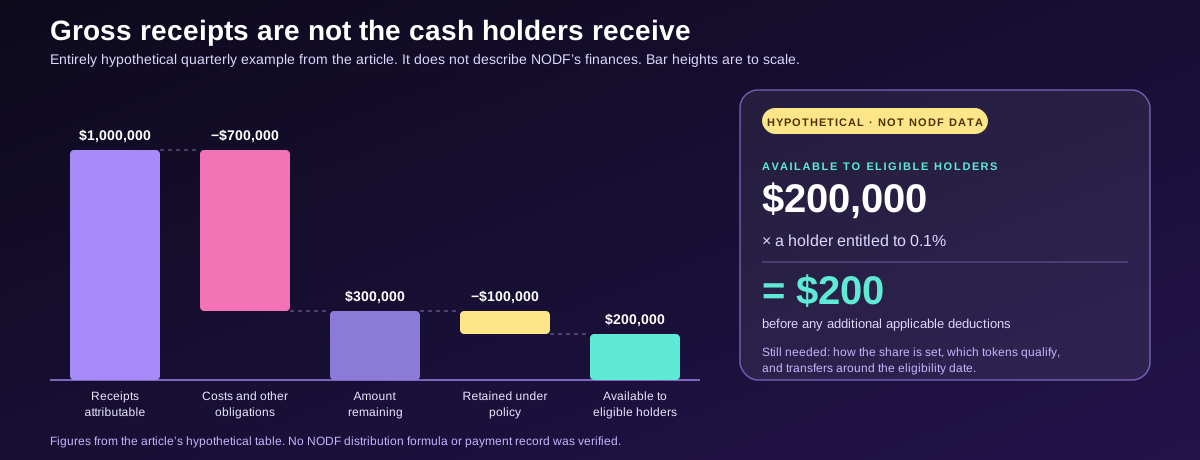
Considere uma estrutura inteiramente hipotética com $1M em receitas trimestrais atribuíveis aos seus ativos. Suponha que custos operacionais, financiamento e outras obrigações consumam $700.000, deixando $300.000. A política aplicável retém então $100.000 e disponibiliza $200.000 para distribuição.
Um detentor com direito a 0,1% desse valor distribuível receberia $200 antes de quaisquer deduções adicionais aplicáveis.
| Cálculo trimestral hipotético | Valor |
|---|---|
| Receitas atribuíveis aos ativos | $1.000.000 |
| Custos e outras obrigações | −$700.000 |
| Valor restante | $300.000 |
| Retido conforme a política de distribuição | −$100.000 |
| Disponível para detentores elegíveis | $200.000 |
Esses valores não descrevem o NODF. Eles mostram quais informações são necessárias para avaliar uma alegação de distribuição.
O cálculo deve ser conciliado com registros financeiros e pagamentos efetivos. Também deve explicar como o percentual do detentor é determinado, se todos os tokens são elegíveis e o que acontece quando os tokens são transferidos perto da data de elegibilidade.
Sem essas regras, um potencial comprador não consegue calcular a renda esperada de forma confiável.
Capitalização de mercado ou liquidez bloqueada comprovam o lastro em petróleo?
Nenhuma das duas comprova a propriedade de petróleo.
A capitalização de mercado é uma avaliação derivada do preço e da oferta do token. Liquidez descreve ativos disponíveis em um arranjo de negociação. O lastro em petróleo diz respeito a uma reivindicação sobre um ativo subjacente.
Um token pode ter um mercado ativo sem possuir petróleo. Uma entidade pode deter direitos relacionados ao petróleo enquanto seu token é negociado em um mercado pouco líquido. Essas situações exigem análises diferentes.
Uma alegação de bloqueio de liquidez também precisa ser precisa. As evidências devem identificar o pool, os ativos, os valores, o mecanismo de bloqueio, os direitos de controle e as condições de liberação. Bloquear uma posição de liquidez não garante um preço estável para o token nem impede que os detentores vendam.
Da mesma forma, o valor aparentemente elevado de um pool deve ser analisado conforme a composição dos ativos. Uma posição composta principalmente pelo token do próprio projeto não oferece a mesma capacidade de saída que um valor equivalente em ativos de cotação amplamente líquidos.
Para um comprador, a distinção é prática: o lastro determina qual reivindicação subjacente pode existir, enquanto a profundidade do mercado afeta o valor que uma venda pode gerar. Um não substitui o outro.
O que o marco de marketing de 21/10 comprovou?
O site analisado vinculava sua narrativa sobre o mercado de energia a uma data em 21/10. Essa data já havia passado quando a análise foi feita em 23/10. (National Oil Dividend Fund)
Uma contagem regressiva concluída não comprova que houve uma transação de ativos, autorização governamental ou distribuição.
As evidências de acompanhamento relevantes seriam específicas: um contrato assinado, um comunicado atribuível, um relatório publicado ou uma transação vinculada ao marco anunciado.
Um desenvolvimento mais amplo na política energética ainda exigiria uma conexão separada com o token. Eventos que afetam os mercados de petróleo não transferem automaticamente ativos ou direitos sobre receitas a um emissor de criptoativos.
Assim, este artigo não considera a data de marketing uma prova de que a proposta de lastro entrou em vigor. Uma atualização útil compararia o marco anunciado com o resultado documental efetivo.
O National Oil Dividend Fund (NODF) é legítimo ou uma fraude?
As evidências analisadas não sustentam uma conclusão definitiva de fraude. Também não sustentam apresentar o NODF como um fundo verificado e lastreado em petróleo.
Essas conclusões podem coexistir porque respondem a perguntas diferentes.
A falta de informações, por si só, não comprova fraude. Mas ela pode impedir que uma alegação de investimento seja substanciada. Um comprador não precisa provar uma irregularidade antes de decidir que as evidências são insuficientes.
A avaliação mais defensável é que as propostas de lastro em petróleo e de distribuição permanecem sem verificação nesta análise.
Essa avaliação deve mudar se surgirem novas evidências confiáveis. Um emissor identificável, registros autenticados dos ativos, relatórios que possam ser analisados de forma independente e direitos claros dos detentores melhorariam substancialmente a análise.
O padrão deve permanecer consistente em qualquer direção: classificar cada novo documento pelo que ele comprova, em vez de tratar a confiança promocional ou a desconfiança pública como prova.
É possível negociar o National Oil Dividend Fund (NODF) na WEEX?
Esta análise não verificou um mercado de futuros ou à vista da WEEX para o ativo NODF específico aqui discutido. Também não foi verificada nenhuma promoção específica do token ou desconto em taxas.
Os leitores não devem presumir que o ativo está disponível com base em outro ativo de nome semelhante ou em uma página de informações de preço. Antes de depositar qualquer token, confirme se a exchange oferece suporte à sua blockchain e ao seu endereço exatos.
O recurso relevante da WEEX para este artigo é o Centro de Confiança da WEEX, que dá acesso a informações sobre as reservas da plataforma e a recursos de verificação. Ele pode ajudar os leitores a avaliar divulgações relacionadas à WEEX; não comprova o lastro de um token temático de petróleo sem relação com a plataforma. (weex.com)
A verificação da exchange e a verificação do token são tarefas distintas. Um destino legítimo em uma exchange não autentica todas as alegações feitas pelo site que direciona o usuário até ele.
Posição editorial da WEEX: considere a alegação sobre petróleo não verificada até que os direitos sejam documentados
A lacuna decisiva é a ausência de uma conexão entre os ativos petrolíferos e os direitos exigíveis pelos detentores do token.
Nossa análise encontrou uma narrativa pública sobre os ativos, mas não estabeleceu a estrutura completa de propriedade, custódia, garantia e distribuição necessária para avaliar o NODF como um investimento lastreado em petróleo. A diferença entre o endereço atual do site e o citado em uma cobertura anterior acrescenta uma questão distinta de identificação.
Por isso, avaliaríamos uma compra com base nas condições de negociação observáveis, sem atribuir valor presumido a um direito sobre petróleo que não foi documentado.
Essa posição não exige classificar o projeto como fraude. Exige estabelecer um limite probatório claro: uma alegação sobre reservas requer registros dos ativos, uma alegação de custódia requer um arranjo identificável e uma alegação de dividendos requer direitos e fontes de financiamento definidos.
Perguntas frequentes
1. O National Oil Dividend Fund (NODF) é lastreado em petróleo real?
O lastro em petróleo real não foi estabelecido de forma independente pelas evidências analisadas. Uma alegação confiável de lastro exige ativos identificáveis, propriedade ou direitos contratuais documentados e uma conexão demonstrada com o token exato.
2. O National Oil Dividend Fund (NODF) paga dividendos?
Esta análise não verificou um mecanismo completo de distribuição nem um histórico de pagamentos. O nome, por si só, não estabelece um direito. Os leitores precisam conhecer a fonte de financiamento, as regras de cálculo, as condições de elegibilidade e os pagamentos atribuíveis.
3. O National Oil Dividend Fund (NODF) é uma ação?
As evidências analisadas não estabeleceram que o NODF represente ações listadas ou uma cota de fundo. Esses direitos exigiriam documentos constitutivos específicos, e não apenas um nome com aparência financeira.
4. Uma atestação de reservas substitui uma auditoria?
Um relatório deve ser avaliado pelo seu escopo. Uma confirmação limitada de ativos não comprova automaticamente todas as obrigações, a propriedade, a situação financeira ou os direitos dos detentores. Uma atestação não deve ser tratada como uma garantia abrangente.
5. O National Oil Dividend Fund (NODF) é uma fraude?
Não foi estabelecida uma conclusão definitiva de fraude. A constatação mais restrita é que o lastro em petróleo anunciado e os direitos dos detentores à renda permaneceram sem verificação nos materiais analisados.
Fontes
Divulgações públicas do projeto: nodf.site, analisado em 23/10/2026, incluindo alegações sobre reservas, navegação, endereço exibido do token, link externo para o mercado e rodapé.
Comparação de identidade: artigo da TOPONE Markets sobre o NODF, atualizado em 19/10/2026. Contexto técnico: definições de reservas da U.S. Energy Information Administration. Contexto sobre garantias: alerta sobre prova de reservas do Office of the Investor Advocate da PCAOB. Recurso da plataforma: Centro de Confiança da WEEX.
Esta análise não autenticou um contrato privado de custódia, um instrumento de trust assinado nem uma série completa de relatórios de reservas. O exemplo de fluxo de caixa é hipotético.
Este conteúdo é fornecido apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Quaisquer eventos, recompensas, promoções online ou informações relacionadas mencionadas neste documento não devem ser consideradas uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar qualquer outra transação com criptoativos. Criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar conforme a região. É de sua responsabilidade garantir que sua participação esteja em conformidade com as leis e regulamentações locais aplicáveis.
Você também pode gostar
Crypto Convert vs. transferência vs. bridge: de qual ação você precisa?
Fundo de Dividendos dos Estados Unidos (USDF) é legítimo? O que as verificações de sites e o Reddit realmente mostram

Conversão na exchange vs. swap em DEX: qual é a diferença? Experimente converter criptomoedas na WEEX!

XTruth Oil (XTO) é uma ação ou criptomoeda? Como funcionam de fato suas recompensas em petróleo

Por que a Pump.fun fez parceria com Kimchi? O que o acordo significa para os traders

Qual é o endereço da carteira do trader de criptomoedas Kimchi? Registros públicos e guia de verificação
Sua reserva em cripto deve ficar no WEEX Auto Earn? A matemática
Moeda FTR após o hype do Roadster: por que o Flying Tesla Roadster recuou e o que verificar antes de negociar
Sua carteira de criptomoedas é segura? Como verificar alertas de segurança e identificar phishing
Resultados da SpaceX no 3º trimestre: crescimento de 161%, conversa sobre fusão com a Tesla e ações SPCX
Como converter BTC em USDT: guia passo a passo da WEEX
Staking flexível ou com prazo fixo na WEEX? As probabilidades que definem a escolha
xStocks no mercado cripto: o que são ações tokenizadas, como funcionam e o que os detentores devem verificar
Taxa de funding do BTC e open interest: o que cada um mede e como interpretá-los em conjunto
O que é a criptomoeda Pearl (PRL) e como funciona sua mineração?

O que aconteceu com a criptomoeda Aergo (AERGO)? Migração do token e o que os detentores devem fazer
Como usar a Central de Confiança da WEEX: confira as reservas, o Fundo de Proteção e os contatos oficiais
Como usar a Central de Confiança da WEEX: confira reservas, Fundo de Proteção e contatos oficiais
O que é negociação alavancada em cripto? Guia para iniciantes com exemplos simples
O que é trading com margem em criptomoedas? Como funciona, como difere dos futuros e o que pode dar errado
Negociação alavancada de criptomoedas explicada: como funcionam futuros perpétuos, margem e liquidação
Ações da Nvidia nesta semana: por que NVDA caiu e depois se recuperou, e o que as preocupações com o financiamento da IA significam para as ações de chips
Ações tokenizadas são lastreadas por ações reais? O que os detentores possuem
Taxa de financiamento de ETH hoje: 0,0087% a cada 8h enquanto posições compradas em Ether voltam a aumentar a alavancagem
Negociação de margem de Bitcoin: cálculo da liquidação de BTC em 3x, 10x e 25x
Plataforma de trading de criptomoedas com alavancagem: 6 verificações antes de depositar
O que é alavancagem no trading? Como funcionam os níveis de 5x e 10x e como afetam seu risco
O que é trading com alavancagem? Guia para iniciantes sobre margem, liquidação e taxas de funding
RSI é um bom indicador? Como funciona o Índice de Força Relativa, seus limites e como traders o utilizam
Ações da CXMT explicadas: o que é a ChangXin Memory, por que caíram em 19/10 e o que acompanhar a seguir
Crypto Convert vs. transferência vs. bridge: de qual ação você precisa?
Fundo de Dividendos dos Estados Unidos (USDF) é legítimo? O que as verificações de sites e o Reddit realmente mostram
Conversão na exchange vs. swap em DEX: qual é a diferença? Experimente converter criptomoedas na WEEX!
XTruth Oil (XTO) é uma ação ou criptomoeda? Como funcionam de fato suas recompensas em petróleo
Por que a Pump.fun fez parceria com Kimchi? O que o acordo significa para os traders
Qual é o endereço da carteira do trader de criptomoedas Kimchi? Registros públicos e guia de verificação
Conteúdo
Populares
Últimos artigos


