
MrBeast entre officiellement dans la finance : le nouveau banquier de la génération Z

 Notez-nous sur Google


Auteur | Kaori
Éditeur | Sleepy.txt
En 02/2026, MrBeast a officiellement acquis Step, la banque numérique licorne destinée aux adolescents. Grâce à cette opération, il a obtenu directement une infrastructure financière complète, comprenant des comptes, l’émission de cartes et la constitution d’un historique de crédit.
En octobre de l’année dernière, MrBeast venait tout juste de déposer une demande de marque pour « MrBeast Financial », dont les activités couvriraient notamment l’exploitation d’une plateforme d’échange décentralisée, le traitement des paiements en cryptomonnaies et la gestion d’investissements. Et il y a tout juste un mois, BitMine, une société financière détenant 4,3M d’Ether et visant 5 % de l’Ethereum en offre totale, a investi 200 M $ dans l’entreprise de MrBeast.
Une célébrité d’Internet de 27 ans, qui s’est enterrée vivante sur YouTube et a construit une pyramide dans le désert, a mis moins de quatre mois à recevoir un chèque d’un grand stratège de Wall Street, à obtenir une licence bancaire et à acquérir 7M utilisateurs adolescents.
Ces dernières années, MrBeast a vendu du chocolat, Mr. Beast Storm a vendu des vêtements, 李诞 a vendu des snacks et 李佳琦 du rouge à lèvres. La logique commerciale de ces célébrités d’Internet en était encore à ses débuts : monétiser leur audience en vendant des produits. Aujourd’hui, MrBeast a achevé sa transition du commerce de biens de consommation vers les infrastructures financières.
En prenant un produit de consommation et en le branchant sur le moteur de distribution de MrBeast, on peut en faire l’activité la plus rentable de toute l’entreprise. Le chocolat Feastables a déjà validé ce modèle, et l’acquisition de Step montre qu’il entend appliquer la même recette aux services financiers.
La différence, c’est que le plafond de revenus par client individuel dans les services financiers est 10 fois supérieur à celui d’une tablette de chocolat.
L’effondrement d’une licorne
Pour comprendre la logique commerciale de cette opération, il faut d’abord bien saisir les difficultés auxquelles Step a été confrontée ces dernières années.
Le public cible de cette entreprise est constitué d’adolescents âgés de 13 à 18 ans, qui ne peuvent légalement ni ouvrir seuls un compte de carte de crédit, ni réaliser des investissements à haut risque, ni même disposer d’un revenu professionnel officiel. Il est très difficile de gagner de l’argent avec eux : leurs revenus proviennent surtout de l’argent de poche qu’ils épargnent à un taux d’intérêt minime, ou de dépenses ponctuelles assorties de quelques remboursements.
Bien que Step ait accumulé 7M utilisateurs, l’entreprise a toujours été déficitaire. La conformité, la gestion des risques, le service client et la maintenance technique nécessitent tous des investissements continus, tandis que le segment des adolescents offre très peu de marge bénéficiaire.
Ce modèle à forte croissance mais peu rentable pouvait encore séduire pendant la frénésie du capital-risque en 2021, mais en 2025, le marché n’y croyait plus. Les investisseurs en capital-risque ont commencé à resserrer les cordons de la bourse, et Step a eu de plus en plus de mal à lever des fonds.
Le coup le plus dur est venu des autorités de régulation. Evolve Bank & Trust, la banque partenaire à la base des activités de Step, a fait l’objet de fréquentes injonctions de cesser ses activités de la part de la Réserve fédérale au second semestre 2024. La banque a dû remédier à des problèmes liés à la lutte contre le blanchiment d’argent, à la sécurité des données, entre autres. Résultat direct : Step n’a pas pu lancer les activités rentables qu’elle prévoyait, comme les produits de crédit pour adolescents et la gestion d’investissements.
Toutes les voies de conformité permettant de développer de nouvelles sources de revenus ont été bloquées. La direction de Step avait deux choix : réduire considérablement ses effectifs, diminuer ses activités et attendre une reprise du marché, ou trouver un acquéreur et vendre à bon prix tant qu’elle disposait encore d’un certain pouvoir de négociation. Elle a choisi la seconde option.
L’offre de Mr. Beast n’a pas été jugée généreuse ; des initiés du secteur l’ont qualifiée d’acquisition à prix réduit. Pour les investisseurs de Step, cependant, il s’agissait peut-être de la meilleure possibilité de sortie disponible.
Avec les mêmes 7M utilisateurs, la même licence bancaire et la même infrastructure technologique, comment cet actif peut-il, entre les mains de Mr. Beast, passer d’un gouffre financier à une véritable machine à générer des profits ?
La réponse est simple : le coût d’acquisition client.
Le coût d’acquisition client des applications bancaires grand public traditionnelles se situe généralement entre 100 $ et 300 $ par utilisateur. Des entreprises vedettes comme SoFi et Chime doivent investir chaque année des centaines de millions de dollars en marketing rien que pour soutenir la croissance de leur base d’utilisateurs.
Combien coûte à Mr. Beast la publication d’une vidéo ? Selon les données internes de Beast Industries, la production d’une vidéo YouTube coûte entre $500,000 to $2 million. Mais cette vidéo peut générer entre 100M et 300M vues. Si 1 % des spectateurs s’inscrivent sur Step, cela représente 1M à 3M nouveaux utilisateurs. Réparti entre chaque utilisateur, le coût d’acquisition client est inférieur à 1 $.
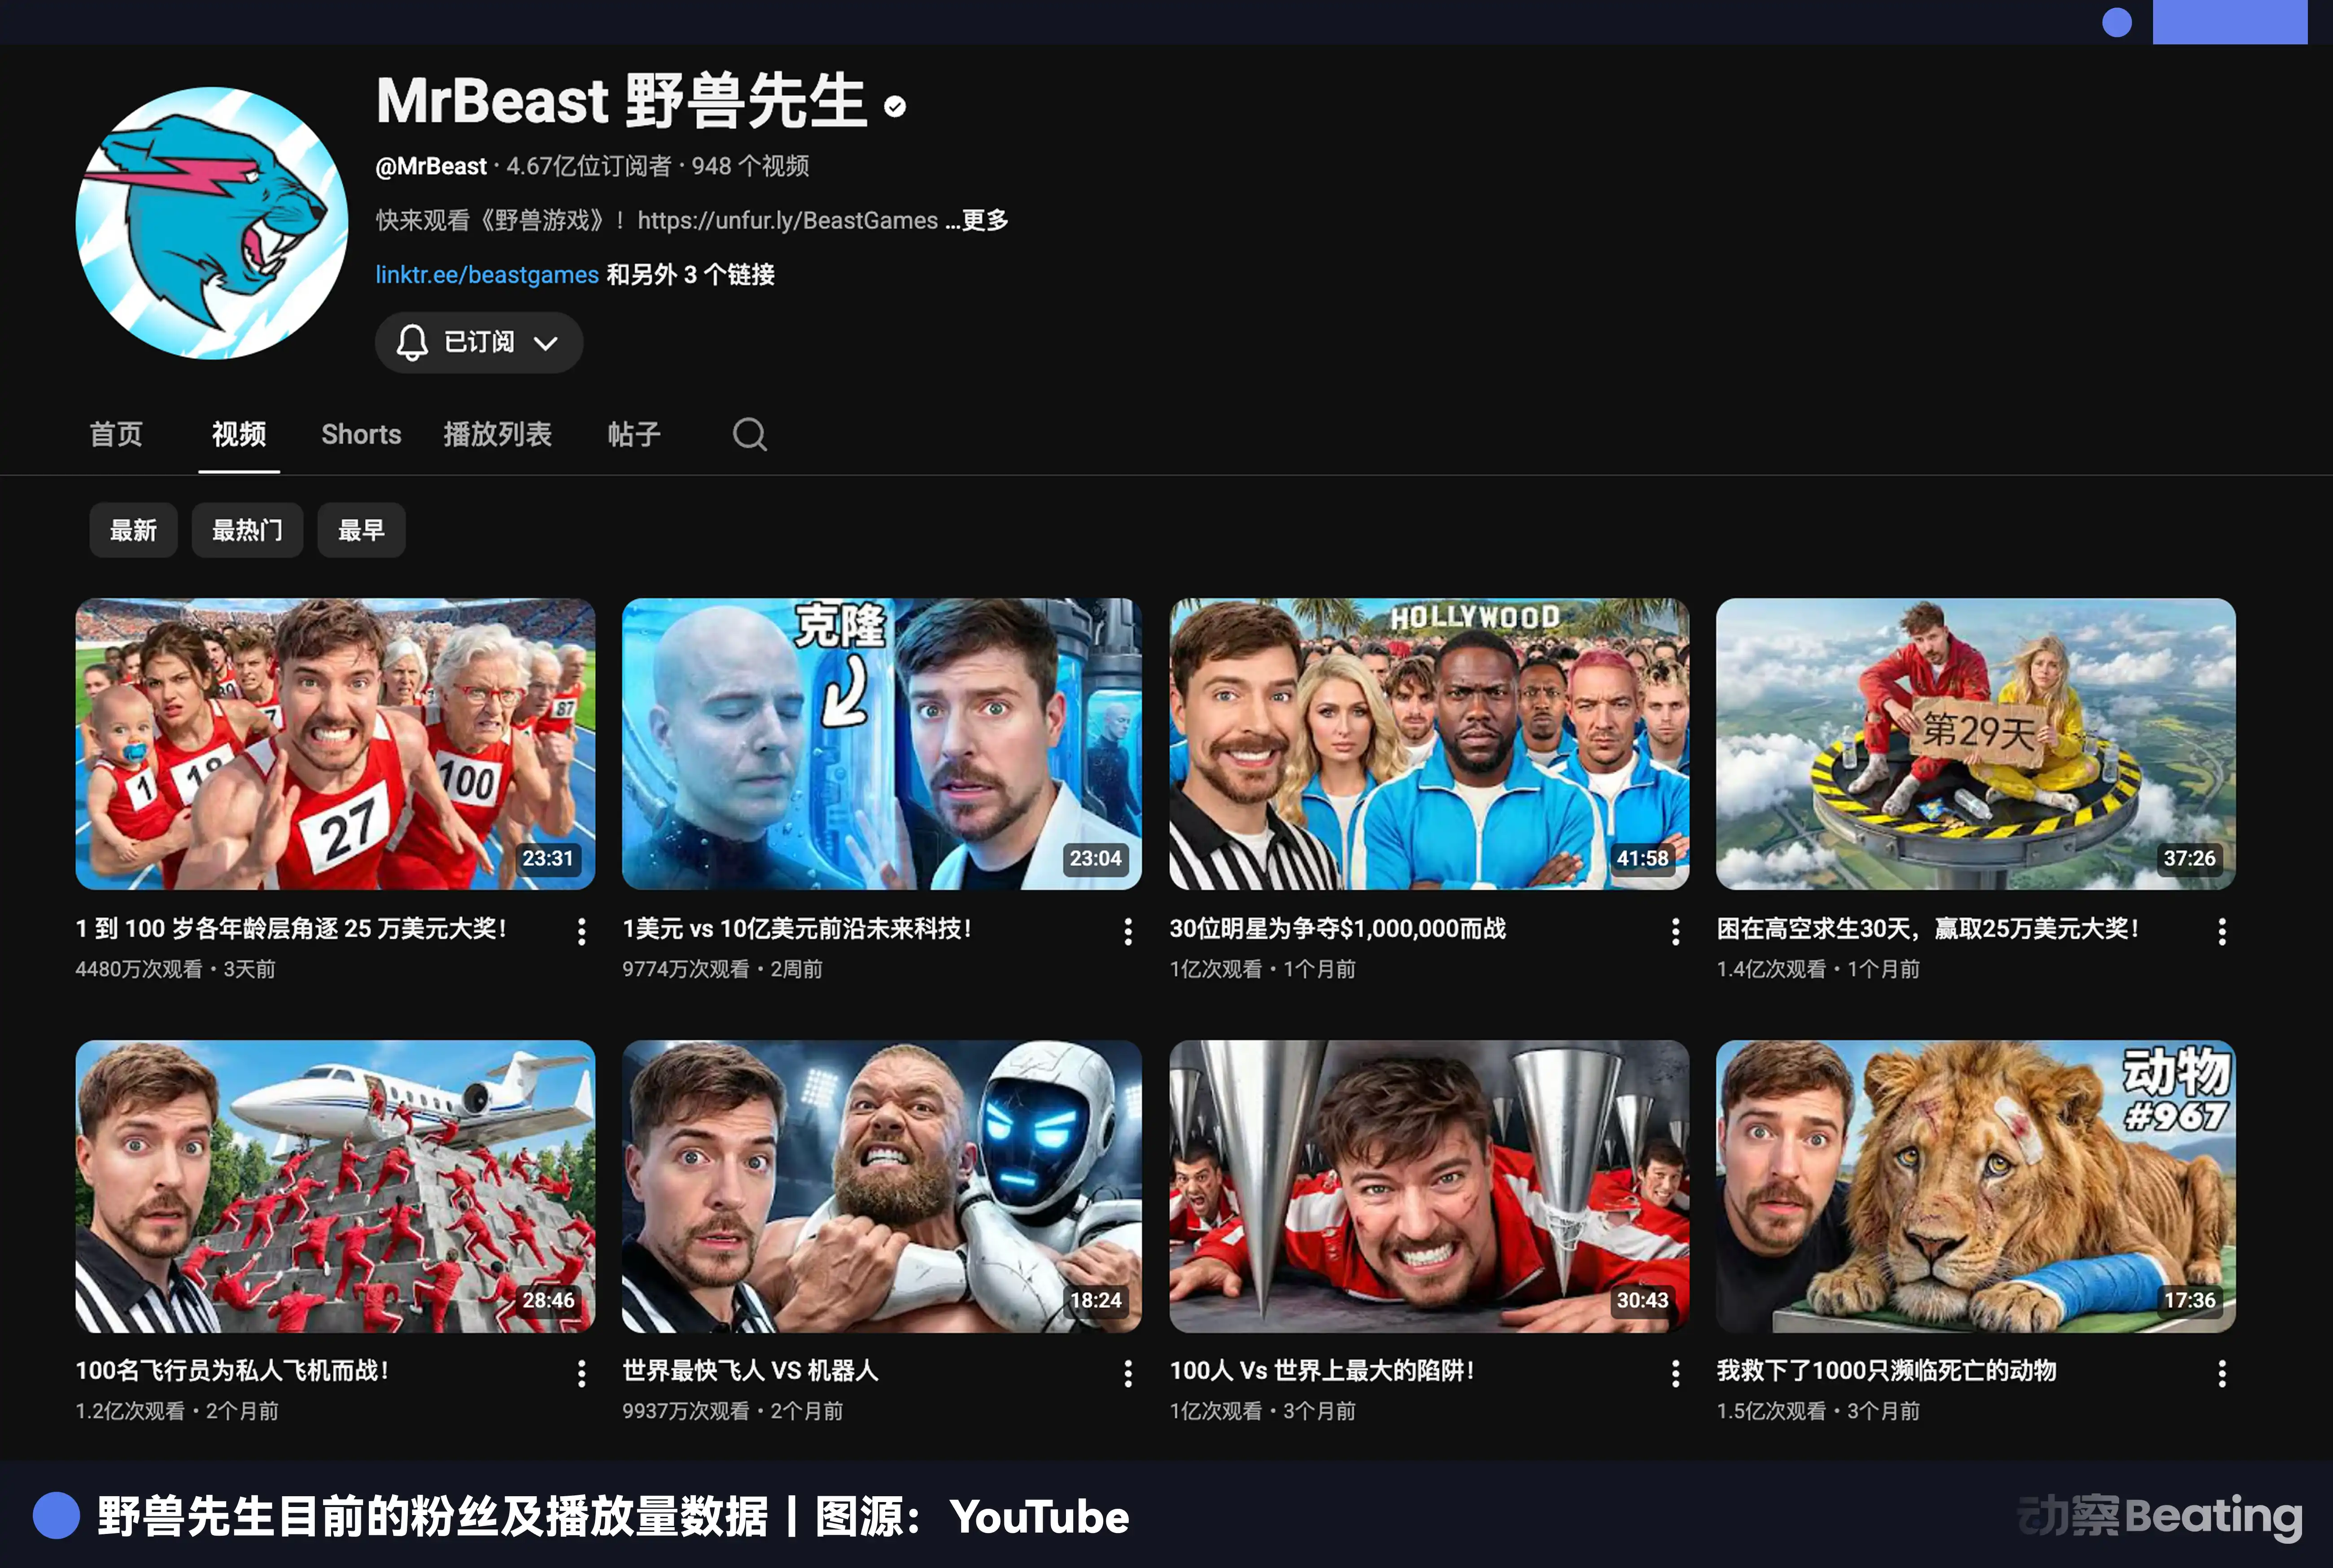
Plus important encore, ce type d’acquisition ne nécessite presque aucun coût marginal supplémentaire. Mr. Beast créait déjà du contenu et publiait des vidéos. Promouvoir Step dans l’une d’elles n’était qu’un ajout naturel. Lorsque vos canaux marketing réunissent 600M abonnés sur des plateformes comme YouTube, TikTok et Instagram, le coût d’acquisition client peut pratiquement tomber à zéro.
Aucune entreprise fintech traditionnelle ne peut reproduire cet avantage en matière de coûts.
Du chocolat à la carte de crédit
Mr. Beast n’est pas le premier créateur de contenu à tenter de vendre des produits en complément de ses créations. La logique commerciale de ces créateurs était assez similaire : tirer parti de leur notoriété pour stimuler les ventes initiales et transformer leurs fans en consommateurs.
Mais ce modèle avait un défaut fatal : il dépendait de retombées continues liées à l’audience, sans fidéliser les clients pour des achats répétés. Un fan peut acheter votre produit une fois parce qu’il vous apprécie, mais l’inciter à renouveler son achat est difficile. La valeur vie client est extrêmement courte, ce qui plafonne le potentiel du modèle économique.
Mr. Beast a suivi une voie complètement différente.
En 2022, il a lancé sa propre marque de chocolat, Feastables, bouleversant complètement les codes traditionnels de l’industrie alimentaire.
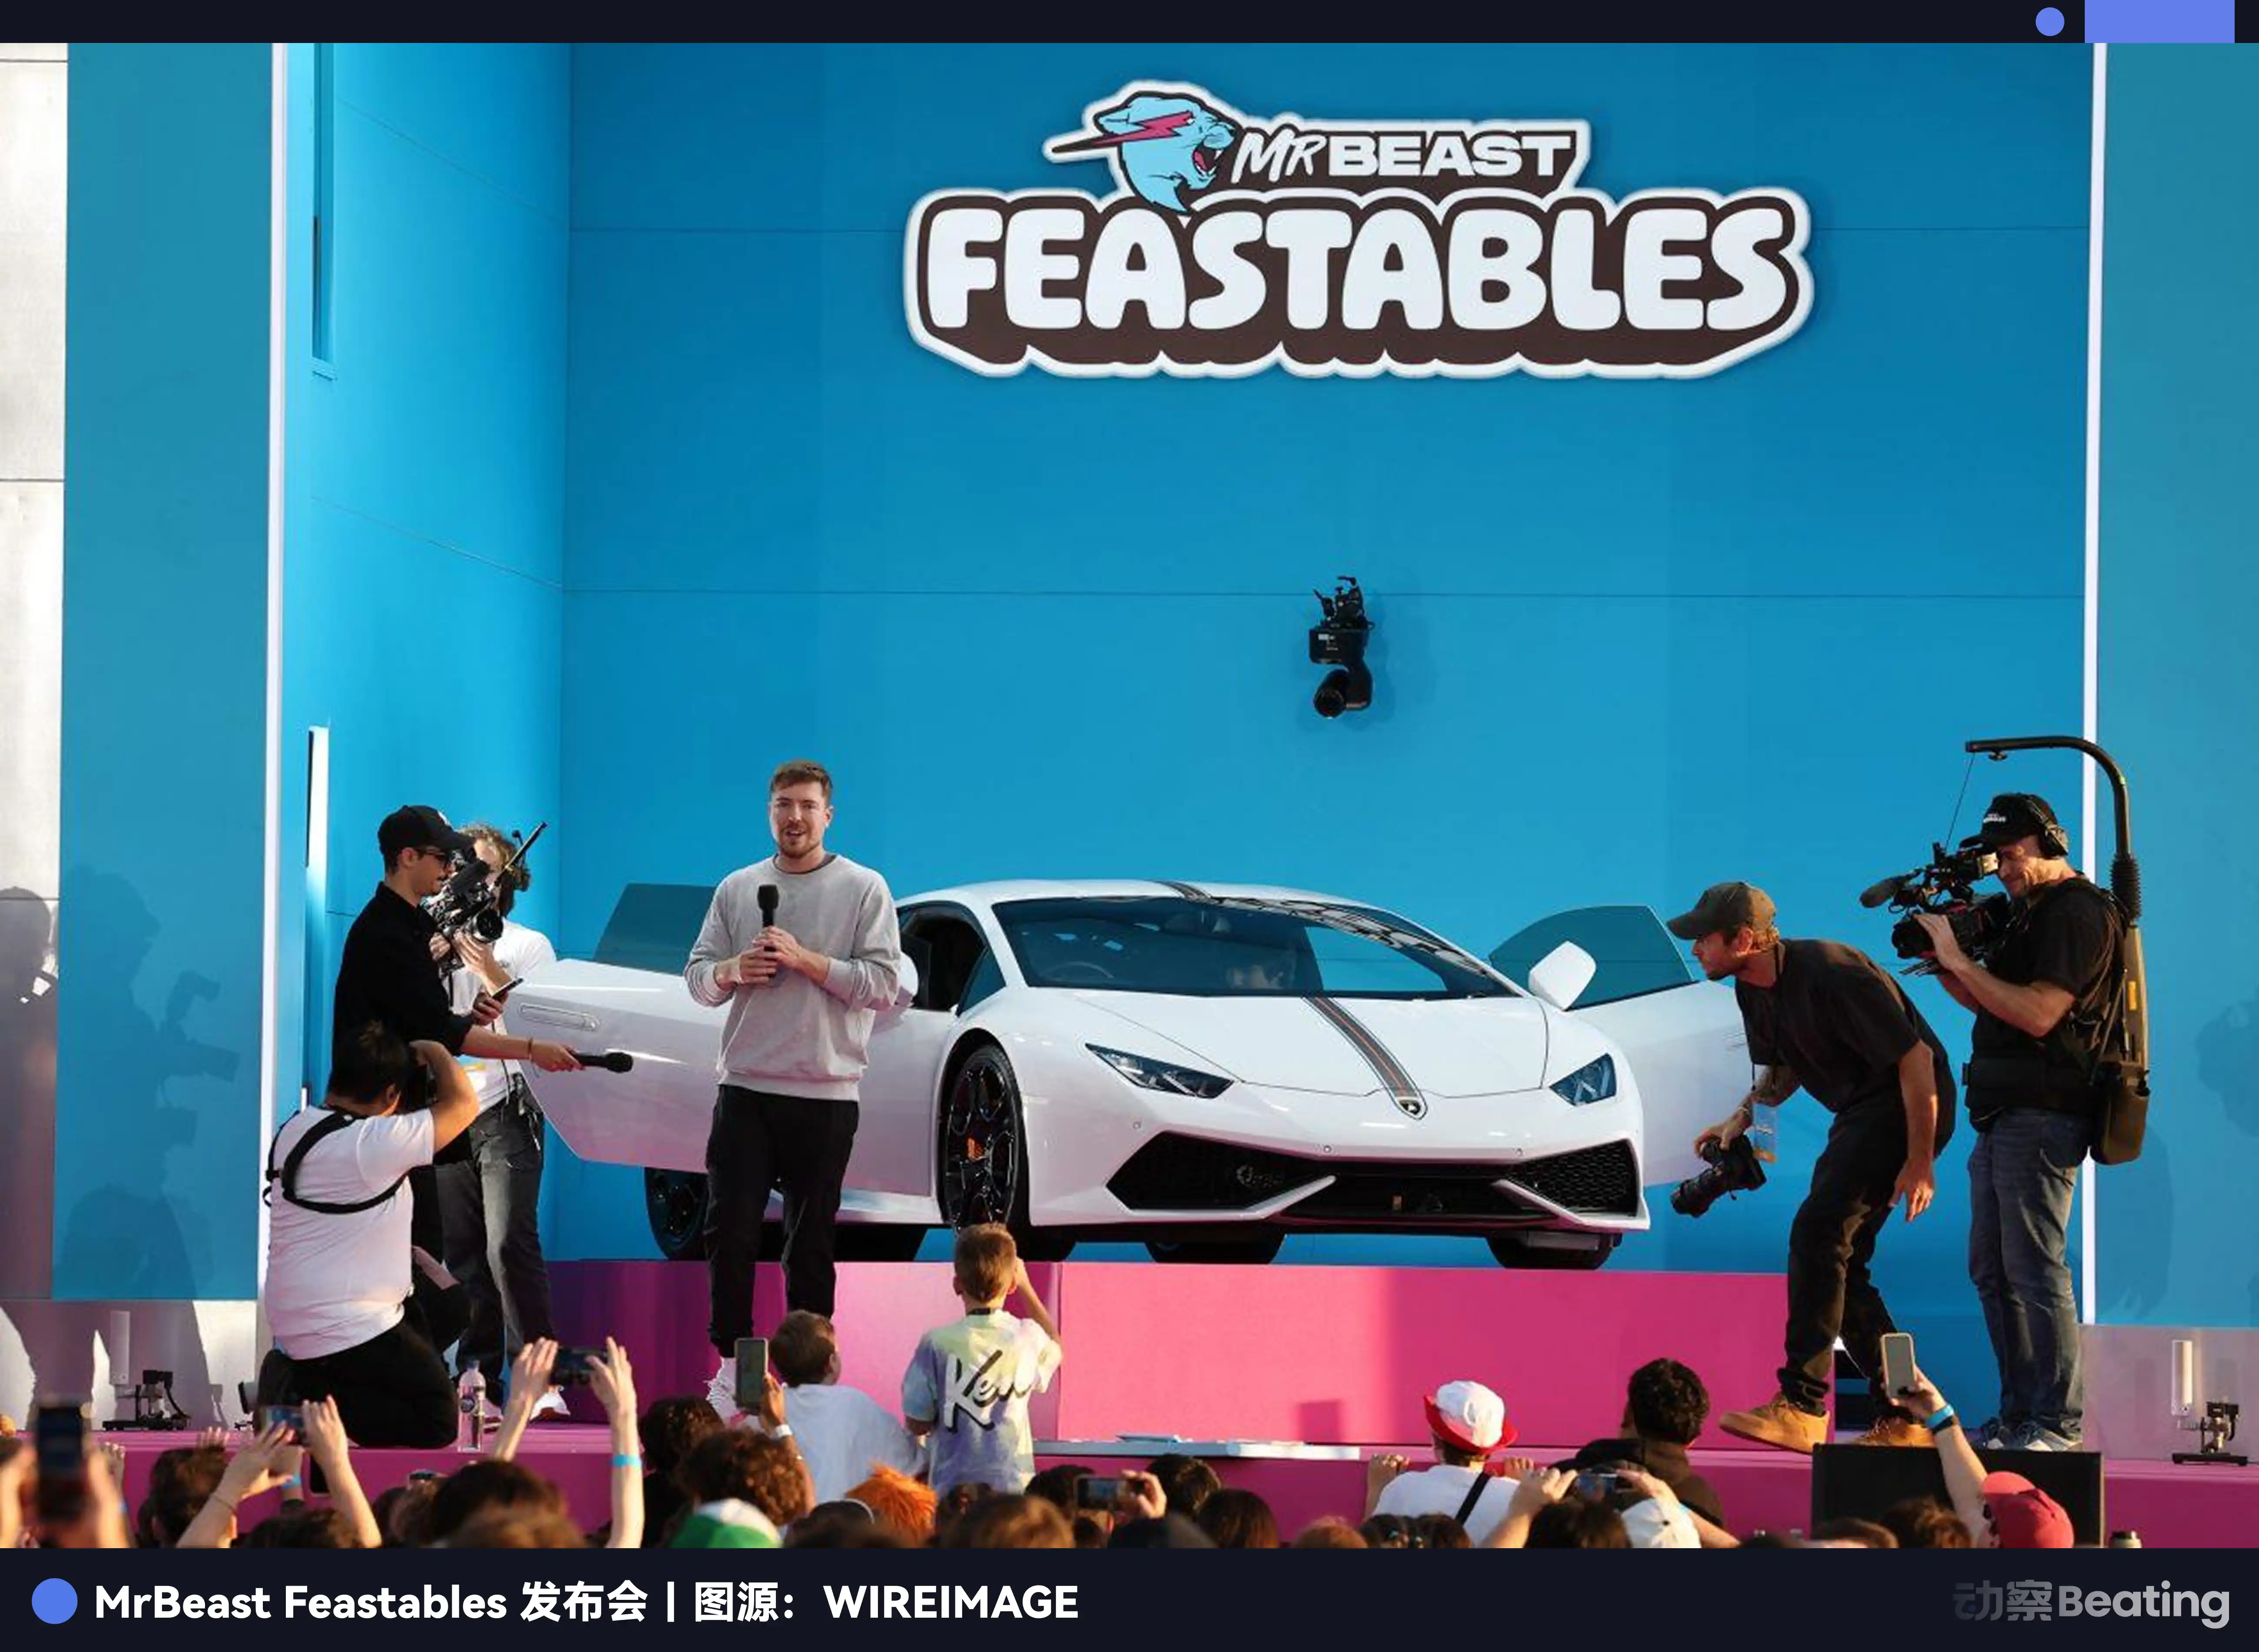
Mr. Beast n’a pas dépensé un centime en publicité traditionnelle : tout le marketing s’est fait par l’intermédiaire de son contenu. Il a imaginé différents défis dans ses vidéos, en intégrant Feastables comme récompense ou accessoire. Les fans n’étaient pas seulement des consommateurs, mais aussi des participants actifs au contenu.
Alors que la production annuelle de contenu de Mr. Beast générait plus d’un milliard de dollars de revenus médiatiques, les coûts élevés de production ont conduit l’activité médiatique à perdre près de 80 M $ en 2024, rendant nécessaire le soutien d’une gamme de produits à forte marge. En 2024, Feastables a généré 250 M $ de revenus et plus de 20 M $ de bénéfices, dépassant pour la première fois, à la fois en revenus et en rentabilité, la part des revenus publicitaires YouTube de Mr. Beast et son émission sur Prime Video. Feastables est ainsi devenue l’activité la plus rentable de Beast Industries.
Cela a démontré une chose : lorsque votre capacité de distribution est suffisamment puissante, vous pouvez brancher n’importe quel produit sur ce moteur et attendre qu’il décolle.
Le chocolat fonctionne ainsi, les barres énergétiques aussi, tout comme les hamburgers. Mais qu’en est-il des cartes de crédit ?
L’acquisition de Step revient essentiellement à appliquer aux services financiers la recette de Feastables. La différence, c’est qu’il n’était pas nécessaire cette fois de construire une chaîne d’approvisionnement, une marque ou des canaux à partir de zéro. Avec 7M utilisateurs déjà acquis, une licence bancaire complète et une infrastructure technique mature, tous les éléments fondamentaux étaient déjà en place. Mr. Beast n’avait plus qu’à y connecter son moteur de distribution.
En outre, la valeur d’un client individuel dans les services financiers est plus de 10 fois supérieure à celle d’une tablette de chocolat. Si un utilisateur de Step reste actif, il peut déposer de l’argent, dépenser, investir et emprunter sur la plateforme. À mesure qu’il vieillit, ses besoins financiers se complexifient et génèrent davantage de revenus pour la plateforme. Il s’agit d’un actif qui a une véritable valeur à long terme.
Cependant, la seule efficacité d’acquisition client et la capacité de distribution ne suffisent pas. Le secteur financier compte déjà trop d’acteurs bien établis, comme SoFi, Chime et Cash App. Ces entreprises disposent de licences complètes, d’une gamme complète de produits et de dizaines de millions d’utilisateurs. Pourquoi Mr. Beast pourrait-il leur ravir l’avenir ?
Les capter avant les prêts étudiants
2025 marque un tournant. Les banques numériques vont connaître des jours difficiles, l’acquisition de clients deviendra plus compliquée et la croissance ralentira.
En tant que banque fintech émergente, SoFi s’appuie principalement sur le refinancement des prêts étudiants et une offre financière tout-en-un. Son utilisateur type a entre 25 et 35 ans : un jeune actif qui vient d’obtenir son diplôme ou travaille depuis quelques années, croule sous les prêts étudiants et cherche une solution de refinancement à un taux d’intérêt plus bas. Autour de ce besoin central, SoFi a bâti une gamme complète de services financiers comprenant les dépôts, les investissements, l’assurance et le conseil financier.
Ce modèle a connu un grand succès au cours de la dernière décennie, mais il intervient en réalité encore trop tard. Lorsqu’un jeune entre à l’université et commence à contracter des prêts, ses habitudes financières sont déjà formées. Il a peut-être déjà sa première carte bancaire, est habitué à une application de paiement particulière et fait confiance à une marque donnée.
À l’inverse, 88 % des utilisateurs de Step y ouvrent leur tout premier compte bancaire. Ils ont principalement entre 13 et 18 ans et n’ont encore ni habitudes financières établies ni fidélité à une marque. Celui qui s’emparera le premier de cette page blanche possédera l’avenir.
Cela signifie que Mr. Beast a fidélisé ces clients cinq ans avant que les clients potentiels de SoFi n’entrent à l’université. Lorsqu’ils auront 18 ans, ces jeunes auront pris l’habitude d’utiliser Step pour leurs dépenses, leur épargne et la consultation de leurs factures. Leur premier salaire sera versé sur Step, leur premier paiement échelonné sera effectué avec Step, et leur premier investissement commencera également sur Step.
À ce moment-là, SoFi devra dépenser beaucoup plus qu’aujourd’hui pour attirer ces utilisateurs.
Plus important encore, les propositions de valeur des deux entreprises sont complètement différentes. SoFi propose des outils financiers professionnels, des consultations avec des planificateurs financiers certifiés, des séminaires structurés sur l’investissement et des taux de prêt optimisés.
Tout cela est très attrayant pour les consommateurs avertis en matière de finance, mais, pour un lycéen de 15 ans, c’est beaucoup trop ennuyeux.
Mr. Beast propose une monnaie sociale. Step offre 10 % de cashback sur les dépenses, le seul moyen de participer aux défis vidéo de Mr. Beast, et peut-être même la possibilité de rencontrer Mr. Beast en personne à l’avenir. Pour la génération Z, ce sentiment de participation et d’appartenance compte bien plus qu’un simple taux d’intérêt de 0,5 % sur les dépôts.
Dans ce cas, l’acquisition d’utilisateurs ne consiste donc pas à dérober à SoFi ses clients existants. Au moment où SoFi doit payer pour toucher de nouveaux utilisateurs, Mr. Beast a déjà capté gratuitement cette clientèle additionnelle.
De plus, les règles du jeu elles-mêmes sont en train de changer.
Prix de --
Quand le pays commence à s’intéresser aux comptes des adolescents
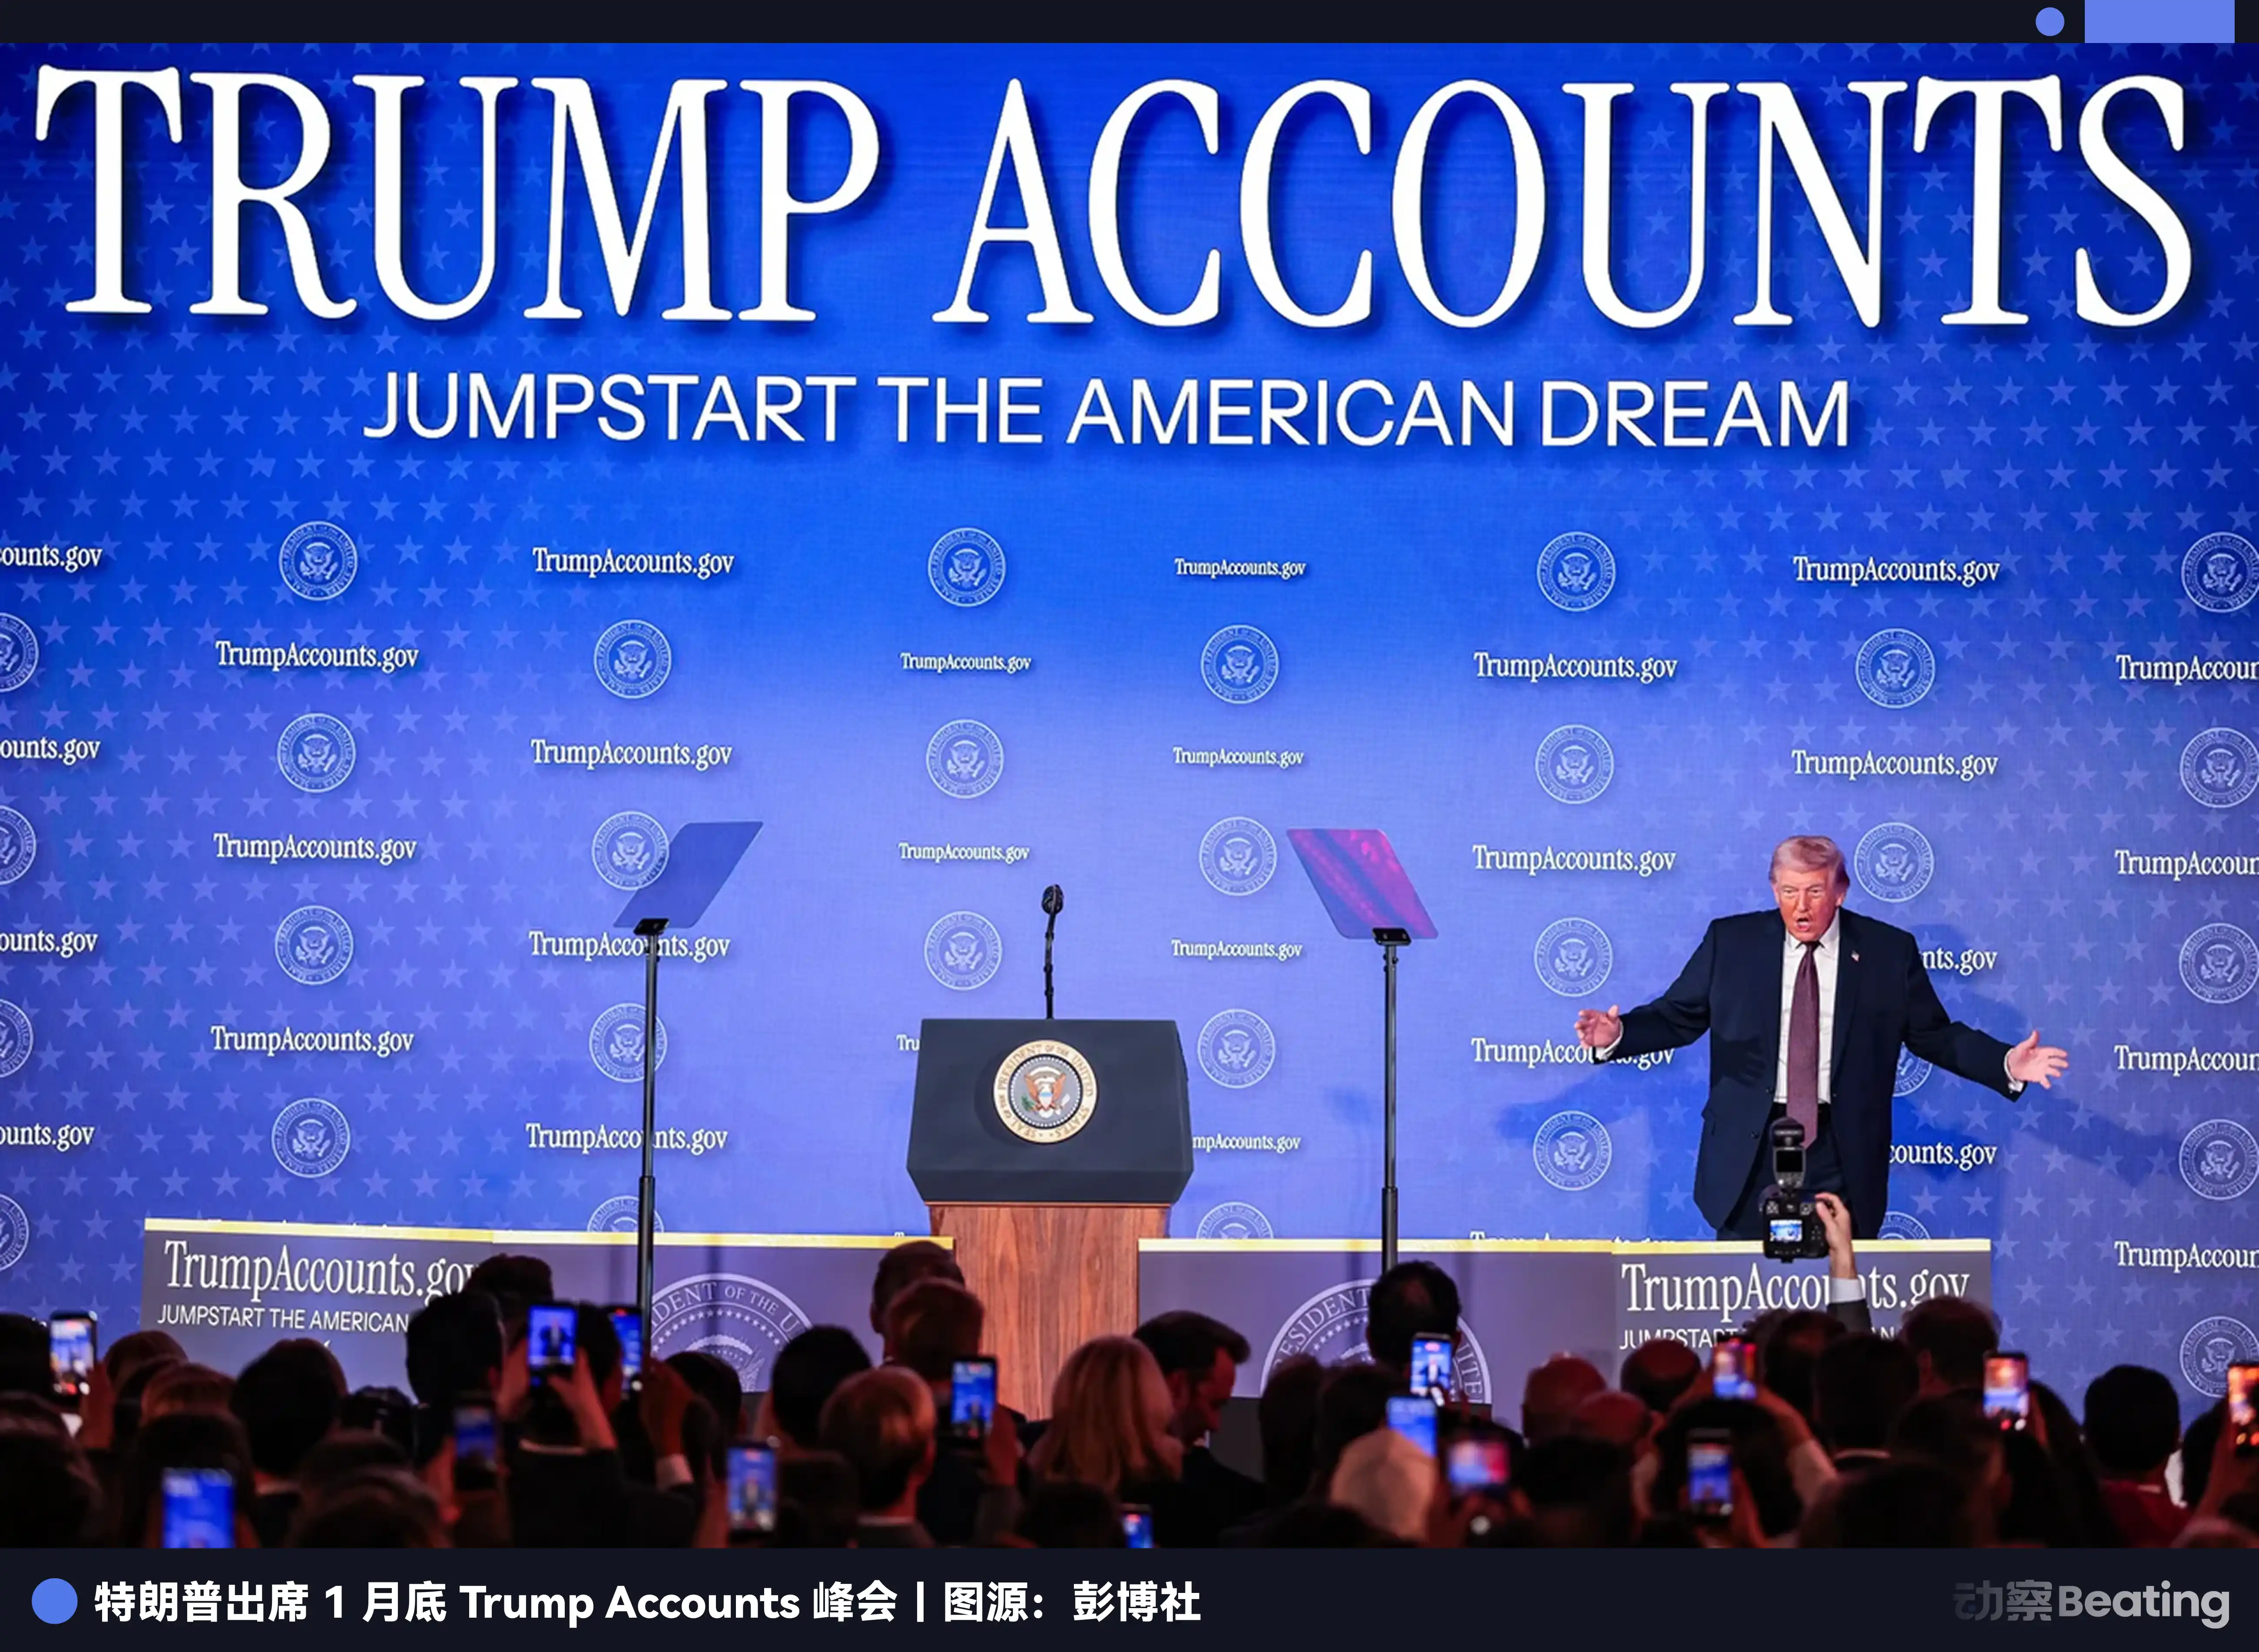
Le 20/01/2026, le département du Trésor des États-Unis a publié un cadre politique intitulé Trump Accounts. Ce document proposait d’ouvrir automatiquement à chaque enfant né aux États-Unis un compte d’investissement soutenu par le gouvernement, avec un dépôt initial d’un certain montant, et d’encourager les familles à épargner régulièrement afin que cet argent devienne le premier capital de l’enfant à sa majorité.
La portée symbolique de cette politique dépasse son importance pratique et opérationnelle. Son véritable impact est d’avoir fait du premier compte et du premier investissement de chaque enfant un enjeu national, inscrit dans la conception même des institutions.
Wall Street a immédiatement compris le changement de cap. J.P. Morgan a explicitement déclaré, lors de sa réunion stratégique du 01/2026, qu’elle augmenterait ses investissements dans les services financiers destinés aux adolescents. Bank of America a annoncé le déploiement à l’échelle nationale d’un programme d’épargne pour les adolescents. Même Vanguard Bank, habituellement conservatrice, a commencé à étudier des partenariats avec des écoles afin de proposer des cours d’éducation financière.
Cette évolution rehaussera, à l’échelle du secteur, l’importance stratégique des comptes pour adolescents. Auparavant, les banques estimaient que les jeunes n’avaient pas d’argent et ne méritaient pas qu’on s’y intéresse ; aujourd’hui, tout le monde comprend qu’il s’agit de conquérir des parts de marché pour l’avenir.
Pour Step et Mr. Beast, c’est une véritable aubaine. Les 7M utilisateurs adolescents accumulés au fil des dernières années sont passés du statut d’actif potentiellement précieux pour l’avenir à celui de ressource rare ayant une valeur stratégique dès aujourd’hui.
Pour Mr. Beast, le fait de s’inscrire au bon moment dans la redéfinition, par les banques et les entreprises fintech, du rôle des comptes pour adolescents dans le récit national se révèle parfois plus déterminant que les efforts eux-mêmes.
Mais ce n’est que le début de l’histoire. Après avoir exploité l’audience à la base et réussi à capter les futurs clients des institutions financières traditionnelles, Mr. Beast se contentera-t-il d’être un simple intermédiaire dans le monde des monnaies fiduciaires ?
La stratégie de Sun Tzu du plus grand défenseur d’ETH
Après l’annonce de l’investissement de 200 M $ de BitMine dans Mr. Beast, la communauté des cryptomonnaies a été quelque peu stupéfaite.
Il ne s’agissait pas d’une société de capital-risque ordinaire : BitMine est l’une des principales sociétés financières Ethereum au monde et détient plus de 4,3METH, valorisés à plus de 10 Md $ à l’époque. Son objectif était très clair : contrôler 5 % de l’offre totale d’Ethereum et devenir l’acteur le plus influent de cet écosystème.
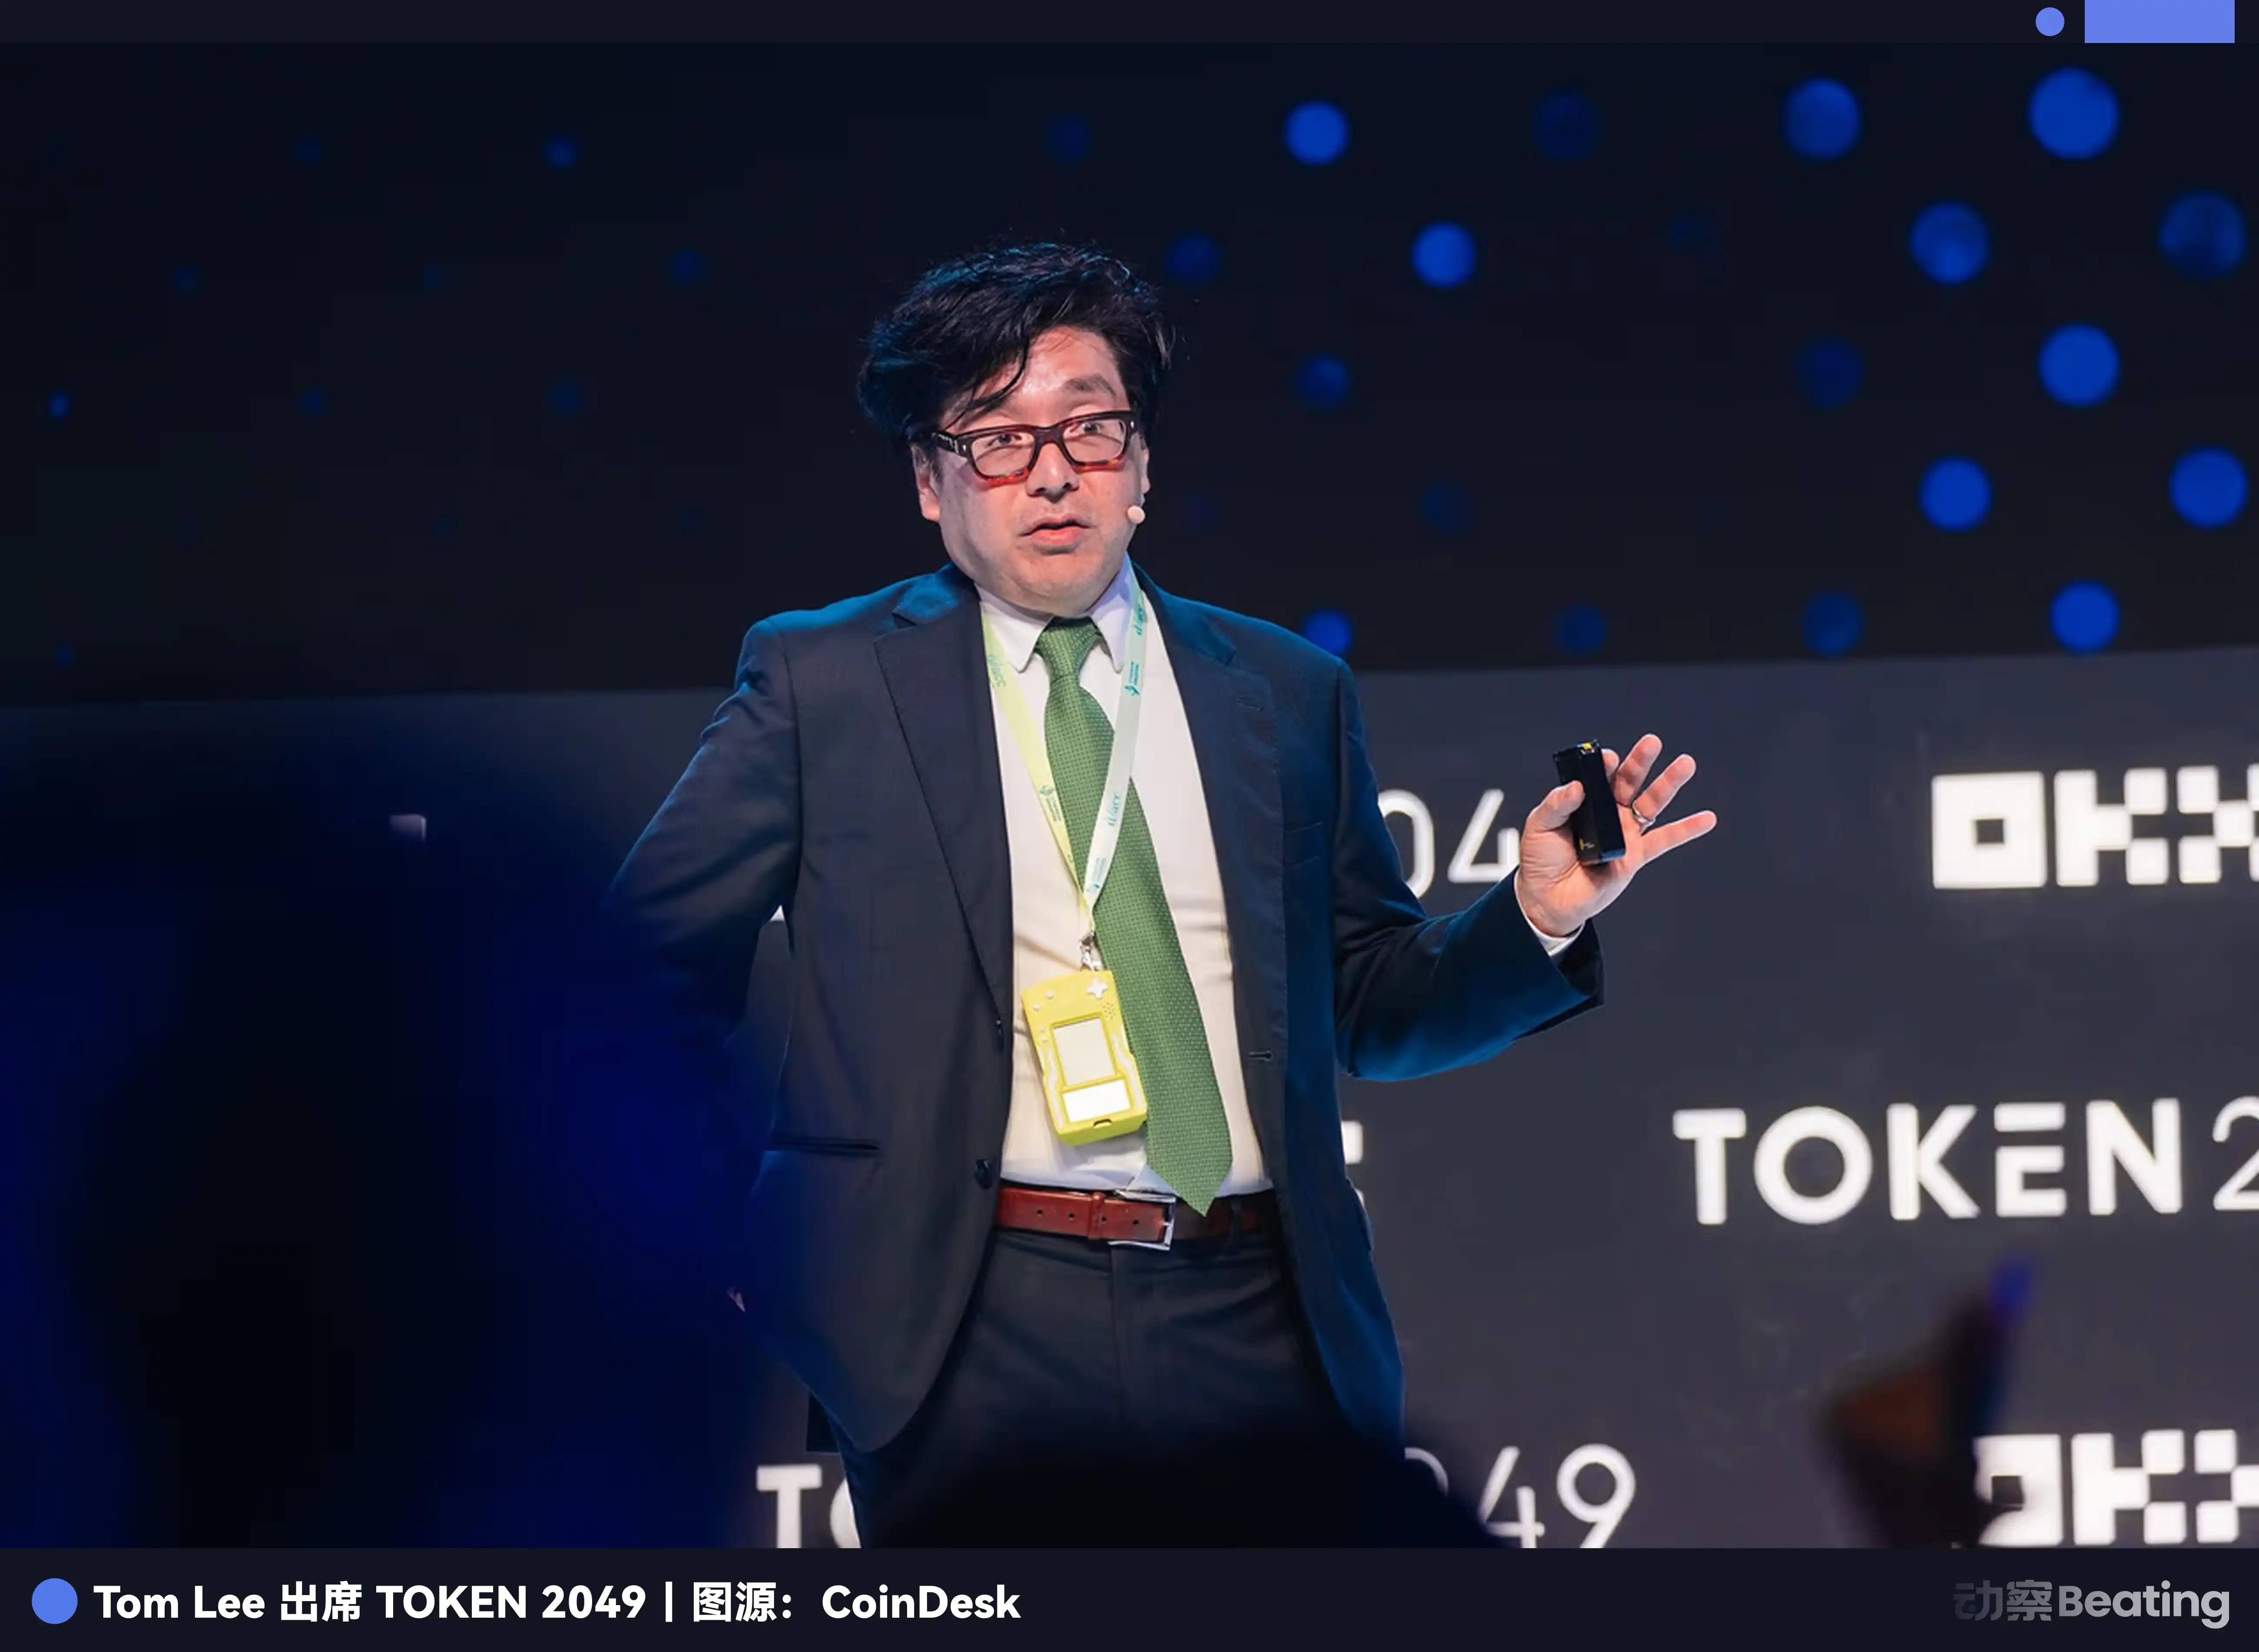
Tom Lee est lui-même l’un des plus célèbres défenseurs d’Ethereum à Wall Street. À plusieurs reprises en public, il a affirmé qu’Ethereum deviendrait le protocole fondamental des infrastructures financières du futur, à l’image de TCP/IP à l’époque d’Internet. Il sait toutefois que, si Wall Street comprend la technologie et le potentiel des smart contracts, elle ne sait pas comment toucher les jeunes et la nouvelle génération, ni comment s’adresser à son mode de vie numérique.
Beast a été créé pour servir de passerelle entre ces deux mondes.
Dans la thèse d’investissement de BitMine, les 7M utilisateurs adolescents de Step constituent un terrain d’expérimentation idéal. Ces jeunes ne sont pas encombrés par les habitudes de l’ancien monde financier et sont ouverts à la nouveauté. Y planter dès maintenant la graine de la finance décentralisée pourrait faire du numérique un choix naturel : dans une dizaine d’années, lorsqu’ils représenteront une part importante de la société, ils considéreront les actifs numériques comme la norme.
Dès 10/2025, Beast Industries avait discrètement déposé la marque « MrBeast Financial », en mentionnant explicitement les paiements en cryptomonnaies, les plateformes d’échange et la gestion d’investissements.
MrBeast ne se contente pas d’exploiter une banque de détail en monnaie fiduciaire ; il veut faire de Step une porte d’entrée reliant la finance traditionnelle à la finance crypto.
Lors d’un entretien au sujet de cet investissement, Jeff Housenbold, PDG de Beast Industries, a déclaré : « Nous avons hâte d’explorer davantage de possibilités de collaboration avec BitMine et d’introduire la DeFi dans la prochaine plateforme de services financiers. »
Bien sûr, s’y retrouver dans la réglementation n’est pas une mince affaire. La SEC surveille de près les cryptomonnaies, en particulier lorsqu’il s’agit de mineurs, un sujet particulièrement sensible. Cependant, l’équipe de MrBeast semble bien préparée : elle a recruté comme conseiller un ancien responsable de la SEC, maintient le dialogue avec les organismes de réglementation et avance avec prudence.
À cela s’ajoute la position relativement favorable aux cryptomonnaies de l’administration Trump. Bien que la politique « Trump Accounts » ne soutienne pas explicitement les actifs numériques, elle ne leur ferme pas non plus la porte. Certains estiment qu’initier les jeunes plus tôt aux cryptomonnaies et leur enseigner la gestion des risques pourrait même être une bonne chose.
Épilogue
Wall Street comprend les graphiques en chandeliers, les valorisations et les portefeuilles d’actifs, mais ne comprend pas les enfants d’aujourd’hui.
Wall Street ne comprend pas pourquoi un adolescent de 13 ans ouvrirait un compte pour participer à un défi vidéo, ni pourquoi un enfant ferait davantage confiance à un influenceur YouTube qu’à une banque centenaire.
Mais Mr. Beast, lui, comprend. Il sait que la génération Z ne veut pas d’un compte froid et ennuyeux : elle veut quelque chose d’amusant, de cool, dont elle puisse se vanter auprès de ses amis.
Voilà la force du changement générationnel : les règles du jeu sont en train d’être réécrites, et les anciens acteurs sont souvent pris au dépourvu, déjà dépassés par le nouvel ordre mondial.
En 02/2026, Mr. Beast a acquis Step. Ce n’est peut-être que le début de cette révolution financière. Dans dix ans, en repensant à cette opération, nous réaliserons peut-être qu’elle a marqué le véritable tournant.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

La désendettement de l'ETH touche à sa fin, 54 milliards de dollars de capitalisation boursière évaporés

Les attentes d'inflation aux États-Unis augmentent avant la réunion de la Réserve fédérale
La proposition Aave V3.8 préserve les liquidations de prêts flash

Aave lance ses premiers marchés V4 curatés de manière externe avec Sentora

[Chronique] Robinhood Chain, la frénésie des mèmes est terminée mais la croissance continue

Circle Gateway ajoute le support de cirBTC et EURC

Ethereum enregistre le plus grand retrait d'échange en quatre mois alors que les pertes des ETF d'octobre dépassent 1 milliard de dollars

La liquidation de CoinShares BTF confirme le paiement en espèces et l'expiration des options le 20 novembre

Lubin prédit la convergence de l'IA et des cryptomonnaies sur l'infrastructure Ethereum

Aave abaisse le taux d'emprunt de l'USDT à 92 % sur le marché Ethereum

Le retard de la mise à jour Glamsterdam sur Ethereum retarde l'activation sur Hoodi

Ethereum en tête des attaques de hackers, 91 incidents et 519,54 millions de dollars de pertes

JPMorgan propose désormais deux fonds monétaires tokenisés sur Solana

Solana et Hedera en désaccord sur les normes d'exemption pour la tokenisation des titres
Le rendement du staking Ethereum perd face aux taux d'intérêt, alors pourquoi les investisseurs continuent-ils à faire la queue ?

Ethereum propose de réduire le temps de confirmation des transactions de 16 à 4 minutes, ce qui pourrait réduire le coût des transferts entre chaînes

Hacking d'Initia, 2,7 millions de dollars détournés

Le vote de gouvernance de Starknet soutient la recherche sur le L1 post-quantique

Uniswap lance des hooks d'agrégation pour le routage de liquidités DEX externes

Chloe de HTX Research : Malgré un afflux net significatif dans les ETF Bitcoin au comptant, les données macroéconomiques limitent l'espace de rebond

CZ avertit que le phishing est plus dangereux que le décryptage du Bitcoin
Robinhood Chain a gagné 51 millions de dollars de frais en trois mois, Ethereum n'a reçu que 69 000 ?

Ethereum reporte le test de la mise à jour Glamsterdam
Ethereum inclut deux propositions de normes d'IA de Finch

La chaîne principale de Forma devrait fermer le 5 novembre

Sam Price révèle des mouvements importants d'Ethereum
Fuite nette de 111 millions de dollars pour l'ETF Ethereum spot, fuite nette de 75,4543 millions de dollars pour BlackRock ETHA

Exclusivité WEEX : l'aversion au risque gagne du terrain alors que la tech recule | WEEX TradFi Daily (23/10/2026)

HTX Research prévoit une augmentation de la volatilité du marché des cryptomonnaies dans les deux prochaines semaines
Le développeur Paranoid propose un schéma d'agrégation récursive EIP-8288
La désendettement de l'ETH touche à sa fin, 54 milliards de dollars de capitalisation boursière évaporés
Les attentes d'inflation aux États-Unis augmentent avant la réunion de la Réserve fédérale
La proposition Aave V3.8 préserve les liquidations de prêts flash
Aave lance ses premiers marchés V4 curatés de manière externe avec Sentora
[Chronique] Robinhood Chain, la frénésie des mèmes est terminée mais la croissance continue
Circle Gateway ajoute le support de cirBTC et EURC
Contenu
Derniers articles


Dernières cotations sur WEEX


