
Fiscalité crypto au Japon à 20 % : déjà promulguée, date d’entrée en vigueur encore inconnue (08/2026)

 Notez-nous sur Google


L’impôt forfaitaire distinct de 20 % sur les gains en cryptoactifs au Japon n’est pas une proposition : il est inscrit dans la loi. La loi de modification de l’impôt sur le revenu pour l’exercice 2026 (loi n° 12 de 2026) a été promulguée le 31 03/2026 ; la loi transférant la réglementation des cryptoactifs dans la loi sur les instruments financiers et les opérations de change (FIEA, loi n° 64 de 2026) a été adoptée par le Parlement le 15 juillet, puis promulguée le 23 07/2026. Ce qui n’est pas fixé, c’est la date d’entrée en vigueur de l’une ou l’autre. La réforme fiscale est liée à la date d’entrée en vigueur de la FIEA modifiée, qui doit être fixée par décret dans l’année suivant sa promulgation. Or, au 08/2026, aucun décret de ce type n’a été publié : aucune année civile n’est donc officiellement indiquée. D’ici là, le régime actuel — revenus divers, imposition globale, jusqu’à 55 % — s’applique intégralement.
Ce que paient aujourd’hui les investisseurs japonais en cryptoactifs
L’Agence nationale des impôts (NTA) classe en règle générale les bénéfices tirés des transactions sur cryptoactifs dans les revenus divers (雑所得), avec un classement en revenus d’entreprise lorsque les recettes annuelles en cryptoactifs dépassent 3 M ¥ et que des livres comptables sont tenus. Ces revenus sont imposés globalement et s’ajoutent au salaire, selon des taux progressifs. L’Agence des services financiers (FSA) décrit le résultat en ces termes : jusqu’à 55 % — 45 % d’impôt national sur le revenu et 10 % d’impôt local de résidence, hors impôt spécial pour la reconstruction, prélevé séparément à hauteur de 2,1 % du montant de base de l’impôt sur le revenu.
Trois caractéristiques ont des conséquences plus lourdes que le taux :
- Les pertes restent bloquées. Une perte relevant des revenus divers ne peut pas compenser un salaire ou d’autres revenus ; selon la NTA, seules les pertes immobilières, commerciales, forestières et en capital sont admissibles. Sans compensation, aucun report n’est possible.
- Les échanges sont imposables. Échanger le cryptoactif A contre le B revient à acheter le B avec le A ; il faut donc calculer le revenu réalisé lors de la cession du A.
- Le trading sur marge n’est pas du FX. Il s’agit, comme le FX, d’une transaction à terme sur instruments financiers, mais la loi l’exclut du régime des contrats à terme.
Ce que change la réforme promulguée
Le dispositif a été défini dans le projet de réforme fiscale pour l’exercice 2026 de la coalition au pouvoir, publié le 19 12/2025 par le Parti libéral-démocrate et Nippon Ishin no Kai.
| Élément | Régime actuel | Après la réforme |
|---|---|---|
| Classification | Revenus divers, imposition globale | Revenus de type plus-values, imposition distincte sur déclaration |
| Taux | Jusqu’à 55 % (45 % d’impôt sur le revenu + 10 % d’impôt de résidence, hors impôt spécial pour la reconstruction) | 20 % (15 % d’impôt sur le revenu + 5 % d’impôt individuel de résidence) |
| Report des pertes | Aucun | Trois ans |
| Produits dérivés | Imposition globale | Intégrés au régime d’imposition distincte des contrats à terme |
Le nouvel article 38-2(1) fixe la part nationale à 15 % ; le taux connu de 20 % correspond à ce montant auquel s’ajoutent 5 % d’impôt individuel de résidence, selon le projet et les documents de la FSA intitulés « aperçu du régime (impôt sur le revenu + impôt de résidence) ». Ces chiffres excluent l’impôt spécial pour la reconstruction, qui porterait le total à 20,315 %. Le tableau de la FSA est la seule comparaison officielle à périmètre équivalent : il présente le passage des cryptoactifs au nouveau régime aux côtés des actions cotées, des ETF et des contrats à terme financiers, tous déjà imposés à 20 %. Le report des pertes sur trois ans est prévu au nouvel article 38-3.
Quels actifs et quelles transactions
Le taux ne s’applique pas aux cryptoactifs en général. L’article 38-2(1) le limite à un « cryptoactif spécifié » — inscrit au registre des opérateurs d’entreprises d’instruments financiers en vertu de la FIEA, à l’exception de ceux exclus par arrêté du ministère des Finances — et uniquement aux cessions réalisées par vente confiée à un opérateur enregistré de services d’échange de cryptoactifs, ou directement à un tel opérateur. Cet arrêté n’a pas été publié : aucun actif ne peut donc encore être considéré comme admissible. La loi énonce cette condition et ne prévoit aucune règle pour les actifs qui n’y répondent pas.
La loi n° 64 met en œuvre le volet réglementaire : les cryptoactifs sortent de la loi sur les services de paiement et passent sous le régime de la FIEA, où ils constituent — selon les propres termes de la FSA — un produit financier distinct des valeurs mobilières. Ils ne deviennent pas des valeurs mobilières. La loi instaure également des règles contre les délits d’initiés sur cryptoactifs, interdisant les transactions fondées sur une information importante tant qu’elle n’a pas été rendue publique.
Date d’entrée en vigueur : une règle, pas une date
Les textes promulgués énoncent une règle. Ils ne précisent pas d’année.
- Loi n° 12, disposition complémentaire, article 1 : le nouveau chapitre sur les cryptoactifs entre en vigueur le 1er janvier de l’année suivant celle de l’entrée en vigueur de la disposition suivante mentionnée — à savoir la date d’entrée en vigueur de la loi n° 64.
- Loi n° 64, disposition complémentaire, article 1, clause principale : la loi entre en vigueur à une date fixée par décret dans l’année suivant sa promulgation. Les dispositions sur les cryptoactifs relèvent de cette clause, et le calendrier d’entrée en vigueur publié par la FSA les place dans cette catégorie.
Au 08/2026, le décret n’a pas été publié. Le seul décret pris jusqu’à présent en application de la loi n° 64 concerne une autre série de dispositions, qui entre en vigueur vingt jours après la promulgation, sans aucune mention des cryptoactifs.
À propos des années citées
Certains commentaires évoquent 2027, d’autres 2028 ; aucune source primaire ne mentionne l’une ou l’autre de ces années. L’application de la règle promulguée aux faits établis par les textes donne le résultat suivant — calcul effectué ici, et non déclaration d’une source. La loi n° 64 a été promulguée le 23 07/2026 : sa date d’entrée en vigueur pour les dispositions sur les cryptoactifs tombe donc en 2026 ou en 2027, et la réforme commence le 1er janvier de l’année suivante. Elle débutera donc soit le 1er 01/2027, soit le 1er 01/2028 ; aucun autre résultat n’est possible arithmétiquement. Le choix dépend entièrement du décret qui n’a pas encore été publié. Cette page ne prend pas position.
Prix de --
Ce qui reste à trancher
- Taxe à la consommation. Le projet propose de reclasser les transferts de cryptoactifs comme des transferts de actifs « similaires aux valeurs mobilières » (actuellement : similaires aux moyens de paiement), tout en maintenant l’exonération. Il ne s’agit que d’une proposition : les cryptoactifs ne figurent pas dans les dispositions de la loi n° 12 relatives à la taxe à la consommation.
- ETF crypto. La FSA subordonne leur imposition distincte à une modification du décret d’application de la loi sur les fonds d’investissement, et continue de qualifier la situation actuelle de « création actuellement impossible ».
- Périmètre des actifs. L’arrêté du ministère des Finances définissant les exclusions de la catégorie « cryptoactif spécifié » n’a pas été publié.
La fiscalité des cryptoactifs détenus par les entreprises n’est pas modifiée lors de cette réforme.
Le calendrier annuel de la réforme fiscale japonaise
Dates constatées pour l’exercice 2026, tirées de sources primaires : ce qui s’est passé lors de ce cycle, et non une prévision.
| Étape | Exercice 2026, faits constatés |
|---|---|
| Demandes des ministères | Demande de la FSA déposée le 29 août 2025 ; aucun taux ni aucune date indiqués |
| Ouverture des travaux de la commission fiscale | 20 novembre 2025 |
| Projet de la coalition au pouvoir | 19 décembre 2025 ; synthèse de la FSA le 26 décembre |
| Projet de loi fiscale | Déposé le 20 février 2026, adopté par la chambre basse le 13 mars, promulgué le 31 mars sous le n° 12 |
| Projet de loi FIEA | Déposé le 10 avril 2026, adopté par la chambre basse le 11 juin, promulgué le 23 juillet sous le n° 64 ; la date d’entrée en vigueur des dispositions sur les cryptoactifs est laissée à un décret |
Prochaine mise à jour
Cette page sera mise à jour à la publication du décret fixant la date d’entrée en vigueur de la loi n° 64 : sa publication établira l’année de début, et la section ci-dessus sera réécrite. Aucune date n’est prévue pour sa publication ; le délai maximal prévu par la loi est d’un an après la promulgation. Suivez les communiqués de presse de la FSA et le Journal officiel.
Sources primaires
- NTA — FAQ fiscale sur les cryptoactifs
- NTA — n° 2260, taux de l’impôt sur le revenu
- Projet de réforme fiscale de la coalition au pouvoir pour l’exercice 2026 (PDF)
- FSA — Projet de réforme fiscale pour l’exercice 2026, mesures de la FSA
- FSA — Access FSA, 02/2026 (PDF)
- FSA — Demandes de réforme fiscale pour l’exercice 2026
- Compte rendu du Parlement — loi n° 12 de 2026
- Compte rendu du Parlement — loi n° 64 de 2026
- FSA — Documents relatifs aux projets de loi de la 221e session parlementaire
- FSA — Communiqués de presse
À lire aussi : Conséquences fiscales d’une liquidation forcée pour les traders japonais de cryptoactifs
Cette page fournit des informations générales à titre informatif et ne constitue pas un conseil fiscal. Elle reflète les sources primaires telles qu’elles ont été vérifiées le 6 08/2026. Pour savoir comment ces règles s’appliquent à une situation particulière, consultez les documents publiés par l’Agence nationale des impôts.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Comment convertir des BTC en USDT : guide WEEX étape par étape
Staking flexible ou à durée fixe sur WEEX ? Les probabilités qui font la différence
xStocks crypto expliqué : ce que sont les actions tokenisées, leur fonctionnement et les points à vérifier pour les détenteurs

Que s’est-il passé avec la crypto Aergo (AERGO) ? Migration du token et démarches pour les détenteurs

Qu’est-ce que la crypto HeyElsa (ELSA) et comment fonctionne-t-elle ?
Staker de l’ETH ou conserver des USDT sur WEEX ? Le mouvement de prix qui fait la différence
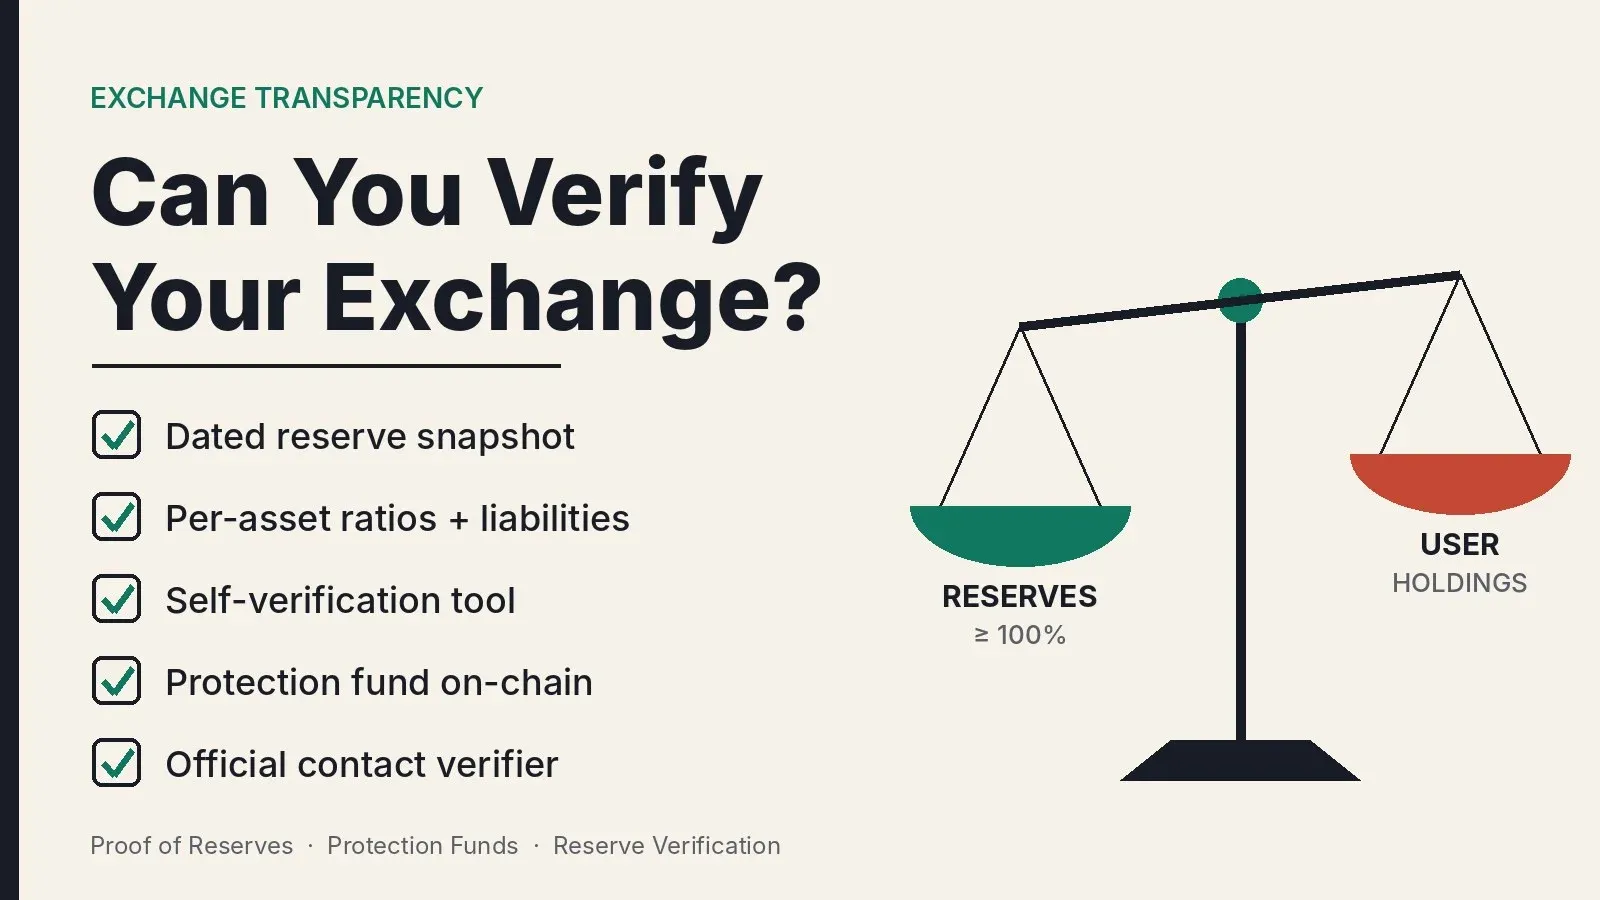
À quel point une plateforme d’échange crypto est-elle transparente ? Vérifier les preuves de réserves et les fonds de protection
À quel point une plateforme crypto est-elle transparente ? Vérifier la preuve de réserves et les fonds de protection
Qu’est-ce que le trading sur marge crypto ? Fonctionnement, différences avec les contrats à terme et risques
Trading de cryptomonnaies avec effet de levier : fonctionnement des contrats à terme perpétuels, de la marge et de la liquidation
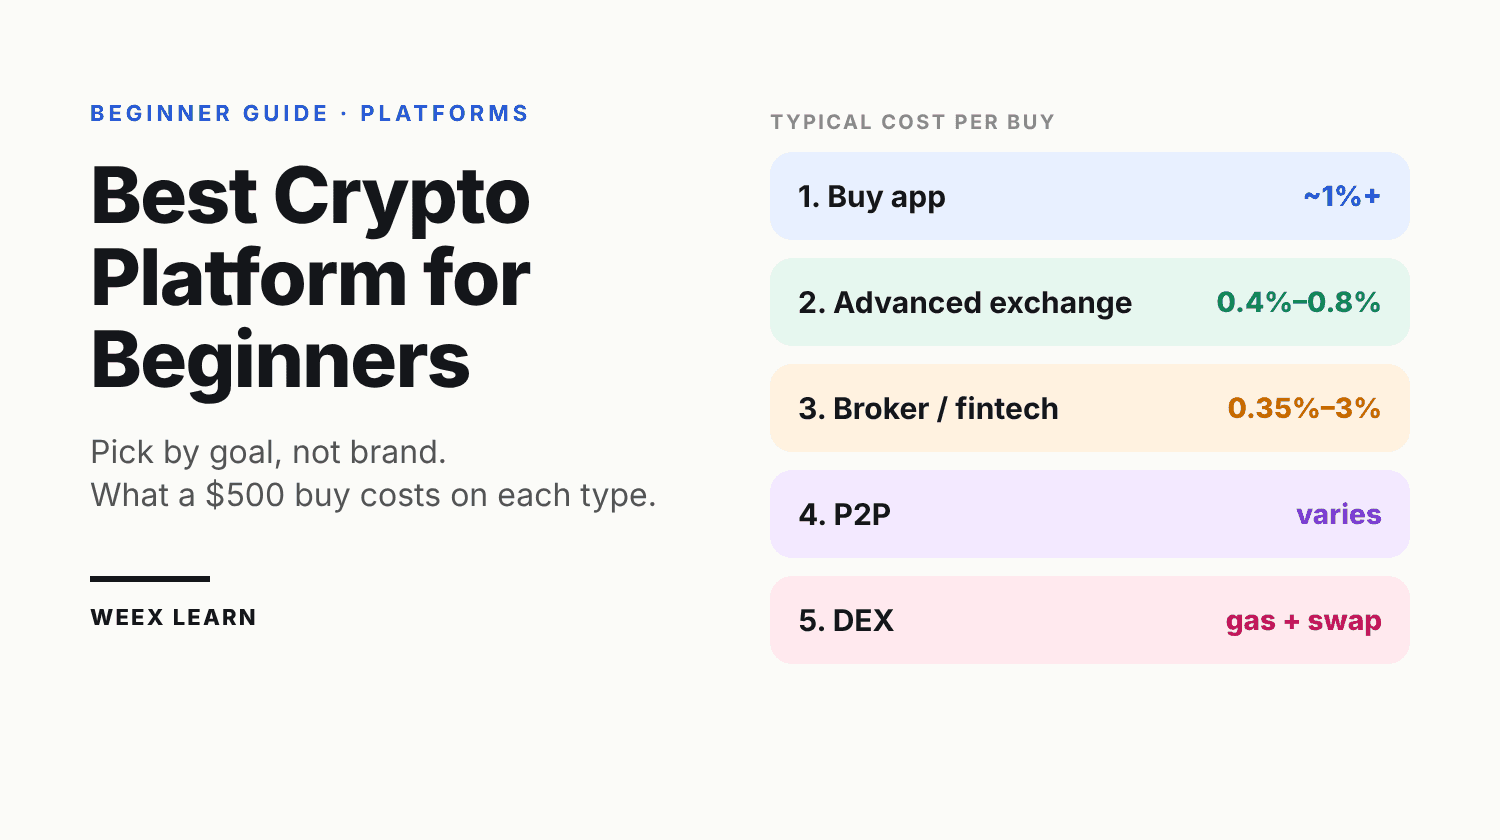
Staking de WXT lorsque l’offre diminue : ce que les burns ajoutent à votre rendement
Les actions tokenisées sont-elles adossées à de vraies actions ? Que possèdent leurs détenteurs ?
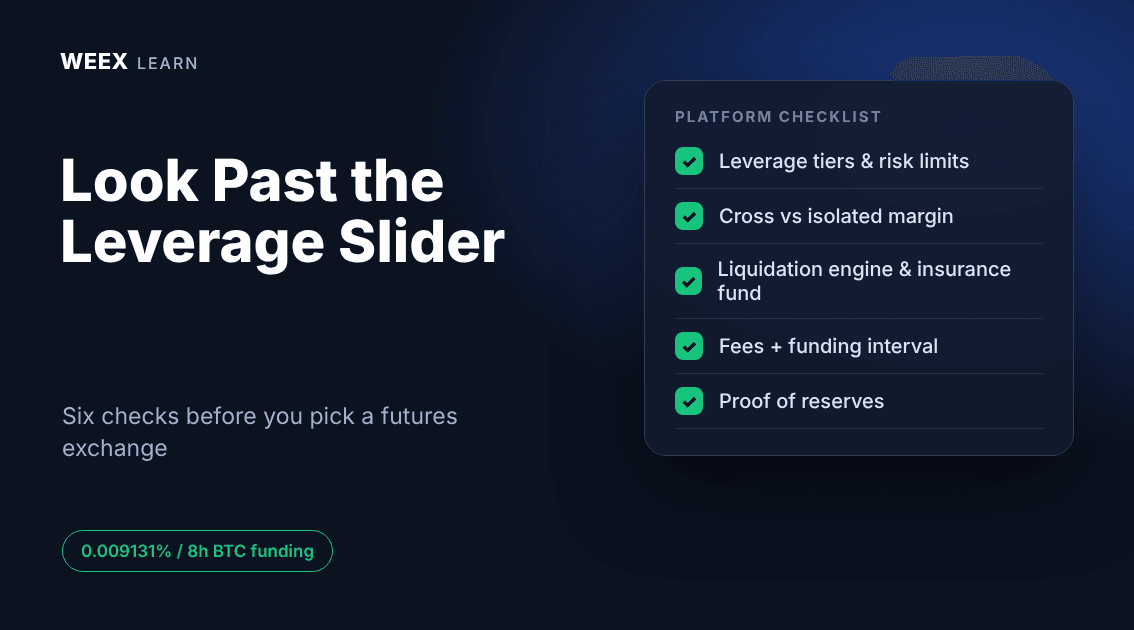
Plateforme de trading de cryptomonnaies à effet de levier : 6 vérifications avant de déposer
Pourquoi l’action CoreWeave (CRWV) chute-t-elle ? Dette, rendements obligataires et avis des analystes
Le coût des USDT inactifs : ce que les soldes inutilisés vous font perdre chaque année
Tesla Roadster Performance, Thrust et Rocket : caractéristiques, prix et production en 2028
Frais de WEEX Convert : ce qu’une conversion sans frais vous coûte vraiment
L’action CoreWeave plonge de 15 % : pourquoi un rendement obligataire a effrayé CRWV

Guide WEEX 2026 pour les nouveaux utilisateurs : inscription, vérification KYC et bonus de bienvenue (étape par étape)
Guide WEEX Convert : échanger des cryptos sur le Web et l’appli et comprendre le taux proposé
L’action SKHY rechute : la vente de SK Hynix est-elle liée à CXMT et YMTC en Chine ou à des prises de bénéfices sur l’IA ?
Qu’est-ce qu’un ordre à cours limité ? Fonctionnement en crypto avec des exemples en BTC
L’action Nvidia chute après Maia 300 de Microsoft : le silicium sur mesure menace-t-il vraiment NVDA ?
L’action SpaceX (SPCX) proche de 163 $ : peut-elle retrouver 176 $ après que Pivotal a relevé son objectif à 230 $ ?
L’action MSFT près de 542 $ : ce qu’affirme Azure Maia 300 et ce qui reste à prouver
META peut-elle atteindre 1000 $ ? Ce que les objectifs de Wells Fargo, Jefferies et Bernstein disent de l’action Meta
Meilleurs portefeuilles crypto hors ligne pour débutants : 5 modèles moins de 150 $
Staking d’ETH sur WEEX vs on-chain : files d’attente, minimums et clés
Prix de liquidation crypto : comment le calculer de 5x à 50x
Comment utiliser un boost APR sur WEEX Auto Earn sans le gaspiller
Comment convertir des BTC en USDT : guide WEEX étape par étape
Staking flexible ou à durée fixe sur WEEX ? Les probabilités qui font la différence
xStocks crypto expliqué : ce que sont les actions tokenisées, leur fonctionnement et les points à vérifier pour les détenteurs
Que s’est-il passé avec la crypto Aergo (AERGO) ? Migration du token et démarches pour les détenteurs
Qu’est-ce que la crypto HeyElsa (ELSA) et comment fonctionne-t-elle ?
Staker de l’ETH ou conserver des USDT sur WEEX ? Le mouvement de prix qui fait la différence


