
Fiscalité des crypto-actifs au Vietnam : ce qui est documenté et ce qui reste incertain

 Notez-nous sur Google


Le texte de politique gouvernementale publié le 3 11/2025 indique que la Résolution 05/2025/ND-CP a été publiée et est entrée en vigueur le 9 09/2025. Elle applique les règles fiscales des valeurs mobilières aux opérations de négociation, aux transferts et aux activités commerciales portant sur des crypto-actifs, jusqu’à l’adoption d’une politique fiscale dédiée au marché ; le ministère des Finances a annoncé le 30 03/2026 avoir publié des directives pour ces activités pendant la phase pilote. Les documents publics ne décrivent pas toutes les catégories de revenus issus des crypto-actifs de la même manière.
Que sait-on d’après les documents disponibles ?
La Résolution 05 a été publiée et est entrée en vigueur le 9 09/2025, selon le texte de politique gouvernementale publié le 3 11/2025. L’article 4 indique que la politique fiscale applicable aux opérations de négociation, aux transferts et aux activités commerciales portant sur des crypto-actifs suit les règles fiscales des valeurs mobilières, jusqu’à ce que le Vietnam adopte une politique fiscale pour le marché des crypto-actifs.
C’est important, car « il n’existe pas de loi fiscale dédiée aux crypto-actifs » ne signifie pas « il n’y a aucune obligation fiscale ». La règle transitoire figure dans la résolution, tandis que les obligations déclaratives et les justificatifs doivent être examinés au regard des textes fiscaux applicables à la personne et à l’activité concernées.
Le ministère des Finances a annoncé le 30 03/2026 avoir publié la Circulaire 32/2026/TT-BTC le 27 03/2026 afin de guider la politique fiscale applicable aux activités de négociation, de transfert et aux activités commerciales portant sur des crypto-actifs pendant la phase pilote. Pour une transaction entrant dans son champ d’application, prenez le texte en vigueur de cette circulaire comme point de départ, plutôt que d’appliquer à toutes les activités liées aux crypto-actifs un taux repris en ligne.
Pourquoi ne peut-on pas supposer un taux unique pour tous ?
Le traitement fiscal dépend du contribuable, de l’activité, de la nature du revenu, des justificatifs de coûts et du contexte de la transaction. Un particulier qui vend des crypto-actifs, une entreprise qui en négocie dans le cadre de ses activités, un émetteur et un prestataire de services ne calculent ni ne déclarent nécessairement leurs opérations de la même manière. La Résolution 05 du 9 09/2025 impose également des responsabilités fiscales aux émetteurs et exige des prestataires de services qu’ils collectent et versent les impôts conformément à la législation fiscale.
L’annonce du ministère, datée du 30 03/2026, confirme l’objet et la date de publication de la Circulaire 32, mais elle ne traite pas de manière exhaustive toutes les situations des contribuables. N’affirmez pas que toutes les transactions personnelles sont soumises à un taux fixe sans vérifier la circulaire, les consignes déclaratives et les justificatifs correspondants.
Les justificatifs à conserver
Conservez l’historique des dépôts, achats, ventes, transferts, retraits et frais, ainsi que la valeur de conversion, l’heure de la transaction et l’entité juridique qui fournit le service. La Résolution 05 du 9 09/2025 exige des prestataires de services qu’ils conservent au Vietnam, pendant au moins 10 ans, certains documents relatifs aux transactions, aux donneurs d’ordre, aux bénéficiaires, aux comptes, aux appareils et aux accès. L’obligation de conservation d’une plateforme ne remplace pas les justificatifs que l’utilisateur doit conserver lui-même.
Conservez les relevés bancaires, les confirmations de dépôt et de retrait, les documents relatifs aux frais, les rapports de compte et les justificatifs indiquant comment un actif a été acquis. Pour les transferts entre portefeuilles personnels, notez le portefeuille d’origine, le portefeuille de destination, le réseau, la référence de la transaction et le motif du transfert. Tous les transferts entre portefeuilles n’ont pas la même qualification fiscale ; les justificatifs permettent à un professionnel de qualifier l’opération au lieu de se fier à une simple étiquette.
Prix de --
Quels points doivent encore être vérifiés séparément ?
Les textes de référence utilisés ici confirment que la Résolution 05 et la Circulaire 32 concernent les opérations de négociation, les transferts et les activités commerciales portant sur des crypto-actifs. Dans les annonces publiques consultées, ils ne donnent pas de conclusion générale sur le minage, le staking, les airdrops, les cadeaux, la finance décentralisée, les échanges d’actifs contre d’autres actifs ou les activités réalisées via une plateforme hors du champ de la phase pilote. Ces situations ne doivent pas être considérées comme réglées au seul motif que « les crypto-actifs sont imposés comme les valeurs mobilières ».
Le ministère des Finances dispose également d’une notice officielle concernant la Circulaire 41/2026/TT-BTC relative à la déclaration fiscale, à la retenue à la source, au paiement et à la liquidation sur le marché des crypto-actifs, comme l’indique la page documentaire du Portail du gouvernement consultée le 17 09/2026. Son titre porte sur des questions de procédure, mais les lecteurs doivent tout de même vérifier le texte intégral, la date d’entrée en vigueur et son applicabilité actuelle avant de déclarer leurs revenus.
Vérifications pratiques avant de déclarer
- Déterminez si vous êtes un particulier ou une organisation, et si l’opération concerne une vente, une activité commerciale, une émission ou un service. Notez la date de l’activité et la règle invoquée.
- Comparez la Résolution 05/2025/ND-CP du 9 09/2025 avec la Circulaire 32/2026/TT-BTC du 27 03/2026. Ne remplacez pas le texte original par une publication sur les réseaux sociaux.
- Associez chaque transaction aux justificatifs portant sur les fonds, les actifs, les frais et la conversion. Si des données manquent, signalez cette lacune au lieu d’inventer un prix de revient.
- Vérifiez la Circulaire 41/2026/TT-BTC et les consignes déclaratives en vigueur si vos opérations relèvent du marché des crypto-actifs. Le Portail du gouvernement indique qu’elle concerne la déclaration, la retenue à la source, le paiement et la liquidation.
- Demandez conseil à un professionnel de la fiscalité pour le staking, le minage, les airdrops, les cadeaux, les échanges d’actifs contre d’autres actifs et les activités hors du champ expressément décrit. La réponse doit tenir compte de votre situation, et pas seulement du nom d’un jeton.
Foire aux questions
Les crypto-actifs sont-ils soumis à une obligation fiscale au Vietnam ?
Il existe une obligation transitoire pour les activités entrant dans le champ des opérations de négociation, des transferts et des activités commerciales portant sur des crypto-actifs : l’article 4 de la Résolution 05 du 9 09/2025 prévoit l’application du régime fiscal des valeurs mobilières jusqu’à l’adoption d’une politique dédiée au marché. La méthode de déclaration dépend toutefois du contribuable et de la transaction.
Puis-je appliquer un taux trouvé en ligne ?
Non. Le ministère des Finances a annoncé la Circulaire 32 le 30 03/2026, mais le taux et son mode de calcul doivent être vérifiés dans le texte intégral et appliqués à vos justificatifs. Une règle applicable à un type de transaction ne couvre pas automatiquement le staking, les cadeaux ou les échanges d’actifs contre d’autres actifs.
Que faire si je ne parviens pas à qualifier ma transaction ?
Conservez vos justificatifs, ne supprimez pas l’historique et demandez à un professionnel de la fiscalité comment qualifier l’opération. Vous pouvez également consulter le guide sur la conservation et les actifs tokenisés ainsi que le guide sur les justificatifs liés au réseau.
Cet article fournit des informations générales et ne constitue pas un conseil juridique ou fiscal. Vérifiez les textes en vigueur et consultez un professionnel avant de déposer votre déclaration.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Taux de financement du BTC et intérêt ouvert : ce que mesure chacun et comment les lire ensemble

Que s’est-il passé avec la crypto Aergo (AERGO) ? Migration du token et démarches pour les détenteurs
À quel point une plateforme crypto est-elle transparente ? Vérifier la preuve de réserves et les fonds de protection
Action Nvidia cette semaine : pourquoi NVDA a chuté puis rebondi, et ce que les inquiétudes sur le financement de l’IA signifient pour les valeurs des semi-conducteurs
Les actions tokenisées sont-elles adossées à de vraies actions ? Que possèdent leurs détenteurs ?
Pourquoi l’action CoreWeave (CRWV) chute-t-elle ? Dette, rendements obligataires et avis des analystes
Devis WEEX Convert : comment fonctionne réellement le verrouillage du prix pendant 8 secondes
Comment vérifier un ordre WEEX Convert : historique, taux et statut
Qu’est-ce que le jeton Walrus (WAL) ? Pourquoi son cours augmente et ce qui reste à confirmer
PYTH USDT après la règle des 100 % : mécanismes de rachat, signaux de surachat et risques avant de trader
Guide WEEX Convert : échanger des cryptos sur le Web et l’appli et comprendre le taux proposé
Le CFX de Conflux s’envole après le projet chinois de réseau national de blockchain : la politique cite-t-elle réellement le CFX ?
Meilleur courtier crypto pour débutants : frais, réglementation, sécurité et assistance à vérifier avant de déposer
Stop-loss et take-profit sur les contrats à terme crypto : guide de gestion du risque à 1 %
Plateformes de trading tierces ou trading direct sur WEEX : frais, liquidité, sécurité et contrôle
Comment le copy trading, les services de signaux et les outils de trading sur Telegram peuvent se développer avec WEEX Broker
Comment acheter des USDT en Thaïlande : moyens de paiement, frais et vérifications de transfert
Modèles de courtier WEEX : bots de stratégie, copy trading et sous-plateformes d’échange
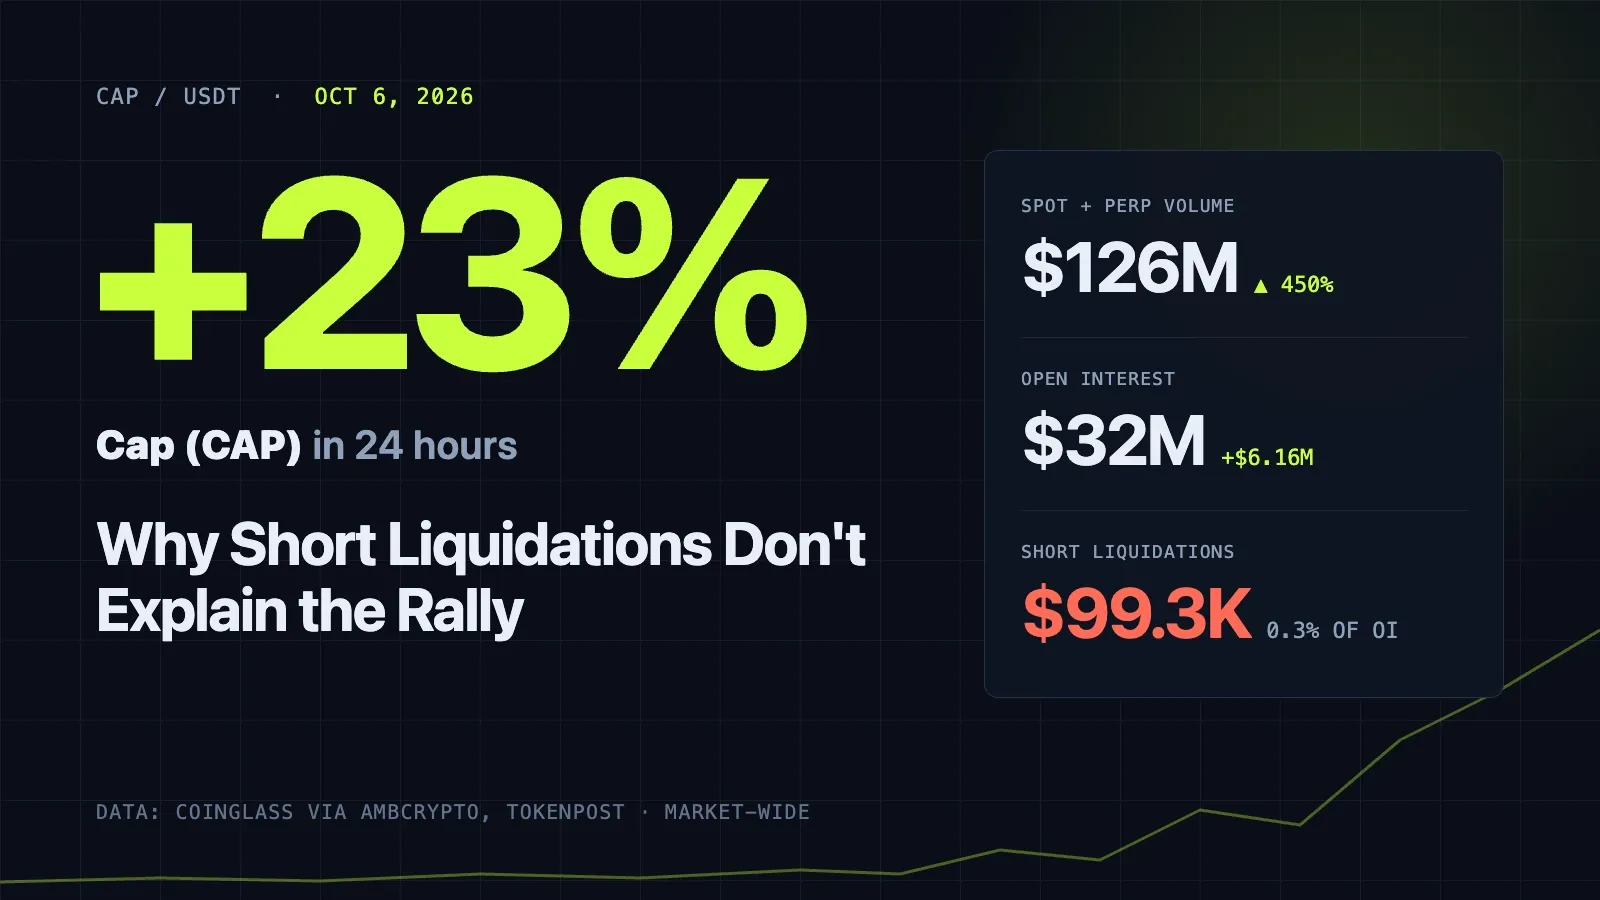
Cours du CAP en hausse de 23 % : pourquoi les liquidations de positions vendeuses n’expliquent pas le rallye
Comment acheter des cryptos avec Apple Pay en 5 étapes : pourquoi votre banque peut refuser le paiement
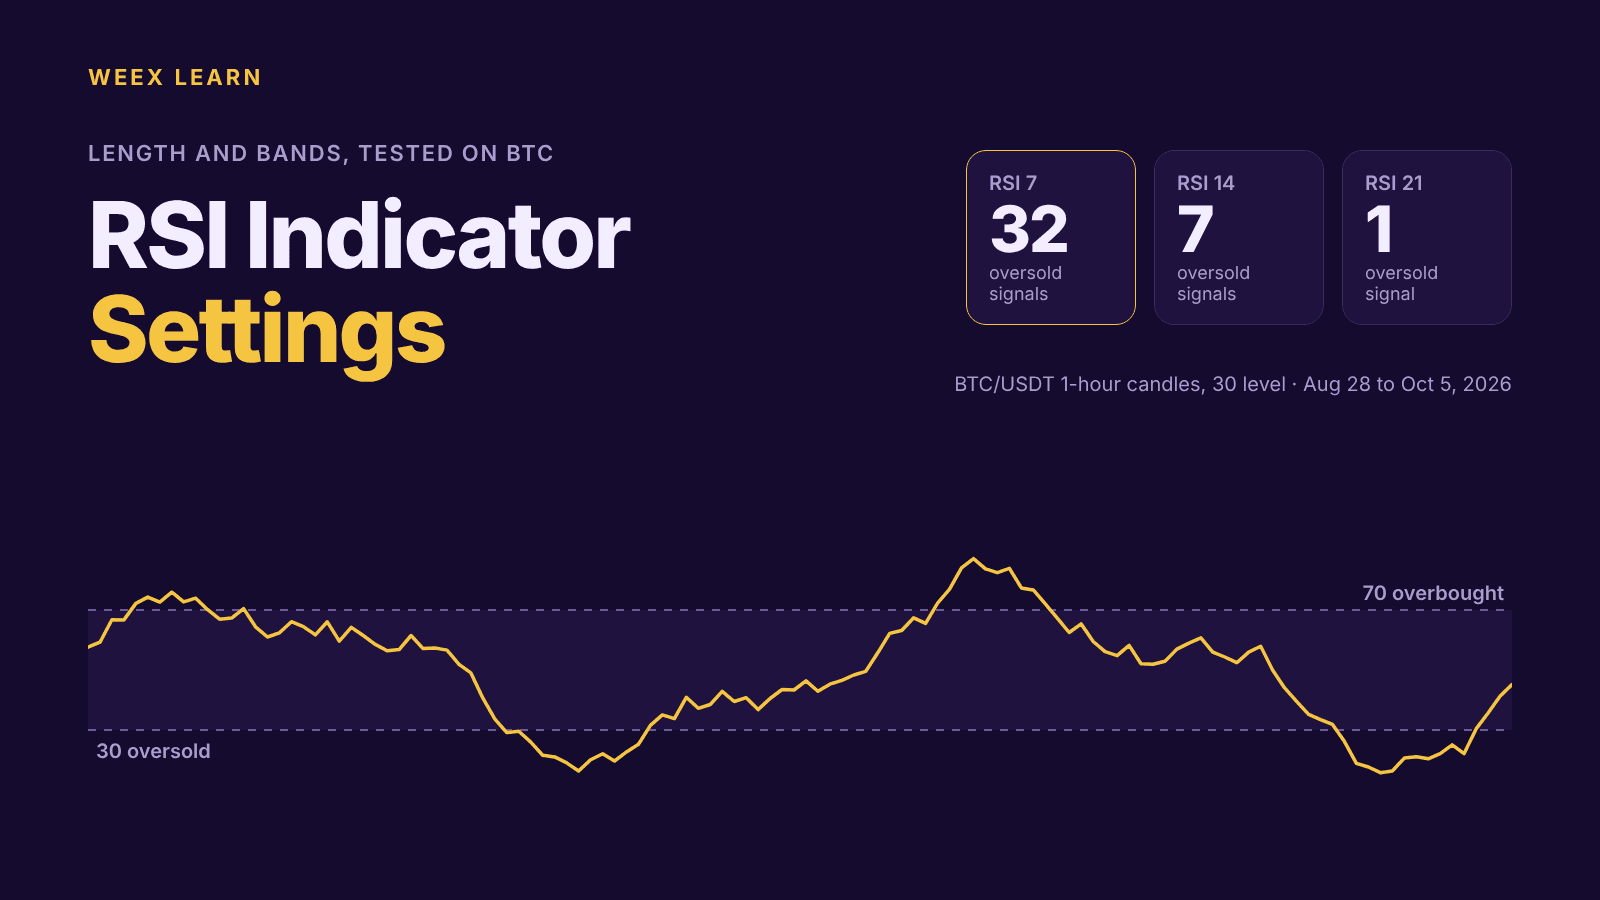
Paramètres de l’indicateur RSI : résultats de 7, 9, 14 et 21 sur les graphiques BTC
Fermetures de plateformes d’échange et de services BRL au Brésil : échéances du 10/2026 et soldes
Trading P2P ou au comptant : à quoi sert chaque méthode ?
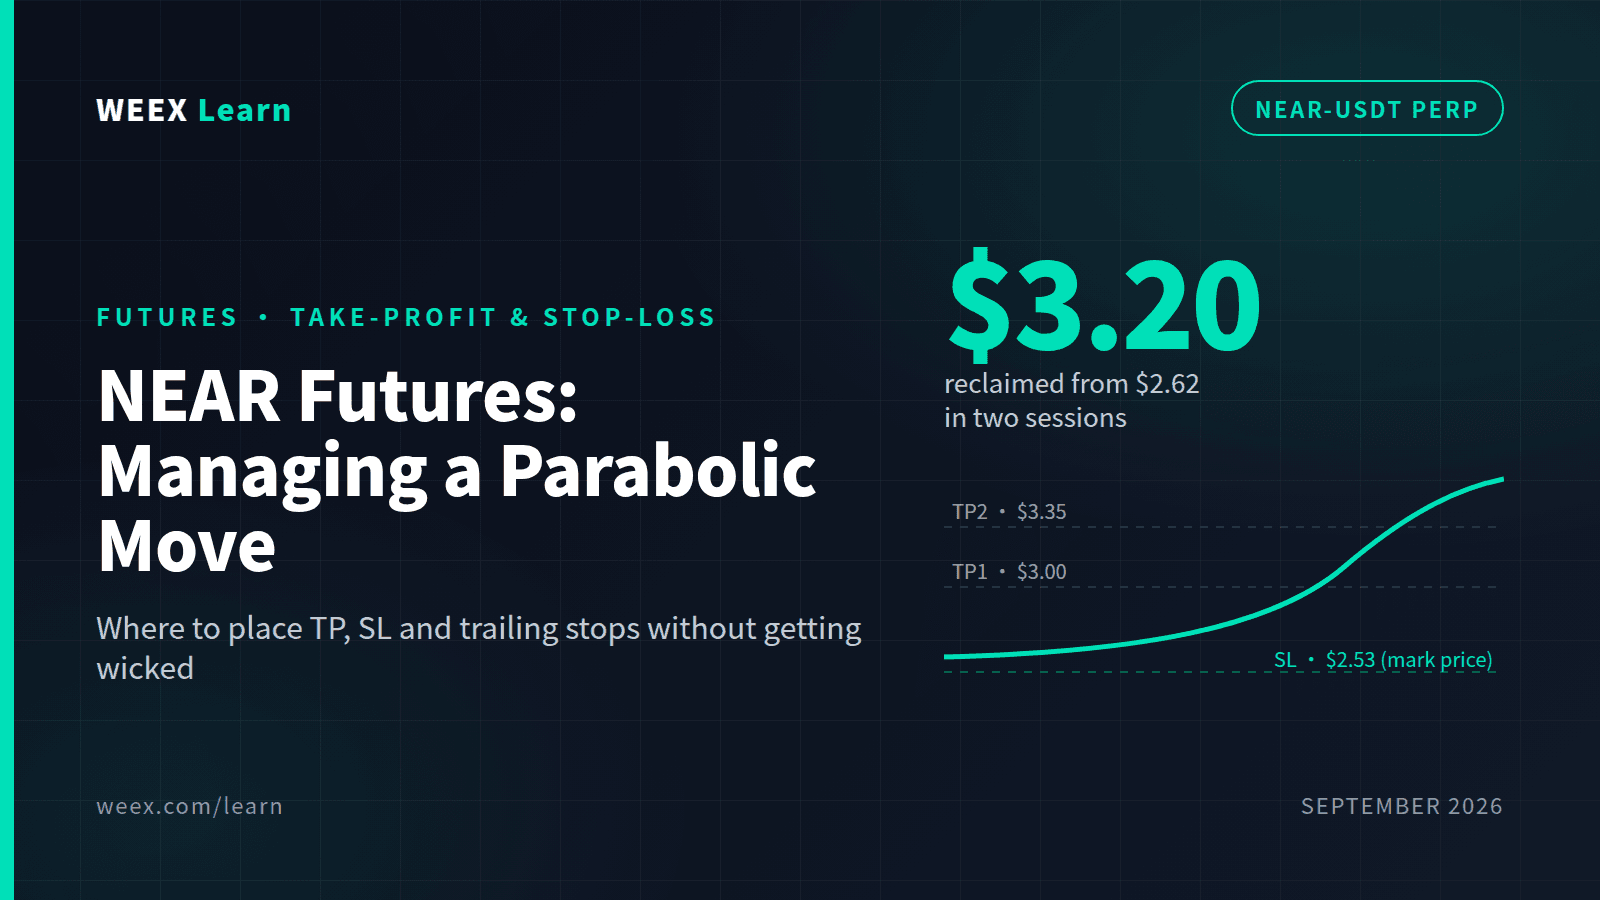
Futures NEAR : take profit et stop loss pour gérer un mouvement parabolique
Pi Network est-il légitime ou considéré comme une arnaque ?
Action Iberdrola : que surveiller avant la publication des résultats du 21 octobre
Licence VASP au Vietnam : fonctionnement du régime d’agrément des cryptoactifs et vérification d’une plateforme
Ce que l’annonce de Grok 4.7 signifie pour les utilisateurs
Affaire JPEX : nouveau procès et vérifications pour les utilisateurs taïwanais de cryptomonnaies
Déclarations sur la sortie de Grok 4.7 : guide de vérification pour les utilisateurs taïwanais
Taux de financement du BTC et intérêt ouvert : ce que mesure chacun et comment les lire ensemble
Que s’est-il passé avec la crypto Aergo (AERGO) ? Migration du token et démarches pour les détenteurs
À quel point une plateforme crypto est-elle transparente ? Vérifier la preuve de réserves et les fonds de protection
Action Nvidia cette semaine : pourquoi NVDA a chuté puis rebondi, et ce que les inquiétudes sur le financement de l’IA signifient pour les valeurs des semi-conducteurs
Les actions tokenisées sont-elles adossées à de vraies actions ? Que possèdent leurs détenteurs ?
Pourquoi l’action CoreWeave (CRWV) chute-t-elle ? Dette, rendements obligataires et avis des analystes


