
چرا روایت پوشش ریسک بیتکوین محقق نشده است؟ پنج شاخص کلان حقیقت را آشکار میکنند

 امتیازدهی ما در گوگل


عنوان مقاله اصلی: چرا پایان بازی زشتتر از چیزی به نظر میرسد که بازارها قیمتگذاری کردهاند
نویسنده مقاله اصلی: arndxt
مترجم مقاله اصلی: DingDang، Odaily Planet Daily
در چند ماه گذشته، موضع من تغییر چشمگیری کرده است: از «نزولی به صعودی» (احساس غالب نزولی که معمولاً زمینهساز فشار برای افزایش قیمت میشود) به «من بسیار نزولی هستم و واقعاً نگرانم که کل نظام وارد مرحلهای شکنندهتر شود.»
این تغییر ناشی از یک رویداد واحد نیست، بلکه بر پنج عامل پویای زیر استوار است که یکدیگر را تقویت میکنند:
• افزایش ریسک خطای سیاستگذاری. فدرال رزرو در بحبوحه ابهام دادهها و نشانههای روشن کندشدن رشد، شرایط مالی را سختتر میکند.
• تغییر رویکرد غولهای فناوری و هوش مصنوعی از «انباشت نقدینگی» به «رشد مبتنی بر اهرم». این تغییر، ریسک را از نوسان صرف بازار سهام به مسائل سنتیتر چرخه اعتباری منتقل میکند.
• نشانههای اولیه ترکخوردگی در اعتبار خصوصی و قیمتگذاری وامها. با اینکه هنوز در مراحل ابتدایی هستیم، نشانههای فشار بر قیمتگذاری مدلمحور دیده میشود.
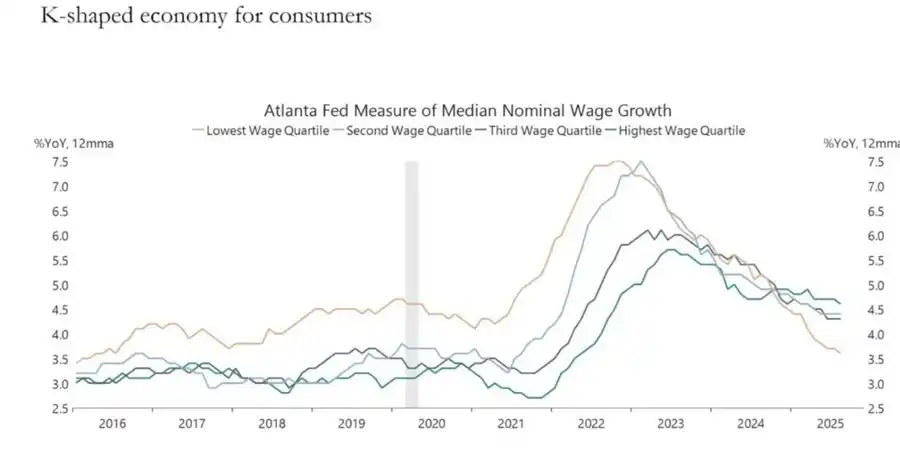
• اقتصاد Kشکل بهتدریج به مسئلهای سیاسی تبدیل میشود. برای شمار فزایندهای از مردم، دیگر نمیتوان به قرارداد اجتماعی اعتماد کرد و این موضوع در نهایت در سطح سیاستگذاری بازتاب خواهد یافت.
• تمرکز بازار بهخودیخود به یک آسیبپذیری نظاممند و سیاسی تبدیل شده است. وقتی حدود %40 از وزن شاخص در اختیار چند غول فناوری باشد و این شرکتها به تحولات ژئوپلیتیکی و اهرم مالی حساس باشند، دیگر صرفاً موتورهای رشد نیستند، بلکه هدفهای امنیت ملی و سیاستگذاری نیز به شمار میروند.
سناریوی پایه همچنان میتواند این باشد که سیاستگذاران در نهایت «مثل همیشه» نقدینگی را از طریق نقدینگی تزریق کنند و از قیمت داراییها برای ورود به چرخه سیاسی بعدی حمایت کنند. بااینحال، مسیر رسیدن به این نتیجه پرتلاطمتر، وابستهتر به اعتبار، بیثباتتر از نظر سیاسی و بسیار پیچیدهتر از چیزی به نظر میرسد که چارچوب سنتی «خرید در افت قیمت» فرض میکند.
1. تغییر در موقعیتگیری کلان
در بیشتر این چرخه، اتخاذ موضعی «نزولی اما سازنده» منطقی بود:
• با وجود تداوم تورم، سرعت افزایش آن در حال کاهش است.
• در مجموع، سیاستها همچنان حمایتی هستند.
• قیمت داراییهای پرریسک افزایش یافته و هر اصلاح بازار با تزریق نقدینگی همراه بوده است.
بااینحال، برخی عوامل تغییر کردهاند:
• تعطیلی دولت: تعطیلی طولانیمدت دولت را تجربه کردیم که انتشار دادههای کلان مهم را مختل و کیفیت دادهها را تضعیف کرد.
• افزایش ابهام در نظام آماری: مقامهای ارشد نیز اذعان کردهاند که نظام آماری فدرال دچار اختلال شده است؛ موضوعی که اعتبار دادههای محوریِ مبنای قیمتگذاری داراییهایی به ارزش چندین تریلیون دلار را کاهش میدهد.
• در این شرایط، فدرال رزرو در قبال انتظارات نرخ بهره و ترازنامه، موضعی انقباضیتر اتخاذ کرده است و با وجود افت شاخصهای آیندهنگر، شرایط مالی را سختتر میکند.
به بیان دیگر، نظام بهجای کاهش ابهام و فشار، آنها را تشدید میکند. این ساختار ریسک کاملاً متفاوتی است.
2. اجرای سیاستهای انقباضی در «مه»
مسئله اصلی فقط این نیست که آیا سیاستها انقباضی میشوند یا نه، بلکه این است که سیاستها در کجا و چگونه انقباضی میشوند:
• «مه» دادهها: پس از تعطیلی دولت، دادههای مهم (تورم و اشتغال) با تأخیر منتشر شده، تحریف شده یا زیر سؤال رفتهاند؛ ابزارهای پایش خود فدرال رزرو نیز در حساسترین زمانها غیرقابلاتکا شدهاند.
• انتظارات نرخ بهره: با اینکه شاخصهای آیندهنگر عمدتاً از ادامه کاهش تورم در اوایل سال آینده حکایت دارند، اظهارات مقامهای فدرال رزرو انقباضی بوده و انتظارات بازار برای کاهش نرخ بهره در کوتاهمدت را بهطور چشمگیری پایین آورده است.
• ترازنامه: در جریان سیاست انقباض کمی، فدرال رزرو موضع خود درباره ترازنامه را حفظ کرده و تمایل دارد بخش بیشتری از ریسک سررسید را به بخش خصوصی منتقل کند؛ در نتیجه حتی اگر نرخهای اسمی تغییر نکنند، شرایط مالی بهشدت سختتر میشود.
از نظر تاریخی، اشتباهات فدرال رزرو اغلب به «زمانبندی» مربوط بودهاند: افزایش دیرهنگام نرخ بهره و کاهش دیرهنگام آن. ریسک فعلی، احتمال تکرار همین الگوست؛ یعنی سختگیری در زمانی که رشد کند شده و دادهها مبهماند، بهجای آسانگیری پیش از انباشتهشدن فشارها.
3. تغییر مسیر غولهای فناوری و هوش مصنوعی از «مرغ تخمطلا» به «رشد اهرمی»
دومین تغییر ساختاری در ماهیت شرکتهای بزرگ فناوری و رهبران حوزه هوش مصنوعی دیده میشود:
• در دهه گذشته، «هفت غول» عملاً مانند اوراق قرضه بودند: سهم بازار بالا، جریان نقدی آزاد عظیم، برنامههای گسترده بازخرید سهام و اهرم خالص بسیار پایین.
• طی دو تا سه سال گذشته، بخش فزایندهای از این جریان نقدی به هزینههای سرمایهای هوش مصنوعی اختصاص یافته است: مراکز داده، تراشهها و زیرساختها.
• اکنون وارد مرحلهای شدهایم که در آن هزینهکرد هوش مصنوعی بیش از جریان نقدی عملیاتی، از محل بدهی تأمین میشود.
این روند چند پیامد دارد:
• فاصله اعتباری و سوآپ نکول اعتباری در حال افزایش است، برای مثال در مورد Oracle، زیرا این شرکتها برای ساخت زیرساخت هوش مصنوعی اهرم مالی خود را افزایش میدهند.
• نوسان قیمت سهام دیگر تنها ریسک نیست. در بخشی از بازار فناوری که پیشتر «شکستناپذیر» تلقی میشد، اکنون نشانههای اولیه یک چرخه اعتباری معمولی دیده میشود.
• ساختار بازار این وضعیت را تشدید کرده است. سهام این شرکتها وزن چشمگیری در شاخصهای بزرگ دارد و تغییر مسیر آنها از مرغ تخمطلا به رشد اهرمی نمایه ریسک کل بازار را دگرگون کرده است.
این به معنای پایان حباب هوش مصنوعی نیست. اگر هزینههای سرمایهای بازدهی ماندگاری داشته باشند، تأمین مالی آنها از طریق بدهی منطقی است.
اما معنایش این است که حاشیه خطا در حال کاهش است، بهویژه در محیطی با نرخ بهره بالا و سیاستهای انقباضی.
قیمت --
4. اعتبار و نخستین ترکها در بازار خصوصی
زیر آرامش ظاهری بازارهای عمومی، فشارهای اولیه در اعتبار خصوصی نمایان شدهاند: اختلاف چشمگیر قیمت پیشنهادی نهادهای مختلف برای یک وام واحد (یک طرف وام را به قیمت 70 سنت بهازای هر دلار و طرف دیگر به قیمت 90 سنت ارزشگذاری میکند). این نشانهای کلاسیک از تعارض میان «قیمت مدل و قیمت بازار» است.
این وضعیت بازتاب الگوهای سالهای 2007–2008 است:
• 2007: افزایش داراییهای بد و گسترش فاصلههای اعتباری، درحالیکه شاخصهای سهام نسبتاً آرام باقی میمانند.
• 2008: بازارهایی که پیشتر «شبیه وجه نقد» تلقی میشدند (مانند اوراق بهادار با نرخ بهره مزایدهای) ناگهان منجمد میشوند.
همزمان، ذخایر در نظام فدرال رزرو رو به کاهش گذاشتهاند؛ در داخل این نهاد نیز آگاهی از این موضوع بیشتر شده که اگر ترازنامه گسترش نیابد، ممکن است «لولهکشی» بازار مالی با اختلال عملکرد روبهرو شود.
این به معنای قطعیبودن بحران نیست، اما با وضعیتی همخوانی دارد که در آن: اعتبار بیسروصدا در حال انقباض است، اما زبان سیاستگذاری همچنان در چارچوب «وابسته به دادهها» مانده و بهجای رسیدگی پیشدستانه، واکنشی عمل میکند.
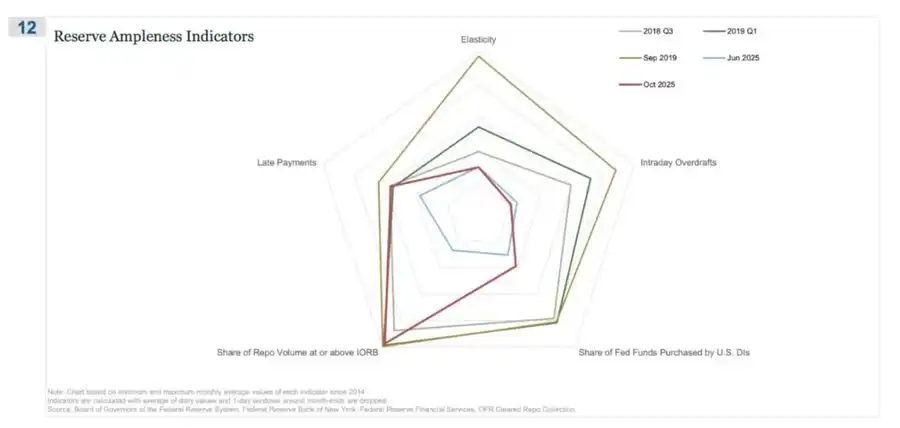
ریپو (قرارداد بازخرید) نخستین جایی بود که نشانههای «دیگر فراواننبودن ذخایر» در آن ظاهر شد
در این نمودار راداری، «رسیدن سهم معاملات ریپو به IORB یا عبور از آن» مستقیمترین سیگنال است و نشان میدهد بیسروصدا از وضعیتی که ذخایر واقعاً فراواناند فاصله میگیریم.
در سهماهه سوم 2018–2019، نوسانات هنوز نسبتاً قابلکنترل بود: ذخایر فراوان بودند و نرخهای تأمین مالیِ دارای وثیقه عمدتاً پایینتر از کف نرخ بهره ذخایر (IORB) قرار داشتند.
تا 09/2019 (آستانه آشفتگی بازار ریپو): این خط بهشدت گسترش یافت، زیرا نرخهای هرچه بیشتری در معاملات ریپو به IORB رسیدند یا از آن فراتر رفتند؛ نشانهای معمول از کمبود وثیقه و ذخایر.
اکنون 06/2025 را با 10/2025 مقایسه کنید:
• خط آبی روشن (ژوئن) هنوز در محدوده امن است؛ اما خط قرمز اکتبر به الگوی سال 2019 نزدیک میشود و نشان میدهد شمار بیشتری از معاملات ریپو به کف نرخ سیاستی میرسند.
• به بیان دیگر، معاملهگران و بانکها برای تأمین مالی شبانه قیمتهای بالاتری پیشنهاد میدهند، زیرا ذخایر دیگر «بهراحتی فراوان» نیستند.
• در کنار سایر شاخصهای نمودار راداری (افزایش اضافهبرداشت درونروزی، رشد خرید اوراق قرضه فدرال توسط فدرال رزرو و افزایش پرداختهای معوق)، میتوان به پیامی روشن رسید.
5. اقتصاد Kشکل در حال تبدیلشدن به متغیری سیاسی است
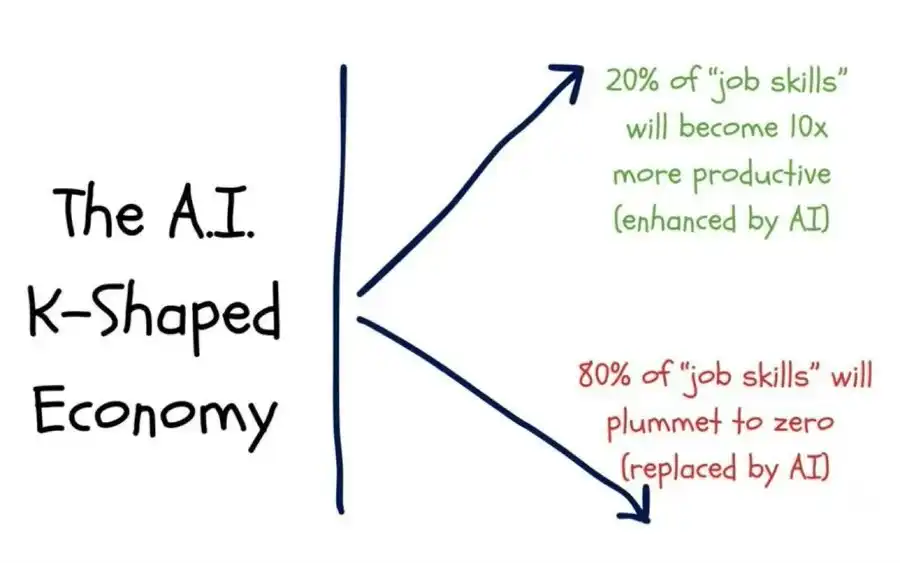
نویسنده این مقاله پیشتر در مقاله «اقتصاد Kشکل دولایه» توضیح داده و اقتصاد Kشکل را وضعیتی تعریف کرده است که در آن بخشهای مختلف اقتصاد، در یک چرخه واحد، در جهتهایی کاملاً متضاد حرکت میکنند:
• نیمه بالایی K ← بازارهای سرمایه، دارندگان دارایی، صنعت فناوری و شرکتهای بزرگ ← رشد سریع (افزایش همزمان سود، قیمت سهام و ثروت).
• بهبود Kشکل ← حقوقبگیران، کسبوکارهای کوچک و متوسط و صنایع کارگری ← افت یا رکود.
به نظر من، شکافی که پیشتر از آن با عنوان اقتصاد Kشکل یاد میکردیم، از یک پدیده صرفاً اقتصادی به متغیری سیاسی تبدیل شده است:
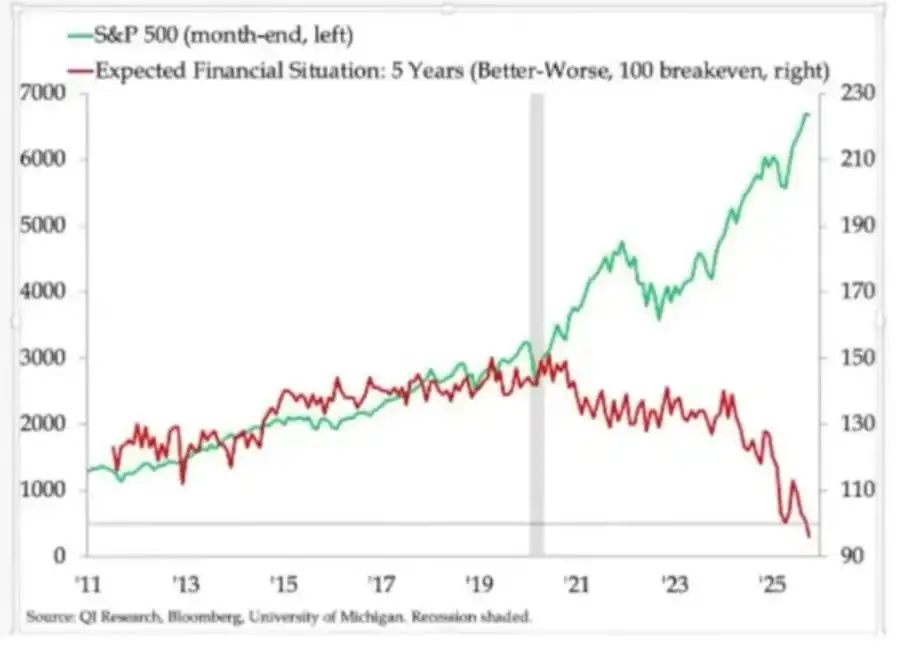
• انتظارات خانوارها واگرایی آشکاری نشان میدهد. چشماندازهای مالی بلندمدت (برای مثال انتظارات پنجساله) تفاوت چشمگیری دارند: برخی گروهها انتظار ثبات یا حتی بهبود دارند، درحالیکه برخی دیگر وخامت قابلتوجهی را پیشبینی میکنند.
• شاخصهای فشار در دنیای واقعی نیز نشانههای هشداردهندهای بروز میدهند: نرخ معوقشدن وامهای خودروهای سابپرایم رو به افزایش است؛ سن خانهاولیها همچنان بالاتر میرود و به سن بازنشستگی نزدیک میشود؛ نرخ بیکاری جوانان در چندین بازار پیوسته افزایش مییابد.
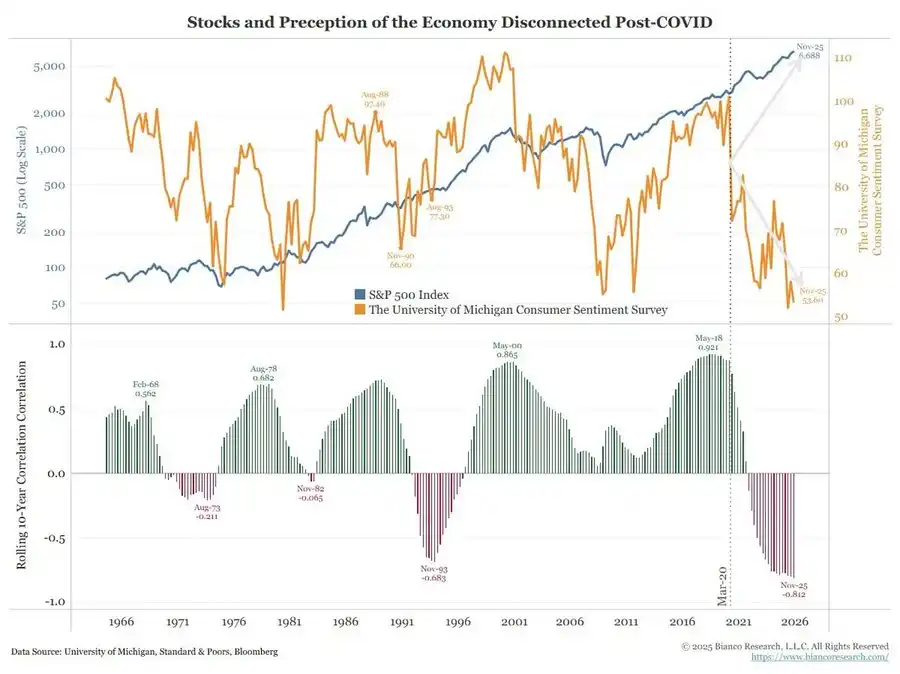
برای قشر اجتماعیای که بهسرعت در حال گسترش است، مسئله دیگر صرفاً «نابرابری» نیست؛ خود نظام نیز هرچه بیشتر برای آنها ناکارآمد میشود:
• آنها دارایی ندارند، رشد دستمزدشان محدود است و بهسختی میتوانند مسیری واقعبینانه برای مشارکت در تورم داراییها تصور کنند.
درک بنیادین مردم از قرارداد اجتماعی ــ «سخت کار کن، پیوسته پیشرفت کن و سرانجام به ثروت و امنیت برس» ــ در حال فروپاشی است.
در چنین محیطی، رفتار سیاسی شروع به تغییر میکند:
• رأیدهندگان دیگر به دنبال انتخاب «بهترین مدیر وضع موجود» نیستند.
• آنها هرچه بیشتر از نامزدهای رادیکال یا تحولخواه در هر دو جناح چپ و راست حمایت میکنند، زیرا از دید آنها ریسک نزولی بسیار محدود است: «بههرحال دیگر بدتر از این نمیشود.»
مجموعهای از سیاستهای آینده در حوزه مالیات، بازتوزیع، مقرراتگذاری و حمایت پولی در چنین فضایی تدوین خواهد شد.
و روشن است که این وضعیت برای بازار خنثی نیست.
6. تمرکز بازار بهعنوان ریسکی نظاممند و سیاسی
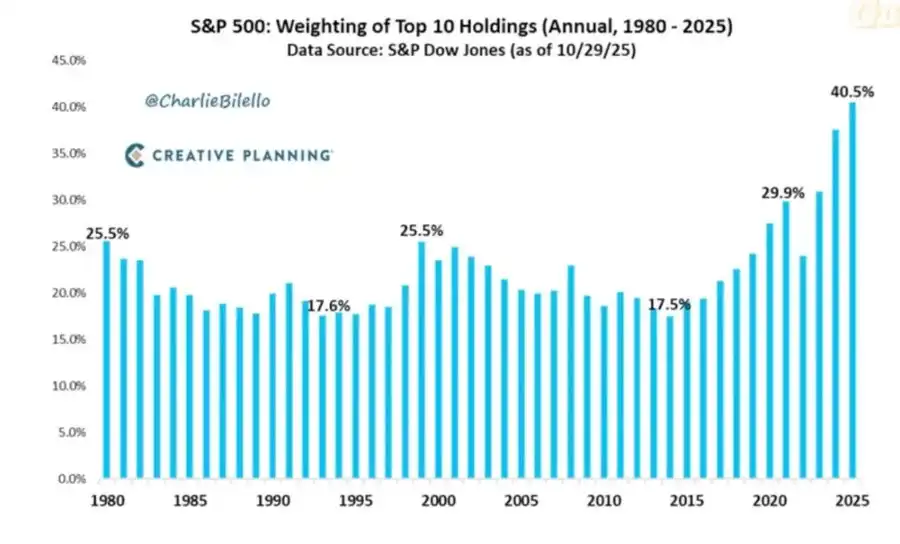
ارزش کل بازار بهشدت در چند شرکت متمرکز است. بااینحال، پیامدهای نظاممند و سیاسی این ساختار کمتر مورد بحث قرار میگیرند:
در حال حاضر، 10 شرکت برتر حدود %40 از ارزش بازار شاخصهای اصلی سهام آمریکا را در اختیار دارند.
این شرکتها ویژگیهای مشترکی دارند: از داراییهای اصلی صندوقهای بازنشستگی، طرحهای 401(k) و سبدهای سرمایهگذاری خرد هستند؛ کسبوکارشان پیوند نزدیکی با هوش مصنوعی دارد، بهشدت در معرض بازار چین قرار دارند و وابستگی زیادی به مسیر نرخ بهره دارند؛ همچنین در چندین حوزه دیجیتال عملاً مانند انحصارگر عمل میکنند.
این وضعیت سه ریسک درهمتنیده به همراه دارد:
• ریسک نظاممند بازار
اگر این شرکتها با شوکهای سودآوری، مقرراتی یا ژئوپلیتیکی (مانند مسئله تایوان یا تغییر تقاضای چین) روبهرو شوند، اثر آن بهسرعت در سراسر نظام ثروت خانوارها منتشر خواهد شد.
• ریسک امنیت ملی
وقتی چنین سهم بزرگی از ثروت و بهرهوری ملی در چند شرکت وابسته به عوامل خارجی متمرکز باشد، خود این شرکتها به آسیبپذیریهای راهبردی تبدیل میشوند.
• ریسک سیاسی
در شرایطی که بهبود «Kشکل» با احساسات پوپولیستی همراه است، این شرکتها بیش از همه احتمال دارد به کانون نارضایتی تبدیل شوند:
• مالیاتهای بالاتر، مالیات بر سودهای بادآورده و محدودیتهای بازخرید سهام؛
• تجزیه شرکتها در پی اقدامات ضدانحصار؛
• مقررات سختگیرانهتر در حوزه هوش مصنوعی و داده.
به بیان دیگر، این شرکتها نهفقط موتورهای رشد هستند، بلکه به هدفهای بالقوه سیاستگذاری نیز تبدیل میشوند و احتمال این اتفاق در حال افزایش است.
7. بیتکوین، طلا و روایت محققنشده «پوشش ریسک بینقص»
در جهانی با ریسک خطای سیاستگذاری، فشار اعتباری و بیثباتی سیاسی فزاینده، ممکن است انتظار داشته باشیم بیتکوین بهعنوان ابزاری برجسته برای پوشش ریسک کلان بدرخشد. بااینحال، واقعیت این است:
• طلا نقش پوشش ریسک سنتی در برابر بحران را ایفا میکند: عملکردی باثبات و نوسانی کم دارد و اهمیت آن در تخصیص دارایی رو به افزایش است.
• بیتکوین در معاملات بیشتر شبیه دارایی پرریسکی با بتای بالا است: ارتباط نزدیکی با چرخه نقدینگی دارد، به اهرم و محصولات ساختاریافته حساس است و سرمایهگذاران بلندمدت قدیمی از شرایط فعلی برای کاهش موقعیتهای خود استفاده میکنند.
روایتهای اولیه تمرکززدایی و انقلاب پولی هنوز از نظر مفهومی جذاباند، اما واقعیت این است:
• جریانهای غالب سرمایه در حال حاضر عمدتاً از رفتارهای مالیشده ناشی میشوند: راهبردهای کسب بازده، مشتقات و الگوهای فروش نوسان.
• عملکرد واقعی بیتکوین بیشتر به بتای فناوری نزدیک است تا یک پوشش ریسک کلانِ خنثی و مقاوم.
من همچنان معتقدم 2026 میتواند سالی سرنوشتساز برای بیتکوین باشد (چرخه سیاستگذاری جدید، محرکهای احتمالی و کاهش بیشتر اعتماد به داراییهای سنتی میتوانند در کنار هم این نقطه عطف را رقم بزنند).
بااینحال، سرمایهگذاران باید بدانند که بیتکوین در این مرحله هنوز ویژگیهای پوشش ریسکی را که بسیاری انتظار داشتند ارائه نکرده است؛ این دارایی همچنان بخشی از مجموعه نقدینگیای است که ما نسبت به آن نگرانیم.
8. چارچوب سناریوها تا سال 2026
یکی از راههای مفید برای درک شرایط فعلی، در نظر گرفتن آن بهعنوان «تخلیه کنترلشده حباب» است که با هدف فراهمکردن فضا برای دور بعدی محرکها انجام میشود.
توالی احتمالی رویدادها میتواند چنین باشد:
1) میانه 2024 تا 2025: انقباض و فشار کنترلشده.
• تأثیرهای مقطعی ناشی از تعطیلی دولت و آشفتگی سیاسی؛
• اتخاذ لحنی انقباضی از سوی فدرال رزرو در اظهارات و سیاست ترازنامهای و سختترشدن شرایط مالی؛
• افزایش اندک فاصلههای اعتباری؛ بخشهای سفتهبازانه (هوش مصنوعی، فناوریهای دارای مدتزمان بالا و بخشی از اعتبار خصوصی) پیشگام جذب شوکها میشوند.
2) اواخر 2025 تا 2026: ورود به مرحله تزریق دوباره نقدینگی در چرخه سیاسی.
• با کاهش انتظارات تورمی و اصلاح بازار، سیاستگذاران دوباره «فضای مانور» پیدا میکنند؛
• کاهش نرخ بهره و اقدامات مالی آغاز میشوند و بر اساس اهداف رشد و انتخابات تنظیم خواهند شد؛
• پیامدهای تورمی بهدلیل اثرهای تأخیری، پس از نقاط عطف سیاسی کلیدی نمایان میشوند.
3) پس از 2026: بازقیمتگذاری نظاممند.
مقیاس و شکل دور بعدی محرکها مسیر آینده را تعیین خواهد کرد:
• یا دور دیگری از تورم داراییها همراه با مداخله سیاسی و مقرراتی قویتر؛
• یا رویارویی مستقیمتر با مسائل ساختاریِ پایداری بدهی، تمرکز و قرارداد اجتماعی.
این چارچوب قطعی نیست، اما با انگیزههای قدرتمند فعلی همخوانی نزدیکی دارد:
• چهرههای سیاسی، انتخاب مجدد را به تعادل بلندمدت ترجیح میدهند؛
• آسانترین ابزار سیاستگذاری همچنان نقدینگی و پرداختهای انتقالی است، نه اصلاحات ساختاری؛
• و برای استفاده دوباره از این ابزارها، ابتدا باید حباب فعلی را تخلیه کنند.
جمعبندی
همه نشانهها به یک نتیجه اشاره دارند: نظام وارد مرحلهای شکنندهتر از چرخه شده که در آن خطاها کمتر بخشوده میشوند.
با توجه به الگوهای تاریخی، سیاستگذاران در نهایت نقدینگی زیادی تزریق خواهند کرد. اما پیش از ورود به مرحله بعد، باید از دورهای با ویژگیهای زیر عبور کنیم:
• شرایط مالی سختگیرانهتر،
• حساسیت اعتباری بیشتر،
• آشفتگی سیاسی شدیدتر،
و واکنشهای سیاستی هرچه غیرخطیتر.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

المنت آبگرمکن Heatbit با قیمت 899 دلار بیتکوین استخراج میکند در حالی که مخزن شما را گرم میکند

Utexo Mint را راهاندازی کرد، دسترسی زودهنگام به USDT در شبکه بیتکوین را باز کرد

توسعهدهندهای از هوش مصنوعی برای بازسازی نرمافزار اصلی بیتکوین استفاده میکند

CMCC Global توکنسازی Crest Fund و LBAF از طریق Tether و Bitfinex Securities

SKY-001 AI: 51-125 برابر سریعتر و 150-210 برابر ارزانتر

Grayscale امکان تبادل ارزهای دیجیتال به سهام ETF را فراهم میکند

تریدر ارز دیجیتال کیمچی کیست؟ سن، نام واقعی و پیشینه معاملاتی
تریدر ارز دیجیتال کیمچی کیست؟ آنچه درباره سن، نام کلیتون کیم، پیشینه معاملاتی، ادعاهای سود و همکاری او با Pump.fun میدانیم بررسی کنید.

گروه کالدیرا OTC و اوربان از ادغام خود خبر دادند و پلتفرم نهادی داراییهای مجازی را ایجاد کردند

فراتر از هودلینگ: چگونه وامهای پشتیبانیشده با بیتکوین میتوانند فرصتهای مالی جدیدی را باز کنند

411 بیتکوین پس از 13 سال بیدار شد: کیف پول مورد هدف در دادخواست «نوح دو» 33 میلیون دلار جابهجا کرد

برنامه دسترسی بتا Zodl Vault برای دارندگان Zcash

ether.fi الزامی میکند که 12 اپراتور گره از mump2p استفاده کنند، نرمافزار Optimum بر روی شبکه اصلی اتریوم راهاندازی شد

سرکرده کلاهبرداری وظیفهای به قربانیان سرقت Ledger، حدود ۴.۸ میلیون دلار بیتکوین منتقل کرد

وال استریت افزایش سرمایهگذاری در ارزهای دیجیتال را ثبت میکند، ETF بیتکوین با ورود ۵۲۶.۷ میلیون دلار

JCBA، مدیریت تأمینکنندگان داراییهای رمزنگاری را با 347 مورد ساماندهی کرد

بلک راک، با پیشبرد ETF بیت کوین خطرات زیان را کاهش میدهد
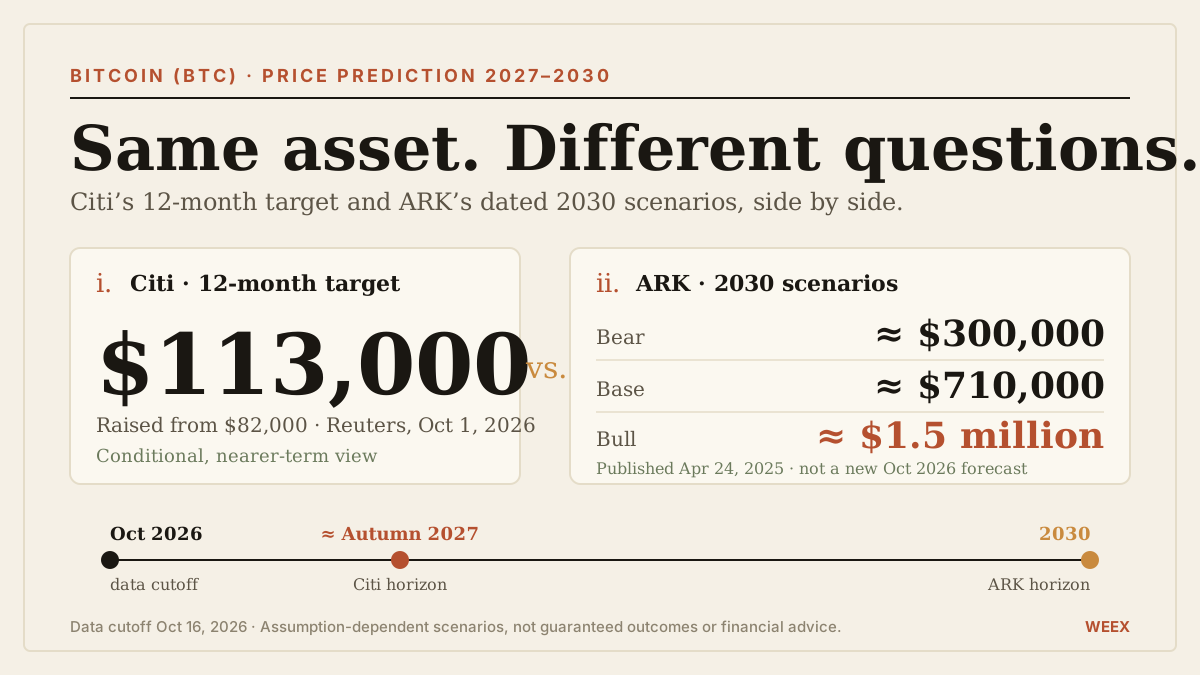
پیشبینی قیمت بیتکوین (BTC) در ۲۰۲۷–۲۰۳۰: هدف $113,000 سیتی در برابر سناریوهای ARK کتی وود
پیشبینی قیمت بیتکوین در ۲۰۲۷–۲۰۳۰: هدف $113,000 سیتی را با سناریوهای تاریخدار ARK، فرضیات تقاضا، محاسبات ارزشگذاری و ریسکهای کلیدی مقایسه کنید.

تحول در نقدینگی داراییهای دیجیتال! شرکت Circle به دنبال ورود به 40 بازار نوظهور

پروژه پرل، آیا نوآوری است یا فقط یک هیاهو؟

بانک دویچه، در چند هفته آینده نگهداری بیت کوین و اتریوم را آغاز میکند — گسترش به آسیا تا سال 2027
نقدینگی جهانی: آیا بحران نفت ژاپن میتواند خزانهداری ایالات متحده را به ورطه بیندازد؟
انتشار نسخه 0.14.4 Eclair برای جلوگیری از حملات مرورگر به گرههای Lightning
بیتکوین: سختی استخراج به بالاترین سطح خود در هفت ماه اخیر رسید

چگونه کانال را مدیریت کنیم اگر تبلیغات ارزهای دیجیتال در سال 2026 ممنوع است

خرید بیتکوین به صورت مستقیم یا از طریق ETP در حسابهای سرمایهگذاری: کدام را انتخاب کنیم؟
گزارش ماهانه امنیت Web3 در سپتامبر: ۴۸ حادثه امنیتی عمده، خسارتهای سرقت بیش از ۷.۶ میلیارد دلار

هفتهنامه RWA: آزمایش پرداخت توکنسازی Agent توسط آنت فایننس و HSBC؛ رابینهود در حال بررسی ETF های مدیریت فعال توکنسازی شده

پایان بازار خرسی: CryptoQuant پیشبینی میکند که ۱۲ تا ۲۴ ماه افزایش یا نوسان خواهد بود
Troy Cross: بیتکوین تعادلبخش در برابر چاپ بیپایان پول، جامعه علمی در نهایت بیتکوین را خواهد پذیرفت

ذخیره جزئی: الزامات ذخیره حذف شد. ارزش کجاست؟
المنت آبگرمکن Heatbit با قیمت 899 دلار بیتکوین استخراج میکند در حالی که مخزن شما را گرم میکند
Utexo Mint را راهاندازی کرد، دسترسی زودهنگام به USDT در شبکه بیتکوین را باز کرد
توسعهدهندهای از هوش مصنوعی برای بازسازی نرمافزار اصلی بیتکوین استفاده میکند
CMCC Global توکنسازی Crest Fund و LBAF از طریق Tether و Bitfinex Securities
SKY-001 AI: 51-125 برابر سریعتر و 150-210 برابر ارزانتر
Grayscale امکان تبادل ارزهای دیجیتال به سهام ETF را فراهم میکند


