
استیبلکوینها و سپردههای توکنشده: بانکها ممکن است ۲۳۰ میلیارد دلار از دست بدهند

 امتیازدهی ما در گوگل


بانکها در خطر از دست دادن ۲۳۰ میلیارد دلار درآمد از پرداختها با محبوبیت استیبلکوینها و سپردههای توکنشده هستند.
انتظار میرود که استیبلکوینها، سپردههای توکنشده و ارزهای دیجیتال بانکهای مرکزی تا سال ۲۰۳۰، ۴٪ از حجم جهانی پرداختها را تشکیل دهند.
تقریباً ۶۰٪ از شرکتها آمادهاند تا خدمات استیبلکوین را از مؤسسات غیر بانکی استخدام کنند.
سپردههای توکنشده به عنوان اولویت اصلی کوتاهمدت بانکها برای حفظ سپردهها و حفظ نقدینگی ظاهر میشوند.
۴ تریلیون دلار سرمایه در حسابها برای تأمین مالی جریانهای پرداخت فرامرزی نگهداری میشود.
وضعیت فعلی پرداختها
صنعت جهانی پرداختها به یک لحظه سرنوشتساز نزدیک میشود. با انتقال استیبلکوینها، سپردههای توکنشده و ارزهای دیجیتال بانکهای مرکزی (CBDCs) از مرحله آزمایش به تجاریسازی، بانکها با فشار فزایندهای بر منابع سنتی درآمد از پرداختها مواجه هستند. طبق گزارش جهانی پرداختها ۲۰۲۷ از مؤسسه تحقیقاتی کپجمنی، پیشبینی میشود که این ابزارها تقریباً ۴٪ از حجم جهانی پرداختها تا سال ۲۰۳۰ را تشکیل دهند که بر منابع درآمد با حاشیه بالا، مانند اسپردهای ارزی، بانکهای همکار، درآمدهای شناور و هزینههای پردازش تراکنشها تأثیر میگذارد.
بانکها در سه سال گذشته نوآوری در پرداختها برای مشتریان شرکتی را در اولویت قرار دادهاند. ۶۰٪ از آنها این حوزه را به عنوان یک تمرکز استراتژیک سرمایهگذاری شناسایی میکنند. با این حال، تنها یک سوم از مشتریان شرکتی از شریک بانکی اصلی خود راضی هستند که این نشاندهنده شکاف فزایندهای بین آنچه بانکها ارائه میدهند و آنچه شرکتها به طور فزایندهای انتظار دارند، است.
چالشها در پرداختهای فرامرزی
تقریباً سه چهارم (۷۴٪) سازمانها پرداختهای فرامرزی را کند، پرهزینه و غیرقابل پیشبینی توصیف میکنند. علاوه بر این، سفر کامل پرداختهای شرکتی، از آغاز و انتقال تا تأیید و تسویه، حدود سه روز و نیم طول میکشد. در طول این فرآیند، بیش از نیمی (۵۷٪) گزارش میدهند که به وضعیت پرداخت در زمان واقعی، موقعیتهای نقدی یا قیمتگذاری شفاف دسترسی ندارند. به همین دلیل، شرکتها پیشبینیپذیری نتایج تسویه، دید در زمان واقعی از اجرای پرداخت و حفاظت قویتر در برابر تقلب را به عنوان نیازهای برآوردهنشده خود مطرح میکنند. به این ترتیب، شرکتها هزینههای کلی معادل ۲٪ از ارزش تراکنش را در یک پرداخت فرامرزی معمولی بین شرکتها (B2B) متحمل میشوند.
در حال حاضر، در بیست و دومین نسخه خود، گزارش جدید بیش از ۱۱۰۰ شرکت بزرگ با درآمدهای بالای ۱ میلیارد دلار را مورد بررسی قرار داده است. به طور متوسط، مصاحبهشوندگان اشاره میکنند که در ۱۴ بازار فعالیت میکنند، ۱۱ رابطه بانکی دارند و ۳۴٪ از حجم پرداختهای B2B خود را از طریق تراکنشهای فرامرزی انجام میدهند. با این حال، با وجود بهبود در زیرساختهای پرداخت، تکهتکه بودن عملیاتی همچنان بزرگترین چالش برای مشتریان شرکتی باقی مانده است.
ابزارهای پول هوشمند تسریعشده
محدودیتهای ساختاری در زیرساختهای پرداخت B2B، شفافیت مقررات و تغییرات در دینامیکهای بازار ظهور آنچه را که گزارش به عنوان "پول هوشمند تسریعشده" (accelerated intelligent money) تعریف میکند، به پیش میبرد --- استیبلکوینها، سپردههای توکنشده و CBDCs که به پول اجازه میدهند بیشتر از صرفاً انتقال بین حسابها عمل کند. با امکانپذیر کردن اجرای ۲۴/۷، قوانین یکپارچه و تسویه در زمان واقعی، این ابزارها میتوانند اصطکاک در جریانهای پرداخت فرامرزی را کاهش دهند. به همین دلیل، گزارش پیشبینی میکند که پذیرش در مقیاس بزرگ میتواند تا ۴ تریلیون دلار که در حال حاضر در حسابهای تسویه و نقدینگی نگهداری میشود، آزاد کند --- سرمایهای که بازده کمی تولید میکند و نمیتواند برای وامدهی، سرمایهگذاری یا سایر اهداف تولیدی استفاده شود.
تقاضای شرکتی برای این نسل جدید از ابزارهای پرداخت در حال تثبیت است و بانکها همچنان به عنوان تأمینکنندگان ترجیحی باقی میمانند. 71٪ از شرکتها یک بانک را به جای یک فینتک برای پرداختهای توکنشده انتخاب میکنند، به شرطی که هزینه و کیفیت معادل باشد. با این حال، این ترجیح تضمین شده نیست. تقریباً 60٪ از مشتریان شرکتی آمادهاند خدمات استیبلکوین را از مؤسسات غیر بانکی (non-banks) استخدام کنند اگر شرکای بانکی آنها با پیشرفتهای بازار همراه نشوند. بهعلاوه، این از دست دادن مزیت رقابتی در شرایطی رخ میدهد که مشتریان شرکتی گزارش میدهند که 36٪ از حجم پرداختهای B2B آنها قبلاً توسط مؤسسات غیر بانکی پردازش میشود.
"صنعت پرداخت در حال ورود به دوره اختلال معناداری از زمان ظهور بانکداری دیجیتال است"، جروئن هولشر، رهبر جهانی خدمات پرداخت در کاپژمینی، اظهار داشت. "ما در حال ترک چرخه هیپ در اطراف پول هوشمند هستیم و وارد دورهای میشویم که اقتصاد و حجم معاملات باعث میشود بانکها نتوانند در حاشیه بمانند. با 230 میلیارد دلار در خطر، بانکها باید تصمیم بگیرند که چه نقشی میخواهند در این اکوسیستم نوظهور ایفا کنند. یک گروه منتخب از بانکها قبلاً انتخاب خود را کردهاند و اکنون استانداردها و حاکمیتهایی را شکل میدهند که بازار را تعریف خواهد کرد. کسانی که اکنون اقدام کنند، اعتماد پایدار ایجاد خواهند کرد، جریانهای جدید پرداخت را جذب کرده و سپردههای شرکتی را که روابط بانکی وسیعتری را پشتیبانی میکند، حفظ خواهند کرد."
بانکها سپردههای توکنشده را در اولویت قرار میدهند
با پیشرفت پول هوشمند به سمت تجاریسازی، بانکها باید موقعیت استراتژیک خود را در این اکوسیستم تعیین کنند. گزارش نشان میدهد که مدیران بانکی سپردههای توکنشده را به عنوان اولویت اصلی کوتاهمدت به دلیل توانایی آنها برای باقی ماندن در ترازنامهها و تطابق با مقررات موجود شناسایی میکنند. با این حال، تنها 21٪ از بانکها --- که به عنوان رهبران بازار طبقهبندی شدهاند --- به طور فعال حداقل یک ابزار تسریعشده از پول هوشمند را مقیاسبندی میکنند، در حالی که 79٪ دیگر در حال ارزیابی موقعیت خود هستند.
این بانکهای با عملکرد بالا بر روی موارد استفاده شرکتی خاص تمرکز میکنند که مشکلات عملیاتی را حل کرده و ارزش خود را فراتر از هزینههای تراکنش به پول تبدیل میکنند. نتایج قابل اندازهگیری است، زیرا این رهبران سه برابر بیشتر از بانکهای سنتی احتمال دارد که منابع جدید درآمد را شناسایی کنند و پیشبینی میکنند که کاهش درآمدهای تراکنش را در 15 ماه جبران کنند، در مقایسه با 25 ماه برای بقیه صنعت. در نهایت، آنها همچنین تصمیمگیرندهتر هستند: 33٪ از رهبران به دنبال اتخاذ یک رویکرد تحولآفرین در بازار هستند که نحوه عملکرد اکوسیستم را شکل میدهد، در حالی که 40٪ از بانکهای سنتی قصد دارند رویکردی واکنشی اتخاذ کنند.
بر اساس گزارش، از آنجا که تسویه با پول هوشمند غیرقابل برگشت است، رهبران اولویت را به انطباق میدهند و آن را مستقیماً در اجرا ادغام میکنند، حتی قبل از اینکه پول جابجا شود. در واقع، آنها در نظارت بر تراکنشها بین شبکهها 1.5 برابر بیشتر از بانکهای سنتی عمل میکنند و 1.2 برابر بیشتر احتمال دارد که در سیستمهای نظارتی مبتنی بر هوش مصنوعی (AI) سرمایهگذاری کنند تا رفتارهای غیرمعمول در کیف پولها را شناسایی کنند، همچنین در پیادهسازی بررسیهای آنی برای پیشگیری از پولشویی (AML) و شناخت مشتری (KYC) در جریانهای تراکنش.
با این حال، حتی در میان رهبران، شکافهای بنیادی باقی میماند. کمی بیشتر از نیمی (56٪) دارای استعداد و مهارتهای لازم برای ایجاد و نگهداری داراییهای دیجیتال، همچنین آمادگی فنی و قابلیتهای لازم برای امکانپذیر ساختن توکنسازی، قراردادهای هوشمند و تعاملپذیری بین شبکههای مالی هستند. بنابراین، پر کردن این شکاف تعیین خواهد کرد که کدام بانکها برای پیشرفت از مرحله آزمایش به مرحله مقیاس بهتر آماده هستند.
قیمت --
روششناسی
گزارش جهانی پرداختها ۲۰۲۷ بر اساس دو منبع اصلی تحقیق است. تحقیق جهانی شرکتی ۲۰۲۶، که در ماههای مه و ژوئن ۲۰۲۶ با همکاری INJ Partners انجام شد، ۱۱۱۰ شرکت بزرگ با درآمدهای بالای ۱ میلیارد دلار را در نه کشور مورد مصاحبه قرار داد. سپس، مصاحبهشوندگان به طور مساوی در بین بخشهای بیمه، تولید و لجستیک/حمل و نقل توزیع شدند.
تحقیق جهانی با مدیران بانکی، که در همان دوره انجام شد، ۳۰۰ مدیر از بخش بانکی را در نه کشور: استرالیا، فرانسه، آلمان، هنگ کنگ، هلند، سنگاپور، امارات متحده عربی، بریتانیا و ایالات متحده مورد مصاحبه قرار داد. بانکهای طبقهبندی شده به عنوان "رهبران" به طور فعال حداقل یک ابزار تسریع شده پول هوشمند را گسترش میدهند، در حالی که بانکهای سنتی هنوز در مرحله پروژههای آزمایشی، ارزیابی یا در نظر نگرفتن این ابزارها هستند.
درباره کاپژمینی
کاپژمینی یک شریک جهانی در تحول کسبوکار و فناوری است که با استفاده از هوش مصنوعی، ارزش ملموسی در بازار ایجاد میکند. ما آینده سازمانها را تصور میکنیم و آن را از طریق هوش مصنوعی، فناوری و افراد به واقعیت تبدیل میکنیم. در واقع، با سابقه قوی نزدیک به ۶۰ سال، ما یک گروه مسئول و متنوع با ۴۲۰ هزار حرفهای در بیش از ۵۰ کشور هستیم. ما خدمات و راهحلهای جامع را ارائه میدهیم که شامل تخصص عمیق صنعتی و یک اکوسیستم قوی از شرکا است، و تواناییهای ما را در استراتژی، فناوری، طراحی، مهندسی و عملیات کسبوکار ارتقا میدهد. گروه در سال ۲۰۲۵ درآمد جهانی ۲۲.۵ میلیارد یورو را گزارش کرد.
Make it real | Link
درباره موسسه تحقیقاتی کاپژمینی
موسسه تحقیقاتی کاپژمینی، اندیشکده داخلی کاپژمینی است که به موضوعات دنیای دیجیتال اختصاص دارد. این موسسه تحقیقات درباره تأثیر فناوریهای دیجیتال بر شرکتهای بزرگ سنتی منتشر میکند. تیم این موسسه شامل شبکه جهانی متخصصان کاپژمینی است و به طور نزدیک با شرکای دانشگاهی و فناوری همکاری میکند. این موسسه دارای مراکز تحقیقاتی اختصاصی در هند، سنگاپور، بریتانیا و ایالات متحده است. در واقع، این موسسه به عنوان شماره ۱ جهان در کیفیت تحقیق توسط تحلیلگران مستقل به مدت شش بار متوالی رتبهبندی شده است -- یک دستاورد بیسابقه در این صنعت.
به ما سر بزنید در Link
¹ استیبلکوینها ارزهای دیجیتالی هستند که ارزش آنها به یک ارز سنتی متصل است، در حالی که سپردههای توکنشده سپردههای بانکی سنتی هستند که به عنوان توکنهای دیجیتال در یک بلاکچین صادر میشوند.
سلب مسئولیت: نظرات و همچنین تمام اطلاعاتی که در این تحلیل قیمت یا مقالاتی که پروژهها را ذکر میکنند، با حسن نیت منتشر میشوند. خوانندگان باید تحقیقات و دقت لازم را انجام دهند. هر اقدامی که توسط خواننده انجام شود، به حساب و ریسک خود اوست. بیتکوین بلاک مسئول هیچ گونه ضرر یا خسارت مستقیم یا غیرمستقیم نخواهد بود.
? https://t.co/ycoQgp0xkV رسمی است!
کیف پول @truther_sv کیف پول رسمی جامعه کانال @BitcoinBlockBR است.
خودنگهداری آسان برای روزمره بیتکوینر برزیلی و السالوادوری https://t.co/0Iqv60PrKN @RoceloLopes #Bitcoin #Truther #Wallet pic.twitter.com/wgmt7BkbLq
--- بیتکوین بلاک | اخبار و بلاکچین (@BitcoinBlockBR) ۱۱ آوریل ۲۰۲۶
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

Utexo Mint را راهاندازی کرد، دسترسی زودهنگام به USDT در شبکه بیتکوین را باز کرد

توسعهدهندهای از هوش مصنوعی برای بازسازی نرمافزار اصلی بیتکوین استفاده میکند

CMCC Global توکنسازی Crest Fund و LBAF از طریق Tether و Bitfinex Securities

SKY-001 AI: 51-125 برابر سریعتر و 150-210 برابر ارزانتر

Grayscale امکان تبادل ارزهای دیجیتال به سهام ETF را فراهم میکند

تریدر ارز دیجیتال کیمچی کیست؟ سن، نام واقعی و پیشینه معاملاتی
تریدر ارز دیجیتال کیمچی کیست؟ آنچه درباره سن، نام کلیتون کیم، پیشینه معاملاتی، ادعاهای سود و همکاری او با Pump.fun میدانیم بررسی کنید.

گروه کالدیرا OTC و اوربان از ادغام خود خبر دادند و پلتفرم نهادی داراییهای مجازی را ایجاد کردند

فراتر از هودلینگ: چگونه وامهای پشتیبانیشده با بیتکوین میتوانند فرصتهای مالی جدیدی را باز کنند

411 بیتکوین پس از 13 سال بیدار شد: کیف پول مورد هدف در دادخواست «نوح دو» 33 میلیون دلار جابهجا کرد

برنامه دسترسی بتا Zodl Vault برای دارندگان Zcash

ether.fi الزامی میکند که 12 اپراتور گره از mump2p استفاده کنند، نرمافزار Optimum بر روی شبکه اصلی اتریوم راهاندازی شد

سرکرده کلاهبرداری وظیفهای به قربانیان سرقت Ledger، حدود ۴.۸ میلیون دلار بیتکوین منتقل کرد

وال استریت افزایش سرمایهگذاری در ارزهای دیجیتال را ثبت میکند، ETF بیتکوین با ورود ۵۲۶.۷ میلیون دلار

JCBA، مدیریت تأمینکنندگان داراییهای رمزنگاری را با 347 مورد ساماندهی کرد

بلک راک، با پیشبرد ETF بیت کوین خطرات زیان را کاهش میدهد
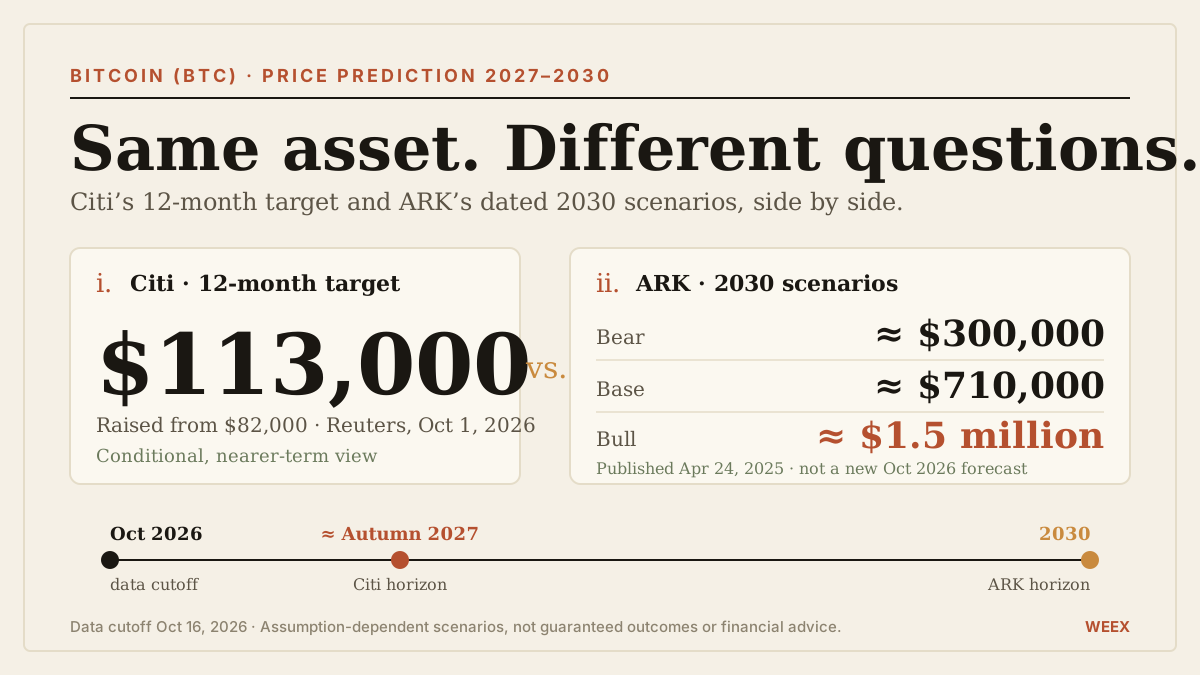
پیشبینی قیمت بیتکوین (BTC) در ۲۰۲۷–۲۰۳۰: هدف $113,000 سیتی در برابر سناریوهای ARK کتی وود
پیشبینی قیمت بیتکوین در ۲۰۲۷–۲۰۳۰: هدف $113,000 سیتی را با سناریوهای تاریخدار ARK، فرضیات تقاضا، محاسبات ارزشگذاری و ریسکهای کلیدی مقایسه کنید.

تحول در نقدینگی داراییهای دیجیتال! شرکت Circle به دنبال ورود به 40 بازار نوظهور

پروژه پرل، آیا نوآوری است یا فقط یک هیاهو؟

بانک دویچه، در چند هفته آینده نگهداری بیت کوین و اتریوم را آغاز میکند — گسترش به آسیا تا سال 2027
نقدینگی جهانی: آیا بحران نفت ژاپن میتواند خزانهداری ایالات متحده را به ورطه بیندازد؟

انتشار نسخه 0.14.4 Eclair برای جلوگیری از حملات مرورگر به گرههای Lightning
بیتکوین: سختی استخراج به بالاترین سطح خود در هفت ماه اخیر رسید

چگونه کانال را مدیریت کنیم اگر تبلیغات ارزهای دیجیتال در سال 2026 ممنوع است

خرید بیتکوین به صورت مستقیم یا از طریق ETP در حسابهای سرمایهگذاری: کدام را انتخاب کنیم؟
گزارش ماهانه امنیت Web3 در سپتامبر: ۴۸ حادثه امنیتی عمده، خسارتهای سرقت بیش از ۷.۶ میلیارد دلار

هفتهنامه RWA: آزمایش پرداخت توکنسازی Agent توسط آنت فایننس و HSBC؛ رابینهود در حال بررسی ETF های مدیریت فعال توکنسازی شده

پایان بازار خرسی: CryptoQuant پیشبینی میکند که ۱۲ تا ۲۴ ماه افزایش یا نوسان خواهد بود
Troy Cross: بیتکوین تعادلبخش در برابر چاپ بیپایان پول، جامعه علمی در نهایت بیتکوین را خواهد پذیرفت

ذخیره جزئی: الزامات ذخیره حذف شد. ارزش کجاست؟

ورود اولیه به ETF های رمزنگاری تایلند پیش بینی می شود به چند ده میلیون دلار برسد
Utexo Mint را راهاندازی کرد، دسترسی زودهنگام به USDT در شبکه بیتکوین را باز کرد
توسعهدهندهای از هوش مصنوعی برای بازسازی نرمافزار اصلی بیتکوین استفاده میکند
CMCC Global توکنسازی Crest Fund و LBAF از طریق Tether و Bitfinex Securities
SKY-001 AI: 51-125 برابر سریعتر و 150-210 برابر ارزانتر
Grayscale امکان تبادل ارزهای دیجیتال به سهام ETF را فراهم میکند
تریدر ارز دیجیتال کیمچی کیست؟ سن، نام واقعی و پیشینه معاملاتی
تریدر ارز دیجیتال کیمچی کیست؟ آنچه درباره سن، نام کلیتون کیم، پیشینه معاملاتی، ادعاهای سود و همکاری او با Pump.fun میدانیم بررسی کنید.


