
سهام CoreWeave در برابر Nebius: کدام کسبوکار ابری هوش مصنوعی با ریسک تأمین مالی بیشتری روبهروست؟

 امتیازدهی ما در گوگل


در صورتهای مالی قابلمقایسه 06/2026، بدهی CoreWeave (CRWV) در مقایسه با وجه نقد، بهمراتب بیشتر از Nebius (NBIS) بود. بااینحال، هر دو شرکت با شکاف چشمگیری میان هزینههای اولیه زیرساخت و وجه نقد حاصل از عملیات روبهرو هستند. Nebius پس از آن بدهی قابلتبدیل بیشتری جذب کرد؛ بنابراین نباید مانده نقدی پیشین آن را معیار فعلی ایمنی مالی دانست.
از دیدگاه ما، در تاریخ گزارشدهی یکسان، ساختار تأمین مالی CoreWeave دشوارتر بود؛ درحالیکه Nebius نسبت به بدهی ثبتشده، پشتوانه نقدینگی بیشتری داشت. این تفاوت بهطور خودکار NBIS را به سهام بهتری تبدیل نمیکند. سرمایهگذاران باید تعهدات هزینهای آینده، پیشپرداخت مشتریان، رقیقشدن سهام و ارزشگذاری پرداختشده برای هر کسبوکار را نیز ارزیابی کنند. اهرم مالی کمتر میتواند همزمان با ریسک سرمایهگذاری قابلتوجه وجود داشته باشد.
WEEX برای خوانندگانی که این بازارها را دنبال میکنند، صفحههای اختصاصی معاملات آتی CoreWeave CRWV/USDT و معاملات آتی Nebius NBIS/USDT را ارائه میدهد. اینها ابزارهای مشتقه هستند و مالکیت مستقیم سهام پایه را نشان نمیدهند. پیش از ثبت سفارش، دسترسی فعلی به معاملات، مشخصات قرارداد و قیمتهای قابلاجرا را بررسی کنید؛ عنوانهای بازیابیشده از صفحهها و قیمتهای ذخیرهشده، دادههای قابلاتکایی برای اجرای زنده نیستند.
از طرف تیم سئوی WEEX
تاریخ انتشار: 20/10/2026
آخرین بهروزرسانی: 20/10/2026
تاریخ قطع دادهها: 20/10/2026. مقایسههای مالی بر اساس سهماهه منتهی به 30/06/2026 انجام شدهاند؛ اطلاعیههای تأمین مالی بعدی جداگانه مشخص شدهاند.
چرا سرمایهگذاران سهام CoreWeave و Nebius را با هم مقایسه میکنند؟
CoreWeave و Nebius به سرمایهگذاران امکان میدهند در زیرساخت ابری تخصصی هوش مصنوعی سرمایهگذاری کنند. فرصت این شرکتها در ارائه ظرفیت محاسباتی و خدمات مرتبط به مشتریانی است که برنامههای هوش مصنوعی را توسعه میدهند یا به کار میگیرند.
چالش این است که فراهمکردن این ظرفیت، پیش از دریافت کامل درآمد مشتریان مرتبط، به سرمایهگذاری قابلتوجهی نیاز دارد.
ارائهدهندگان زیرساخت باید تجهیزات، تأسیسات، برق، شبکه و زمانبندی راهاندازی مشتریان را هماهنگ کنند. عملکرد مالی بهاندازه تقاضا برای هوش مصنوعی، به این هماهنگی وابسته است.
تعهد مشتری میتواند از کسبوکار آینده پشتیبانی کند، اما نیاز به تأمین مالی ساختوساز و راهاندازی را از میان نمیبرد.
پوشش رسانهای بازار در ماههای اخیر بیشازپیش بر این پرسش تأمین مالی متمرکز شده است. گزارشهای پیرامون فروش گسترده سهام CoreWeave در اکتبر و ارزیابی دوباره تحلیلگران، نمونههایی از این بحثاند: آیا قراردادها و اقتصاد زیرساخت، استقراض مداوم را توجیه میکنند و کسبوکار تا چه اندازه به گرانترشدن سرمایه حساس است؟
بنابراین، مقایسه مفید برای سرمایهگذاران مشخصتر از این پرسش است که «کدام شرکت دسترسی بهتری به هوش مصنوعی دارد؟»
پرسش این است: کدام شرکت میتواند تعهداتش را تأمین مالی کند، ظرفیت قراردادی را تحویل دهد و پس از هزینههای تأمین مالی، ارزش کافی برای سهامداران حفظ کند؟
صورتهای مالی قابلمقایسه چه چیزی نشان میدهند؟
مقایسه منصفانه با یکسانبودن تاریخ گزارشدهی آغاز میشود.
استفاده از ترازنامه ژوئن یک شرکت و برآورد بدهی اکتبر شرکت دیگر، دورههای زمانی متفاوت و احتمالاً تعاریف متفاوت را با هم میآمیزد. بنابراین، ارقام زیر برای هر دو شرکت مربوط به 30/06/2026 هستند.
مبالغ به دلار آمریکا هستند.
| معیار | CoreWeave | Nebius |
|---|---|---|
| وجه نقد و معادلهای نقدی | $5.524B | $8.042B |
| بدهی جاری | $7.513B | $46.7M |
| بدهی غیرجاری | $27.555B | $8.499B |
| دستههای بدهی لحاظشده در بالا | $35.068B | $8.546B |
| بدهی پس از کسر وجه نقد و معادلهای نقدی | $29.544B | $504M |
مجموع بدهی CoreWeave شامل بدهیهای رجوعپذیر و غیررجوعپذیر جاری و غیرجاری گزارششده است. وجه نقد محدودشده و بدهیهای اجاره از این محاسبات کنار گذاشته شدهاند. این مقایسه بر پایه تعریفی مشخص انجام شده و بیانگر سنجش کامل تعهدات مالی هیچیک از شرکتها نیست.
اختلاف چشمگیر است. در آن تاریخ، وجه نقد Nebius در مقایسه با بدهی لحاظشده در جدول بسیار بیشتر بود.
بااینحال، بدهی پس از کسر وجه نقد فقط نقطه شروع است. این معیار همه اجارهها، تعهدات خرید، تعهدات ساختوساز یا محدودیتهای مربوط به محل مصرف منابع مالی را در بر نمیگیرد.
همچنین نشان نمیدهد چه میزان از وجه نقد صرف توسعهای میشود که از پیش در جریان است.
جدول از نتیجهگیری درباره ترازنامههای مربوط به تاریخ یکسان پشتیبانی میکند، اما نمیتواند وضعیت مالی دقیق هیچیک از شرکتها را چند ماه بعد مشخص کند.
آیا ریسک تأمین مالی Nebius از CoreWeave کمتر است؟
در مقایسه ژوئن، نسبت بدهی به وجه نقد Nebius وضعیت متعادلتری داشت، اما نتیجهگیری سرمایهگذاری به توضیح بیشتری نیاز دارد.
وجه نقد زمانی انعطافپذیری ایجاد میکند که شرکت بتواند آن را در محل موردنیاز به کار گیرد. این انعطافپذیری وقتی راحتی کمتری ایجاد میکند که هزینههای آینده سنگین باشند، تعهدات مشتریان افزایش یابند یا تأمین مالی جدید، ادعاهای بیشتری نسبت به منابع شرکت ایجاد کند.
تمایز مفید، تفاوت میان نقدینگی فعلی و استقلال در تأمین مالی است.
نقدینگی فعلی به منابعی مربوط است که برای ایفای تعهدات در دسترساند. استقلال در تأمین مالی به این مربوط میشود که آیا شرکت میتواند بدون جذب مکرر سرمایه خارجی، به اجرای راهبرد خود ادامه دهد یا نه.
یک شرکت ممکن است وجه نقد قابلتوجهی داشته باشد، اما همچنان به تأمین مالی وابسته بماند؛ زیرا هزینههای برنامهریزیشده زیرساختی آن از وجه نقد ایجادشده در داخل شرکت بیشتر است.
به همین ترتیب، یک شرکت با اهرم مالی بالا میتواند با موفقیت به فعالیت ادامه دهد، مشروط بر آنکه ترتیبات تأمین مالی، پرداختهای مشتریان و برنامههای راهاندازی بهخوبی با یکدیگر هماهنگ باشند.
از نظر ما، وضعیت Nebius در ژوئن حاشیه امن بیشتری فراهم میکرد. اما این امر نیاز به بررسی هزینه و ابعاد توسعه آن را از بین نمیبرد.
این نتیجهگیری محدودتر و قابلدفاعتر از آن است که هرکدام از سهامها را از نظر مالی ایمن بدانیم.
قیمت --
پس از تاریخ گزارشدهی ژوئن چه چیزی تغییر کرد؟
Nebius از نهاییشدن انتشار حدود $5.75B اوراق ارشد قابلتبدیل در 24/08/2026 خبر داد. این اطلاعیه همچنین از مبادله $800M از اوراق موجود با حدود 15.8M سهم خبر میداد.
این تحولات نشان میدهند چرا نمیتوان مانده نقدی تاریخی را بدون تغییر به دوره بعد تعمیم داد.
استقراض جدید میتواند نقدینگی را افزایش دهد و زمان بیشتری برای اجرای پروژهها فراهم کند. درعینحال، تعهدات بدهی و در مورد اوراق قابلتبدیل، پیامدهای احتمالی برای سهام نیز ایجاد میکند.
مبادله بدهی با سهام میتواند ادعای مربوط به بدهی مبادلهشده را کاهش دهد و همزمان تعداد سهمهایی را افزایش دهد که در ارزش آینده کسبوکار سهیماند.
بایگانی رسمی اخبار CoreWeave نیز اطلاعیه قیمتگذاری اوراق قابلتبدیل در سپتامبر و برنامه عرضه در بازار را ثبت کرده است. این اطلاعیهها باید در کنار گزارشهای بعدی ارزیابی شوند و نباید آنها را مدرکی برای تعیین مانده نقدی فعلی خاصی دانست.
نمیتوان ترازنامه اکتبر هیچیک از شرکتها را صرفاً با افزودن عواید ناخالص اعلامشده به وجه نقد ژوئن، بهدرستی بازسازی کرد.
بین تاریخهای گزارشدهی، کارمزدها، بازپرداختها، هزینه تجهیزات، دریافتیهای مشتریان و معاملات دیگری انجام میشوند. برای بهروزرسانی کامل باید این تغییرات با هم تطبیق داده شوند.
چرا جریان نقدی عملیاتی مثبت کافی نیست؟
جریان نقدی عملیاتی، وجه نقد ایجادشده یا مصرفشده در فعالیتهای عملیاتی را اندازهگیری میکند. این معیار بهتنهایی نشان نمیدهد که یک کسبوکار زیرساختی سرمایهبر میتواند هزینه سرمایهگذاری در تجهیزات خود را تأمین کند یا نه.
هر دو شرکت در سهماهه دوم جریان نقدی عملیاتی مثبتی گزارش کردند. خرید نقدی تجهیزات و داراییهای مرتبط آنها بهمراتب بیشتر بود.
| معیار وجه نقد سهماهه دوم 2026 | CoreWeave | Nebius |
|---|---|---|
| جریان نقدی عملیاتی | $679M | $2.246B |
| خرید نقدی اموال، تجهیزات و داراییهای مرتبط مشخصشده | $6.422B | $5.657B |
| جریان نقدی عملیاتی پس از کسر این خریدها | −$5.743B | −$3.411B |
ردیف پایانی محاسبهای تحریریه بر پایه اقلام جریان نقدی ذکرشده است. این رقم بهعنوان معیار جریان نقد آزاد گزارششده هیچیک از شرکتها ارائه نشده و سایر تغییرات سرمایهگذاری و تأمین مالی را شامل نمیشود.
نتیجه اصلی این است که ایجاد وجه نقد عملیاتی، هزینههای سرمایهگذاری منتخب را پوشش نداد.
این موضوع ثابت نمیکند که هزینهها از نظر اقتصادی بهصرفه نیستند. توسعه ممکن است پیش از بهثمررسیدن پروژهها، به دورهای از جریان نقدی منفی نیاز داشته باشد.
اما نشان میدهد سرمایهگذاران باید پلی برای تأمین مالی میان هزینههای امروز و دریافت وجه نقد کافی در آینده در نظر بگیرند.
استحکام این پل، محور اصلی مقایسه است.
پیشپرداخت مشتریان چه تأثیری بر جریان نقدی Nebius دارد؟
پیشپرداخت مشتریان میتواند به تأمین مالی زیرساخت کمک کند، اما معادل وجه نقدی نیست که پس از ارائه کامل خدمت به دست آمده باشد.
صورت جریان نقدی سهماهه دوم Nebius شامل تغییر مثبت $1.197B در درآمد انتقالیافته به دورههای بعد بود؛ در کنار حدود $2.246B جریان نقدی عملیاتی.
با حذف همین یک مورد، رقم به حدود $1.049B میرسید؛ پیش از درنظرگرفتن هرگونه تعدیل دیگر. این یک محاسبه حساسیت است، نه بازنویسی صورتهای مالی.
این تمایز مهم است، زیرا وجه نقدی که پیش از شناسایی درآمد دریافت میشود، معمولاً با تعهد ارائه خدمات در آینده همراه است.
پیشپرداختها میتوانند اقتصاد تأمین مالی را بهبود دهند. آنها ممکن است میزان سرمایه خارجی موردنیاز را کاهش دهند و نشاندهنده تعهد مشتری باشند.
بااینحال، نباید آنها را بهطور خودکار بهعنوان درآمد تکرارشونده در نظر گرفت. پیشپرداختهای جدید میتوانند با امضای قراردادها، رسیدن به نقاط عطف راهاندازی و شناسایی ماندههای موجود بهعنوان درآمد، نوسان داشته باشند.
تحلیل درست میپرسد آیا پیشپرداختها هزینهها و تعهداتی را که پشتیبانی میکنند پوشش میدهند یا نه؛ نه اینکه کل ورودی نقدی را ارزش آزاد در اختیار سهامداران فرض کند.
به همین دلیل، مقایسه جریان نقدی به بررسی عمیقتری از رتبهبندی شرکتها بر اساس رقم اصلی جریان نقدی عملیاتی نیاز دارد.

چرا سفارشهای معوق CoreWeave ریسک تأمین مالی را از بین نمیبرند؟
حجم بالای سفارشهای معوق میتواند دیدپذیری درآمد احتمالی آینده را بهبود دهد، اما کار و هزینه لازم برای کسب آن درآمد را از بین نمیبرد.
CoreWeave در 30/06/2026 حدود $104B سفارش معوق درآمدی گزارش کرد. تعریف این شرکت شامل مبالغ موردانتظار بر اساس قراردادهای قطعی مشتریان است که به تحویل و آمادهبودن خدمات بستگی دارند.
این شروط اهمیت دارند.
شرکت باید زیرساخت و خدمات موردنیاز قرارداد را فراهم کند. تجهیزات باید عملیاتی شوند، تأسیسات باید آماده باشند و نیازهای راهاندازی مشتری برآورده شوند.
سفارشهای معوق در طول زمان نیز گستردهاند. نباید یک رقم چندساله بزرگ را بدون درنظرگرفتن زمان دریافت وجه نقد، مستقیماً با درآمد یا هزینه بدهی یک فصل مقایسه کرد.
بنابراین، سرمایهگذاران باید دیدپذیری تجاری را از تحقق مالی متمایز کنند.
یک قرارداد میتواند تأمین مالی پروژه را آسانتر کند، اما سهامداران را همچنان در معرض تأخیر ساختوساز، افزایش هزینهها یا بازده ناکافی سرمایه متعهدشده قرار دهد.
قویترین سفارشهای معوق با برنامههای روشن تحویل، طرفهای قرارداد قابلاتکا، شرایط پرداخت عملی و اقتصاد مناسب پروژه پشتیبانی میشوند.
اندازه اصلی این سفارشها بهتنهایی نمیتواند وجود این ویژگیها را اثبات کند.
نرخهای بهره بالاتر چه تغییری در اقتصاد ابر هوش مصنوعی ایجاد میکنند؟
هزینههای تأمین مالی بالاتر، وجه نقد در دسترس پس از الزامات عملیاتی و سرمایهگذاری را کاهش میدهند. همچنین ممکن است توسعههایی را که پیشتر جذاب بودند، کمجاذبهتر کنند.
یک مثال فرضی، این اثر را نشان میدهد.
فرض کنید یک پروژه زیرساختی به $1B تأمین مالیِ مشمول بهره نیاز دارد. با فرض نرخ سالانه %8، بهره سالانه حدود $80M خواهد بود. با نرخ %11، این رقم حدود $110M میشود.
این تفاوت، پیش از درنظرگرفتن کارمزدها، بازپرداخت اصل بدهی، پوشش ریسک یا تغییرات مبلغ اصل، سالانه $30M است.
اینها فرضهای فرضی هستند و شرایط تأمین مالی اعلامشده برای هیچیک از دو شرکت نیستند.
زمانبندی مسئله را تشدید میکند. اگر ارائه خدمت به مشتری دیرتر از انتظار آغاز شود و بهره همچنان انباشته شود، پروژه باید پیش از دریافت درآمد موردنظر، هزینهها را جذب کند.
برای همان $1B فرضی با نرخ %10، سه ماه تأخیر بیشتر پیش از ایجاد وجه نقد، حدود $25M بهره به همراه خواهد داشت.
به همین دلیل، نمیتوان ریسک تأمین مالی را از اجرای عملیاتی جدا کرد.
شرکت به چیزی فراتر از دسترسی به استقراض نیاز دارد؛ پروژههای آن باید بتوانند با هزینه واقعی و کامل سرمایه، بازده مناسبی ایجاد کنند.
آیا بازده بالاتر اوراق قرضه به معنای پرداخت بهره بیشتر است؟
خیر. بازده بازار اوراق قرضه با کوپن قراردادی آن دو معیار متفاوتاند.
اطلاعیه آوریل CoreWeave از اوراق ارشد با کوپن %9.75 خبر میداد. تغییر بعدی در قیمتی که سرمایهگذاران برای این اوراق میپردازند، بازده بازار آنها را تغییر میدهد؛ اما کوپن ثابت بدهی موجود را بهطور خودکار بازنویسی نمیکند.
این تمایز از یک خطای تحلیلی رایج جلوگیری میکند.
اگر قیمت یک اوراق با نرخ ثابت کاهش یابد، اعمال فوری بازده جدید بر تمام بدهی باقیمانده ناشر گمراهکننده است.
بااینحال، پیامدهای اقتصادی میتوانند مهم باشند. بازده بالاتر بازار ممکن است نشان دهد سرمایهگذاران برای پذیرش ریسک، جبران بیشتری میخواهند و میتواند استقراض جدید یا تأمین مالی مجدد را گرانتر کند.
وامهای با نرخ شناور متفاوتاند، زیرا هزینه بهره آنها بسته به شرایط قرارداد و پوشش ریسک میتواند در واکنش به نرخهای معیار تغییر کند.
برای مقایسه درست، سرمایهگذاران به ساختار بدهی نیاز دارند: نرخ ثابت در برابر شناور، سررسیدها، وثیقهها، شروط وام و میزان بدهی که باید تأمین مالی مجدد شود.
یک رقم بازده بهتنهایی جایگزین این برنامه نمیشود.
آیا اوراق قابلتبدیل تأمین مالی را ارزان میکنند؟
کوپن نقدی اوراق قابلتبدیل ممکن است از بدهی متعارفِ قابلمقایسه کمتر باشد؛ زیرا سرمایهگذاران علاوه بر آن، ویژگی تبدیل را نیز دریافت میکنند.
این ویژگی ارزش اقتصادی دارد.
برای ناشر، این معامله ممکن است شامل بهره نقدی کمتر در کوتاهمدت، در کنار رقیقشدن احتمالی سهام یا سایر الزامات تسویه باشد.
معامله اوت Nebius شامل اوراقی با کوپنها و سررسیدهای متفاوت بود. باید این شرایط را بهعنوان یک بسته تأمین مالی ارزیابی کرد، نه مبنایی برای نتیجهگیری درباره اینکه هزینه کل سرمایه شرکت برابر با پایینترین کوپن اعلامشده است.
قیمتهای تبدیل، گزینههای تسویه، نحوه حسابداری و ترتیبات پوشش ریسک مرتبط بر نتیجه اثر میگذارند.
به همین ترتیب، انتشار سهام میتواند وابستگی به بدهی را کاهش دهد، اما ارزش آینده کسبوکار را میان تعداد بیشتری سهم تقسیم میکند.
بنابراین، پرسش مهم برای سهامداران صرفاً این نیست که «چه میزان پول جذب شد؟»
پرسش این است: در برابر این پول، چه میزان وجه نقد یا چه ادعایی نسبت به مالکیت آینده واگذار شد و سرمایهگذاری تأمینشده چه بازدهی میتواند ایجاد کند؟
این پرسش هم درباره CoreWeave و هم Nebius صدق میکند.
چرا وثیقهگذاری GPU ریسک سهامداران را از بین نمیبرد؟
داراییها میتوانند از یک قرارداد تأمین مالی پشتیبانی کنند، بیآنکه تضمین کنند سهامداران عادی در شرایط دشوار ارزشی برای خود حفظ خواهند کرد.
وامدهندگان و سهامداران جایگاههای متفاوتی دارند.
وثیقه میتواند احتمال بازیافت مطالبات وامدهنده را بهبود دهد. سهامداران عادی معمولاً پس از ایفای مطالبات ارشدتر شرکت همچنان در معرض ریسک باقی میمانند.
ارزش تجهیزات نیز میتواند تغییر کند. وضعیت سختافزار، پیشرفت فناوری، تقاضای فروش مجدد و امکان استفاده از داراییها در جای دیگر، بر ارزش احتمالی وثیقه در شرایط بحرانی اثر میگذارند.
ارزش یک مرکز داده عملیاتی نیز به چیزی بیش از تجهیزات نصبشده وابسته است. برق، شبکه، تأسیسات، نرمافزار، روابط با مشتریان و هزینههای عملیاتی جاری همگی اهمیت دارند.
درنتیجه، «دارای پشتوانه دارایی» را نباید معادل «بدون ریسک» دانست.
برای سرمایهگذارانی که CRWV و NBIS را مقایسه میکنند، پرسشهای مهم شامل این موارد است: کدام داراییها وثیقه کدام تعهداتاند، چه میزان وجه نقد محدودشده است و آیا منابع میتوانند میان پروژهها جابهجا شوند؟
اگر پول به شرکت تابعه یا هدف خاصی اختصاص یافته باشد، مانده نقدی تلفیقی میتواند محدودیتها را پنهان کند.
کدام کسبوکار فضای بیشتری برای تحمل تأخیر دارد؟
در ترازنامههای قابلمقایسه ژوئن، نسبت بدهی به وجه نقد Nebius وضعیت راحتتری داشت. بااینحال، ارزیابی تابآوری آینده به تحلیل تأمین مالی در سطح پروژه نیاز دارد.
آزمون فشار مفیدی بررسی میکند که اگر راهاندازی یا پرداخت مشتریان به تأخیر بیفتد، چه رخ میدهد.
| رویداد فشار | پرسش درباره CoreWeave | پرسش درباره Nebius |
|---|---|---|
| زیرساخت دیرتر عملیاتی میشود | آیا تأمین مالی و شرایط قراردادی میتوانند این تأخیر را تحمل کنند؟ | آیا نقدینگی موجود هزینهها را تا آغاز ارائه خدمت پوشش میدهد؟ |
| هزینه استقراض افزایش مییابد | چه میزان از تأمین مالی نیاز به قیمتگذاری مجدد یا جایگزینی دارد؟ | چه میزان از توسعه برنامهریزیشده هنوز به سرمایه جدید نیاز دارد؟ |
| مشتریان راهاندازی را به تأخیر میاندازند | چه حمایتهایی در برابر تأخیر در پرداخت وجود دارد؟ | پیشپرداختها و تعهدات تحویل چه تعاملی با هم دارند؟ |
| هزینه تجهیزات افزایش مییابد | آیا بازده پروژه میتواند افزایش هزینه را تحمل کند؟ | پس از تعهدات، چه میزان انعطافپذیری نقدی باقی میماند؟ |
| انتشار سهام افزایش مییابد | آیا رشد کسبوکار اثر رقیقشدن سهام را جبران میکند؟ | آیا سرمایه بیشتر بهاندازه کافی برای هر سهم ارزش ایجاد میکند؟ |
این پرسشها از این فرض که شرکت بزرگتر الزاماً ایمنتر است یا مانده بدهی کمتر، تابآوری را تضمین میکند، مفیدترند.
هدف این است که مشخص شود هر ساختار تأمین مالی تا چه میزان عدمقطعیت را تحمل میکند، پیش از آنکه شرکت نیازمند مذاکره مجدد، جذب سرمایه یا کاهش سرعت توسعه شود.

آیا ریسک تأمین مالی کمتر، Nebius را به سهام بهتری تبدیل میکند؟
نه لزوماً. تابآوری مالی و ارزش سرمایهگذاری، دو ارزیابی جداگانهاند.
یک کسبوکار با موقعیت نقدینگی قویتر همچنان میتواند بیشازحد گران باشد. شرکتی با اهرم مالی بیشتر هم، اگر قیمت خرید ریسکهایش را بهاندازه کافی منعکس کند و اجرا بهبود یابد، میتواند بازده سهام بهتری ایجاد کند.
بنابراین، مقایسه به دو مرحله نیاز دارد.
نخست، کسبوکار عملیاتی و تعهدات آن را ارزیابی کنید. سرمایه موردنیاز، زمانبندی دریافتیها و منابع مالی موجود را مشخص کنید.
دوم، ارزیابی کنید که قیمت بازار چه انتظاراتی درباره نتایج آینده دارد.
مقایسه مفید سهام باید از تاریخ ارزشگذاری یکسان استفاده کند و بدهی، وجه نقد، تعداد سهام رقیقشده و داراییهای غیرعملیاتی مرتبط را بهطور کامل در نظر بگیرد.
این مقاله ارزانتر بودن هیچیک از سهام را اعلام نمیکند، زیرا مقایسه ارزش بنگاه در یک زمان یکسان و بر اساس ارقام تطبیقیافته کامل انجام نشده است.
در صورت برابر بودن سایر عوامل، موضع ما ترجیح موقعیت تأمین مالی قویتر است. اما در بازار بهندرت همه عوامل دیگر برابرند.
معاملهگران چگونه میتوانند CoreWeave و Nebius را در WEEX دنبال کنند؟
صفحههای مرتبط عبارتاند از صفحه معاملات آتی CRWV/USDT و صفحه معاملات آتی NBIS/USDT.
پیش از بررسی ثبت سفارش، ابزار معاملاتی، واجد شرایط بودن حساب، وضعیت فعلی معاملات، الزامات مارجین و شرایط تأمین مالی را تأیید کنید. قیمتهای ذخیرهشده را قیمت فعلی سهام پایه فرض نکنید.
قرارداد دائمی با مالکیت سهام از طریق کارگزاری متفاوت است. این قرارداد ملاحظات مختص خود را درباره قیمتگذاری، تأمین مالی و لیکوییدشدن ایجاد میکند.
در معامله مقایسهای، مالکیت یک موقعیت و فروش استقراضی موقعیت دیگر، ریسک را از بین نمیبرد. این دو سهام ممکن است به اطلاعیههای شرکت، تحولات تأمین مالی یا تغییر نقدینگی بازار واکنشهای متفاوتی نشان دهند.
داشتن یک موضوع مشترک در حوزه هوش مصنوعی، همبستگی باثبات را تضمین نمیکند.
برای این مقاله، هیچ تبلیغ یا تخفیف کارمزد مختص این جفت تأیید نشده است؛ بنابراین در محاسبات اقتصادی معامله فرض نشده است. هر موقعیت پیشنهادی باید بر اساس هزینههای فعلی نمایشدادهشده در پلتفرم ارزیابی شود.
دیدگاه ما: Nebius انعطافپذیری ترازنامهای بیشتری دارد، اما هر دو باید بازده نقدی را اثبات کنند
صورتهای مالی قابلمقایسه از نتیجهگیری روشنی پشتیبانی میکنند: CoreWeave نیمه دوم 2026 را با بار بدهی بسیار سنگینتری نسبت به وجه نقد آغاز کرد.
Nebius انعطافپذیری ترازنامهای بیشتری داشت، اما نیازهای هزینهای و استقراض بعدی آن نشان میدهند که این شرکت نیز در توسعهای سرمایهبر مشارکت دارد.
موضع ما این است که سرمایهگذاران باید شواهد بهبود بازده نقدی را به بزرگترین سفارشهای معوق یا سریعترین اعلام افزایش ظرفیت ترجیح دهند. معیار تعیینکننده این است که آیا تقاضای مشتریان بهاندازهای وجه نقد ایجاد میکند که عملیات را تأمین مالی کند، زیرساخت را حفظ کند و به تأمینکنندگان سرمایه بازده بدهد یا نه.
برای سهامداران، رشد تنها زمانی ارزش ماندگار ایجاد میکند که بازده حاصل از آن از کل هزینه تأمین مالیاش بیشتر باشد.
پرسشهای متداول
1. آیا ریسک تأمین مالی CoreWeave از Nebius بیشتر است؟
صورتهای مالی قابلمقایسه 06/2026 نشان میدهند بدهی CoreWeave نسبت به وجه نقد بهمراتب بیشتر است. این موضوع ارزیابی سختگیرانهتری از تأمین مالی را توجیه میکند، اما باید معاملات بعدی و تعهدات آینده را نیز در نظر گرفت.
2. آیا Nebius هیچ بدهیای ندارد؟
خیر. Nebius در صورتهای مالی ژوئن خود بدهی گزارش کرد و پس از آن نیز تأمین مالی بیشتری از طریق اوراق قابلتبدیل انجام داد. مانده نقدی قابلتوجه را نباید با نبود بدهی اشتباه گرفت.
3. آیا جریان نقدی عملیاتی مثبت به این معناست که این شرکتها خودشان هزینههایشان را تأمین میکنند؟
خیر. هزینه تجهیزات و زیرساخت میتواند از جریان نقدی عملیاتی بیشتر باشد. پیشپرداخت مشتریان نیز میتواند از جریان نقدی عملیاتی پشتیبانی کند و همزمان تعهدات ارائه خدمات در آینده ایجاد کند.
4. آیا سفارشهای معوق CoreWeave سودآوری آینده را تضمین میکنند؟
خیر. سفارشهای معوق دیدپذیری درآمد را تقویت میکنند، اما الزامات تحویل، هزینهها، شرایط تأمین مالی و زمانبندی پرداختها تعیین میکنند که در نهایت چه میزان ارزش به سهامداران میرسد.
5. کدام سهام بهتر است: CRWV یا NBIS؟
بر اساس بدهی بهتنهایی پاسخ قابلاتکایی وجود ندارد. Nebius در تاریخ مقایسه نسبت بدهی به وجه نقد قویتری داشت، اما تصمیم سرمایهگذاری به ارزشگذاری، اجرا، نیازهای مالی آینده و رقیقشدن سهام نیز بستگی دارد.
منابع
روابط سرمایهگذاران CoreWeave، CoreWeave نتایج قدرتمند سهماهه دوم 2026 را گزارش میکند، 11/08/2026؛ دوره گزارشدهی منتهی به 30/06/2026.
Nebius، نتایج مالی سهماهه دوم 2026، 12/08/2026؛ صورتهای مالی و نامه سهامداران برای دوره منتهی به 30/06/2026.
Nebius، نهاییشدن عرضه اوراق ارشد قابلتبدیل با عواید ناخالص حدود $5.75B، 24/08/2026.
CoreWeave، قیمتگذاری $1B اوراق ارشد %9.750 سررسید 2031، 16/04/2026.
CoreWeave، بایگانی رسمی اخبار، شامل اطلاعیههای تأمین مالی 09/2026، بررسیشده در 20/10/2026.
Investor’s Business Daily، شرکتهای ابر نسل جدید: Goldman Sachs رتبه CoreWeave را ارتقا میدهد، پوشش خبری 10/2026.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

گفتگو با گو یو: وقتی نرمافزار به اندازه شیر ارزان است، چه چیزی باید ارائه دهیم؟

گسترش «اوراق قرضه بلاکچینی» در نظام مالی داخلی... آیا الگوی تأمین مالی تغییر خواهد کرد؟ – بیت پلنت

مجرم جعل در کوین بیس، به دلیل کلاهبرداری ۱۶ میلیون دلاری ارز دیجیتال به حداکثر ۱۲ سال زندان محکوم شد

هک Bitget به ارزش $351M: این اتفاق برای محل نگهداری ارز دیجیتال شما چه معنایی دارد
Bitget در پی هک کیف پول گرم $351.6M از دست داد؛ این بزرگترین رخنه امنیتی آن تا امروز بود. ذخیرهسازی سرد و صندوق حفاظت $464M مانع تبدیل این اتفاق به بحرانی بزرگ شدند.

روایت پرتفوی هوشمند توکنیزهشده ONDO در حال شکلگیری | گزارش روزانه TradFi WEEX (25/09/2026)
بازارهای جهانی در صبح 25/09 بهوقت پکن، بر قیمتگذاری نرخ بهره و شکاف در زیرساخت هوش مصنوعی متمرکز هستند. در 24/09 بهوقت شرق آمریکا، شاخص S&P 500 نزدیک 7,704 و تقریباً بدون تغییر بود، نزدک اندکی رشد کرد و داو %0.31 افت کرد. بازده اوراق 10ساله به حدود %5.18 و بازده اوراق 30ساله به حدود %5.47 رسید. بیتکوین آخرین بار در محدوده $84,400 معامله شد.

اختصاصی WEEX: شکلگیری روایت پرتفوی هوشمند توکنیزهشده ONDO | خلاصه روزانه TradFi از WEEX (25/09/2026)

چرا DOGE %15 جهش کرد؟ توضیح رالی قیمت دوجکوین

مدیرعامل سهام GME دوباره ۲۶ میلیون دلار سهام خرید؛ میزان سهامش از ۴۰ میلیون سهم گذشت
مدیرعامل GameStop همین حالا 26.4 میلیون دلار برای خرید سهام بیشتر هزینه کرد و میزان سهامش را از 40 میلیون سهم فراتر برد. در اینجا میبینیم چرا زمانبندی این خرید و ساختار پاداش خود او باعث میشوند این معامله چیزی فراتر از یک تیتر گذرا باشد.

بیتکوین در برابر فدرال رزرو ۲۰۲۶: آیا BTC از نرخهای بالاتر جان سالم به در میبرد؟

چرا ارز دیجیتال ICP امروز جهش کرده است؟ توکنومیکس و چشمانداز قیمت
ارز دیجیتال ICP در پی شکست تکنیکال و افزایش استفاده از شبکه جهش کرده است. با توکنومیکس طرح Mission70 آشنا شوید و ببینید قیمت ICP ممکن است در ادامه به کجا برسد.

دادههای تورم و گزارش درآمد Oracle در کانون توجه | WEEX Weekly Hotspot Preview (۷ تا ۱۱ سپتامبر ۲۰۲۶)
کلاهبرداری در پیشبینی بازار «اوراکل»: طرح راگپول 8300x و برداشتِ $230K

بیشتر از $78M دلار USDT غیرقانونی از مسدودسازی گریخت

میم کوین دیدی با آغاز محاکمه غول موسیقی به $180M رسید

تریدر ارز دیجیتال کیمچی کیست؟ سن، نام واقعی و پیشینه معاملاتی
تریدر ارز دیجیتال کیمچی کیست؟ آنچه درباره سن، نام کلیتون کیم، پیشینه معاملاتی، ادعاهای سود و همکاری او با Pump.fun میدانیم بررسی کنید.

معامله مرکز داده Amazon به ارزش 3M: معنای آن برای سهام Amazon (AMZN) و 3M (MMM) چیست؟
معامله مرکز داده Amazon به ارزش 3M، آستانه $6B برای وارانت، احتمال رقیقشدن سهام و پیامدهای احتمالی این توافق برای سهام AMZN و MMM را بررسی میکنیم.

Messari چیست؟ پژوهش ارز دیجیتال، یکپارچهسازی با Blockworks و ابزارهای سرمایهگذاران

مایر کریپکه چگونه با وارن بافت سرمایهگذاری کرد؟ درسهایی از سرمایهگذاری بلندمدت

سودآوری استخراج بیتکوین (BTC): آیا افزایش سختی باعث فروش بیتکوین توسط ماینرها میشود؟
چرا اتنا (ENA) در حال رشد است؟ بازیابی قیمت، رشد USDe و ریسکهای توکن

چرا شرکتها هزینهکرد برای هوش مصنوعی را کاهش میدهند؟ این موضوع برای سهام هوش مصنوعی چه معنایی دارد

پیشبینی قیمت XRP (XRP): آیا هدف $750 BarriC از آزمون ارزش بازار سربلند بیرون میآید؟
پیشبینی قیمت XRP: هدف $750 BarriC، محاسبات ارزش بازار، سناریوهای رالی بعدی بازار صعودی، تقاضای توکن و عواملی را بررسی کنید که میتوانند از بازگشت قیمت تا $5 حمایت کنند.
مشخصات جدید تسلا رودستر برای سهام تسلا (TSLA) چه معنایی دارد؟
مشخصات جدید تسلا رودستر، مبالغ پیشپرداخت رزرو و برنامه آغاز تولید در 2028 را بررسی کنید؛ همچنین ببینید رونمایی از این خودرو چه معنایی میتواند برای سهام تسلا و سودهای آینده داشته باشد.
پیشبینی قیمت کوانت (QNT) در 2026 تا 2030: آیا پذیرش بانکی میتواند آن را دوباره به $500 برساند؟
مرور هفتگی TradFi در WEEX: قراردادهای نیمهرسانا عقب ماندند، اما اپل و کوینبیس رشد کردند
مرور هفتگی TradFi در WEEX: قراردادهای مرتبط با تراشه از SPY عقب ماندند، درحالیکه اپل و کوینبیس رشد کردند. بازده، فعالیت خرید و ریسک محصولات ETF اهرمی را مقایسه کنید.
فصل آلتکوینها؟ چرا %63 از بیتکوین (BTC) بهتر عمل کردند، درحالیکه بازده میانه در WEEX ثابت ماند
مرور هفتگی آلتکوینهای WEEX: %63 از بیتکوین بهتر عمل کردند، اما بازده میانه ثابت ماند. قدرت نسبی، محدودیتهای جدول رتبهبندی و نشانههای فصل آلتکوینها را بررسی کنید.
چشمانداز هفتگی بیتکوین (BTC): افت قیمت همزمان با واگرایی شاخصهای خرید اسپات و آتی WEEX
چشمانداز هفتگی بیتکوین بر اساس دادههای WEEX: مقایسه هفتههای تکمیلشده و ناقص، شاخصهای خرید اسپات در برابر معاملات آتی، و محدودیتهای موقعیتگیری معاملهگران.
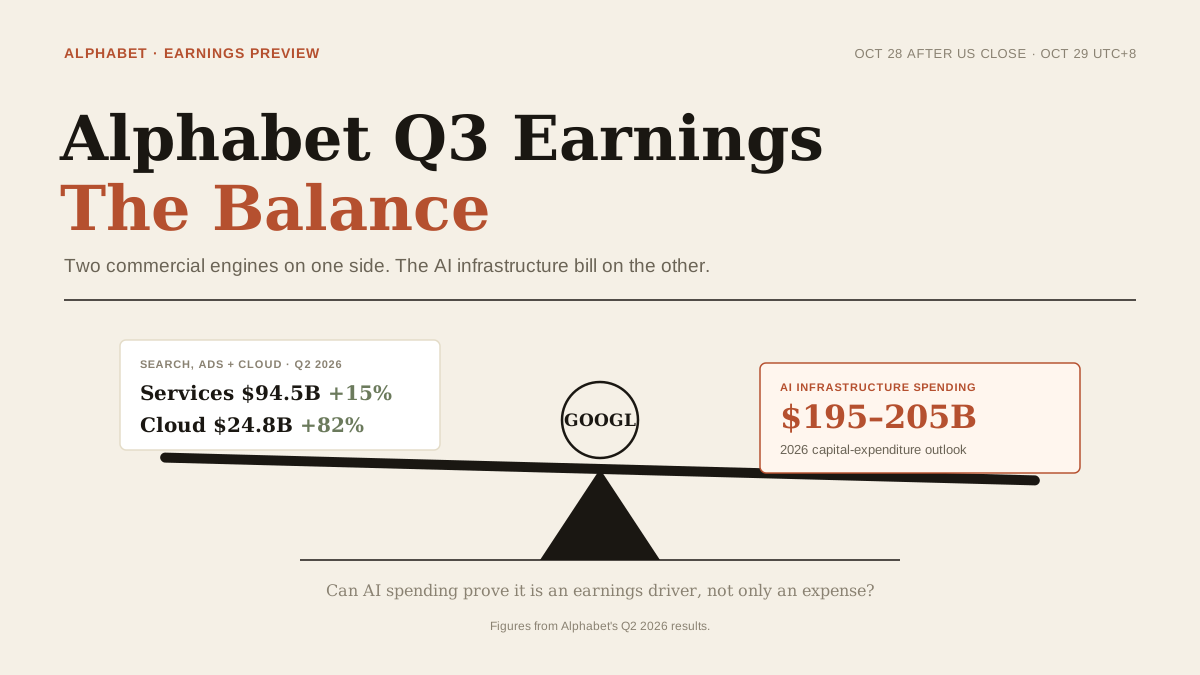
سهام Google پیش از گزارش درآمد Alphabet: آیا هزینهکرد هوش مصنوعی و رشد جستوجو میتوانند از GOOGL پشتیبانی کنند؟
Alphabet در 28/10 نتایج سهماهه سوم ۲۰۲۶ را اعلام میکند. سیگنالهای جستوجو، Google Cloud، هزینهکرد هوش مصنوعی و چشمانداز را که بر سهام GOOGL اثر میگذارند بررسی کنید.
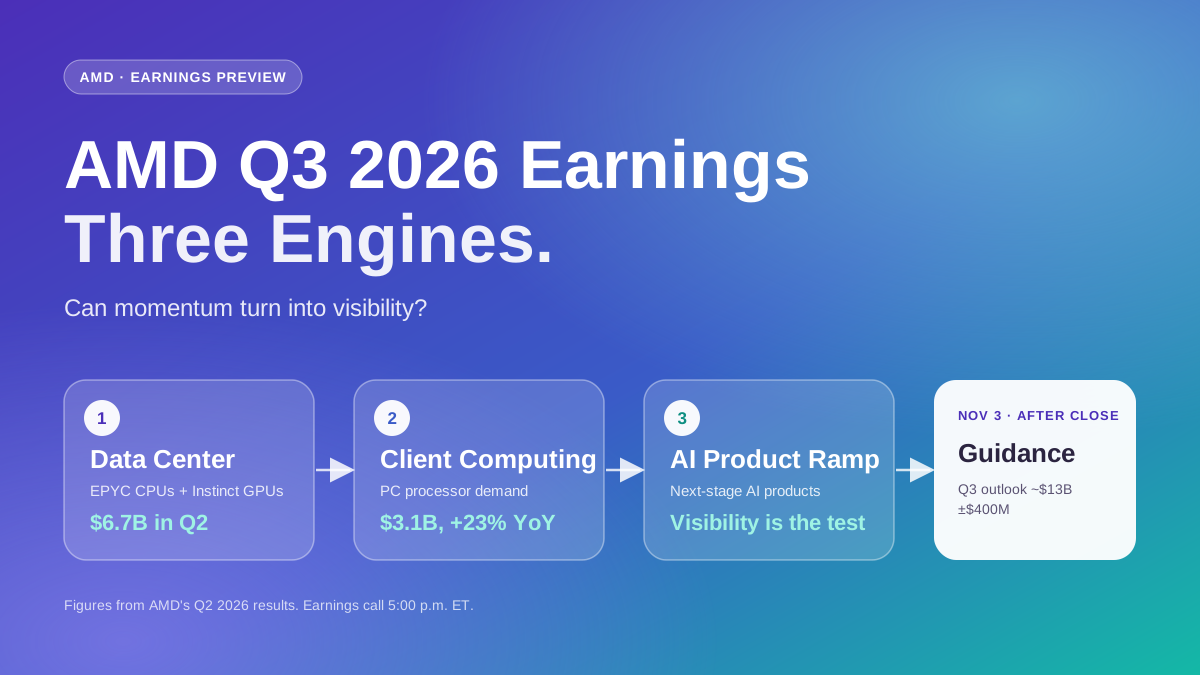
سهام AMD پیش از گزارش درآمد سهماهه سوم ۲۰۲۶: درآمد، تقاضای هوش مصنوعی و ریسکهای کلیدی
AMD نتایج سهماهه سوم ۲۰۲۶ را در 03/11 منتشر میکند. نشانههای مربوط به مرکز داده، تقاضای هوش مصنوعی، حاشیه سود و چشمانداز را که میتوانند بر سهام AMD اثر بگذارند، بررسی کنید.
چرا ارز دیجیتال DIMO (DIMO) در حال رشد است؟ کاربرد دادههای خودرو، عرضه توکن و توضیح ریسکهای نقدشوندگی
چرا DIMO در حال رشد است؟ کاربرد دادههای خودرو، تغییرات پاداش DIMO، عرضه توکن، ارزشگذاری کاملاً رقیقشده (FDV)، ریسک نقدشوندگی و شواهد لازم برای پذیرش واقعی را بررسی کنید.
گفتگو با گو یو: وقتی نرمافزار به اندازه شیر ارزان است، چه چیزی باید ارائه دهیم؟
گسترش «اوراق قرضه بلاکچینی» در نظام مالی داخلی... آیا الگوی تأمین مالی تغییر خواهد کرد؟ – بیت پلنت
مجرم جعل در کوین بیس، به دلیل کلاهبرداری ۱۶ میلیون دلاری ارز دیجیتال به حداکثر ۱۲ سال زندان محکوم شد
هک Bitget به ارزش $351M: این اتفاق برای محل نگهداری ارز دیجیتال شما چه معنایی دارد
Bitget در پی هک کیف پول گرم $351.6M از دست داد؛ این بزرگترین رخنه امنیتی آن تا امروز بود. ذخیرهسازی سرد و صندوق حفاظت $464M مانع تبدیل این اتفاق به بحرانی بزرگ شدند.
روایت پرتفوی هوشمند توکنیزهشده ONDO در حال شکلگیری | گزارش روزانه TradFi WEEX (25/09/2026)
بازارهای جهانی در صبح 25/09 بهوقت پکن، بر قیمتگذاری نرخ بهره و شکاف در زیرساخت هوش مصنوعی متمرکز هستند. در 24/09 بهوقت شرق آمریکا، شاخص S&P 500 نزدیک 7,704 و تقریباً بدون تغییر بود، نزدک اندکی رشد کرد و داو %0.31 افت کرد. بازده اوراق 10ساله به حدود %5.18 و بازده اوراق 30ساله به حدود %5.47 رسید. بیتکوین آخرین بار در محدوده $84,400 معامله شد.
اختصاصی WEEX: شکلگیری روایت پرتفوی هوشمند توکنیزهشده ONDO | خلاصه روزانه TradFi از WEEX (25/09/2026)


