
Gdy ETF Ethereum zacznie wypłacać dochód, czy to strukturalny punkt zwrotny?

 Oceń nas w Google


Tytuł oryginału: „Nowy rekord stakingu, kolejka wyjścia się opróżnia — czy ETH wkracza w strukturalny punkt zwrotny?”
Źródło oryginału: imToken
Czy posiadając Ethereum w formie ETF, również można regularnie zarabiać odsetki, tak jak w przypadku obligacji?
Na początku miesiąca Grayscale ogłosiło, że jego Grayscale Ethereum Trust Staking ETF (ETHE) wypłacił dotychczasowym udziałowcom dochód uzyskany ze stakingu w okresie od 06.10.2025 do 31.12.2025, stając się pierwszym w USA spotowym produktem inwestycyjnym na aktywa kryptowalutowe, który przekazał posiadaczom nagrody ze stakingu.
Choć dla osób od dawna związanych z Web3 może to wyglądać jak rutynowa operacja on-chain, w szerszym kontekście historii finansów kryptowalutowych oznacza, że natywny dochód Ethereum po raz pierwszy został opakowany w standardową formę tradycyjnych finansów — to bez wątpienia kamień milowy.
Co ważniejsze, nie jest to odosobnione wydarzenie. Dane on-chain wskazują na stały wzrost udziału w stakingu Ethereum, stopniowe zmniejszanie się kolejki walidatorów oczekujących na wyjście oraz ponowne jej zapełnianie, co sygnalizuje szereg zachodzących jednocześnie zmian.
Wszystkie te pozornie rozproszone sygnały wskazują na głębsze pytanie: Czy Ethereum stopniowo przekształca się z aktywa, którego alokacja opiera się na zmienności ceny, w „aktywo dochodowe”, akceptowane przez kapitał długoterminowy ze względu na stabilny charakter generowanego przychodu?
I. Wypłaty dochodu z ETF: pierwsze doświadczenie tradycyjnych inwestorów ze stakingiem
Obiektywnie rzecz biorąc, przez długi czas staking Ethereum przypominał nieco niszowy eksperyment technologiczny ograniczony do „świata on-chain”.
Wynika to z faktu, że użytkownicy muszą nie tylko znać podstawy kryptowalut, takie jak portfele i klucze prywatne, lecz także rozumieć mechanizmy działania walidatorów, reguły konsensusu, okresy blokady i zasady kar. Choć protokoły takie jak instrumenty pochodne płynnego stakingu (LSD), reprezentowane przez Lido Finance, znacząco obniżyły próg uczestnictwa, same nagrody ze stakingu nadal funkcjonują głównie w środowisku osób związanych z krypto (np. stETH).
W rezultacie dla większości inwestorów Web2 system ten nie jest ani intuicyjny, ani łatwo dostępny, co tworzy barierę trudną do pokonania.
Teraz tę lukę pomagają wypełnić ETF-y. Zgodnie z ogłoszonym przez Grayscale planem wypłat posiadacze ETHE otrzymają 0,083178 $ za każdą posiadaną jednostkę, co odzwierciedla dochód uzyskany ze stakingu w danym okresie i już sprzedany. Wypłata nastąpi 06.01.2026 (w dniu odcięcia praw do dywidendy), a środki trafią do inwestorów posiadających jednostki ETHE według stanu na 05.01.2026 (dzień ustalenia prawa do wypłaty).
Krótko mówiąc, dochód ten nie pochodzi z działalności przedsiębiorstwa, lecz z samego udziału w konsensusie i zapewnianiu bezpieczeństwa sieci. W przeszłości tego rodzaju przychody występowały niemal wyłącznie w branży kryptowalut, ale teraz zaczynają być opakowywane w znane formy finansowe, takie jak ETF-y. Dzięki rachunkowi maklerskiemu w USA, tradycyjnemu planowi 401(k) lub funduszowi inwestycyjnemu inwestorzy mogą uzyskiwać w dolarach amerykańskich natywne nagrody generowane przez konsensus sieci Ethereum — bez konieczności zajmowania się kluczami prywatnymi.
Warto podkreślić, że nie oznacza to pełnej zgodności stakingu Ethereum z regulacjami ani tego, że organy nadzoru mają jednolite stanowisko w sprawie usług stakingowych ETF-ów. Jednak w rzeczywistości gospodarczej zaszła istotna zmiana: osoby spoza natywnego środowiska krypto po raz pierwszy pośrednio otrzymały natywne nagrody generowane przez konsensus sieci Ethereum, bez konieczności rozumienia węzłów, kluczy prywatnych i operacji on-chain.
Z tej perspektywy wypłata nagród przez ETF nie jest odosobnionym wydarzeniem, lecz pierwszym krokiem stakingu Ethereum w stronę większej widoczności wśród inwestorów z głównego nurtu.

Grayscale nie jest jedynym takim przykładem. ETF na Ethereum zarządzany przez 21Shares również ogłosił, że wypłaci dotychczasowym udziałowcom nagrody uzyskane ze stakingu ETH. Wysokość wypłaty wynosi tym razem 0,010378 $ za jednostkę, a informacje o dniu odcięcia praw do dywidendy i terminie wypłaty zostały ogłoszone jednocześnie.
To bez wątpienia dobry precedens, zwłaszcza w przypadku wpływowych instytucji, takich jak Grayscale i 21Shares, obecnych zarówno w obszarze TradFi, jak i Web3. Efekt ich działań wykracza daleko poza jednorazową wypłatę dywidendy i niewątpliwie przyczynia się do rzeczywistego wdrażania oraz upowszechniania instytucjonalnego stakingu Ethereum i wypłat nagród. Oznacza to również, że ETF na Ethereum nie jest już jedynie aktywem pochodnym podążającym za zmianami ceny, lecz produktem finansowym, który rzeczywiście może generować przepływy pieniężne.
W dłuższej perspektywie, po potwierdzeniu skuteczności tego modelu, nie można wykluczyć, że za przykładem pójdą tradycyjni giganci zarządzania aktywami, tacy jak BlackRock i Fidelity, kierując do Ethereum miliardy dolarów w postaci długoterminowych alokacji.
II. Rekordowy udział w stakingu i znikająca „kolejka wyjścia”
O ile nagrody z ETF-ów stanowią przede wszystkim przełom narracyjny, o tyle całkowity udział w stakingu i zmiany w kolejce stakingowej w bardziej bezpośredni sposób odzwierciedlają zachowania kapitału.
Po pierwsze, udział ETH w stakingu osiągnął historyczne maksimum. Dane The Block wskazują, że obecnie w sieci Ethereum Beacon Chain stakowane jest ponad 36mln ETH, co stanowi niemal 30% podaży w obiegu sieci. Wartość rynkowa stakowanych środków przekracza 118 mld $, ustanawiając nowy rekord wszech czasów, podczas gdy poprzedni najwyższy odnotowany udział w podaży w obiegu wynosił 29,54% i pochodził z 07.2025.
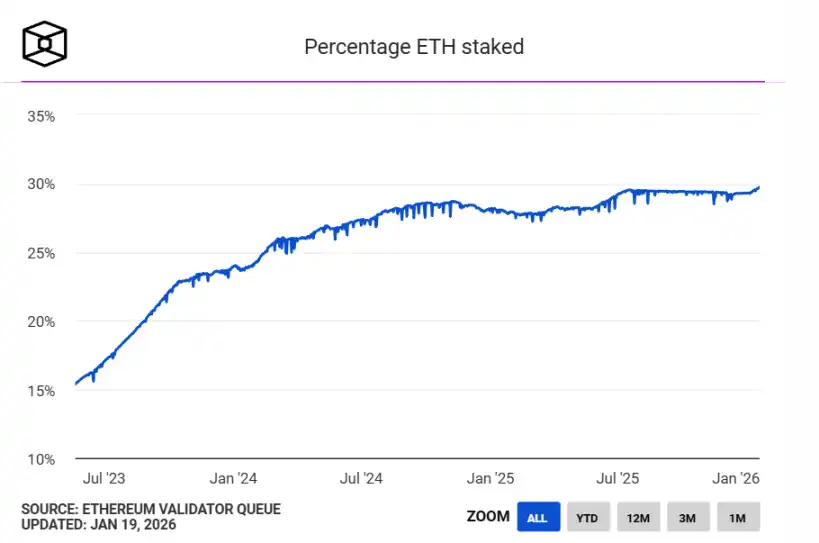
Źródło: The Block
Z punktu widzenia podaży i popytu znaczna ilość ETH została stakowana, a więc tymczasowo wycofana z rynku wolnego obrotu. Oznacza to również, że znaczna część ETH w obiegu zmienia się z aktywa będącego przedmiotem częstego handlu w długoterminowe aktywo stakingowe, pełniące funkcję w sieci.
Innymi słowy, ETH nie jest już tylko gasem, środkiem transakcyjnym ani narzędziem spekulacji, ale zaczyna pełnić rolę „środka produkcji” — uczestniczy w zapewnianiu bezpieczeństwa sieci poprzez staking i stale generuje nagrody.
Jednocześnie w kolejce walidatorów zaszła interesująca zmiana. W chwili pisania tego tekstu kolejka wyjścia ze stakingu Ethereum PoS jest niemal pusta, a kolejka wejścia stale rośnie (przekraczając 2,73mln ETH). Krótko mówiąc, duża ilość ETH jest obecnie przeznaczana na długoterminową blokadę w tym systemie.
W przeciwieństwie do handlu staking to metoda alokacji kapitału charakteryzująca się niską płynnością, długim horyzontem i koncentracją na stabilnym dochodzie. Gotowość kapitału do ponownego wejścia do kolejki stakingowej wskazuje co najmniej na jedno: na tym etapie coraz więcej uczestników jest gotowych zaakceptować koszt alternatywny związany z długoterminową blokadą środków.
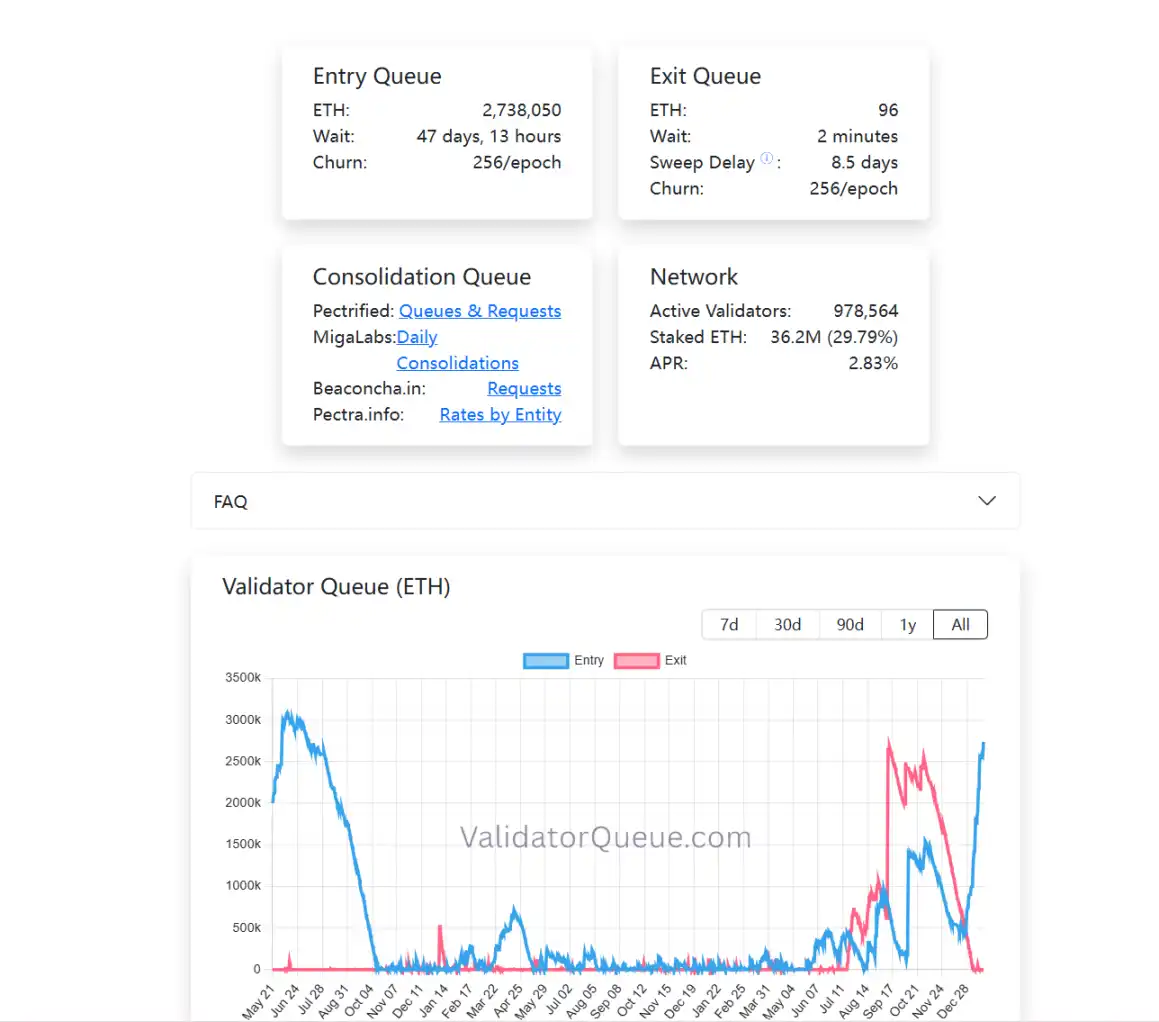
Gdy weźmiemy pod uwagę wypłaty dochodu z instytucjonalnych ETF-ów, rekordowy udział w stakingu i zmiany struktury kolejek, wyłoni się dość wyraźny trend: staking Ethereum przekształca się z dywidendy dla wczesnych uczestników sieci w strukturalne źródło dochodu TradFi, stopniowo akceptowane przez tradycyjny system finansowy i ponownie oceniane przez kapitał długoterminowy.
Żaden z tych elementów rozpatrywany osobno nie wystarczy, by określić trend, ale razem pokazują stopniowe dojrzewanie gospodarki stakingu Ethereum.
III. Przyspieszone dojrzewanie rynku stakingu
Nie oznacza to jednak, że staking zmienił ETH w „aktywo wolne od ryzyka”. Przeciwnie, wraz ze zmianą struktury uczestników zmieniają się rodzaje ryzyka związanego ze stakingiem. Ryzyko techniczne jest stopniowo ograniczane, natomiast coraz większe znaczenie zyskują ryzyko strukturalne, ryzyko płynności i koszt zrozumienia mechanizmu.
Wiadomo, że podczas poprzedniego cyklu regulacyjnego amerykańska Komisja Papierów Wartościowych i Giełd (SEC) często stosowała represje, podejmując działania przeciwko wielu projektom związanym z płynnym stakingiem, w tym stawiając zarzuty oferowania niezarejestrowanych papierów wartościowych projektom MetaMask/Consensys, Lido/stETH i Rocket Pool/rETH. W pewnym momencie wywołało to niepewność co do długoterminowego rozwoju ETF-ów Ethereum.
Z praktycznego punktu widzenia to, czy i w jaki sposób ETF-y uczestniczą w stakingu, jest zasadniczo kwestią konstrukcji procesu produktowego i struktury zgodności z regulacjami, a nie odrzuceniem samej sieci Ethereum. W miarę jak kolejne instytucje badają te granice w praktyce, rynek głosuje również za pomocą realnego kapitału.
Przykładowo BitMine stakowało ponad 1mln ETH w Ethereum PoSPoS, osiągając poziom 1,032mln ETH o wartości około 32,15 mld $, co stanowi jedną czwartą całkowitych zasobów ETH firmy (4,143mln ETH).
Podsumowując, staking Ethereum rozwinął się do tego stopnia, że nie jest już niszową aktywnością społeczności geeków.
Gdy ETF-y zaczynają regularnie wypłacać zyski, kapitał długoterminowy jest gotów czekać 45 dni w kolejce, aby wejść do warstwy konsensusu, a 30% ETH przekształca się w barierę bezpieczeństwa, jesteśmy świadkami formalnego stworzenia przez Ethereum natywnego systemu dochodów akceptowanego przez globalny rynek kapitałowy.
Zrozumienie tej zmiany może być równie ważne jak decyzja o uczestnictwie lub jego braku.
Cena --
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Solana i Hedera mają różnice w standardach zwolnienia tokenizacji papierów wartościowych

Zyski z stakingu Ethereum przegrywają z oprocentowaniem gotówki, więc dlaczego inwestorzy wciąż się ustawiają?

Ethereum skraca czas potwierdzenia transakcji z 16 do 4 minut, co może obniżyć koszty przelewów między łańcuchami

Hacking Initia, wyciek 2,7 miliona dolarów

唐华斑竹 analizuje ruchy AVAX, nastroje na rynku są niskie

Analiza konfliktu między NEAR a ICP Dfinity

Ankieta dotycząca zarządzania Starknet wspiera badania L1 po kwantowym

Uniswap uruchamia agregatory hooki do zewnętrznego routingu płynności DEX

HTX Research badacz Chloe: Mimo znacznego napływu netto do ETF-ów na Bitcoin, dane makroekonomiczne tłumią przestrzeń do odbicia

CZ ostrzega, że phishing jest bardziej niebezpieczny niż łamanie kryptografii Bitcoina

Robinhood Chain zarobił 51 milion dolarów w opłatach w ciągu trzech miesięcy, a Ethereum tylko 69 tysięcy?

Ethereum opóźnia test aktualizacji Glamsterdam

Ethereum przyjmuje dwie propozycje standardów AI od Finch

Sieć główna Forma planuje zamknięcie 5 listopada

Sam Price ujawnia dynamiczne transfery Ethereum

ETF-y na rynku spotowym Ethereum z wypływem netto 111 milionów dolarów, BlackRock ETHA z wypływem netto 75,4543 miliona dolarów

Awersja do ryzyka ogarnia rynki, gdy słabnie sektor technologiczny | WEEX TradFi — przegląd dnia (23.10.2026)
Na zamknięciu 22.10 indeks Nasdaq spadł o około 2,6% — najmocniej w ujęciu dziennym od czerwca. Inwestorzy ponownie ocenili potencjalne zyski z dużych inwestycji w AI, a zobowiązania wydatkowe firm takich jak Meta zwiększyły obawy kredytowe. Awersja do ryzyka obniżyła rentowność obligacji długoterminowych, podczas gdy ropa Brent i WTI osiągnęły najwyższe poziomy od około pięciu miesięcy; cena WTI zbliżyła się do 100 $ za baryłkę. Bitcoin utrzymywał się w okolicach 81 000 $–82 000 $, a złoto i srebro również osłabły. Dziś przed otwarciem rynku uwaga skupi się na wynikach AXP i SLB.

WEEX Exclusive: Nastroje risk-off rozprzestrzeniają się w obliczu spadków technologii | WEEX TradFi Daily (23.10.2026)

HTX Research przewiduje wzrost zmienności rynku kryptowalut w ciągu najbliższych 2 tygodni
Programiści Paranoid proponują rozwiązanie EIP-8288 dotyczące rekurencyjnej agregacji

SoSoValue: platforma do analizy rynku kryptowalut i przepływów ETF

SSV Labs składa wniosek o przedłużenie usług hostingu sieci do połowy 2027 roku

Opóźnienie hard forka Glamsterdam w sieci testowej Ethereum Hoodi

Założyciel Aave ogłasza, że Aavenomics 3.0 obejmuje wykup, stakowanie i spalanie AAVE

Wolumen transakcji opcji na łańcuchu wynosi mniej niż 1% DEX kontraktów wieczystych

Bitwise nie zauważyło wpływu wyborów w USA na ceny top-10 kryptowalut
Bitcoin wzrasta o 30%, ale brak sprzedaży oznacza 0 zł podatku... Jak USA opodatkowuje?

Zamknięty protokół DeFi: Co można odzyskać
Cardano Academy dołącza do kursu blockchain UNIC z 25 sponsorowanymi miejscami

Blast, Blur, Step Finance, Radiant: Ponad 80 projektów kryptowalutowych zamknięto w 2026 roku
Solana i Hedera mają różnice w standardach zwolnienia tokenizacji papierów wartościowych
Zyski z stakingu Ethereum przegrywają z oprocentowaniem gotówki, więc dlaczego inwestorzy wciąż się ustawiają?
Ethereum skraca czas potwierdzenia transakcji z 16 do 4 minut, co może obniżyć koszty przelewów między łańcuchami
Hacking Initia, wyciek 2,7 miliona dolarów
唐华斑竹 analizuje ruchy AVAX, nastroje na rynku są niskie
Analiza konfliktu między NEAR a ICP Dfinity
Treść
Najnowsze artykuły


Najnowsze notowania monet na WEEX


