
Il mercato rimbalza dopo il Giorno del Ringraziamento? Bank of America: Probabilità alta a breve termine, ma tre condizioni devono essere soddisfatte per un grande mercato

 Preferiti su Google



Il chief investment strategist di Bank of America, Michael Hartnett, ha fornito il suo giudizio nell'ultimo episodio di "The Flow Show": Dopo il Giorno del Ringraziamento, è molto probabile che il mercato azionario statunitense assista a un rimbalzo tecnico, ma si tratta solo di un respiro a breve termine. Per evolversi in un grande mercato, il mercato deve vedere simultaneamente tre condizioni: il rendimento dei Treasury a dieci anni deve scendere sotto il 4,5%, il prezzo del petrolio WTI deve scendere sotto i 70 dollari al barile e il dollaro deve confermare un picco dopo dati occupazionali e inflazionistici deboli.
La causa diretta di questa aspettativa di rimbalzo è che la larghezza del mercato è peggiorata a livelli estremi. Le regole di larghezza globale di Bank of America mostrano che, fino al 18 novembre, il 68% degli indici azionari globali è in uno stato di "iper-venduto", cioè ha superato sia la media mobile a 50 giorni che quella a 200 giorni. Secondo questa regola, quando il 88% del mercato è in iper-venduto, ciò costituirà un segnale di acquisto inverso significativo per gli asset rischiosi. Hartnett afferma che questa soglia "è molto probabile che venga attivata nei prossimi giorni", portando a un sollievo a breve termine per le azioni iper-vendute dopo il Giorno del Ringraziamento.
Il mercato è stato effettivamente colpito duramente. Secondo le statistiche di Bank of America, quest'anno il prezzo del petrolio è aumentato del 44,9%, l'indice del dollaro è aumentato del 5,7%, mentre il mercato azionario statunitense è aumentato solo del 4,8%, le azioni globali del 4,4%, il contante del 3,3%, i bond ad alto rendimento sono scesi dell'1,2%, i bond investment grade sono scesi del 3,0%, i titoli di stato sono scesi del 3,9%, l'oro è sceso del 15,1% e il Bitcoin è sceso del 29,5%. Nello stesso periodo, il Nasdaq ha ritirato il 15% dal picco, le azioni bancarie sono scese del 16% e il petrolio è sceso del 22% dal picco. Il rendimento dei Treasury a 30 anni sta per registrare il sesto anno consecutivo di ritorno negativo, il più lungo dal 1963 al 1969 durante la guerra del Vietnam.
Tuttavia, Bank of America avverte che le vendite a livello di prezzo non equivalgono a vendite a livello di posizioni. Nella scorsa settimana, i fondi azionari globali hanno comunque registrato un afflusso di 66,6 miliardi di dollari, i fondi azionari statunitensi hanno registrato un afflusso di 9,1 miliardi di dollari, il più grande afflusso settimanale dal dicembre 2024; nell'indagine di novembre sui gestori di fondi, il livello di liquidità era solo del 3,6%, in zona "vendita", e gli allocatori di asset sono generalmente long sulle azioni e short sui bond. Secondo Bank of America, questo indica che è necessario vedere un ulteriore ripulitura a livello di posizioni prima di poter dare un permesso completo all'acquisto di asset rischiosi.
La regola di larghezza si avvicina alla soglia, ma è solo un "sollievo a breve termine"
L'indicatore di toro-orso di Bank of America è sceso da 7,4 a 7,1, segnalando una posizione neutrale.
Analizzando i dettagli, le posizioni degli hedge fund si trovano al 56% in una posizione neutrale, i flussi di capitale azionario raggiungono il 99% in una posizione estremamente bullish, le posizioni nell'indagine dei gestori di fondi sono al 100% in una posizione estremamente bullish, mentre la larghezza degli indici azionari globali è solo del 18%, in una posizione estremamente bearish. Le grandi uscite dal mercato obbligazionario dei mercati emergenti e dai bond ad alto rendimento, il deterioramento della situazione tecnica del credito (l'allargamento degli spread tra i bond ad alto rendimento e i bond subordinati), il deterioramento della larghezza del mercato azionario e il passaggio a posizioni short nei futures hanno abbassato questo valore. L'indicatore toro-orso precedente è attualmente a 6,2.
L'attuale lettura della regola di trading globale di Bank of America è dell'1,1%, anch'essa neutrale. Questa regola emette un segnale di acquisto quando l'uscita globale di azioni e bond ad alto rendimento supera l'1% degli asset in quattro settimane, e un segnale di vendita quando l'afflusso supera l'1%.
Il rapporto sottolinea chiaramente che l'attivazione della regola di larghezza porta a un "sollievo a breve termine per le azioni iper-vendute dopo il Giorno del Ringraziamento", e non a un'inversione di tendenza. Un vero grande mercato richiede che le tre condizioni macroeconomiche elencate nel seguito di questo capitolo si concretizzino simultaneamente.
Tre condizioni: rendimento, prezzo del petrolio e dollaro
La prima condizione è che il rendimento dei Treasury a dieci anni scenda sotto il 4,5%. Bank of America ritiene che la maggiore minaccia per gli asset rischiosi attualmente non sia la discesa dei rendimenti in una recessione, ma l'aumento dei rendimenti, a causa dell'elevato livello di debito. Il prezzo dei Treasury a 30 anni è sceso del 62% dal picco al minimo, mentre l'attuale rendimento a 30 anni è a soli 25 punti base dal recente massimo.
La seconda condizione è che il prezzo del petrolio WTI scenda sotto i 70 dollari al barile. I prezzi elevati del petrolio sono stati il cuore della migliore operazione di quest'anno "long sul petrolio, short sulle criptovalute", e sono una variabile chiave per sopprimere le aspettative di consumo e inflazione.
La terza condizione è che il dollaro raggiunga un picco, e deve essere basato su dati occupazionali e inflazionistici deboli. Bank of America definisce il dollaro come una "palla da demolizione" (wrecking ball), ritenendo che il picco del dollaro, il fondo del Bitcoin, dell'oro e dell'indice KOSPI della Corea del Sud siano i migliori indicatori per misurare il picco delle preoccupazioni per l'aumento dei tassi, poiché questi quattro asset sono stati i primi a percepire il ciclo di aumento dei tassi come "prime vittime".
"Il mercato delle due domande": quando si fermerà l'aumento dei tassi e se si fermerà prima della recessione
Hartnett riassume il mercato che entrerà nel 2027 come "il mercato delle due domande": quando finirà il ciclo di aumento dei tassi e se finirà prima della recessione.
Il contesto che fornisce è: tra giugno 2026 e maggio 2027 ci saranno 71 aumenti dei tassi a livello globale, insieme a un'eccessiva emotività bullish, che continuerà a mettere sotto pressione gli asset rischiosi. Se la Federal Reserve rimane "l'amico" di Wall Street, considerando il mercato azionario troppo grande per fallire, allora il calo del credito e del mercato azionario potrebbe di per sé cortocircuitare il ciclo di aumento dei tassi. La soglia specifica è che lo spread IG CDX supera gli 80 punti base, o l'S&P 500 scende sotto i 6845 punti, annullando i guadagni annuali.
Tuttavia, dopo le elezioni di medio termine, gli elettori richiedono chiaramente "accessibilità"; se la Federal Reserve decide di diventare "il duro" contro l'inflazione, gli investitori dovranno aspettare fino al 18 marzo o al 28 aprile per il meeting FOMC per iniziare a prezzare la fine del ciclo di inasprimento, aumentando così il rischio di un atterraggio duro. La timeline delineata da Bank of America è: il 29 ottobre dello scorso anno, la Federal Reserve ha abbassato i tassi in modo dovish corrispondente al picco del Bitcoin, il 30 gennaio di quest'anno la nomina di Trump di Warsh corrisponde al picco dell'oro, il 17 giugno Warsh ha presieduto un FOMC dovish "errore" corrispondente al picco dell'indice dei semiconduttori di Filadelfia e del KOSPI, il 16 settembre la Federal Reserve ha aumentato i tassi in modo hawkish corrispondente al picco dei prezzi del rame, al minimo degli spread IG e all'impennata del dollaro.
Prezzo di --
La probabilità di un atterraggio duro è sottovalutata: effetto ricchezza e spese in conto capitale per l'IA in rallentamento
Bank of America non condivide il consenso del mercato su questo punto: la probabilità di un atterraggio duro è sottovalutata, mentre le aspettative di "prosperità" sono troppo elevate. Le previsioni attuali concordano su una crescita del PIL nominale del 5% al 6% nel 2027 e una crescita degli utili per azione superiore al 15%, ma Bank of America ritiene che entrambi questi numeri siano troppo elevati.
I due principali motori che sostengono il PIL nominale degli Stati Uniti e gli utili per azione stanno rallentando. Il primo è la ricchezza azionaria delle famiglie, che è diminuita di circa 5 trilioni di dollari in questo trimestre, anche se nel 2026 si prevede un aumento di circa 8 trilioni di dollari; il secondo è la spesa in conto capitale per l'IA, con le grandi aziende di cloud computing che prevedono spese in conto capitale di 1,3 trilioni di dollari nel 2027, mentre il flusso di cassa libero è negativo per 283 miliardi di dollari. Bank of America afferma che gli elettori, il mercato obbligazionario e gli allocatori di asset stanno dicendo "rallentare la costruzione dei centri dati per l'IA".
Per quanto riguarda gli indicatori anticipatori di recessione, Bank of America considera più importanti le richieste iniziali di sussidi di disoccupazione e gli spread di credito: una volta che le richieste iniziali superano le 250.000 unità e gli spread IG superano i 100 punti base, ciò significa che il "ciclo di prosperità" si trasforma in "ciclo di sventura", costringendo gli allocatori di asset a ridurre le azioni e aumentare l'allocazione di obbligazioni, dollari e asset non correlati all'IA, come i REIT e il settore immobiliare, cioè "long sugli appartamenti, short sui chip", invertendo i temi a lungo termine dal 2020 in poi.
Questo cambiamento implica un'inversione delle quattro principali tematiche degli ultimi anni: inclusa ABB (Anything but Bonds, tutto tranne i bond, catalizzato da debito e deficit, rendimento dei Treasury a 30 anni -62%), ABD (Anything but the Dollar, tutto tranne il dollaro, catalizzato da preoccupazioni di svalutazione, Bitcoin e oro hanno raggiunto i picchi rispettivamente a ottobre e gennaio con rendimenti annualizzati del 44% e 23%), e IA (scommessa totale sull'intelligenza artificiale, catalizzata da disruzione, il valore di mercato del Nasdaq è aumentato di 26 trilioni di dollari dal marzo 2023, le dieci azioni più pesanti dell'IA rappresentano il 38% dell'S&P 500).
I fondi continuano a fluire verso le azioni, mentre obbligazioni e oro perdono
Nella scorsa settimana, i fondi azionari globali hanno registrato un afflusso di 66,6 miliardi di dollari (gli ETF hanno registrato un afflusso di 73,5 miliardi di dollari, i fondi comuni hanno registrato un deflusso di 6,8 miliardi di dollari), il flusso di contante è stato di 400 milioni di dollari, l'oro ha registrato un afflusso di 200 milioni di dollari, le criptovalute hanno registrato un deflusso di 1,1 miliardi di dollari e le obbligazioni hanno registrato un deflusso di 7,4 miliardi di dollari, il primo dal aprile 2025.
Analizzando i dettagli, i bond dei mercati emergenti hanno registrato un deflusso di 7,5 miliardi di dollari, il più grande dal aprile 2020; i bond investment grade hanno registrato un deflusso di 700 milioni di dollari, il primo in due mesi; i TIPS hanno registrato un deflusso di 22 milioni di dollari, il primo dal gennaio 2026; le azioni europee hanno registrato un afflusso di 1,5 miliardi di dollari, il più grande dal febbraio 2026; le azioni giapponesi hanno registrato un deflusso di 4,2 miliardi di dollari, il più grande dal maggio 2026; i fondi azionari statunitensi hanno registrato un afflusso di 9,1 miliardi di dollari, il più grande dal dicembre 2024; i fondi tecnologici hanno registrato un afflusso di 5,4 miliardi di dollari, il nono afflusso consecutivo.
Bank of America gestisce 4,6 trilioni di dollari per i clienti privati, con una allocazione azionaria del 65,7%, obbligazionaria del 17,7% e in contante del 9,4%, continuando ad aumentare l'esposizione alle azioni: la quota degli ETF azionari è aumentata dell'1,1% nelle ultime quattro settimane, con un incremento del 9,5% nell'anno. Nelle ultime quattro settimane, i clienti privati hanno acquistato prestiti bancari, TIPS e ETF ad alto rendimento, vendendo ETF sui servizi pubblici, beni di consumo discrezionali e energia.
Nel 2026, l'afflusso annualizzato dei fondi azionari globali ha raggiunto un record di 1,5 trilioni di dollari, con un afflusso di 909 miliardi di dollari nei bond globali, 751 miliardi di dollari nelle azioni statunitensi, 669 miliardi di dollari nei fondi azionari a grande capitalizzazione, 443 miliardi di dollari nei bond investment grade, 243 miliardi di dollari nei Treasury statunitensi, 229 miliardi di dollari nei fondi tecnologici e 79 miliardi di dollari nelle azioni coreane; i fondi di consumo hanno registrato un deflusso record di 20 miliardi di dollari.
Nell'indagine di novembre sui gestori di fondi, le aspettative degli investitori per il 2027 sono: atterraggio morbido dell'economia globale, inflazione in calo, rallentamento della crescita della spesa in conto capitale per l'IA; a livello di posizioni, bullish su azioni, materie prime, mercati emergenti, assistenza sanitaria e industriali, bearish su contante, obbligazioni, REIT, beni di consumo ed energia. Ritengono che le categorie di asset con le migliori performance siano le azioni internazionali (36%) e le azioni statunitensi (24%), i migliori mercati azionari siano il Nasdaq (21%) e l'MSCI dei mercati emergenti (21%), e la migliore valuta sia lo yen (42%). Per quanto riguarda gli obiettivi di fine 2027, il valore mediano fornito dall'indagine è un rendimento dei Treasury a dieci anni del 4,9%, un euro a 1,12 dollari, un indice S&P 500 a 7926 punti e un oro a 4341 dollari/oncia.
Bank of America adotta un atteggiamento di attesa. Se l'atterraggio morbido si realizza, cioè inflazione più bassa, occupazione stabile e aumento della produttività diventano visibili nella primavera del prossimo anno, allora la crescita degli utili per azione rimarrà sopra il 10%, e le valutazioni dell'indice S&P 500 a pesi uguali a 16 volte, delle azioni a media capitalizzazione a 15 volte e dell'MSCI ACWI al di fuori degli Stati Uniti a 12 volte non saranno spaventose; a quel punto sarà sufficiente aspettare che la narrazione cambi da "aumento dei tassi" a "riduzione dei tassi" e acquistare asset ciclici "C": criptovalute, chip, rame, beni di consumo e appartamenti. Fino ad allora, è meglio preservare il capitale e attendere che la "paura" emerga più chiaramente.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
PayPal nomina nuovi dirigenti per promuovere la strategia triennale
Le due parti si contendono i posti prima del cambio di governo: SEC e CFTC stanno per subire un grande rinnovamento?
L’IPO record di ANT non salva i titoli AI mentre BTC scende sotto $62mila | Riepilogo settimanale WEEX (16/11/2026-11.20)
Il riepilogo settimanale di WEEX si concentra sui rischi di governance dell’AI, sugli utili di NVDA, sui verbali hawkish della FOMC, sull’IPO record di Anthropic e sull’importante zona di supporto di BTC. La settimana non è stata solo una questione di utili: i mercati hanno ricalibrato il rischio legato alla leadership dell’AI, alle maggiori aspettative sui tassi, all’assorbimento di liquidità da parte delle IPO e alla minore liquidità crypto. Gli ottimi utili di NVDA non sono bastati a risollevare il sentiment sull’AI, l’IPO record di ANT ha perso slancio dopo un’impennata iniziale e BTC ha affrontato un importante test di supporto dopo essere sceso sotto l’area $62.000.
Esclusiva WEEX: l’IPO record di ANT non salva i titoli AI mentre BTC scende sotto $62mila | Riepilogo settimanale WEEX (16/11/2026-11.20)
Optimism avvia le elezioni per il responsabile del Consiglio di Sicurezza, mandato di 24 mesi
Crypto: il CCSF, ospitato dalla Banca di Francia, vuole limitare la pubblicità e regolamentare lo staking
Dopo le elezioni di metà mandato, la Casa Bianca e il Congresso prevedono il mercato
Hernández De Cos, più vicino alla presidenza della BCE dopo aver ottenuto il sostegno tedesco
Zodl aggiunge scansioni QR CrossPay e risolve il bug di voto del sondaggio Zcash
Tre portafogli accumulano 52,7 milioni di dollari sulla sidechain di XRP, e nessuno lo scambia
JPMorgan nomina Bregje de Best come Chief Financial Officer
Castle Securities nomina l'ex dirigente di Uber Danny Guo come Chief Technology Officer
Punti salienti del rapporto sugli utili di NVIDIA
Home Depot nomina Richard McPhail nuovo CEO, risultati del terzo trimestre superiori alle attese
La Germania nomina Markus Brunnermeier come capo economista della BCE
Circle Espande i Ruoli di Disparte e Walia mentre le Operazioni con Stablecoin Crescono
IOSG: Il Bitcoin deve salire a 250.000 dollari per eguagliare i profitti dell'AI
Il presidente Trump nomina 4 commissari per la SEC e la CFTC per costruire un nuovo sistema di regolamentazione delle criptovalute
William Shatner rinnega il token QUATS e definisce la raccolta fondi una truffa
Le azioni dell'AI subiscono una svendita "a tutto campo"! Bernstein nomina 6 grandi opportunità sottovalutate: Dell, SanDisk e altri ricevono il rating "outperform"
Trezor ha trovato impianti nei portafogli dei rivenditori. Cosa protegge l'acquirente?
L'udienza del Senato potrebbe plasmare il prossimo capitolo della SEC per la supervisione delle criptovalute
Tether vuole che il suo token d'oro rivalizzi con gli ETF
Sam Price parla della nomina di nuovi regolatori delle criptovalute alla Casa Bianca
Scadenza per le nomination dei membri del Comitato Esecutivo della BCE il 18 novembre, consultazioni iniziano il 26
Circle nomina Dante Disparte come Vice Presidente e Mandeep Walia come COO
CFTC e DOJ citano in giudizio l'Arkansas per fermare la causa contro il gioco di Kalshi
Dopo che i Democratici hanno conquistato entrambe le camere, chi prenderà il posto di Nvidia come prossimo "vittima"?
Cha Baidao istituisce un comitato speciale indipendente e continua a sospendere le negoziazioni
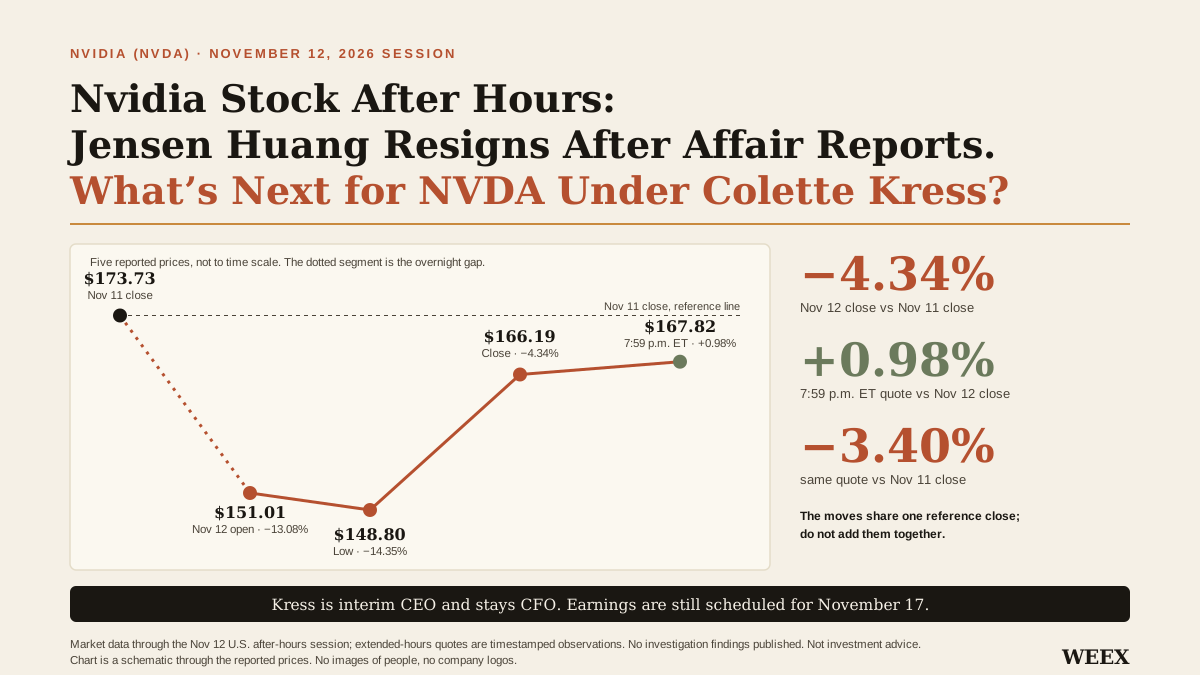
Azioni Nvidia after hours: Jensen Huang si dimette dopo le notizie sulla relazione. Cosa succede a NVDA con Colette Kress?
Nvidia ha perso 4,34% dopo le dimissioni di Jensen Huang, poi è salita 0,98% nel dopoborsa. Scopri cosa significa la nomina di Colette Kress per NVDA e per i risultati di 17/11.
PayPal nomina nuovi dirigenti per promuovere la strategia triennale
Le due parti si contendono i posti prima del cambio di governo: SEC e CFTC stanno per subire un grande rinnovamento?
L’IPO record di ANT non salva i titoli AI mentre BTC scende sotto $62mila | Riepilogo settimanale WEEX (16/11/2026-11.20)
Il riepilogo settimanale di WEEX si concentra sui rischi di governance dell’AI, sugli utili di NVDA, sui verbali hawkish della FOMC, sull’IPO record di Anthropic e sull’importante zona di supporto di BTC. La settimana non è stata solo una questione di utili: i mercati hanno ricalibrato il rischio legato alla leadership dell’AI, alle maggiori aspettative sui tassi, all’assorbimento di liquidità da parte delle IPO e alla minore liquidità crypto. Gli ottimi utili di NVDA non sono bastati a risollevare il sentiment sull’AI, l’IPO record di ANT ha perso slancio dopo un’impennata iniziale e BTC ha affrontato un importante test di supporto dopo essere sceso sotto l’area $62.000.
Esclusiva WEEX: l’IPO record di ANT non salva i titoli AI mentre BTC scende sotto $62mila | Riepilogo settimanale WEEX (16/11/2026-11.20)
Optimism avvia le elezioni per il responsabile del Consiglio di Sicurezza, mandato di 24 mesi
Crypto: il CCSF, ospitato dalla Banca di Francia, vuole limitare la pubblicità e regolamentare lo staking
Ultimi articoli


Ultimi listing di monete su WEEX


