
Le azioni dell'AI subiscono una svendita "a tutto campo"! Bernstein nomina 6 grandi opportunità sottovalutate: Dell, SanDisk e altri ricevono il rating "outperform"

 Preferiti su Google


L'app di Zhitong Finance ha appreso che, con le azioni legate all'intelligenza artificiale (AI) che hanno subito una forte svendita di recente, Wall Street ha iniziato a rivedere i rischi e i ritorni degli investimenti nelle infrastrutture AI. Gli analisti di Bernstein, guidati da Mark Newman, nel loro ultimo rapporto di ricerca, hanno sottolineato che le preoccupazioni del mercato riguardo ai ritardi nella costruzione dei data center, alle resistenze politiche e ai rischi di finanziamento per i nuovi fornitori di servizi cloud AI hanno portato a una caduta eccessiva delle valutazioni di alcune azioni legate all'AI, mentre le attuali evidenze non sono sufficienti a dimostrare che la domanda di infrastrutture AI stia deteriorando in modo significativo.
Bernstein ritiene che gli investitori stiano applicando sconti di valutazione simili alle aziende coinvolte in diverse fasi dell'industria AI, trascurando le significative differenze tra queste aziende in termini di struttura aziendale, composizione dei clienti e dipendenza dalla costruzione di grandi data center.
L'analisi quantitativa della banca mostra che Supermicro (SMCI.US) e SanDisk (SNDK.US) sono le due aziende con la valutazione più eccessivamente ridotta nella recente svendita, mentre le valutazioni di Dell Technologies (DELL.US), Seagate Technology (STX.US) e Western Digital (WDC.US) hanno anche mostrato un certo grado di eccesso di ribasso. In confronto, nonostante il prezzo delle azioni del fornitore di servizi cloud AI CoreWeave (CRWV.US) abbia già subito un forte aggiustamento, la sua valutazione potrebbe non riflettere adeguatamente i rischi potenziali.
In termini di opportunità di investimento, Bernstein è particolarmente ottimista su Dell Technologies, Seagate Technology, Western Digital e SanDisk, e guarda favorevolmente anche agli operatori di data center Equinix (EQIX.US) e Digital Realty (DLR.US), tutte e sei le aziende hanno ricevuto il rating "outperform" dalla banca.
Bernstein ha sottolineato che un problema importante della svendita attuale del mercato è che gli investitori confondono il grado di partecipazione delle aziende all'industria AI con il loro grado di dipendenza dalla costruzione di data center da parte di grandi fornitori di servizi cloud e nuovi fornitori di servizi cloud AI.
In realtà, i rischi affrontati da diversi tipi di domanda AI non sono gli stessi. La costruzione delle infrastrutture da parte di grandi fornitori di servizi cloud e nuovi fornitori di servizi cloud AI si concentra attualmente maggiormente sulla formazione dei modelli, influenzata direttamente dalla fornitura di energia, dall'approvazione normativa, dai progressi dei lavori e dalla preparazione dei clienti, rendendoli quindi i più vulnerabili agli impatti dei ritardi nei progetti dei data center.
In confronto, la domanda AI per le imprese è più concentrata sull'inferenza e sull'applicazione degli agenti AI, e può essere implementata attraverso server auto-costruiti, cloud privati, dispositivi di archiviazione e rete, con una dipendenza relativamente bassa dai nuovi data center su larga scala.
Inoltre, l'AI per i consumatori può anche essere commercializzata tramite dispositivi finali ed ecosistemi. Ad esempio, Apple (AAPL.US) è destinata a beneficiare dell'AI sul lato client, della commercializzazione della sua attuale base di utenti e della domanda di aggiornamento dei dispositivi futuri, senza dover affrontare direttamente i rischi associati alla costruzione di grandi data center.
Bernstein ritiene che le preoccupazioni del mercato riguardo ai risultati delle elezioni di medio termine negli Stati Uniti che potrebbero ostacolare la costruzione di data center siano anche in parte esagerate. L'analisi dei progetti della banca mostra che, dopo le elezioni di medio termine, gli Stati Uniti potrebbero affrontare aree con restrizioni più severe sulla costruzione di data center, con la capacità di energia pianificata per i data center che passa da circa 249 gigawatt (GW) a 306 GW. Tuttavia, la capacità dei progetti con un'alta credibilità di attuazione è aumentata solo da 78 GW a 105 GW, con un'aggiunta di circa 27 GW.
Di questi 27 GW di nuova capacità, circa 10 GW sono già entrati in fase di costruzione e si prevede che possano mantenere l'attuale idoneità all'approvazione, mentre i restanti 17 GW potrebbero essere influenzati da misure normative più severe.
Bernstein ha osservato che, anche se tutti questi 17 GW di progetti non dovessero realizzarsi, ciò rappresenterebbe solo circa il 9% della capacità dei progetti di data center negli Stati Uniti con un'alta credibilità di attuazione. In uno scenario più realistico, la banca prevede che le nuove restrizioni normative derivanti dalle elezioni di medio termine potrebbero influenzare solo circa il 2% al 4% della capacità dei progetti correlati a livello nazionale.
Inoltre, i governi locali sono più propensi a richiedere ai sviluppatori di data center di sostenere costi aggiuntivi per la costruzione delle infrastrutture della rete elettrica e di rafforzare la protezione delle comunità locali, piuttosto che fermare completamente la costruzione dei data center. Pertanto, i rischi politici correlati potrebbero manifestarsi più come un aumento dei costi di costruzione dei progetti e ritardi nelle consegne, piuttosto che una scomparsa su larga scala della domanda di potenza di calcolo.
Le dimissioni del CEO di NVIDIA (NVDA.US), Jensen Huang, portano un ulteriore livello di incertezza all'industria delle infrastrutture AI. Bernstein ha sottolineato che NVIDIA è diventata negli ultimi anni un importante sostenitore del finanziamento e del supporto creditizio per l'espansione dei nuovi fornitori di servizi cloud AI. Secondo quanto riportato, l'azienda ha fornito impegni e garanzie per un totale di 164,5 miliardi di dollari per supportare la costruzione dei data center dei clienti, di cui circa 40 miliardi di dollari sono destinati a sostenere i partner di cloud computing AI, i quali sono principalmente nuovi fornitori di servizi cloud AI.
Tuttavia, Bernstein ritiene che gli accordi già firmati da NVIDIA siano obblighi contrattuali e non dovrebbero subire impatti significativi a causa dei cambiamenti nella gestione. Ciò che merita attenzione sono i nuovi accordi di finanziamento e garanzia che non sono ancora stati firmati.
Se NVIDIA dovesse adottare in futuro una politica di supporto al finanziamento più cauta, i costi di finanziamento per i nuovi fornitori di servizi cloud AI per costruire una nuova serie di data center potrebbero aumentare. Tuttavia, la banca ritiene che questo rappresenti principalmente un rischio a lungo termine, concentrato sulle aziende con la maggiore dipendenza dalla costruzione di grandi data center AI.
Per i fornitori di hardware, Bernstein ritiene che l'attuale carenza di componenti possa costituire una limitazione aziendale più diretta rispetto ai ritardi nella costruzione dei data center.
Attualmente, la domanda di infrastrutture AI supera ancora la capacità disponibile dei data center e la capacità di fornitura di hardware, con GPU, CPU, memoria, archiviazione, comunicazioni ottiche e componenti elettrici che affrontano vincoli di fornitura di varia entità. I clienti, di conseguenza, effettuano ordini anticipati per garantire di poter ottenere attrezzature scarse.
In un contesto in cui la domanda complessiva supera l'offerta, i ritardi di alcuni progetti di data center potrebbero influenzare più i tempi di consegna dell'hardware o la distribuzione dell'offerta tra i clienti, piuttosto che portare a una scomparsa diretta della domanda di attrezzature correlate. Le aziende con una base di clienti diversificata, prodotti scarsi e una catena di fornitura flessibile potrebbero attenuare l'impatto dei ritardi dei progetti attraverso l'aggiustamento dell'ordine di consegna o fornendo ad altri clienti.
Bernstein ha citato Supermicro come esempio, evidenziando che l'azienda ha recentemente confermato circa 2,3 miliardi di dollari di entrate precedentemente posticipate a causa della preparazione non pronta dei data center dei clienti, dimostrando che parte della domanda di consegna ritardata può comunque tradursi in entrate effettive.
Per valutare ulteriormente i rischi delle diverse aziende, Bernstein ha condotto un'analisi quantitativa su 12 aziende che copre, concentrandosi sulla misura in cui le attività dei data center dei grandi fornitori di servizi cloud e dei nuovi fornitori di servizi cloud AI contribuiscono ai profitti operativi e alla crescita dei profitti operativi delle varie aziende, piuttosto che semplicemente confrontare le dimensioni delle entrate legate all'AI.
I risultati dell'analisi mostrano che più alta è la contribuzione delle attività dei data center alla crescita dei profitti operativi, più evidente è la caduta delle valutazioni delle aziende correlate. Secondo l'analisi di regressione della banca, per ogni aumento di 10 punti percentuali della contribuzione delle attività dei data center alla crescita dei profitti operativi, la diminuzione della valutazione futura delle aziende rispetto alla media degli ultimi tre anni è di circa 7,2 punti percentuali.
Sebbene la dimensione del campione di ricerca sia relativamente piccola, questa relazione spiega comunque circa il 64% delle differenze nelle variazioni di valutazione, indicando che l'esposizione ai rischi delle attività dei data center è diventata un fattore importante che influisce sulle valutazioni delle azioni correlate di recente.
Tra queste, l'aggiustamento della valutazione di Supermicro è stato il più drammatico. Si prevede che il rapporto prezzo/utili dell'azienda per il prossimo anno scenda a circa 4,2 volte, circa il 72% inferiore rispetto alla media degli ultimi tre anni di 15,2 volte, mentre la diminuzione della valutazione ragionevole stimata dalla banca in base all'esposizione ai rischi delle attività dei data center è di circa il 34%.
Ciò significa che la diminuzione effettiva della valutazione di Supermicro è superiore di circa 38 punti percentuali rispetto ai risultati stimati dal modello, rendendola l'azienda con la valutazione più eccessivamente ridotta tra quelle coperte dalla banca.
Tuttavia, Bernstein rimane relativamente cauto su Supermicro. La banca prevede che le attività correlate ai grandi fornitori di servizi cloud e ai nuovi fornitori di servizi cloud AI contribuiranno a circa il 68,4% delle entrate di Supermicro per l'anno fiscale 2027, il 47,7% dei profitti operativi e il 58,9% della crescita dei profitti operativi.
Inoltre, la concentrazione dei clienti, l'incertezza nella conversione degli ordini in arretrato, i rischi di esecuzione aziendale e la potenziale diluizione azionaria significano che l'azienda dovrebbe affrontare un rischio di sconto più elevato.
Bernstein attualmente assegna a Supermicro un rating "in linea con il mercato", con un prezzo obiettivo di 42 dollari. La banca ritiene che se l'esecuzione aziendale dell'azienda diventa più stabile e la domanda di infrastrutture AI rimane forte, la sua valutazione bassa porterà a un significativo potenziale di recupero del prezzo delle azioni, ma i rischi di investimento rimangono chiaramente superiori a quelli di Dell Technologies.
SanDisk è un'altra azienda che Bernstein ritiene abbia subito una compressione eccessiva della valutazione. Si prevede che il rapporto prezzo/utili dell'azienda per il prossimo anno scenda a circa 3,7 volte, circa il 65% inferiore rispetto alla media storica di 10,5 volte da quando è stata quotata, mentre la diminuzione della valutazione stimata dalla banca è solo di circa il 36%.
Oltre ai ritardi nella costruzione dei data center, il mercato è anche preoccupato che l'immissione di nuova capacità NAND flash tra il 2028 e il 2029 possa portare a un rapido ritorno dei prezzi dei prodotti e dei profitti aziendali a livelli normali. Tuttavia, Bernstein ritiene che il mercato possa sottovalutare il ruolo protettivo degli accordi a lungo termine di SanDisk sui profitti, così come il consumo di capacità NAND da parte delle nuove applicazioni di archiviazione AI.
I nuovi accordi commerciali di SanDisk coprono circa il 50% dell'offerta di bit di flash per l'anno fiscale 2027 e circa due terzi dell'offerta per l'anno fiscale 2028. Questi accordi includono impegni di acquisto da parte dei clienti, meccanismi di prezzo e clausole di garanzia finanziaria, e dovrebbero ridurre la volatilità ciclica dei profitti futuri dell'azienda.
Nel frattempo, lo sviluppo dell'inferenza AI per le imprese e delle applicazioni degli agenti AI porterà a una generazione, elaborazione e conservazione di più dati da parte delle aziende, creando una nuova domanda per l'attività di archiviazione edge di SanDisk, al di fuori della sua attività di data center.
Bernstein ha anche sottolineato che applicazioni come la NAND a celle singole (SLC) e la memoria flash ad alta larghezza di banda (HBF) potrebbero consumare capacità di wafer molto superiori rispetto ai prodotti NAND tradizionali, compensando così l'impatto della futura nuova capacità sulla domanda e offerta del settore.
La banca ha calcolato che, se la memoria flash ad alta larghezza di banda dovesse rappresentare il 5% della domanda di bit NAND, e considerando che la sua intensità di consumo di wafer è circa 6,5 volte superiore a quella della NAND a tre celle (TLC) tradizionale, il settore potrebbe aver bisogno di aumentare di circa il 28% la capacità di wafer per soddisfare la domanda correlata. Questo contribuirà a prolungare il periodo di scarsità di offerta e l'aumento dei prezzi nel settore NAND.
Bernstein attualmente assegna a SanDisk un rating "outperform", con un prezzo obiettivo di 3000 dollari. Considerando il prezzo di chiusura di 937,46 dollari del titolo l'11 novembre, il potenziale di aumento è di circa il 220%.
Nel settore dell'hardware per le infrastrutture AI, Dell Technologies è la scelta preferita da Bernstein. La banca ritiene che Dell abbia un'esposizione al rischio di profitto relativamente limitata dai grandi data center AI, una forte crescita delle attività AI per le imprese, un'alta qualità degli ordini arretrati e una valutazione attraente.
Bernstein prevede che le attività di server AI correlate ai nuovi fornitori di servizi cloud AI contribuiranno a circa il 26,9% delle entrate di Dell per l'anno fiscale 2027, ma poiché i margini di profitto di queste attività sono relativamente bassi, il contributo ai profitti operativi sarà solo di circa l'11,7%, con un contributo alla crescita dei profitti operativi di circa il 16,1%.
La maggior parte dei profitti di Dell proviene ancora da server tradizionali, infrastrutture aziendali e attività di archiviazione, e queste attività sono relativamente poco influenzate dai ritardi nella costruzione di grandi data center. Inoltre, gli ordini di server tradizionali di Dell per il secondo trimestre dell'anno fiscale 2027 sono aumentati del 122% rispetto all'anno precedente, riflettendo che la modernizzazione delle infrastrutture aziendali, l'aumento della quota di mercato e la domanda emergente di inferenza AI stanno creando nuova dinamica di crescita per le sue attività tradizionali.
Attualmente, Dell ha circa 95 miliardi di dollari di ordini arretrati per server AI, e questi ordini hanno già superato la valutazione del credito dei clienti, il finanziamento e la progettazione tecnica. La direzione dell'azienda ha dichiarato che il grado di corrispondenza tra le consegne pianificate di server e la preparazione dei data center dei clienti è di circa l'80% al 90%, e la maggior parte degli ordini arretrati non può essere annullata.
Bernstein ritiene che Dell abbia oltre 6500 clienti AI, coprendo nuovi fornitori di servizi cloud, AI sovrani e clienti aziendali, e la sua base di clienti diversificata e le capacità di gestione della catena di fornitura aiuteranno a mitigare l'impatto dei ritardi di singoli grandi progetti.
Attualmente, il rapporto prezzo/utili previsto di Dell per il prossimo anno è di circa 12,6 volte, circa il 9,6% inferiore rispetto alla media degli ultimi tre anni di 14 volte. Bernstein ritiene che il mercato stia dando eccessiva attenzione ai rischi di costruzione dei data center dei nuovi fornitori di servizi cloud AI, trascurando le opportunità di crescita dell'AI per le imprese di Dell, le fonti di profitto diversificate e le capacità di esecuzione aziendale, e consiglia agli investitori di approfittare della recente debolezza dei prezzi delle azioni per aumentare l'esposizione.
La banca assegna a Dell un rating "outperform", con un prezzo obiettivo di 650 dollari, circa il 75% superiore rispetto al prezzo di chiusura di 371,17 dollari dell'11 novembre.
In confronto, HPE (Hewlett Packard Enterprise) (HPE.US), sebbene abbia una dipendenza diretta inferiore dalla costruzione di grandi data center AI, ha già una valutazione che riflette adeguatamente questo vantaggio difensivo. Bernstein ritiene che, rispetto a HPE, Dell abbia fondamentali più attraenti e un potenziale di aumento della valutazione maggiore.
Nel settore degli hard disk meccanici, Bernstein continua a essere ottimista su Seagate Technology e Western Digital, ritenendo che il ciclo di aumento dei prezzi degli hard disk sia ancora nelle fasi iniziali, con la possibilità di un ulteriore accelerazione dei prezzi in futuro.
Una forte domanda, una capacità industriale limitata e un'espansione prudente da parte dei fornitori continueranno a sostenere l'aumento dei prezzi degli hard disk meccanici. Nel frattempo, la diffusione dell'inferenza AI per le imprese e delle applicazioni degli agenti AI dovrebbe portare le aziende a generare e conservare più dati, ampliando così la domanda di hard disk meccanici e riducendo gradualmente la dipendenza del settore dai grandi fornitori di servizi cloud.
Bernstein è particolarmente ottimista sul vantaggio competitivo di Seagate nella tecnologia di registrazione magnetica assistita dal calore (HAMR). Questa tecnologia può aumentare la densità di archiviazione degli hard disk, consentendo all'azienda di fornire più capacità di archiviazione senza dover aumentare proporzionalmente la produzione di hard disk, rafforzando così il suo vantaggio sui costi di archiviazione per unità.
Attualmente, il rapporto prezzo/utili previsto di Seagate per il prossimo anno è di circa 11 volte, circa il 46% inferiore rispetto alla media degli ultimi tre anni; la valutazione corrispondente di Western Digital è di circa 9,9 volte, circa il 55% inferiore rispetto alla media storica.
Bernstein ritiene che, sebbene entrambe le aziende abbiano attualmente un'elevata dipendenza dalla domanda dei grandi data center, l'industria degli hard disk meccanici sia ancora in un ciclo di aumento dei prezzi, e con l'espansione della domanda di archiviazione AI per le imprese, entrambe le aziende presentano un profilo di rischio-rendimento attraente. La banca assegna a Seagate Technology e Western Digital un rating "outperform", con un prezzo obiettivo rispettivamente di 1100 dollari e 600 dollari, circa il 102% e il 93% superiori rispetto al prezzo di chiusura dell'11 novembre.
Bernstein è altrettanto ottimista su Equinix e Digital Realty, ritenendo che il mercato non dovrebbe equiparare gli operatori tradizionali di data center ai nuovi fornitori di servizi cloud AI.
Le attività di Equinix si concentrano principalmente sull'hosting di data center aziendali e sui servizi di interconnessione, con una dipendenza diretta relativamente bassa dai progetti di formazione di modelli AI di grandi dimensioni. L'azienda ha registrato una crescita a due cifre per il quarto trimestre consecutivo nel reddito mensile ricorrente normalizzato e ha alzato per il terzo trimestre consecutivo le previsioni di performance annuali.
Digital Realty, d'altra parte, ha una maggiore attività di data center rivolta ai grandi fornitori di servizi cloud, ma la qualità dei suoi clienti è elevata, con un portafoglio di attività di cloud computing esistente che include numerosi contratti di locazione a lungo termine di 15-20 anni, con un'esposizione diretta ai nuovi fornitori di servizi cloud AI vicina allo zero. L'azienda ha registrato un record nelle attività di locazione nel terzo trimestre e ha alzato le previsioni di fondi operativi core (FFO) per l'anno.
Bernstein assegna a Equinix e Digital Realty un rating "outperform", con un prezzo obiettivo rispettivamente di 1270 dollari e 226 dollari.
In confronto, Bernstein ritiene che CoreWeave stia ancora affrontando il rischio di ulteriori riduzioni di valutazione. L'attività dell'azienda dipende quasi completamente dai data center AI e deve convertire rapidamente i contratti di potenza firmati in capacità operativa effettiva, realizzando profitti dopo aver dedotto ammortamenti e costi di finanziamento. Sebbene il suo valore aziendale futuro rispetto all'EBITDA sia diminuito di circa il 61% rispetto ai picchi precedenti, il modello di Bernstein indica che la sua valutazione potrebbe ancora essere soggetta a ulteriori compressioni. La banca assegna a CoreWeave un rating "underperform", con un prezzo obiettivo di 54 dollari.
Inoltre, sebbene Apple abbia svolto un ruolo relativamente difensivo nella recente svendita delle azioni AI, il suo rapporto prezzo/utili previsto per il prossimo anno ha raggiunto 37,3 volte, circa il 24% superiore rispetto alla media degli ultimi tre anni. Considerando l'aumento dei costi della memoria, la pressione sui margini e il rallentamento della crescita delle attività di servizi, Bernstein ritiene che, una volta che l'atteggiamento di avversione al rischio del mercato svanisce, il prezzo delle azioni di Apple potrebbe affrontare pressioni a breve termine.
Prezzo di --
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
PayPal nomina nuovi dirigenti per promuovere la strategia triennale
Le due parti si contendono i posti prima del cambio di governo: SEC e CFTC stanno per subire un grande rinnovamento?
Il mercato rimbalza dopo il Giorno del Ringraziamento? Bank of America: Probabilità alta a breve termine, ma tre condizioni devono essere soddisfatte per un grande mercato
L’IPO record di ANT non salva i titoli AI mentre BTC scende sotto $62mila | Riepilogo settimanale WEEX (16/11/2026-11.20)
Il riepilogo settimanale di WEEX si concentra sui rischi di governance dell’AI, sugli utili di NVDA, sui verbali hawkish della FOMC, sull’IPO record di Anthropic e sull’importante zona di supporto di BTC. La settimana non è stata solo una questione di utili: i mercati hanno ricalibrato il rischio legato alla leadership dell’AI, alle maggiori aspettative sui tassi, all’assorbimento di liquidità da parte delle IPO e alla minore liquidità crypto. Gli ottimi utili di NVDA non sono bastati a risollevare il sentiment sull’AI, l’IPO record di ANT ha perso slancio dopo un’impennata iniziale e BTC ha affrontato un importante test di supporto dopo essere sceso sotto l’area $62.000.
Esclusiva WEEX: l’IPO record di ANT non salva i titoli AI mentre BTC scende sotto $62mila | Riepilogo settimanale WEEX (16/11/2026-11.20)
Optimism avvia le elezioni per il responsabile del Consiglio di Sicurezza, mandato di 24 mesi
Crypto: il CCSF, ospitato dalla Banca di Francia, vuole limitare la pubblicità e regolamentare lo staking
Dopo le elezioni di metà mandato, la Casa Bianca e il Congresso prevedono il mercato
Hernández De Cos, più vicino alla presidenza della BCE dopo aver ottenuto il sostegno tedesco
Zodl aggiunge scansioni QR CrossPay e risolve il bug di voto del sondaggio Zcash
Tre portafogli accumulano 52,7 milioni di dollari sulla sidechain di XRP, e nessuno lo scambia
JPMorgan nomina Bregje de Best come Chief Financial Officer
Castle Securities nomina l'ex dirigente di Uber Danny Guo come Chief Technology Officer
Punti salienti del rapporto sugli utili di NVIDIA
Home Depot nomina Richard McPhail nuovo CEO, risultati del terzo trimestre superiori alle attese
La Germania nomina Markus Brunnermeier come capo economista della BCE
Circle Espande i Ruoli di Disparte e Walia mentre le Operazioni con Stablecoin Crescono
IOSG: Il Bitcoin deve salire a 250.000 dollari per eguagliare i profitti dell'AI
Il presidente Trump nomina 4 commissari per la SEC e la CFTC per costruire un nuovo sistema di regolamentazione delle criptovalute
William Shatner rinnega il token QUATS e definisce la raccolta fondi una truffa
Trezor ha trovato impianti nei portafogli dei rivenditori. Cosa protegge l'acquirente?
L'udienza del Senato potrebbe plasmare il prossimo capitolo della SEC per la supervisione delle criptovalute
Tether vuole che il suo token d'oro rivalizzi con gli ETF
Sam Price parla della nomina di nuovi regolatori delle criptovalute alla Casa Bianca
Scadenza per le nomination dei membri del Comitato Esecutivo della BCE il 18 novembre, consultazioni iniziano il 26
Circle nomina Dante Disparte come Vice Presidente e Mandeep Walia come COO
CFTC e DOJ citano in giudizio l'Arkansas per fermare la causa contro il gioco di Kalshi
Dopo che i Democratici hanno conquistato entrambe le camere, chi prenderà il posto di Nvidia come prossimo "vittima"?
Cha Baidao istituisce un comitato speciale indipendente e continua a sospendere le negoziazioni
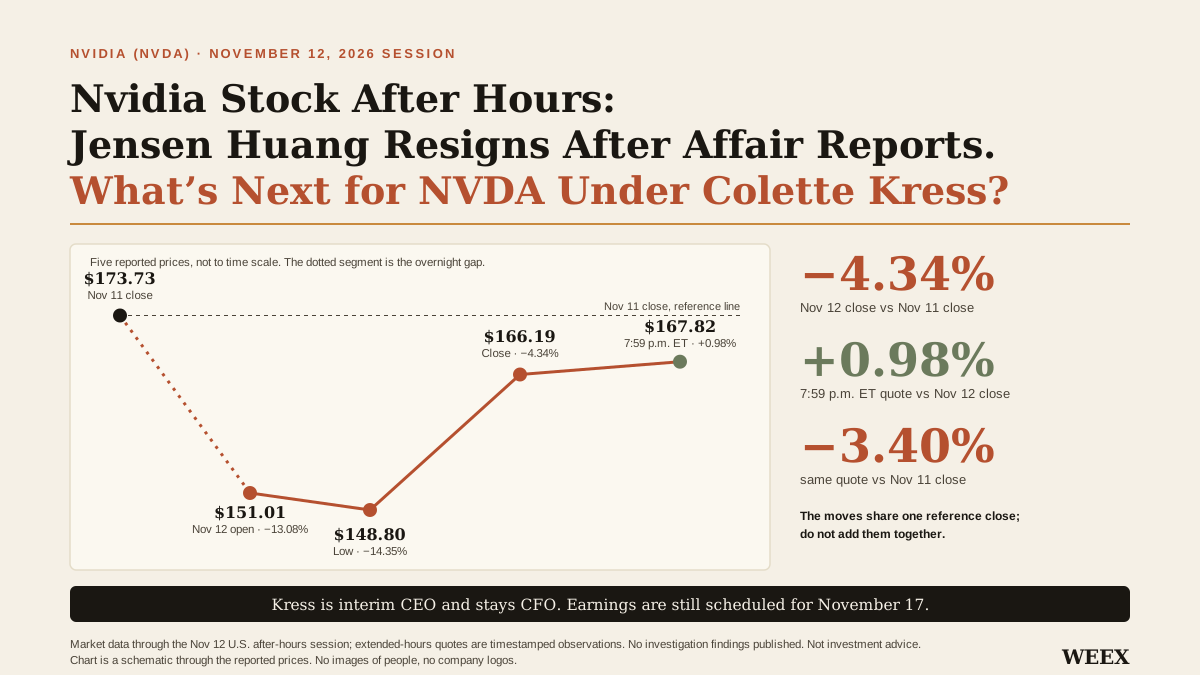
Azioni Nvidia after hours: Jensen Huang si dimette dopo le notizie sulla relazione. Cosa succede a NVDA con Colette Kress?
Nvidia ha perso 4,34% dopo le dimissioni di Jensen Huang, poi è salita 0,98% nel dopoborsa. Scopri cosa significa la nomina di Colette Kress per NVDA e per i risultati di 17/11.
PayPal nomina nuovi dirigenti per promuovere la strategia triennale
Le due parti si contendono i posti prima del cambio di governo: SEC e CFTC stanno per subire un grande rinnovamento?
Il mercato rimbalza dopo il Giorno del Ringraziamento? Bank of America: Probabilità alta a breve termine, ma tre condizioni devono essere soddisfatte per un grande mercato
L’IPO record di ANT non salva i titoli AI mentre BTC scende sotto $62mila | Riepilogo settimanale WEEX (16/11/2026-11.20)
Il riepilogo settimanale di WEEX si concentra sui rischi di governance dell’AI, sugli utili di NVDA, sui verbali hawkish della FOMC, sull’IPO record di Anthropic e sull’importante zona di supporto di BTC. La settimana non è stata solo una questione di utili: i mercati hanno ricalibrato il rischio legato alla leadership dell’AI, alle maggiori aspettative sui tassi, all’assorbimento di liquidità da parte delle IPO e alla minore liquidità crypto. Gli ottimi utili di NVDA non sono bastati a risollevare il sentiment sull’AI, l’IPO record di ANT ha perso slancio dopo un’impennata iniziale e BTC ha affrontato un importante test di supporto dopo essere sceso sotto l’area $62.000.
Esclusiva WEEX: l’IPO record di ANT non salva i titoli AI mentre BTC scende sotto $62mila | Riepilogo settimanale WEEX (16/11/2026-11.20)
Optimism avvia le elezioni per il responsabile del Consiglio di Sicurezza, mandato di 24 mesi
Ultimi articoli




Ultimi listing di monete su WEEX


