
ความไม่ตรงกันระหว่างความบ้าคลั่งของเงินทุนและเศรษฐศาสตร์การปรับใช้ในวงจรนาฬิกาอุตสาหกรรมที่มีตัวตน

 เลือกเราขึ้น Google


ผู้เขียน: 0xjacobzhao, IOSF
ซีรีส์ "Physical AI 2026" ประกอบด้วยบทความเชิงลึก 8 บทที่มุ่งเจาะลึกความบ้าคลั่งของเงินทุนในอุตสาหกรรมและตอบสนองต่อแก่นเศรษฐกิจของปัญญาที่มีตัวตนที่เปลี่ยนจากแนวคิดไปสู่ความเป็นจริง ตั้งแต่การวิเคราะห์การแลกเปลี่ยนระหว่างต้นทุนการปรับใช้และขีดจำกัดความสามารถ ไปจนถึงความไม่ตรงกันของมูลค่าระหว่างผู้ผลิตออนโทโลยีและส่วนประกอบหลัก การรื้อถอนพื้นฐานของมือที่มีความคล่องแคล่ว โครงสร้างพื้นฐานข้อมูล และโมเดลโลก รวมถึงวิวัฒนาการของกฎกลยุทธ์ทางภูมิศาสตร์การเมือง ซีรีส์นี้สำรวจอุปสรรคที่แท้จริงและตรรกะการทำลายที่อุตสาหกรรมเผชิญในมิติต่างๆ อย่างเป็นระบบ นำเสนอภาพรวมของยุคใหม่ของปัญญาที่มีตัวตนที่มุ่งสู่ความเป็นจริงและความแตกต่าง
ปัจจุบัน อุตสาหกรรมหุ่นยนต์อยู่ในระยะ "การทำให้เป็นทุน" (ระยะที่ 3) แต่เงินทุนกำลังตั้งราคาโดยอิงจากระยะ "เศรษฐศาสตร์การปรับใช้" (ระยะที่ 6) โดยมีสองขั้นตอนที่ยังไม่บรรลุผลอยู่ระหว่างกลาง: "การตรวจสอบการผลิตจำนวนมาก" และ "ความสามารถในการทำกำไรในห่วงโซ่อุปทาน" ในอีกสองถึงสามปีข้างหน้า สัญญาณที่แท้จริงจะไม่ปรากฏในส่วนประกอบต้นน้ำก่อน แต่จะปรากฏในสถานการณ์เฉพาะแนวดิ่ง: ที่ซึ่งเศรษฐศาสตร์หน่วยได้รับการตรวจสอบและสามารถทำซ้ำได้.
จุดสำคัญ
- นาฬิกาหกเรือนไม่ตรงกัน เทคโนโลยีอยู่ในระยะต้นถึงกลาง การค้าอยู่ในระยะต้น การระดมทุนเบื้องต้นกำลังเร่งตัวขึ้น การประเมินมูลค่าเบื้องต้นอยู่ในระยะปลาย การเสนอขายหุ้นครั้งแรก (IPO) กำลังเข้าสู่ช่วงการตระหนักรู้ที่เข้มข้น และการส่งผ่านผลกำไรในระยะที่สองยังไม่ได้เริ่ม การผสมผสานนาฬิกาเหล่านี้อาจนำไปสู่การตัดสินใจด้านเวลาที่ผิดพลาดอย่างร้ายแรง.
- วงจรการระดมทุนเร่งตัวขึ้น วงจรการประเมินมูลค่าได้ถึงจุดสูงสุด ในช่วงครึ่งแรกของปี 2026 การระดมทุนในประเทศสำหรับปัญญาที่มีตัวตนอยู่ที่ 93.5 พันล้านหยวน ซึ่งมากกว่าห้าเท่าของช่วงเวลาเดียวกันในปีที่แล้ว สิ่งนี้อันตรายกว่าตลาดเบื้องต้น "ระยะปลาย" เพราะเงินใหม่กำลังเข้าสู่ราคาสูงสุด การตัดสินใจนี้เริ่มปรากฏหลังจากการเสนอขายหุ้นครั้งแรกของ Yushu: ราคาหุ้นเคยถอยกลับประมาณ 61% จากจุดสูงสุด หน้าต่างการเสนอขายหุ้นครั้งแรกตึงตัว และการระดมทุนในเดือนกันยายนลดลงประมาณ 70% เมื่อเปรียบเทียบกับเดือนก่อนหน้า.
- อย่ารอการ "ส่งผ่านผลกำไรแบบ AI" ผู้ซื้อพลังการคำนวณ AI เป็นผู้ขายคลาวด์ขนาดใหญ่ไม่กี่รายซึ่งมีลักษณะป้องกัน ผู้ซื้อหุ่นยนต์เป็นหัวหน้าผลิตภัณฑ์และผู้จัดการสายการผลิตหลายพันคนที่มีทางเลือกที่พร้อมอยู่เสมอ: มนุษย์.
- ความร้อนเกินไปมีความหมายตรงกันข้ามสำหรับออนโทโลยีและส่วนประกอบ ออนโทโลยีต้องเผชิญกับสงครามราคาโดยตรง ส่วนประกอบจะได้รับประโยชน์จากการขยายตัวในตอนแรกและต่อมาจะประสบปัญหาจากสงครามราคา พลังการคำนวณ การสัมผัส สินทรัพย์จำลอง และการดำเนินการในสถานการณ์ไม่ได้ถูกเปิดเผยโดยตรงต่อสงครามราคาทั้งหมด.
- สามแนวหลัก: ไม่พึ่งพา "ผู้ชนะ" ชั้น ROI ที่สามารถตรวจสอบได้ในสถานการณ์แคบ จังหวะการทำให้เป็นทุน สิ่งที่กองทุนส่วนใหญ่ในตลาดกำลังทำ—การลงทุนอย่างกว้างขวางในออนโทโลยีมนุษย์และการวิศวกรรมย้อนกลับขนาดตลาดปี 2030 ตาม BOM—ไม่ได้อยู่ในสามแนวหลักนี้.
I. พิกัดปัจจุบัน: นาฬิกาหกเรือน หกขั้นตอน
การแบ่ง "หุ่นยนต์อยู่ในขั้นตอนใด" ออกเป็นนาฬิกาอิสระหกเรือนเป็นข้อกำหนดเบื้องต้นในการเข้าใจความไม่ตรงกันในปัจจุบันทั้งหมด.
รูปที่ 1 อุตสาหกรรมในระยะที่ 3 การตั้งราคาเงินทุนสำหรับระยะที่ 6 การอ่านปัจจุบันของนาฬิกาหกเรือน
ตารางที่ 1 ขั้นตอนปัจจุบันและเกณฑ์ของนาฬิกาหกเรือน
แผนภูมินี้เผยให้เห็นคำเตือนทางระเบียบวิธีที่สำคัญที่สุดของซีรีส์นี้: ตัวชี้วัดการเลือกหุ้นหุ่นยนต์หลักในตลาดปัจจุบัน (เช่น ส่วนแบ่งรายได้จากหุ่นยนต์ ความเข้มข้นของลูกค้า ASP × ปริมาณการขาย อัตรากำไรขั้นต้น ค่าใช้จ่ายฝ่ายทุน และสินค้าคงคลัง) ส่วนใหญ่เป็น ตัวชี้วัดความเป็นผู้ใหญ่ระยะที่ 5 ซึ่งมักขาดการสนับสนุนการอ่านที่แท้จริงก่อนปี 2027-2028; ขณะที่ใน ระยะที่ 3 ปัจจุบัน สิ่งที่ใช้ได้จริงคือชุดของเข็มทิศการสังเกตที่แตกต่างกันโดยสิ้นเชิง—จังหวะการจัดหาหุ้น IPO ปฏิทินการปลดล็อก คุณภาพช่องทาง และเศรษฐศาสตร์หน่วย.
II. ความไม่ตรงกันสามประการระหว่างความบ้าคลั่งของเงินทุนและความเป็นจริงของอุตสาหกรรม
ความไม่ตรงกันหนึ่ง: วงจรการระดมทุนเร่งตัวขึ้น วงจรการประเมินมูลค่าได้ถึงจุดสูงสุด
ตลาดโดยทั่วไปอธิบายว่าตลาดเบื้องต้น "ร้อนเกินไป กำลังเข้าสู่ระยะปลาย" คำกล่าวนี้ผิดครึ่งหนึ่ง: ตลาดเบื้องต้นต้องถูกแบ่งออกเป็นสองเส้น วงจรการระดมทุนและวงจรการประเมินมูลค่า ซึ่งขณะนี้อยู่ในทิศทางตรงกันข้าม.
รูปที่ 2 การระดมทุนเร่งตัวขึ้น จำนวนบริษัทที่มีมูลค่าเกิน 10 พันล้านเพิ่มขึ้นจาก 3 เป็น 22 ในปีครึ่ง
แหล่งที่มา: IT Juzi; จำนวนเงินที่ระดมทุนในช่วงครึ่งแรกของปี 2025 ประมาณ 5 เท่าของปีที่แล้ว.
วงจรการระดมทุนไม่ได้อยู่ในระยะปลาย แต่เป็นช่วงครึ่งปีที่ร้อนแรงที่สุดในประวัติศาสตร์; สิ่งที่ถึงจุดสูงสุดจริงๆ คือวงจรการประเมินมูลค่า และราคาการออกจากตลาดได้ถูกยึดโดยตลาดรอง การรวมกันนี้อันตรายกว่าตลาดเบื้องต้น "ระยะปลาย": ระยะหลังหมายถึงเงินกำลังออกจากตลาด ขณะที่ระยะแรกหมายถึงเงินใหม่กำลังเข้าสู่ราคาสูงสุด.
การกระจายของเงินทุนยังไม่สมดุล ในช่วงครึ่งแรกของปี 2026 บริษัทเครื่องจักรทั้งหมด 169 แห่งได้รับเงินประมาณ 33.2 พันล้านหยวน คิดเป็น 72.2% ของการระดมทุนในอุตสาหกรรม ทำให้เป็นส่วนที่แออัดที่สุดในทั้งห่วงโซ่อุตสาหกรรม; บริษัทด้านการใช้งานที่อยู่ด้านล่างเพียง 12 แห่งได้รับเงินประมาณ 1.94 พันล้านหยวน คิดเป็น 4.2% ขณะที่สถิติเดียวกันแสดงให้เห็นว่าตลาดนี้มีฟองมูลค่าต่ำที่สุดและความแน่นอนในการทำกำไรสูงที่สุด.
รูปที่ 3 70% ของการระดมทุนไหลไปยังเครื่องจักรทั้งหมด น้อยกว่า 5% ไปยังการใช้งานด้านล่าง
แหล่งที่มา: IT Juzi (ช่วงครึ่งแรกของปี 2026)
ความไม่ตรงกันสอง: พรีเมียมความขาดแคลนอาจเป็นการโอนย้ายที่ไม่มีผู้ชนะ ไม่ใช่สินค้าสาธารณะของภาคส่วน
Yushu Technology เข้าจดทะเบียนในตลาด STAR เมื่อวันที่ 19 สิงหาคม 2026 โดยมีการพุ่งขึ้นในวันแรก 629% (มูลค่าตลาดถึง 444.9 พันล้านหยวน) แต่ในวันเดียวกัน ดัชนี STAR 50 ลดลง 6.89% และภาคหุ่นยนต์มนุษย์ตกต่ำทั่วทั้งกระดาน; ในวันถัดไป มูลค่าตลาดของ Yushu ลดลงต่ำกว่า 280 พันล้านหยวน.
รูปที่ 4 พรีเมียมความขาดแคลนอาจเริ่มจากวันแรกของการจดทะเบียน
คำกล่าวทั่วไปคือ "พรีเมียมความขาดแคลนจะหายไปในสามปีเมื่อบริษัทหุ่นยนต์มนุษย์สิบแห่งเข้าจดทะเบียน" ข้อมูลจากสองวันเหล่านี้เข้ากันได้กับไทม์ไลน์ก่อนหน้านี้: การสูญเสียอาจเริ่มต้นในวันแรก และการปรับมูลค่าอาจเกิดขึ้นในวันถัดไป ควรสังเกตว่าหนึ่งวันซื้อขายไม่สามารถแยก "การสูญเสียของ Yushu" ออกจาก "การลดลงของตลาดอย่างเป็นระบบ"; ขณะนี้เป็นสมมติฐานที่รอการตรวจสอบ และวิธีการตรวจสอบคือการศึกษากิจกรรมเดียวกันในการจดทะเบียนของ Yunshen และ Leju โดยคำนวณผลตอบแทนส่วนเกินของตะกร้าหุ่นยนต์เมื่อเปรียบเทียบกับ STAR 50.
เราควรสังเกตโครงสร้างของหุ้นที่หมุนเวียนด้วย: ในช่วงเริ่มต้นของการจดทะเบียนของ Yushu หุ้นที่สามารถซื้อขายได้ไม่จำกัดคิดเป็นเพียง 7.44% ของทุนจดทะเบียนทั้งหมด ราคาที่เกิดจากการหมุนเวียน 7.44% และอัตราการหมุนเวียน 85% ไม่ได้เป็นการยึดมูลค่า แต่เป็นผลิตภัณฑ์ของโครงสร้างสภาพคล่อง.
หลังการจดทะเบียน: พรีเมียมความขาดแคลนถอยกลับ จังหวะการทำให้เป็นทุนเริ่มกลับตัว
ผลการดำเนินงานของ Yushu ในสองเดือนหลังจากการจดทะเบียนยืนยันการตัดสินใจว่า "การสูญเสียเกิดขึ้นก่อนการปรับมูลค่า" ในวันแรก วันที่ 19 สิงหาคม ราคาสูงสุดในระหว่างวันอยู่ที่ 1,100 หยวน โดยมีมูลค่าตลาดประมาณ 444.9 พันล้านหยวน ปิดที่ 845 หยวน; ในวันที่ 2 กันยายน ราคาสูงสุดในระหว่างวันอยู่ที่ 546 หยวน ลดลงครึ่งหนึ่งจากจุดสูงสุด; ในวันที่ 10 กันยายน ลดลงต่ำกว่า 500 หยวน; ในวันที่ 13 ตุลาคม อยู่ที่ประมาณ 430 หยวน โดยมีมูลค่าตลาดประมาณ 174 พันล้านหยวน ลดลงประมาณ 61% จากจุดสูงสุด; ในวันที่ 19 ตุลาคม ภายใต้เงื่อนไขนโยบายที่เอื้ออำนวย ราคาพุ่งขึ้นประมาณ 17% ในวันเดียว กลับสู่ประมาณ 500 หยวน โดยมีมูลค่าตลาดประมาณ 202 พันล้านหยวน ซึ่งยังคงน้อยกว่าครึ่งหนึ่งของจุดสูงสุด.
การลดลงมีสาเหตุทั้งจากชิปและสาเหตุพื้นฐาน ในด้านชิป หุ้นที่หมุนเวียนมีเพียงประมาณ 7.4% ในช่วงเริ่มต้นของการจดทะเบียน ทำให้สามารถถูกผลักขึ้นโดยอารมณ์และง่ายที่จะลดลงเมื่ออารมณ์ลดลง ในด้านพื้นฐาน ในช่วงครึ่งแรกของปี 2026 กำไรสุทธิที่ไม่เกิดขึ้นซ้ำลดลงประมาณ 19.3% เมื่อเปรียบเทียบกับปีที่แล้ว และอัตรากำไรขั้นต้นโดยรวมลดลงจากประมาณ 60% เป็นประมาณ 56% โดยส่วนแบ่งการจัดส่งในช่วงครึ่งแรกถูก Zhiyuan (ประมาณ 44% ถึง 31%) แซงหน้า และอัตราส่วนราคาต่อกำไรในปัจจุบันยังคงอยู่ที่ประมาณ 300 เท่า จุดปลดล็อคถัดไปอยู่ในเดือนกุมภาพันธ์ 2027 (หุ้นที่ถูกจำกัด) และเดือนสิงหาคม 2027 (แผนการถือหุ้นของพนักงานและการวางกลยุทธ์บางอย่าง).
การถอยกลับของตลาดรองส่งผลกระทบอย่างรวดเร็วต่อด้านการออกหุ้น ตามรายงานจากรอยเตอร์และสื่ออื่นๆ ในเดือนกันยายน ผู้ควบคุมชะลอการตรวจสอบการจดทะเบียนของบริษัทหุ่นยนต์มนุษย์ผ่านการแนะนำหน้าต่างอย่างไม่เป็นทางการ โดยมุ่งเน้นไปที่ว่าการประเมินมูลค่าสูงเกินไปหรือไม่ และรายได้ที่ผูกพันกับโครงการของรัฐบาลท้องถิ่นแสดงถึงความต้องการเชิงพาณิชย์ที่แท้จริงหรือไม่; การตรวจสอบความถูกต้องของรายได้และธุรกรรมที่เกี่ยวข้องในด้านหุ้นฮ่องกงก็มีการเข้มงวดขึ้นอย่างชัดเจน จนถึงขณะนี้ยังไม่มีคำสั่งระงับที่เป็นลายลักษณ์อักษรสาธารณะ และแถลงการณ์ในตลาดมีตั้งแต่ "ชะลอจังหวะ" ไปจนถึง "หยุดชะงักอย่างมีประสิทธิภาพ" แต่ผลลัพธ์สามารถสังเกตได้แล้ว:
- Zhiyuan เริ่มการจดทะเบียนในฮ่องกงในเดือนกรกฎาคม แต่เนื่องจากการระดมทุนรอบใหม่กระตุ้นกฎของตลาดหุ้นฮ่องกงก่อนการจดทะเบียน จะไม่สามารถจดทะเบียนได้จนถึงต้นปี 2027 เป็นอย่างน้อย.
- Huandong Technology ถอนคำขอจดทะเบียนในตลาด STAR เมื่อวันที่ 21 กันยายน ซึ่งเป็นการยกเลิกการเสนอขายหุ้นหุ่นยนต์ครั้งแรกในปี 2026 โดยคำอธิบายของบริษัทแม่คือ "สภาพแวดล้อมของตลาดเปลี่ยนแปลงอย่างมีนัยสำคัญ"; Hikvision Robotics ถูกระงับการตรวจสอบเมื่อวันที่ 30 กันยายนเนื่องจากเอกสารทางการเงินหมดอายุ.
- เอกสารเสนอขายของ Leju แสดงให้เห็นว่าในปี 2025 ส่วนแบ่งรายได้จากธุรกิจที่เกี่ยวข้องกับการเก็บข้อมูลอยู่ที่ 44.94% โดยลูกค้ารายใหญ่ที่สุดเป็นบุคคลที่เกี่ยวข้องกับผู้ถือหุ้น ซึ่งเป็นรูปแบบรายได้ที่ผู้ควบคุมกังวล.
ตลาดเบื้องต้นก็เริ่มเย็นลง ในเดือนกันยายน การระดมทุนสำหรับหุ่นยนต์มนุษย์อยู่ที่ประมาณ 10.5 พันล้านหยวน ลดลงประมาณ 73% จาก 38.7 พันล้านหยวนในเดือนสิงหาคม; เงินทุนมุ่งเน้นไปที่ลิงก์ต้นน้ำ เช่น ชิป วิสัยทัศน์ ข้อต่อ และมือที่มีความคล่องแคล่ว รวมถึงบริษัทชั้นนำที่ได้ทำการตรวจสอบผลิตภัณฑ์เสร็จสิ้นแล้ว ขณะที่การระดมทุนสำหรับสตาร์ทอัพออนโทโลยีที่พึ่งพาต้นแบบเดโมเพียงอย่างเดียวกลายเป็นเรื่องยากขึ้นอย่างมีนัยสำคัญ นักลงทุนบางรายได้แสดงความคิดเห็นต่อสาธารณะว่าหลังจากการเสนอขายหุ้นครั้งแรกของ Yushu ทีมของพวกเขาไม่เข้าร่วมการประชุมสำหรับโครงการที่มีตัวตนอีกต่อไป อย่างไรก็ตาม นี่ไม่ได้หมายความว่าการถอนตัวอย่างสมบูรณ์: Zhiyuan ยังเริ่มการระดมทุนรอบใหม่ในเดือนตุลาคม โดยมีมูลค่าประมาณ 50 พันล้านหยวน คำอธิบายที่ถูกต้องกว่าคือเงินทุนกำลังปรับราคาบริษัทออนโทโลยีตามคุณภาพรายได้ แทนที่จะละทิ้งเส้นทางนี้.
สิ่งนี้หมายความว่าจุดยึดราคาในระยะการทำให้เป็นทุนกำลังเปลี่ยนจาก "ความขาดแคลน" เป็น "คุณภาพรายได้" ในอีก 12 เดือนข้างหน้า สิ่งที่จะกำหนดมูลค่าของบริษัทออนโทโลยีจะไม่ใช่ปริมาณการจัดส่งและจำนวนเงินที่ระดมทุน แต่เป็นว่าพวกเขาสามารถพิสูจน์ลูกค้าอิสระ รายได้ที่สามารถทำซ้ำได้ และการคืนเงินสดได้หรือไม่ ซึ่งเป็นกรอบหลักฐานที่แน่นอนของบทความในซีรีส์นี้ 02 และ 03.
ความไม่ตรงกันสาม: การรอ "การส่งผ่านผลกำไรแบบ AI" คือการรอสัญญาณที่จะไม่มา
ก่อนอื่น มาตรวจสอบคำกล่าวที่ผิดทั่วไป: การกำหนด AI ว่าเป็นค่าใช้จ่ายฝ่ายทุนและหุ่นยนต์ว่าเป็นทางเลือกค่าใช้จ่ายฝ่ายดำเนินการ การแบ่งแยกนี้ไม่ถูกต้อง; หุ่นยนต์มักถูกพิจารณาว่าเป็นค่าใช้จ่ายฝ่ายทุน (หรือการเช่า RaaS) สำหรับโรงงาน ความแตกต่างที่แท้จริงไม่ได้อยู่ที่หมวดหมู่บัญชี แต่ในโครงสร้างการตัดสินใจ.
ตารางที่ 2 การเปรียบเทียบโครงสร้างการตัดสินใจระหว่างห่วงโซ่พลังการคำนวณ AI และหุ่นยนต์
แง่มุมที่สำคัญที่สุดคือเส้น "ลักษณะทางเลือก" ค่าใช้จ่ายฝ่ายทุนสำหรับ AI มีคุณสมบัติ FOMO ดังนั้นจึงไม่ต้องการการพิสูจน์ ROI; ขณะที่หุ่นยนต์มักมีทางเลือกที่พร้อมอยู่เสมอ: มนุษย์ ตราบใดที่มนุษย์สามารถทำงานได้ ภาระการพิสูจน์จะอยู่ที่ฝ่ายหุ่นยนต์เสมอ ดังนั้นจุดยึดที่แท้จริงที่ควรคอยรอไม่ใช่การส่งผ่าน EPS แต่เป็นเศรษฐศาสตร์หน่วยของสถานการณ์เฉพาะที่สามารถดำเนินการและทำซ้ำได้: ระยะเวลาคืนทุนที่สั้นกว่า 18-24 เดือน โดยมีการซื้อซ้ำเกิดขึ้น.
ราคา --
นี่คือการก้าวกระโดดของอุตสาหกรรมหรือไม่?
"ความร้อนเกินไปและการก่อสร้างที่เกินความจำเป็น" ต้องได้รับคำตอบด้วยข้อมูลแทนที่จะเป็นความประทับใจ.
รูปที่ 6 ความสามารถในการวางแผนห่วงโซ่อุปทานใกล้เคียงกับระดับความต้องการทั่วโลกในอีกสิบปีข้างหน้า
การสำรวจโดยธนาคารลงทุนระหว่างประเทศเกี่ยวกับบริษัทในห่วงโซ่อุตสาหกรรมหุ่นยนต์ A-share เก้าบริษัทแสดงให้เห็นว่า: ไม่มีบริษัทใดยืนยันการได้รับคำสั่งซื้อขนาดใหญ่ที่ชัดเจน และไม่มีบริษัทใดสามารถให้กำหนดการผลิตจำนวนมากที่ชัดเจนได้; อย่างไรก็ตาม การวางแผนความสามารถของพวกเขาตรงกับประมาณ 100,000 ถึง 1 ล้านเทียบเท่าหุ่นยนต์ต่อปี ขณะที่การคาดการณ์ของสถาบันเองสำหรับการจัดส่งหุ่นยนต์มนุษย์ทั่วโลกในปี 2035 อยู่ที่ 1.38 ล้านหน่วย มีบริษัทที่เกี่ยวข้องกับหุ่นยนต์มนุษย์ในประเทศมากกว่า 150 แห่ง ซึ่งมากกว่าครึ่งหนึ่งเป็นสตาร์ทอัพหรือข้ามอุตสาหกรรม; เกือบ 50 แห่งได้เปิดตัวโมเดลการผลิตจำนวนมากและมีส่วนร่วมอย่างเต็มที่ในสงครามราคา โดยการบีบอัตรากำไรของโมเดลระดับเริ่มต้นให้ต่ำกว่า 5% โดยบางรายแม้แต่ยอมรับคำสั่งซื้อที่ต่ำกว่าต้นทุน; คณะกรรมการพัฒนาและปฏิรูปแห่งชาติได้เสนอให้จัดตั้งกลไกการเข้าและออกอย่างเป็นทางการ.
แม้ในความหมายที่ระมัดระวังที่สุด การวางแผนการจัดหายังคงอยู่ข้างหน้าความต้องการในปัจจุบันอย่างมีนัยสำคัญ การใช้การเปรียบเทียบทางประวัติศาสตร์ใดเพื่อวินิจฉัยผลลัพธ์ขึ้นอยู่กับตัวแปรหนึ่งตัว: ทิศทางของเงินอุดหนุน.
ตารางที่ 3 การเปรียบเทียบทางประวัติศาสตร์
เงินอุดหนุนสำหรับพลังงานแสงอาทิตย์และยานยนต์พลังงานใหม่มุ่งเป้าไปที่ด้านความต้องการ สร้างความสามารถในการผลิตในขณะที่กระตุ้นความต้องการอย่างแท้จริง; เงินอุดหนุนสำหรับหุ่นยนต์มุ่งเป้าไปที่ด้านอุปทานเป็นหลัก (กองทุนอุตสาหกรรมท้องถิ่น เงินอุดหนุนสายการผลิต ศูนย์นวัตกรรม) สร้างความสามารถโดยไม่สร้างความต้องการ ร่วมกับการขาดมาตรฐานผลิตภัณฑ์ เมื่อสร้างความสามารถ อาจไม่ชัดเจนว่าต้องผลิตตามสเปคใด รายงานนี้มีแนวโน้มที่จะใช้โดรนผู้บริโภคเป็นการเปรียบเทียบหลัก: วงล้อข้อมูลจะเพิ่มระดับของผู้ชนะที่ได้รับทั้งหมด การรวมกันของฮาร์ดแวร์และซอฟต์แวร์ทำให้ข้อได้เปรียบด้านต้นทุนไม่เพียงพอในการกำหนดชัยชนะ และการผูกพันกับสถานการณ์เพิ่มต้นทุนการเปลี่ยนแปลงสำหรับผู้เข้าร่วมในช่วงแรก ผลลัพธ์ที่คาดหวังคือ: ความสำเร็จของอุตสาหกรรม ความล้มเหลวของบริษัทอย่างแพร่หลาย โดยมีการรวมตัวที่สูงกว่าพลังงานแสงอาทิตย์และยานยนต์พลังงานใหม่ ในบรรดาบริษัทประมาณ 20 แห่งในปัจจุบันที่มีมูลค่าเกิน 10 พันล้าน มีเพียงไม่กี่แห่งที่อาจอยู่รอดถึงระยะที่ 5.
จากนี้สามารถสรุปข้อสรุปที่สำคัญที่สุดได้: ความร้อนเกินไปมีความหมายตรงกันข้ามสำหรับชั้นต่างๆ ของห่วงโซ่อุตสาหกรรม.
ตารางที่ 4 ความหมายที่แตกต่างของความร้อนเกินไปสำหรับระดับต่างๆ
แผนที่การแบ่งชั้นของห่วงโซ่อุตสาหกรรม: L0-L8
การแบ่งห่วงโซ่อุตสาหกรรมหุ่นยนต์ออกเป็นเก้าชั้น ประเมินแต่ละชั้น.
รูปที่ 7 การจราจรหนาแน่นอยู่ที่หน่วยงาน อุปกรณ์เคลื่อนที่ และมือที่มีความคล่องแคล่ว โอกาสเชิงโครงสร้างอยู่ในพลังการคำนวณ ชิ้นส่วนที่แม่นยำ สต็อกอุตสาหกรรม และสถานการณ์แนวดิ่ง
แหล่งที่มา: การประเมินของรายงานนี้; สีถูกเฉดตามการตัดสินใจของตลาดเบื้องต้น แสดงถึงการตัดสินใจเชิงโครงสร้างของลิงก์เท่านั้น ไม่ถือเป็นคำแนะนำด้านหลักทรัพย์.
ตรรกะหลักของแต่ละชั้น:
- L0 พลังการคำนวณขอบ: เป็นชั้นเดียวที่มีโครงสร้างคล้ายกับห่วงโซ่พลังการคำนวณ AI ในห่วงโซ่อุตสาหกรรม ความต้องการไม่ขึ้นอยู่กับสมมติฐาน "หุ่นยนต์หลายล้านตัว" รูปแบบทั้งหมดต้องการการคิดเชิงพหุนามที่ใช้พลังงานต่ำ เงื่อนไขการยับยั้งคือการถูกบริโภคโดยการวิจัยตนเองแบบเต็มสแต็กของผู้ผลิตหน่วยงาน; Tesla ได้ทำการวิจัยชิปเฉพาะสำหรับหุ่นยนต์แล้ว.
- L1 โมเดลพื้นฐานที่มีตัวตน: มีมูลค่าทางเทคนิคสูงสุด และยังมีมูลค่าสูงสุด การประเมินมูลค่าของมันคือ "ผู้ชนะจะได้รับทั้งหมด" แต่หุ่นยนต์ไม่มีมาตรฐานการประเมินและอินเทอร์เฟซที่เป็นเอกภาพเหมือนโมเดลภาษาขนาดใหญ่ และกลไกในการสร้างผู้ชนะจะยังไม่ได้รับการจัดตั้งขึ้น พิจารณาเฉพาะเป้าหมายที่มีความสามารถแบบเต็มสแต็กและข้อมูลย้อนกลับจากสถานการณ์จริง.
- L2 ข้อมูล การจำลอง และการประเมิน: การแบ่งตาม "จริง vs. จำลอง" เป็นเรื่องไม่ถูกต้อง; มิติที่แท้จริงในการแยกแยะคือ "บริการ vs. สินทรัพย์" หมายถึงว่าข้อมูลนี้สามารถขายได้อีกครั้งหรือไม่ บริการเก็บข้อมูลที่กำหนดเองแทบจะไม่สามารถนำกลับมาใช้ใหม่ได้; ห้องสมุดสินทรัพย์การจำลองและมาตรฐานการประเมินสามารถนำกลับมาใช้ซ้ำได้ในหลายลูกค้า ดูรายละเอียดในส่วนที่ 06.
- L3 ซอฟต์แวร์การปรับใช้: เป็นชั้นที่ได้รับความนิยมมากที่สุดในระยะยาว แต่ก็เป็นชั้นที่มีแนวโน้มจะล้มเหลวจาก "การเข้าสู่เร็วเกินไป" มูลค่าของแพลตฟอร์มมาจากการนำกลับมาใช้ซ้ำข้ามหน่วยงาน ขณะที่ปัจจุบัน ผู้ผลิตหน่วยงานแต่ละรายกำลังทำการวิจัยตนเองแบบเต็มสแต็ก สัญญาณการเข้าจะมีสองในสาม: การเกิดขึ้นของมาตรฐานอินเทอร์เฟซฮาร์ดแวร์ที่เป็นที่ยอมรับ; การเกิดขึ้นของผู้ผลิตหน่วยงานระดับสองที่ยินดีที่จะนำเทคโนโลยีของบุคคลที่สามมาใช้; การถือครองหุ่นยนต์ของลูกค้ารายเดียวเกิน 1,000 หน่วย การดำเนินการระยะไกลในปัจจุบันเป็นเพียงซับกริดที่สามารถลงทุนได้.
- L4 ผู้ผลิต OEM หน่วยงาน: เป็นส่วนที่แออัดที่สุดในทั้งห่วงโซ่อุตสาหกรรม ราคาตลาดรองถูกควบคุมโดยการหมุนเวียนและการจัดหาหุ้น IPO ไม่ถือเป็นจุดยึดพื้นฐาน ดูรายละเอียดในส่วนที่ 03.
- L5 ส่วนประกอบ: ต้องแบ่งออกเป็นห้าส่วน ความเสี่ยงของห่วงโซ่กระตุ้นไม่ได้อยู่ที่ "ไม่ได้รับคำสั่ง" แต่ "ได้รับคำสั่งโดยไม่มีอัตรากำไรขั้นต้น"; มือที่มีความคล่องแคล่วร้อนเกินไป; การควบคุมแรงและการสัมผัสถูกกำหนดโดยอุปสรรค; ความต้องการชิ้นส่วนที่แม่นยำซึ่งไม่ขึ้นอยู่กับหุ่นยนต์มีการไหลเข้าของเงินสดจริงบวกกับตัวเลือกหุ่นยนต์ฟรี; การจัดการแบตเตอรี่และความร้อนจะเปลี่ยนจาก "ไม่สังเกตเห็น" เป็นอุปสรรคเมื่อสถานการณ์อุตสาหกรรมต้องการการดำเนินงานตลอด 24 ชั่วโมง ดูรายละเอียดในส่วนที่ 04 และ 05.
- L6 การควบคุมการเคลื่อนไหวและหุ่นยนต์อุตสาหกรรม: มีการไหลเข้าของเงินสดจริงบวกกับตัวเลือกหุ่นยนต์ ในช่วงระยะเวลาสองถึงสามปีระหว่างระยะที่ 3 และระยะที่ 5 นี่คือการเปิดเผยหุ่นยนต์เพียงอย่างเดียวที่มีการสนับสนุนกำไรที่แท้จริง.
- L7 การปรับใช้แนวดิ่งและ RaaS: ทิศทางที่ดีที่สุดที่ไม่มีฉันทามติ สัญญาณที่แท้จริงแรกของทั้งอุตสาหกรรมจะปรากฏที่นี่ วิธีการแยก "การฆ่าผิด" ออกจาก "เพดานที่จำกัด" คือการดูว่าบริษัทที่สองในสถานการณ์เดียวกันได้รับการระดมทุนหรือไม่ ดูรายละเอียดในส่วนที่ 02.
- L8 ความปลอดภัย การรับรอง มาตรฐาน และการประกันภัย: ผู้ดูแลการทำให้เป็นเชิงพาณิชย์ที่แท้จริง เส้นทางการกระตุ้นตามลำดับความน่าจะเป็น ได้แก่ การรับรองที่จำเป็นตามกฎหมาย การดำเนินการมาตรฐาน ISO และมาตรฐานแห่งชาติ ความต้องการการประกันภัย และเหตุการณ์ความปลอดภัยที่สำคัญที่สุดที่ไม่สามารถคาดการณ์ได้.
มีการแก้ไขที่จำเป็นสำหรับมาตรฐานการเข้าที่ชั้นส่วนประกอบ เกณฑ์ที่ใช้กันทั่วไปของ "รายได้จากหุ่นยนต์คิดเป็นมากกว่า 10% ของรายได้บริษัท" อาจส่งสัญญาณที่ผิดพลาด: หากธุรกิจการกระตุ้นหุ่นยนต์เข้ามาด้วยอัตรากำไรขั้นต้นที่ต่ำกว่าค่าเฉลี่ยของบริษัทเนื่องจากสงครามราคา "รายได้จากหุ่นยนต์คิดเป็น 10%" เป็นเหตุการณ์การเจือจาง ไม่ใช่เหตุการณ์การประเมินมูลค่า เกณฑ์ที่ถูกต้องต้องเป็นเงื่อนไขคู่: สัดส่วนรายได้จากหุ่นยนต์ ≥ 10% และอัตรากำไรขั้นต้นของแผนกนั้น ≥ อัตรากำไรขั้นต้นโดยรวมของบริษัท.
ที่ซึ่งมูลค่าถูกสะสม
การบีบอัดเก้าชั้นให้เป็นสี่ชั้นจะให้ข้อสรุปที่ตรงไปตรงมามากขึ้น: เฉพาะเมื่อความสามารถเจาะลึกชั้นการปรับใช้และเข้าสู่เศรษฐศาสตร์ของลูกค้า มูลค่าจึงจะคงอยู่.
รูปที่ 8 เฉพาะเมื่อความสามารถเจาะลึกชั้นการปรับใช้และเข้าสู่เศรษฐศาสตร์ของลูกค้า มูลค่าจึงจะคงอยู่
ความไม่สมดุลในการลงทุนในปัจจุบันยังถูกเปิดเผย เรื่องเล่าที่แข็งแกร่งที่สุดและเงินทุนที่หนาแน่นที่สุดอยู่ในโมเดลพื้นฐานที่มีตัวตน โมเดลโลก และเครื่องจักรหุ่นยนต์มนุษย์ทั่วไป; ขีดจำกัดสูงสุดของขั้นตอนการปรับใช้ในชั้นนี้คือ DE3 โดยมีความไม่ตรงกันระหว่างการประเมินมูลค่าและหลักฐานที่รุนแรงที่สุด ความน่าสนใจที่สัมพันธ์กันมากขึ้นคือการประเมินและการสังเกต โครงสร้างพื้นฐานการปรับใช้ ชิ้นส่วนที่แม่นยำที่มีอุปสรรคด้านเวลา และการปรับใช้แนวดิ่งที่มีเศรษฐศาสตร์ที่ได้รับการตรวจสอบแล้ว; สิ่งที่มีร่วมกันคือมูลค่าไม่ดับสูญไปพร้อมกับชัยชนะของผู้ผลิตหน่วยงานใด ๆ และระยะเวลาสามารถตรงกับเครื่องมือการลงทุน ในระยะที่ 3-4 อำนาจอธิบายของความเข้มข้นในการปรับใช้และความน่าเชื่อถือสำหรับกระแสเงินสดสูงกว่าความสามารถของโมเดล ขณะที่ตลาดได้จ่ายเบี้ยประกันที่สูงที่สุดสำหรับความสามารถของโมเดล.
หลังจากเจาะทะลุฟองสบู่ ปรับจุดยึดการลงทุนใหม่
ตารางที่ 5 สามแนวหลักที่สามารถดำเนินการได้
สรุปสามประโยค เกี่ยวกับเวลา: ตลาดเบื้องต้นกำลังซื้อขายในปี 2030 ตลาดรองกำลังรอรายงานทางการเงินปี 2027 ขณะที่ตัวกำหนดราคาที่แท้จริงในอีก 12 เดือนข้างหน้าคือปฏิทินการปลดล็อกและจังหวะการจัดหาหุ้น IPO เกี่ยวกับการประเมินมูลค่า: ใช้ Yushu เป็นตัวอย่าง การแบ่งการประเมินมูลค่าตามผลิตภัณฑ์จริงและโครงสร้างปลายทางที่เปิดเผยในเอกสารเสนอขาย ส่วนที่เลือกมีมูลค่าประมาณ 95% ของมูลค่าตลาด ดังนั้นปัญหาคือไม่ใช่ "อัตราส่วนราคาต่อยอดขาย 200 เท่าราคาแพง" แต่เป็นการยินดีที่จะจ่ายประมาณ 270 พันล้านหยวนสำหรับตัวเลือกที่มีวันหมดอายุที่ไม่แน่นอนและเงื่อนไขการใช้ที่ต้องใช้เวลา 2-10 ปี เกี่ยวกับอุตสาหกรรม: หุ่นยนต์มนุษย์ได้พิสูจน์แล้วว่า "มีประโยชน์" โดยมีอัตราความสำเร็จมากกว่า 99% ในงานแคบ ๆ ไม่ใช่เพียงแค่การแสดงผล แต่ขนาดเล็กมาก โดยรายได้จากหุ่นยนต์มนุษย์ที่ใช้จริงสำหรับการผลิตอัจฉริยะและการตรวจสอบของผู้ผลิตชั้นนำระดับโลกอยู่ที่ 15.7 ล้านหยวน คิดเป็นประมาณ 2.6% ของรายได้จากหุ่นยนต์มนุษย์.
สี่ทิศทางการลงทุน: มีเพียงหนึ่งเดียวที่เป็นรูปแบบ VC มาตรฐาน
ตารางที่ 6 สี่ทิศทางการลงทุนและรูปแบบเครื่องมือ
โอกาสในการลงทุนไม่เท่ากับโอกาสทางธุรกิจ รูปแบบที่ดีที่สุดสำหรับชิ้นส่วนที่แม่นยำคือการกำหนดค่ารอง การบริการการรับรองและการปฏิบัติตามเป็นรูปแบบ PE และความสามารถในการเปลี่ยนแปลงที่มีการตรวจสอบแหล่งที่มาสองทางมีลักษณะคล้ายกับพันธบัตรมากกว่าตัวเลือก หากการอนุมัติของกองทุนอนุญาตให้มีเพียงทุนเริ่มต้น โอกาสที่เข้าถึงได้จะมีขนาดเล็กกว่าชุดโอกาสที่ระบุ ซึ่งควรเป็นการตัดสินใจสำหรับการอนุมัติของคณะกรรมการการลงทุน ไม่ใช่เพียงหมายเหตุ.
วินัยการลงทุน: การปฏิเสธแต่ละครั้งสอดคล้องกับหลักฐานที่สามารถหักล้างได้
ในระยะการทำให้เป็นทุนของ Physical AI "ลงทุนก่อนที่ความสามารถในการทำกำไรจะชัดเจน แต่รอจนกว่าหลักฐานการปรับใช้จะกลายเป็นข้อเท็จจริง" เป็นหลักการหลักในการหลีกเลี่ยงการเป็นผู้ซื้อฟองสบู่ นักลงทุนควรก่อตั้งกรอบเชิงลบที่เข้มงวด ปฏิเสธที่จะจ่ายสำหรับเจ็ดประเภทของ "ตัวชี้วัดเท็จ" ที่ขาดการสนับสนุนข้อเท็จจริง และใช้หลักฐานที่สามารถวัดได้และหักล้างได้เป็นพื้นฐานเดียวในการตัดสินใจ:
- ปฏิเสธการจัดส่งที่ไม่มีการปรับใช้ เปลี่ยนไปตั้งคำถาม "อัตราการแทรกแซงของมนุษย์": ปริมาณการจัดส่งที่แยกออกจากสัดส่วนที่แท้จริงของอุตสาหกรรมและโลจิสติกส์ไม่มีค่าอ้างอิง; เฉพาะอัตราการแทรกแซงของมนุษย์ที่เปิดเผยในตอนแรก (เช่น มาตรฐาน YD/T 6770) เท่านั้นที่เป็นกุญแจในการวัดความสามารถในการใช้งานจริง.
- ปฏิเสธการจัดการรายการ เปลี่ยนไปตั้งคำถาม "อัตราการใช้งานจริงและ MTBF": ความเข้าใจทางกายภาพในรายการพื้นฐานไม่เกี่ยวข้องกับประสบการณ์จริงและสามารถเปลี่ยนมือได้ง่าย; ตัวชี้วัดที่สำคัญจริง ๆ คืออัตราการใช้งาน อัตราเฉลี่ยระหว่างการล้มเหลว (MTBF) และชั่วโมงการดำเนินงาน SLA ที่ได้รับการยืนยันโดยลูกค้าเอง.
- ปฏิเสธการซ้อนทับที่มีอิสระสูง เปลี่ยนไปตั้งคำถาม "การซื้อซ้ำข้ามปี": ผู้ที่มีปริมาณการจัดส่งสูงสุด (6 องศาของอิสระ) และผู้ที่มีมูลค่าสูงสุด (42 องศาของอิสระ) เผชิญกับตลาดที่แตกต่างกันโดยสิ้นเชิง; เฉพาะคำสั่งจัดส่งอิสระจากลูกค้าเดียวกันในระยะเวลาหลายปีและในปริมาณที่เพิ่มขึ้นเท่านั้นที่สามารถพิสูจน์ความน่าเชื่อถือได้.
- ปฏิเสธคำสั่งซื้อที่มีคุณภาพต่ำจากรัฐบาล/การเก็บข้อมูล เปลี่ยนไปตั้งคำถาม "ROI ที่คำนวณโดยผู้ซื้อ": เมื่อคำสั่งซื้อมากกว่าครึ่งมาจากศูนย์เก็บข้อมูลและทดสอบที่ได้รับทุนจากรัฐบาลเท่านั้น ROI และระยะเวลาคืนทุนที่เผยแพร่โดยผู้ซื้อจริง (ไม่ใช่ผู้ขาย) เท่านั้นที่มีความถูกต้องเชิงพาณิชย์.
- ปฏิเสธโครงสร้างนอกชายฝั่งที่หลอกลวง เปลี่ยนไปตั้งคำถาม "ต้นทุนการปรับใช้ข้ามไซต์": โครงสร้างนอกชายฝั่งสามารถซ่อนความเสี่ยงได้เท่านั้น แต่ไม่สามารถกำจัดได้; การพิสูจน์ว่าต้นทุนการปรับใช้ของไซต์ที่ N ลดลงต่ำกว่า 30% ของไซต์แรกสามารถยืนยันการทำซ้ำได้.
- ปฏิเสธเรื่องราวของส่วนประกอบที่แยกออกจากประสิทธิภาพ เปลี่ยนไปตั้งคำถาม "การแบ่งรายได้ในแต่ละส่วน": ต้องระมัดระวังต่อการสร้างแนวคิด; เฉพาะรายได้เฉพาะและอัตรากำไรขั้นต้นของธุรกิจหุ่นยนต์ของบริษัทชั้นนำเท่านั้นที่บ่งชี้ถึงการทำกำไรที่แท้จริง.
- ปฏิเสธการประเมินมูลค่าของเครื่องจักรทั้งหมดและโมเดลที่สนับสนุนโดย TAM ที่มองไปข้างหน้าเท่านั้น เปลี่ยนไปตั้งคำถาม "ผลกระทบขอบของซอฟต์แวร์": การคาดการณ์ขนาดตลาดที่บริสุทธิ์ทั้งหมดเป็นเรื่องราวมากกว่าข้อเท็จจริง; เฉพาะเมื่ออัตราการเติบโตของรายได้ซอฟต์แวร์ที่สามารถนำกลับมาใช้ซ้ำได้สูงกว่าอัตราการเติบโตของจำนวนการจัดส่งเท่านั้นที่สามารถยืนยันการสร้างผลกระทบขนาดได้.
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

หุ้น Unitree พุ่งแรง: ทำไมหุ้นขึ้น 16% เมื่อ 19/10 และนักลงทุนควรตรวจสอบอะไรบ้างก่อนประกาศผล Q3

ดีลศูนย์ข้อมูลของ Amazon กับ 3M: มีความหมายอย่างไรต่อหุ้น Amazon (AMZN) และ 3M (MMM)
ประเมินดีลศูนย์ข้อมูลระหว่าง Amazon กับ 3M เกณฑ์การได้รับสิทธิ warrant ที่ $6B ความเสี่ยงจากการลดสัดส่วนการถือหุ้น และความหมายของข้อตกลงต่อหุ้น AMZN และ MMM
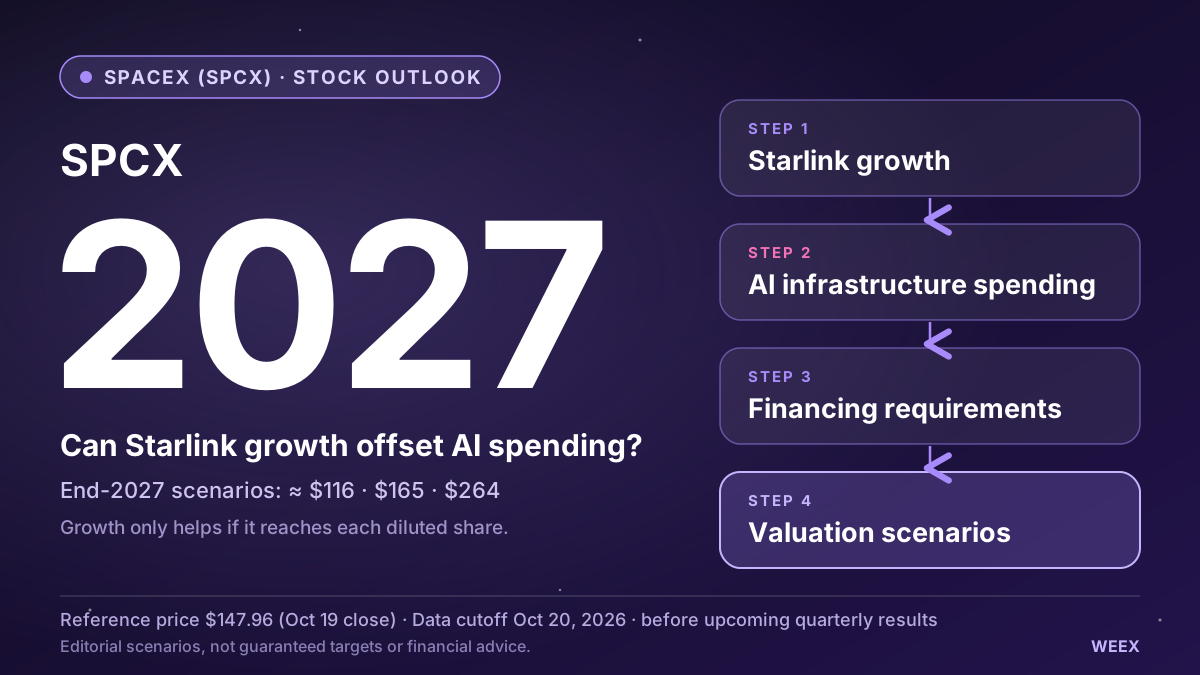
คาดการณ์ราคาหุ้น SpaceX (SPCX) ปี 2027: การเติบโตของ Starlink จะชดเชยการใช้จ่ายด้าน AI ได้หรือไม่?
คาดการณ์ราคาหุ้น SpaceX ปี 2027: ประเมินการเติบโตของ Starlink การใช้จ่ายด้าน AI การหดตัวของมูลค่า และการลดสัดส่วนการถือหุ้น ผ่านสถานการณ์ราคาที่โปร่งใส
Altcoin Season? ทำไม 63% จึงทำผลงานเหนือกว่าบิทคอยน์ (BTC) ขณะที่ผลตอบแทนมัธยฐานของ WEEX ทรงตัว
สรุป altcoin รายสัปดาห์ของ WEEX: 63% ทำผลงานเหนือกว่าบิทคอยน์ ขณะที่ผลตอบแทนมัธยฐานทรงตัว สำรวจความแข็งแกร่งเชิงเปรียบเทียบ ข้อจำกัดของตารางจัดอันดับ และสัญญาณบ่งชี้ altcoin season

FNB นำการซื้อขายคริปโตในแอฟริกาใต้สู่ลูกค้าเกือบ 9 ล้านคน

การวิเคราะห์ All-In ขั้นตอนถัดไปของ AI: โมเดลเริ่มมีความคล้ายคลึงกัน มูลค่าเริ่มเคลื่อนย้ายไปยังเวิร์กโฟลว์
หุ้น Oracle เทียบกับหุ้น KRAFTON: เหตุใดนักลงทุนจึงตั้งคำถามกับบริษัทที่กำลังเติบโตทั้งสองแห่ง?
เปรียบเทียบหุ้น Oracle และ KRAFTON ผ่านผลประกอบการล่าสุด ประเด็นเกี่ยวกับราคาหุ้น และความท้าทายด้านการเติบโตที่แตกต่างกันซึ่งนักลงทุนต้องเผชิญในปี 2026

คาดการณ์ราคาหุ้น Krafton ปี 2026: ผู้สร้าง PUBG จะฟื้นกลับไปที่ 300,000 วอนได้หรือไม่?
หุ้น Krafton ซื้อขายใกล้ระดับต่ำสุดในรอบ 52 สัปดาห์ที่ KRW 198,000 แต่นักวิเคราะห์หลายรายยังใช้ KRW 300,000 or higher ในแบบจำลองของตน นี่คือสิ่งที่ต้องเกิดขึ้นจริงเพื่อปิดช่องว่างดังกล่าว

หุ้น Krafton แตะจุดต่ำสุดในรอบ 52 สัปดาห์: เกิดอะไรขึ้นกับผู้สร้าง PUBG?

ราคาหุ้น AMD: ทำไมจึงแพงกว่า Nvidia ทั้งที่เติบโตช้ากว่า
AMD ซื้อขายที่อัตราส่วนกำไรล่วงหน้าราว 2.5 ถึง 3 เท่าของ Nvidia ทั้งที่ Nvidia มีขนาดใหญ่กว่า ทำกำไรได้มากกว่า และมักเติบโตเร็วพอ ๆ กัน

ราคาหุ้น AMD: เหตุใดกระแสเงินสดอิสระลดจาก $2.6B เหลือ $1.6B แม้ราคาหุ้นปรับขึ้น
กระแสเงินสดอิสระของ AMD ลดลง 39% ใน Q2 เนื่องจากรายจ่ายลงทุนเพิ่มขึ้นเกือบสามเท่าและการจ่ายเงินให้ซัพพลายเออร์ล่าช้า แม้รายได้ทำสถิติสูงสุดที่ $11.5 billion

ค่าธรรมเนียม Cardano ครอบคลุมเพียง 0.7% ของรางวัลการ staking ขณะที่ธุรกรรมลดลง 72%

Ritual ระดมทุน 30 ล้านดอลลาร์เพื่อเปิดตัวโทเค็น: เปลี่ยนเกม AI หรือกับดักนักลงทุนรายย่อย?

Can Derive V3 Maintain Its Leadership in the Growing On-Chain Options Market?

ศาลอาร์เจนตินาสิ้นสุดการสอบสวนทางอาญาต่อประธานาธิบดีมิลเลย์และอีก 10 คนในข้อกล่าวหาฉ้อโกง LIBRA

Solana นำหน้าการออกเหรียญ stablecoin ยูโร: ผลกระทบจาก Circle ที่อยู่เบื้องหลังตัวเลข

นับถอยหลังหนึ่งสัปดาห์สู่การเลือกตั้งกลางเทอม! สกุลเงินดิจิทัลจะเปลี่ยนแปลงหรือไม่?

วิวัฒนาการของการสเตค Ethereum...Treehouse tETH โครงสร้างพื้นฐานใหม่ในตลาดอัตราดอกเบี้ย DeFi

ไม่มีการซื้อ Bitcoin ในสัปดาห์นี้: Strategy เน้นการซื้อหุ้น STRC

Bitcoin ที่ 90,000 ดอลลาร์: การเดิมพัน 68 ล้านดอลลาร์ในการเลือกตั้งกลางเทอมของสหรัฐอเมริกา

【การบันทึกสาธารณะ Vol.2】ย้อนกลับไปที่ JBW2026 สงสัยเกี่ยวกับ "การเงินบนเชน" และศักยภาพของ Web3 (ใน "Blockchain ที่คุณไม่เคยรู้" ตอนพิเศษ โดย Yoshihiko Uchida, Yuya Sakai, Shinya Otsuga)

ทำไมแพลตฟอร์มบัตรเสมือน U Card / VCC ถึงถูกกล่าวหาว่ามีความผิดทางอาญา?

ยอดการซื้อขายเกิน 2 พันล้านดอลลาร์ในหนึ่งสัปดาห์ BisonFi จะใช้ Aggregator อย่างไรในการแย่งคำสั่ง?

การยื่น IPO ของ Anthropic ปลุกกระแส AI; บิทคอยน์ทรงตัวใกล้ $80,000 | WEEX TradFi Daily (27/10/2026)
ดัชนีหลักทั้งสามปิดบวกในวันที่ 26/10 Anthropic ยื่นจดทะเบียนเข้าตลาดอย่างเป็นทางการ จุดกระแสคาดการณ์เกี่ยวกับ AI ขึ้นมาอีกครั้ง ดัชนี Philadelphia Semiconductor เพิ่มขึ้นราว 3% ในวันดังกล่าว และ Tesla แตะระดับสูงสุดในรอบกว่าสามเดือน บิทคอยน์อยู่ใกล้ $80,200 ปรับตัวลงติดต่อกันสามสัปดาห์ และทดสอบระดับ $80,000 เป็นครั้งที่สาม สินทรัพย์ในประเทศร่วงลงหลังผลการเลือกตั้ง ประเด็นสำคัญในวันที่ 27/10 คือการเริ่มประชุมของธนาคารกลางสหรัฐฯ และผลประกอบการของ Visa, PayPal และบริษัทอื่น ๆ

ราคาบิทคอยน์ก่อนการตัดสินใจของเฟด 28/10: ข้อมูลปี 2026 บอกอะไรบ้าง

สำนักงานกำกับดูแลสกุลเงินสหรัฐฯ เรียกร้องให้ธนาคารเข้าร่วมในสเตเบิลคอยน์สำหรับการชำระเงิน

ราคาน้ำมันปรับลงหลังพุ่งขึ้นเมื่อสัปดาห์ก่อน หมายความว่าอย่างไรต่อบิทคอยน์และหุ้น?

TVL ลดลง 95% หลังจากนั้น Soneium L2 ของ Sony ก็เตรียมเปิดตัวเหรียญแล้ว
唐华斑竹 วิเคราะห์ความผันผวนของราคา BTC และพลศาสตร์ตลาด

ฮ่องกง RWA อย่างเป็นทางการเข้าสู่ยุคตลาดรอง 24/7
หุ้น Unitree พุ่งแรง: ทำไมหุ้นขึ้น 16% เมื่อ 19/10 และนักลงทุนควรตรวจสอบอะไรบ้างก่อนประกาศผล Q3
ดีลศูนย์ข้อมูลของ Amazon กับ 3M: มีความหมายอย่างไรต่อหุ้น Amazon (AMZN) และ 3M (MMM)
ประเมินดีลศูนย์ข้อมูลระหว่าง Amazon กับ 3M เกณฑ์การได้รับสิทธิ warrant ที่ $6B ความเสี่ยงจากการลดสัดส่วนการถือหุ้น และความหมายของข้อตกลงต่อหุ้น AMZN และ MMM
คาดการณ์ราคาหุ้น SpaceX (SPCX) ปี 2027: การเติบโตของ Starlink จะชดเชยการใช้จ่ายด้าน AI ได้หรือไม่?
คาดการณ์ราคาหุ้น SpaceX ปี 2027: ประเมินการเติบโตของ Starlink การใช้จ่ายด้าน AI การหดตัวของมูลค่า และการลดสัดส่วนการถือหุ้น ผ่านสถานการณ์ราคาที่โปร่งใส
Altcoin Season? ทำไม 63% จึงทำผลงานเหนือกว่าบิทคอยน์ (BTC) ขณะที่ผลตอบแทนมัธยฐานของ WEEX ทรงตัว
สรุป altcoin รายสัปดาห์ของ WEEX: 63% ทำผลงานเหนือกว่าบิทคอยน์ ขณะที่ผลตอบแทนมัธยฐานทรงตัว สำรวจความแข็งแกร่งเชิงเปรียบเทียบ ข้อจำกัดของตารางจัดอันดับ และสัญญาณบ่งชี้ altcoin season
FNB นำการซื้อขายคริปโตในแอฟริกาใต้สู่ลูกค้าเกือบ 9 ล้านคน
การวิเคราะห์ All-In ขั้นตอนถัดไปของ AI: โมเดลเริ่มมีความคล้ายคลึงกัน มูลค่าเริ่มเคลื่อนย้ายไปยังเวิร์กโฟลว์


