
Koniec giełdowej historii o sieci robotaxi Tesli: JPMorgan twierdzi, że pieniądze trafiają wyłącznie do Tesli

 Oceń nas w Google


Tesla zbudowała część długoterminowej wyceny swoich akcji na obietnicy złożonej przez Elona Muska już w 2016 r.: kup samochód, dołącz go do wspólnej sieci przewozów i pozwól mu zarabiać, gdy śpisz. JPMorgan właśnie opublikował dane, które kładą kres tej obietnicy.
Rzeczywista ekonomika robotaxi Tesli, opisana w notatce analityka Rajata Gupty rozpowszechnionej w zeszłym tygodniu, niemal zupełnie nie przypomina oferty pasywnego dochodu, która przez lata wpływała na sposób, w jaki całe pokolenie nabywców postrzegało posiadanie Tesli. Jak się okazuje, niemal wszystkie pieniądze pozostają w firmie.
Co dokładnie prognozował JPMorgan
Notatka Gupty prognozuje, że do 2035 r. przychody Tesli z robotaxi wyniosą około 320 mld USD. To konkretny podział kwoty sprawia, że notatka jest warta uwagi, a nie stanowi jedynie kolejnej aktualizacji ceny docelowej: około 314 mld USD z tej sumy, czyli blisko 98%, miałoby pochodzić z floty należącej bezpośrednio do Tesli i przez nią obsługiwanej. Samochody klientów dołączone do wspólnej sieci — pierwotna koncepcja „Tesla Network” — przyniosłyby zaledwie około 5 mld USD. Kwota ta jest na tyle mała, że w zestawieniu z przychodami z floty należącej do firmy można ją uznać za błąd zaokrąglenia.
Takie ujęcie zasadniczo zmienia charakter działalności Tesli w obszarze robotaxi. Zamiast lekkiej kapitałowo platformy programowej pobierającej prowizję od transakcji realizowanych w rozproszonej sieci samochodów indywidualnych właścicieli, podobnie jak aplikacje przewozowe, model Gupty opisuje coś bliższego zintegrowanemu pionowo operatorowi transportu — rozbudowaną wersję Waymo, a nie wizję przewozów peer-to-peer, którą pierwotnie przedstawiał Musk.
Dlaczego pierwotna obietnica miała tak duże znaczenie
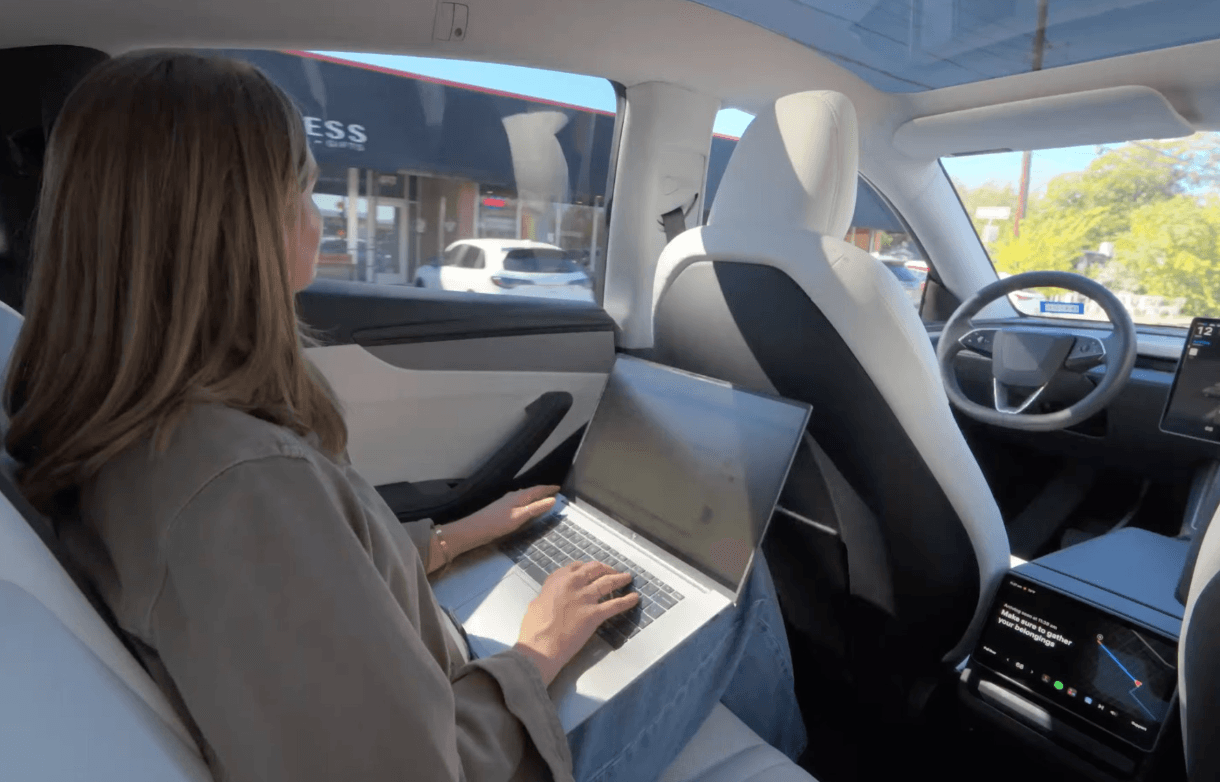
Aby zrozumieć wagę tej zmiany perspektywy, trzeba pamiętać, jak centralne miejsce przez niemal dekadę zajmowała obietnica pasywnego dochodu w publicznej narracji Tesli. Podczas Autonomy Day firmy w 2019 r. Musk bezpośrednio mówił inwestorom i właścicielom, że samochody zostaną dodane do aplikacji przewozowej wzorowanej na Uberze, dzięki czemu ich właściciele będą mogli zarabiać, gdy tylko nie będą korzystać z pojazdu. W 2020 r. przewidywał, że robotaxi Tesli zaczną działać w ciągu roku — termin ten, podobnie jak kilka wcześniejszych, nie został dotrzymany.
Przez lata pojawiały się konkretne kwoty pokazujące, jak mógłby wyglądać taki dochód. Musk sugerował, że Tesla używana około dziesięciu godzin dziennie na ruchliwym rynku miejskim mogłaby generować znaczący roczny dochód przy stawkach wynoszących około 65 centów za milę. Niektóre szacunki określały potencjalne zarobki właściciela na 10 000–50 000 USD rocznie, w zależności od sposobu użytkowania pojazdu i lokalizacji. Te liczby wpływały na decyzje zakupowe osób, które postrzegały funkcję Full Self-Driving jako przyszłe źródło dochodu, a nie tylko udogodnienie. Właśnie dlatego wniosek, że taki model przyniesie raczej około 5 mld USD niż 300 mld USD, ma istotne znaczenie i nie jest zwykłą korektą analityka.
Co Tesla faktycznie zbudowała zamiast tego
Rozbieżność między pierwotną obietnicą a prognozą JPMorgan odzwierciedla to, co Tesla zbudowała w ostatnich latach, a nie hipotetyczne obawy. Do niedawna firma prowadziła działalność robotaxi wyłącznie we własnym zakresie: obsługiwała własną flotę, najpierw samochodami Model Y, a obecnie specjalnie zaprojektowanymi Cybercabami, zamiast otworzyć platformę dla indywidualnych właścicieli. Usługi robotaxi są obecnie dostępne w siedmiu amerykańskich obszarach metropolitalnych, a produkcja Cybercabów ruszyła w Gigafactory Texas — wynika z doniesień cytowanych przez 247 Wall St i Yahoo Finance.
Warto wspomnieć o istotnym szczególe: Tesla niedawno otworzyła się na operatorów robotaxi zewnętrznych firm, co — jak przedstawia to spółka — ma pomóc w rozbudowie jej sieci. Jest to jednak coś innego niż pierwotny model pasywnego dochodu dla właścicieli, który Musk promował przez niemal dekadę. Operatorzy flot zewnętrznych to zupełnie inny model niż indywidualni właściciele Tesli dołączający do sieci swoje prywatne samochody używane na co dzień. Nic w ostatnich doniesieniach nie sugeruje, że ta zmiana istotnie wpływa na podstawowe wyliczenia JPMorgan dotyczące tego, dokąd trafia większość przychodów z robotaxi.
Cena --
Dlaczego dzieje się to w czasie rzeczywistych problemów finansowych
Prognoza JPMorgan nie pojawia się w oderwaniu od obecnej sytuacji finansowej Tesli, a moment jej publikacji jest wart odnotowania. Tesla poinformowała, że jej przychody w drugim kwartale roku fiskalnego 2026 wyniosły 28,24 mld USD, co oznacza wzrost o 25,5% rok do roku, ale zysk na akcję non-GAAP w wysokości 0,33 USD nie osiągnął konsensusu analityków wynoszącego 0,54 USD. Marża operacyjna skurczyła się w kwartale do zaledwie 1,4%, a wolne przepływy pieniężne stały się ujemne i wyniosły około 1,09 mld USD na minusie — wynika z danych opublikowanych przez 247 Wall St i AOL. Dyrektor finansowy Vaibhav Taneja zapowiedział nakłady inwestycyjne w 2026 r. przekraczające 25 mld USD, przeznaczone konkretnie na rozbudowę floty. Podkreśla to, jak kapitałochłonny jest opisany przez JPMorgan model oparty na flocie należącej do firmy w porównaniu z lekką kapitałowo siecią, którą pierwotnie zapowiadał Musk.
Szacunki zysków z Wall Street odpowiednio się zmieniły. Konsensus analityków dotyczący zysku Tesli na akcję w 2026 r. spadł z 2,11 USD sprzed dwóch miesięcy do 1,77 USD, obejmując 18 obniżek prognoz i zaledwie 7 podwyżek w ciągu ostatnich 30 dni. Akcje Tesli mają obecnie prognozowany wskaźnik C/Z (forward P/E) na poziomie 152 — wycena ta wymaga od inwestorów uwzględnienia znacznego przyszłego wzrostu, biorąc pod uwagę obecny poziom zysków.
Dlaczego JPMorgan nadal nie jest nastawiony do akcji niedźwiedzio
Mimo podważenia jednej z najdłużej obecnych narracji dotyczących Tesli stanowisko JPMorgan wobec jej akcji nie jest jednoznacznie negatywne. W czerwcu 2026 r. bank podniósł rekomendację dla Tesli z „underweight” do „neutral” i zwiększył cenę docelową z 145 do 475 USD za akcję, czyli o 227%. Jednoczesne odrzucenie konkretnej wzrostowej narracji i znaczne podniesienie ceny docelowej odzwierciedla rzeczywiste napięcie w sposobie wyceny akcji przez bank: cena docelowa sugeruje istotny potencjał wzrostu względem poziomu notowań sprzed podwyżki, natomiast rekomendacja „neutral”, a nie „overweight”, sygnalizuje, że akcje nie wydają się oczywiście tanie również przy obecnych poziomach.
Ten niuans ma znaczenie dla właściwego odczytania notatki. JPMorgan nie twierdzi, że działalność Tesli w obszarze robotaxi nie ma wartości. Uważa, że wartość ta przypada innym podmiotom, niż przez lata sugerowały publiczne komunikaty firmy: koncentruje się w bilansie Tesli i jej flocie operacyjnej, zamiast rozkładać się na sieć indywidualnych właścicieli pojazdów, którzy częściowo zdecydowali się na zakup właśnie ze względu na tę obietnicę.
Co to oznacza w przyszłości
Nic z tego nie potwierdza, że przychody Tesli z robotaxi faktycznie osiągną 320 mld USD do 2035 r. Ta prognoza, dotycząca niemal dekady naprzód, zależy od realizacji planów, zgód regulatorów i konkurencji ze strony rywali takich jak Waymo — firmy, którą JPMorgan wprost wskazuje jako trafniejszy punkt odniesienia na przyszłość. Notatka potwierdza natomiast strukturalną zmianę w sposobie, w jaki najbardziej szczegółowa dostępna analiza zewnętrzna przewiduje funkcjonowanie modelu ekonomicznego robotaxi Tesli, niezależnie od tego, co obiecywano nabywcom wiele lat temu.
Dla obecnych i przyszłych właścicieli Tesli, którzy kupili funkcję Full Self-Driving z myślą o pasywnym dochodzie, notatka ta stanowi jak dotąd najdokładniejsze określenie, jak bardzo taki konkretny scenariusz oddalił się od rzeczywistego kierunku rozwoju firmy.
Gdzie pojawią się kolejne katalizatory dla akcji Tesli
Wszystkie informacje w notatce JPMorgan są prognozami, a nie potwierdzonymi wynikami. Różnica między obietnicami Muska z 2019 r. a tym, co firma faktycznie zbudowała od tamtej pory, pokazuje, jak bardzo długoterminowe prognozy dotyczące robotaxi mogą się zmienić, zanim nadejdzie 2035 r.
TSLA jest dostępna na WEEX w ramach oferty Stock Spot 2.0, z bezpośrednim finansowaniem w USDT. To praktyczna kwestia, ponieważ historia rozciągnięta na tak długi okres zwykle reaguje na bliższe terminy publikacji danych, kwartalne informacje o rozbudowie floty, zgody regulatorów w kolejnych obszarach metropolitalnych lub aktualizacje notatek analityków, które mogą dalej zmieniać proporcje między flotą a siecią — a nie na jedno wydarzenie, które wszystko potwierdzi albo zaneguje. Handel na WEEX jest zabezpieczony publicznie ujawnionym funduszem ochronnym o wartości 1 000 BTC, zapewniającym traderom weryfikowalną warstwę bezpieczeństwa przy zajmowaniu pozycji dotyczących spółki, której obecny prognozowany wskaźnik C/Z wynoszący 152 już uwzględnia znaczną część wzrostu z robotaxi, którego perspektywy JPMorgan właśnie przedstawił na nowo. TSLA jest już dostępna na WEEX dla każdego, kto chce zareagować na to, jak nowe ujęcie nadal wpływa na cenę akcji.
Podsumowanie
Prognoza JPMorgan, według której około 98% przyszłych przychodów Tesli z robotaxi trafi do floty należącej do firmy, a nie do sieci indywidualnych właścicieli obiecywanej przez Muska już w 2016 r., w praktyce kładzie kres jednej z najdłużej obecnych narracji dotyczących akcji Tesli. Zmiana perspektywy zbiega się z rzeczywistym pogorszeniem krótkoterminowych wyników finansowych: w ostatnim kwartale marża operacyjna wyniosła 1,4%, a wolne przepływy pieniężne były ujemne, choć sam JPMorgan utrzymuje znacznie wyższą cenę docelową niż przed podwyżką rekomendacji w czerwcu. Sytuacja Tesli jako firmy niekoniecznie się pogorszyła. Po prostu została opisana liczbowo w sposób wyraźnie odbiegający od tego, czego pierwotnie mieli oczekiwać indywidualni właściciele.
FAQ
1. Co JPMorgan dokładnie prognozował w sprawie działalności Tesli w obszarze robotaxi?
Analityk Rajat Gupta prognozował, że do 2035 r. przychody Tesli z robotaxi wyniosą około 320 mld USD. Około 314 mld USD, czyli mniej więcej 98%, miałoby pochodzić z floty należącej do Tesli i przez nią obsługiwanej, a nie z samochodów należących do indywidualnych klientów.
2. Co stało się z pierwotną obietnicą pasywnego dochodu z „Tesla Network”?
Według modelu JPMorgan samochody klientów dołączone do wspólnej sieci przyniosłyby zaledwie około 5 mld USD z łącznej kwoty 320 mld USD — tylko ułamek tego, co Musk obiecywał nabywcom już w 2016 r.
3. Czy mimo tej notatki JPMorgan jest ogólnie nastawiony niedźwiedzio do akcji Tesli?
Nie. W czerwcu 2026 r. bank podniósł rekomendację dla Tesli z „underweight” do „neutral” i zwiększył cenę docelową z 145 do 475 USD, jednocześnie zmieniając ocenę tego, jak w praktyce mają przepływać przychody z robotaxi.
4. Jak obecne wyniki finansowe Tesli wpływają na tę sytuację?
Marża operacyjna Tesli w drugim kwartale roku fiskalnego 2026 skurczyła się do 1,4%, wolne przepływy pieniężne stały się ujemne i wyniosły około 1,09 mld USD na minusie, a zysk na akcję non-GAAP nie osiągnął konsensusu. Jednocześnie zapowiedziano nakłady inwestycyjne przekraczające 25 mld USD na rozbudowę floty.
5. Czy Tesla otworzyła swoją sieć robotaxi dla podmiotów zewnętrznych?
Tak, stało się to niedawno, ale chodzi o zewnętrznych operatorów flot, a nie o indywidualnych właścicieli dołączających do sieci prywatne samochody. To strukturalnie odmienny model od pierwotnej obietnicy pasywnego dochodu, której dotyczy prognoza JPMorgan.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

唐华斑竹 i ogromne darowizny amerykańskich przedsiębiorców oraz benefity dla pracowników

Wiele amerykańskich banków ogranicza dostęp nieautoryzowanych agentów AI

Strategowie JPMorgan: Sprzedaż akcji AI będzie łagodniejąca

Sekretarz Skarbu USA: Nie widzę "systemowego ryzyka" w AI

JPMorgan szacuje roczny zwrot na poziomie 10% dla bitcoina, ale z wysoką zmiennością

Lenovo pozyska 2 miliardy dolarów od międzynarodowych banków w celu obniżenia kosztów zadłużenia

Zmienność Bitcoina na poziomie 43%: spokojniejszy niż 19% akcji S&P 500

Bitcoin: JPMorgan przewiduje, że pokona akcje i złoto w długim okresie
CEO JPMorgan twierdzi, że amerykańska gospodarka jest silna i jest gotowa na spadek rynku o 40%

JPMorgan: Sprzedaż zadłużenia CoreWeave ma ograniczone ryzyko dla globalnych banków

JPMorgan: Sprzedaż długu CoreWeave ma ograniczone ryzyko dla globalnych banków

Bitcoin przewyższa główne aktywa w prognozach rocznych zwrotów
JPMorgan przewiduje najwyższy zwrot z Bitcoina w ciągu następnej dekady
JPMorgan zainwestował 5 miliardów dolarów w firmy związane z bezpieczeństwem narodowym USA

BlackRock chce, aby tokenizowane fundusze wspierały tradycyjne transakcje na Wall Street

JPMorgan Chase rozszerza JPM Coin na Ethereum

JPMorgan rozszerza JPM Coin na sieć Ethereum
Tokenizowane akcje: 9 firm sprzeciwia się OKX-ICE, Nasdaq się wycofuje

Citi i Bank of America ograniczyły dostęp agentów AI do kont klientów

CEO CryptoQuant widzi dno Bitcoina na poziomie 30 000 USD, nawet jeśli ETF-y i firmy skarbowe wyjdą z rynku
Akcje TSLA rosną po prezentacji Roadstera: co ma znaczenie przed wynikami Tesli za 21.10
Akcje TSLA wzrosły o około 4,6% w handlu przed sesją 16.10 po tym, jak Tesla zaprezentowała Roadstera drugiej generacji. Analitycy twierdzą jednak, że samochód niewiele wniesie do przychodów w najbliższym czasie, a ruch przed sesją odzwierciedla również spekulacje o fuzji ze SpaceX. Kolejnym rzeczywistym sprawdzianem będą wyniki Tesli za 21.10.
Kiedy AI przyniesie zyski? JPMorgan jest optymistyczny wobec Google i Amazona

MSCI planuje usunięcie firm bitcoinowych, takich jak Strategy, z globalnych indeksów giełdowych, co może prowadzić do odpływu kapitału w wysokości 8,8 miliarda dolarów

JPMorgan ostrzega, że akcje AI mogą mieć trudności z powtórzeniem lipcowego odbicia

Krypto: ETF-y BlackRock wzrosły o 63%, daleko od szczytu z 2025 roku

Dziewięć dużych banków oskarżonych o praktyki de-bankowe, OCC publikuje ostateczny raport

Polymarket, spekulacje dotyczące własnego tokena i airdropu powracają

Przychody z handlu akcjami Goldman Sachs wzrosły o 72% do 6,44 miliarda dolarów, biuro obligacji JPMorgan nie spełniło oczekiwań

Dialogi z Wall Street: wzrost stóp procentowych się uspokoił, a obawy o rozwój AI w rynkach zaczynają narastać

JPMorgan wyemitował obligacje o wartości 7 miliardów dolarów, rozpoczynając falę finansowania
唐华斑竹 i ogromne darowizny amerykańskich przedsiębiorców oraz benefity dla pracowników
Wiele amerykańskich banków ogranicza dostęp nieautoryzowanych agentów AI
Strategowie JPMorgan: Sprzedaż akcji AI będzie łagodniejąca
Sekretarz Skarbu USA: Nie widzę "systemowego ryzyka" w AI
JPMorgan szacuje roczny zwrot na poziomie 10% dla bitcoina, ale z wysoką zmiennością
Lenovo pozyska 2 miliardy dolarów od międzynarodowych banków w celu obniżenia kosztów zadłużenia


