
Cosa sta succedendo con le azioni di The Trade Desk? 3 motivi per cui gli investitori stanno perdendo fiducia.

 Preferiti su Google


Articolo gratuitoEsplora i servizi premium
Cosa sta succedendo con le azioni di The Trade Desk? 3 motivi per cui gli investitori stanno perdendo fiducia.
The Trade Desk è una storia di recupero o una trappola per investitori?
Di Lawrence Nga -- 22 novembre 2026 alle 8:11 EST
+Fool.comon
Punti chiave
- La crescita è il problema centrale.
- La concorrenza è strutturale, non temporanea.
- I profitti sono sotto pressione.
The Trade Desk (TTD -8.10%) era una delle aziende di tecnologia pubblicitaria preferite dal mercato. Ha offerto agli investitori un modo interessante per beneficiare del passaggio alla pubblicità digitale, in particolare mentre sempre più persone guardano la televisione tramite servizi di streaming.
Ma il sentimento è cambiato. Le azioni sono crollate mentre gli investitori si chiedono se l'azienda possa mantenere la sua crescita, competere con i giganti della tecnologia e proteggere i suoi profitti.
Il problema non è che la pubblicità digitale stia scomparendo. È che The Trade Desk sta lottando per trasformare la crescita del settore in crescita per il proprio business.
Vedo tre motivi principali dietro il pessimismo del mercato.
Fonte immagine: Getty Images.
La crescita è quasi ferma
La maggiore preoccupazione è il rallentamento dei ricavi dell'azienda. Nel terzo trimestre del 2026, The Trade Desk ha generato 736 milioni di dollari di ricavi, in calo dello 0,5% rispetto all'anno precedente. Questo rappresenta un netto ribaltamento rispetto alla crescita del 18% registrata nello stesso trimestre dell'anno scorso.
Il rallentamento non è limitato a un solo trimestre. I ricavi sono aumentati solo del 4% nei primi nove mesi del 2026 rispetto a una crescita del 20% nello stesso periodo del 2025. Per un'azienda che gli investitori si aspettavano crescesse rapidamente, questi numeri sono difficili da ignorare.
Per capire perché questo sia importante, considera cosa fa effettivamente The Trade Desk. Fornisce software che aiuta gli inserzionisti ad acquistare pubblicità digitali su siti web, app e servizi di streaming. Invece di negoziare separatamente con centinaia di editori, gli inserzionisti possono utilizzare la sua piattaforma per pianificare e gestire campagne in un unico posto.
L'opportunità dovrebbe essere sostanziale. Sempre più dollari pubblicitari si stanno spostando online e i servizi di streaming stanno creando nuovi spazi per gli inserzionisti per raggiungere i consumatori. Eppure The Trade Desk non sta catturando questa opportunità così rapidamente come gli investitori si aspettavano.
La direzione sta investendo in intelligenza artificiale (AI) e migliorando la sua piattaforma pubblicitaria per aiutare i clienti a gestire campagne più efficaci. La sua relazione ampliata con Netflix è un altro sviluppo positivo.
Ma nuovi prodotti e partnership sono preziosi solo se aumentano la spesa pubblicitaria. Gli investitori vogliono vedere i clienti spendere di più attraverso la piattaforma, non semplicemente che l'azienda sta lanciando nuove tecnologie o entrando in partnership.
Prezzo di --
La concorrenza sta diventando difficile da ignorare
La seconda preoccupazione è la concorrenza, in particolare da parte di Amazon, Google e Meta.
The Trade Desk ha costruito il suo business attorno a una piattaforma indipendente che aiuta gli inserzionisti ad acquistare pubblicità su Internet aperto. La sua proposta di valore è che gli inserzionisti possono accedere a diversi editori e inventario pubblicitario attraverso un'unica piattaforma, piuttosto che fare affidamento completamente sugli ecosistemi pubblicitari delle singole aziende tecnologiche.
Quell'indipendenza rimane preziosa. Ma l'ambiente competitivo sta cambiando.
Amazon ha un vantaggio particolarmente forte. La sua attività pubblicitaria combina inventario con dati preziosi sugli acquisti e sull'intento di acquisto. Gli inserzionisti possono raggiungere i consumatori e misurare se le campagne portano a vendite. Anche Google e Meta hanno ampie informazioni di prima parte, grandi ecosistemi pubblicitari e capacità di targeting sofisticate. Queste piattaforme offrono qualcosa che The Trade Desk non può replicare completamente: accesso diretto ai propri utenti, dati e inventario.
C'è anche un problema di relazione con i clienti. The Trade Desk ha affrontato tensioni con importanti agenzie pubblicitarie, tra cui il gigante europeo Publicis, dopo disaccordi sulla sua piattaforma e sulle pratiche commerciali. La disputa è stata in gran parte risolta. Tuttavia, dimostra il potere contrattuale che i grandi clienti hanno sull'azienda.
Il rischio non è necessariamente che gli inserzionisti abbandonino The Trade Desk da un giorno all'altro. La sua posizione indipendente e le ampie relazioni con gli editori servono ancora a uno scopo importante. La preoccupazione maggiore è che potrebbe diventare più difficile vincere budget pubblicitari incrementali quando piattaforme concorrenti offrono soluzioni più semplici e integrate.
La redditività sta deteriorando insieme alla crescita
Una crescita più lenta sarebbe più facile da tollerare se i profitti rimanessero resilienti. Sfortunatamente, non è stato così.
Nel terzo trimestre, l'EBITDA rettificato è diminuito del 16% rispetto all'anno precedente, scendendo a 266 milioni di dollari. Il margine EBITDA rettificato è passato dal 43% al 36%. Le spese operative sono aumentate a 643 milioni di dollari, rispetto ai 578 milioni di dollari dell'anno precedente, nonostante i ricavi più bassi.
Questa è una combinazione difficile per gli investitori. The Trade Desk ha storicamente beneficiato di leva operativa: man mano che i ricavi crescevano, l'azienda poteva aumentare i profitti senza aumentare i costi allo stesso ritmo. Quel vantaggio ora è sotto pressione.
La direzione ha risposto ristrutturando, riducendo la propria forza lavoro di circa il 15%. Questo potrebbe aiutare a ripristinare i margini. Ma ridurre i costi non è un sostituto della crescita dei ricavi. Se l'azienda deve ridurre la propria forza lavoro semplicemente per proteggere la redditività, gli investitori potrebbero mettere in dubbio se il suo precedente modello di crescita rimanga intatto.
Cosa dovrebbero osservare gli investitori in seguito?
The Trade Desk non è necessariamente un'azienda rotta. Ha ancora una posizione di cassa sostanziale, una forte fidelizzazione dei clienti e un'esposizione alla crescita a lungo termine della pubblicità programmatica.
Ma le sfide sono reali e sostanziali, e gli investitori vogliono vedere prove che l'azienda possa riorganizzare le proprie operazioni.
I prossimi trimestri saranno importanti. La crescita dei ricavi deve riprendersi, i margini devono stabilizzarsi e gli inserzionisti esistenti devono dimostrare la volontà di spendere di più attraverso la piattaforma.
Fino ad allora, The Trade Desk rimane probabilmente un problema per gli investitori. |
| Leggi Successivo |
|---|
| 18 novembre 2026 • Di Robert Izquierdo Magnite vs. The Trade Desk: Quale azione di tecnologia pubblicitaria è un acquisto migliore per il 2027? |
| 13 novembre 2026 • Di Robert Izquierdo AppLovin vs. The Trade Desk: Quale è la migliore azione di pubblicità digitale da acquistare per il 2027? |
| 13 novembre 2026 • Di Parkev Tatevosian, CFA Finalmente! Ottime notizie per gli investitori di The Trade Desk |
| 10 novembre 2026 • Di Howard Smith Mercato azionario oggi, 10 novembre: The Trade Desk sale dopo che i risultati del terzo trimestre mostrano che i ricavi hanno superato le stime |
| 10 novembre 2026 • Di Daniel Sparks Rocket Lab e The Trade Desk sono due azioni sottovalutate da acquistare prima del 2027 |
| 10 novembre 2026 • Di The Motley Fool Team The Trade Desk: 3 punti chiave per gli investitori a lungo termine |
| ### Informazioni sull'autore |
| Lawrence Nga è un analista di mercato azionario collaboratore di Motley Fool che si occupa di tecnologia, beni di consumo, e-commerce, intelligenza artificiale, fintech e azioni cinesi. Prima di unirsi a Motley Fool, Lawrence ha scritto per Motley Fool Singapore e ha ricoperto ruoli come docente presso Kaplan Financial China e Liverpool College of Management Science, analista delle performance presso AB Sugar, analista finanziario presso BSO China Limited e manager della finanza della catena di approvvigionamento presso British Sugar. Ha conseguito una laurea in Scienze Applicate in Contabilità presso l'Oxford Brookes University e possiede credenziali sia dall'Association of Chartered Certified Accountants (ACCA) che dal Chartered Institute of Management Accountants (CIMA). |
| TMFLawrencenga Lawrence Nga non ha posizioni in nessuna delle azioni menzionate. The Motley Fool ha posizioni in e raccomanda Alphabet, Amazon, Meta Platforms, Netflix e The Trade Desk. The Motley Fool ha una politica di divulgazione. |
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
L'interruzione di Deribit colpisce gli hedger di Bitcoin su Coinbase
J.P. Morgan afferma che la flotta di robotaxi di Tesla potrebbe eguagliare i chilometri di Waymo entro la fine del 2027 con 18.000 auto. Il numero che conta è quanto guadagna ogni auto.
Il fondatore di 1confirmation critica Gensler e il comportamento avido di Sequoia
Il crollo del Bitcoin sotto i 60.000 dollari mette sotto i riflettori la decisione della Fed di dicembre
Il governo sudcoreano avvia un fondo di stabilità del mercato azionario, allenta le restrizioni sui riacquisti e combatte le vendite allo scoperto illegali
Il titolo AMD è appena crollato a causa di un rapporto di venditore allo scoperto. È un'opportunità d'acquisto d'oro?
Come proteggere la propria ricchezza in tempi di crisi geopolitica?
Dove sarà il titolo Nvidia tra 20 anni? La risposta potrebbe sorprenderti.
Elezioni di metà mandato 2026: Ecco esattamente cosa sto facendo con il mio portafoglio di investimenti in questo momento
Il miliardario David Tepper ha appena effettuato un'enorme rotazione nei chip AI - Ne varrà la pena?
Tilray è un acquisto al suo minimo storico o è una trappola per investitori?
La Casa Bianca pianifica di ridurre l'uso dello status di impiegato governativo speciale, coinvolgendo Musk e David Sacks
Follow the Money: round Variational da 110 milioni di dollari, attività di Tether e operazioni di M&A
Il VIX raggiunge il livello più alto da aprile dello scorso anno, l'indice di paura di Goldman Sachs si avvicina al massimo, il mercato azionario statunitense potrebbe subire vendite superiori a 80 miliardi di dollari la prossima settimana
Dimentica SpaceX: Questa Azione Potrebbe Essere il Vero Vincitore della Corsa Spaziale
Dove sarà il titolo di Bloom Energy tra 5 anni dopo aver più che raddoppiato il suo fatturato nel 2026?
Walsh vuole che i funzionari della Fed parlino meno, ma i loro interventi sono aumentati
Il Nasdaq è nella sua terza correzione del 2026. Ecco la lezione che la maggior parte degli investitori sta trascurando.
BJ Wholesale Club alza le previsioni sui risultati, il prezzo delle azioni scende del 4,2%
Google riduce le spedizioni della serie TPU 8i di Broadcom a circa 1 milione per il 2027
Costco ha appena raggiunto un nuovo massimo storico dopo aver annunciato un dividendo speciale di 30 dollari per azione. È il momento di acquistare le azioni prima del 10 dicembre?
唐华斑竹 condivide il cambiamento della strategia d'investimento di Druckenmiller
Paul Klay di BeginVC: Perché è sempre più difficile guadagnare nel settore delle criptovalute?
1 Magnifico Stock di Hardware per Intelligenza Artificiale (AI) in Calo del 57% Potresti Rimpiangere di Non Aver Comprato Durante il Ribasso
China Eastern Airlines ha riacquistato azioni per un valore totale di 348 milioni di yuan fino al 20 novembre
Citigroup: il rotazione dei fattori azionari segnala un picco di mercato
Investimenti esteri assorbiti in Cina: 6069,3 miliardi di RMB da gennaio a ottobre 2026
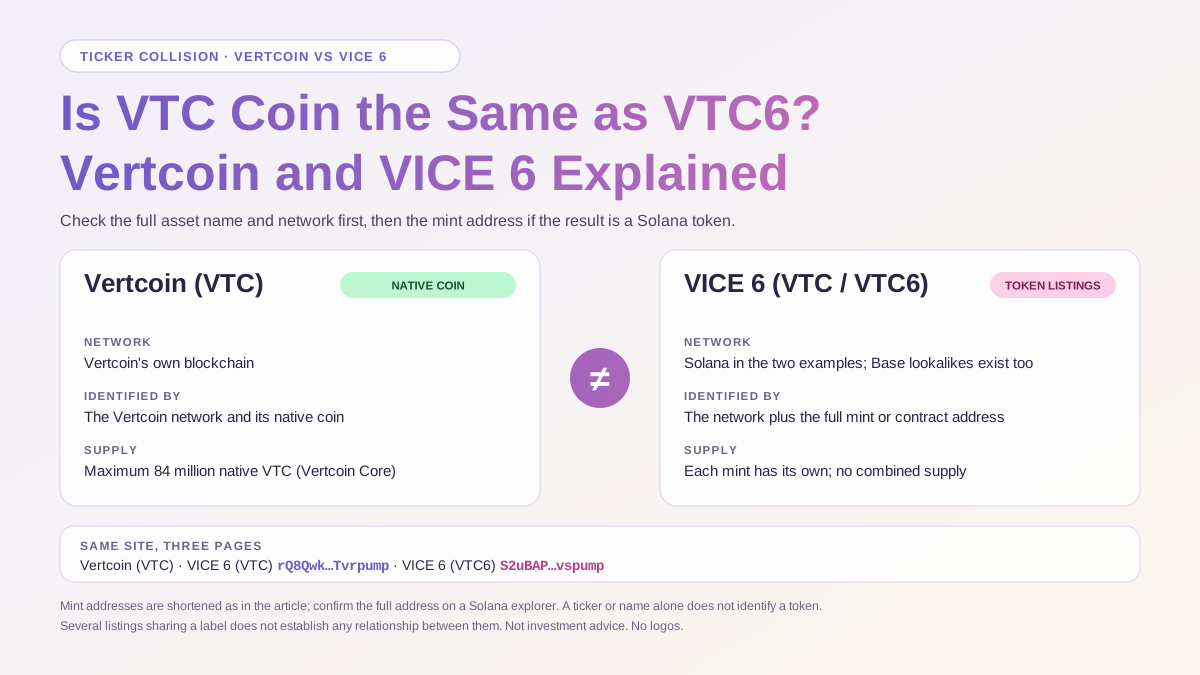
La moneta VTC è la stessa di VTC6? Vertcoin e VICE 6 a confronto
La moneta VTC è la stessa di VTC6? Confronta Vertcoin e VICE 6 per rete, ticker e indirizzo del token, e scopri quali dettagli controllare prima di trasferire fondi.
Ex professore dell'Università di Oxford: l'IA può aiutare a prolungare il limite della vita umana fino a 1400 anni
UBS alza il prezzo obiettivo di Palo Alto Networks a 400 dollari, mantenendo il rating neutrale
L'interruzione di Deribit colpisce gli hedger di Bitcoin su Coinbase
J.P. Morgan afferma che la flotta di robotaxi di Tesla potrebbe eguagliare i chilometri di Waymo entro la fine del 2027 con 18.000 auto. Il numero che conta è quanto guadagna ogni auto.
Il fondatore di 1confirmation critica Gensler e il comportamento avido di Sequoia
Il crollo del Bitcoin sotto i 60.000 dollari mette sotto i riflettori la decisione della Fed di dicembre
Il governo sudcoreano avvia un fondo di stabilità del mercato azionario, allenta le restrizioni sui riacquisti e combatte le vendite allo scoperto illegali
Il titolo AMD è appena crollato a causa di un rapporto di venditore allo scoperto. È un'opportunità d'acquisto d'oro?
Ultimi articoli


Ultimi listing di monete su WEEX


