
Bank of America Hartnett: il conflitto tra AI e ABB sta esplodendo, la vera finestra di decompressione per le azioni tecnologiche dovrà attendere fino al prossimo anno

 Preferiti su Google



Autore: Bu Shuqing, Wall Street Watch
L'esplosione della spesa in capitale su larga scala per l'AI sta creando un impatto diretto sul mercato obbligazionario, mettendo sotto pressione il mercato rialzista delle azioni tecnologiche. L'ultimo rapporto sui flussi di capitale di Bank of America Merrill Lynch indica che questo conflitto sarà difficile da risolvere nel breve termine e che la vera finestra di decompressione per gli asset a rischio potrebbe dover attendere fino alla prima metà del 2027.
Secondo il rapporto settimanale "Flow Show" pubblicato il 29 ottobre dal team di strategia globale di Bank of America Merrill Lynch, l'emissione di debito delle aziende di cloud computing su larga scala (hyperscaler) raggiungerà i 182 miliardi di dollari nel 2026, rispetto ai 17 miliardi di dollari del 2024, provocando un impatto sull'offerta di obbligazioni che sta comprimendo le performance del debito tecnologico - il rendimento totale del debito tecnologico investment grade negli Stati Uniti è sceso ai minimi di 30 anni rispetto all'indice obbligazionario investment grade complessivo.
Nel frattempo, nelle ultime sei mesi, le banche centrali globali hanno aumentato i tassi di interesse 42 volte, il dollaro si è rafforzato, i rendimenti dei titoli di stato statunitensi sono aumentati e il momentum rialzista delle azioni tecnologiche è stato chiaramente ostacolato, con l'indice Nasdaq 100 che ha toccato il limite di 30.000 punti e l'indice dei semiconduttori di Filadelfia che è sceso del 20% dai massimi.
Il stratega di Bank of America, Michael Hartnett, ha sottolineato nel rapporto che i decisori politici non permetteranno che l'aumento disordinato dei rendimenti obbligazionari minacci la ricchezza del mercato azionario e i collaterali del sistema bancario; la minaccia di un controllo della curva dei rendimenti (YCC) o di un allentamento quantitativo (QE) servirà a contenere efficacemente i rendimenti obbligazionari.
Tuttavia, la vera decompressione degli asset a rischio e delle azioni AI dipende ancora dalla discesa dei rendimenti obbligazionari e dall'allentamento delle condizioni finanziarie, e questo "valvola di decompressione" è più probabile che si realizzi nella prima metà del 2027 attraverso progressi geopolitici pacifici, un forte calo dei prezzi del petrolio e la conclusione del ciclo di aumento dei tassi. Questa settimana, i flussi di capitale globali nelle azioni hanno raggiunto i 56,6 miliardi di dollari, con il mercato azionario cinese che ha visto un afflusso settimanale di 25,7 miliardi di dollari, il più grande dal aprile 2025.
L'esplosione della spesa in capitale per l'AI, il debito tecnologico diventa un "area trascurata"
L'espansione della spesa in capitale delle aziende di AI su larga scala sta rimodellando il panorama del mercato obbligazionario.
Secondo i dati di Bank of America, il flusso di cassa libero delle aziende correlate è previsto scendere da 240 miliardi di dollari nel 2024 a -180 miliardi di dollari nel 2027, mentre la spesa in capitale salirà da 240 miliardi di dollari nel 2024 a una stima di 1.200 miliardi di dollari nel 2027.
Per colmare questo divario di finanziamento, le aziende su larga scala stanno emettendo debito in modo massiccio. L'emissione di debito nel 2026 ha già raggiunto i 182 miliardi di dollari, mentre l'emissione di azioni nello stesso periodo è stata di 89 miliardi di dollari, rispetto ai soli 17 miliardi di dollari di emissione di debito nel 2024. Un grande finanziamento azionario significa la fine dell'era dei riacquisti azionari su larga scala - il volume dei riacquisti delle aziende su larga scala è sceso da 105 miliardi di dollari nel 2024 a circa 14 miliardi di dollari annualizzati nel 2026.
Bank of America ritiene che questo contesto renda il debito tecnologico un "area trascurata" (diamonds in the rough). Il rendimento totale del debito tecnologico investment grade negli Stati Uniti è attualmente ai minimi di 30 anni. Guardando ai rendimenti specifici, i rendimenti dei titoli a lungo termine delle grandi aziende tecnologiche come META, Amazon, Google e Nvidia si collocano generalmente tra il 6% e l'8%, con alcuni titoli ad alto rendimento che raggiungono addirittura il 9% al 14% (vedi Tabella 1). Bank of America consiglia agli investitori di prestare attenzione a questa opportunità di valore relativo.
Il conflitto strutturale tra "ABB" e AI
Bank of America riassume il panorama di allocazione degli asset degli anni 2020 in quattro grandi tendenze, tra cui ABB (Anything but Bonds, lontano dalle obbligazioni), ABD (Anything but Dollar, lontano dal dollaro) e AI (intelligenza artificiale).
Oggi, la tensione intrinseca tra ABB e AI sta diventando sempre più evidente.
Il rapporto sottolinea che, dai disordini sociali in Brasile e Francia alle controversie di bilancio nel Regno Unito, gli elettori globali chiedono in generale ai governi di aumentare la spesa per affrontare le disuguaglianze, e i governi sono consapevoli che le politiche di austerità comportano rischi sociali, rendendo difficile invertire il populismo politico e le tendenze di polarizzazione. Ciò significa che gli allocatori di asset manterranno una posizione strutturalmente sottopesata nel debito, mantenendo posizioni di inclinazione della curva dei rendimenti.
Tuttavia, è proprio questa logica "ABB" che spinge verso l'alto i rendimenti obbligazionari, limitando il mercato rialzista delle azioni AI - il mercato obbligazionario sta fungendo da "esecutore della disciplina" per l'esplosione della spesa in capitale delle aziende di AI su larga scala. Bank of America osserva che, sebbene la minaccia di YCC/QE a livello politico servirà a contenere efficacemente l'aumento disordinato dei rendimenti obbligazionari, il vero rimbalzo degli asset a rischio e delle azioni AI richiede una sostanziale discesa dei rendimenti obbligazionari e un allentamento delle condizioni finanziarie, e questa condizione è più probabile che si realizzi grazie a: un forte calo dei prezzi del petrolio derivante da progressi geopolitici pacifici e la conclusione del ciclo di aumento dei tassi - Bank of America indica questa finestra per la prima metà del 2027.
Flussi di capitale di questa settimana: la Cina raggiunge un nuovo massimo annuale, l'oro mostra la prima uscita netta
I flussi di capitale globali di questa settimana mostrano una chiara divergenza. I flussi netti nelle azioni ammontano a 56,6 miliardi di dollari (di cui 75,9 miliardi di dollari in ETF e 19,6 miliardi di dollari in fondi attivi), i flussi netti nel debito ammontano a 15,4 miliardi di dollari, i flussi netti in contante a 3,4 miliardi di dollari, i flussi netti in criptovalute a -500 milioni di dollari e i flussi netti in oro a -1,7 miliardi di dollari.
Flussi specifici degni di nota includono: il mercato azionario cinese ha visto un afflusso settimanale di 25,7 miliardi di dollari, il più grande dal aprile 2025; il mercato azionario giapponese ha visto un afflusso di 6,8 miliardi di dollari, il più grande afflusso settimanale dal maggio 2013; il mercato azionario europeo ha visto un deflusso di 2,3 miliardi di dollari, il più grande deflusso settimanale dal luglio 2026; l'oro ha mostrato la prima uscita netta dal luglio 2026; i TIPS hanno visto un afflusso di 1,1 miliardi di dollari, il più grande dal giugno 2026, indicando un aumento delle aspettative di inflazione.
Per settore, il settore tecnologico ha registrato flussi netti in entrata per la quinta settimana consecutiva (5,3 miliardi di dollari), mentre il settore dei materiali ha visto un deflusso di 1,2 miliardi di dollari, il più grande dal luglio 2026. La gestione patrimoniale dei clienti privati di Bank of America ha raggiunto i 4,6 trilioni di dollari, con una percentuale di allocazione azionaria del 66%, obbligazioni del 17,5% e contante del 9,4%; nelle ultime quattro settimane, i clienti privati hanno continuato a comprare debito municipale, ETF industriali e sanitari, vendendo beni di consumo di base, debito dei mercati emergenti e beni di consumo discrezionali.
Indicatori di mercato in calo, rischi elettorali emergenti
L'indicatore Bull & Bear di Bank of America è sceso leggermente da 7,2 a 7,1 questa settimana, con un segnale attuale di "neutro". La diminuzione dell'indicatore è stata principalmente influenzata dal deterioramento della larghezza degli indici azionari globali, dall'allargamento degli spread tra i debiti ad alto rendimento e quelli delle banche secondarie, parzialmente compensato da forti afflussi di capitale nelle azioni.
In termini di rischio politico, Bank of America osserva che il rischio di un "DEM sweep" da parte dei Democratici è già stato prezzato dal mercato, ma lo scenario di una vittoria significativa dei Democratici al Senato con 53 seggi e un aumento dei rendimenti obbligazionari non è stato ancora completamente prezzato. Indipendentemente dal risultato elettorale, le richieste degli elettori per la "sostenibilità" hanno un impatto negativo sulle aziende tecnologiche, bancarie e di energia monopolistiche, mentre sono relativamente favorevoli per il settore dei beni di consumo discrezionali.
Per quanto riguarda la Cina, Bank of America osserva che i rendimenti obbligazionari cinesi sono ai minimi storici, lo yuan si è apprezzato di oltre il 20% rispetto al dollaro taiwanese nell'ultimo anno, le azioni tecnologiche cinesi (CQQQ) sono scese del 32% da giugno e la deflazione in Cina è diventata un problema globale. Bank of America consiglia di scommettere contro i prezzi del petrolio nella prima metà del 2027, poiché i progressi verso la pace aumenteranno l'offerta; ma se il calo dei prezzi del petrolio non porta a un rimbalzo dell'euro e dello yen, sarà un segnale importante che la deflazione cinese diventa un nuovo fattore negativo globale.
Rendimento degli asset nel 2026: le materie prime in testa, le obbligazioni in fondo
Guardando alle performance cross-asset dall'inizio dell'anno, le materie prime hanno registrato un aumento del 91,6%, posizionandosi al primo posto, con il petrolio (WTI) che ha visto un aumento del 79% quest'anno. Le azioni statunitensi sono aumentate del 14%, le azioni globali del 9,6%, il dollaro del 3,9% e i rendimenti in contante del 3,1%. I debiti ad alto rendimento sono scesi leggermente dello 0,5%, le obbligazioni investment grade sono scese del 2,5%, i titoli di stato sono scesi del 3,3%, l'oro è sceso del 7,1% e il bitcoin è sceso dell'8,4%.
Nel complesso degli anni 2020, i dati di Bank of America mostrano che il rendimento annualizzato dei titoli di stato statunitensi a 10 anni è stato del -4%, il rendimento annualizzato dell'oro è stato del 15%, e il rendimento annualizzato dell'indice Nasdaq è stato del 17%, confermando la continua validità delle quattro grandi tendenze come ABB, ABD e AI.
Prezzo di --
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

La Fed lascia invariati i tassi; focus sui risultati di AMZN e MSTR | WEEX TradFi Daily (29/10/2026)
Tutti e tre i principali indici hanno chiuso in rialzo il 28/10. La Federal Reserve ha mantenuto il tasso di riferimento a 3,75%–4%. Bitcoin è salito brevemente sopra 81.000 $, per poi ritracciare. I titoli dei settori storage, comunicazioni ottiche e Neocloud si sono rafforzati diffusamente, con SK Hynix in rialzo di oltre 10%. Google ha perso circa 9%–10% nel dopoborsa, mentre Microsoft è salita di circa 4%. Gli investitori seguiranno i risultati after-hours di Amazon, Intel e altre società il 29/10.

Spicenet completa un round di finanziamento di 5 milioni di dollari, guidato da dao5

Esclusiva WEEX: l’oro scende sotto 4.000 $, Bitcoin arretra sotto 80.000 $ | WEEX TradFi Daily (26/10/2026)

21shares lancia ETP crypto Lighter e Venice in Europa

Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.

Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?

Rapporto settimanale TRON: la stagnazione potrebbe portare BTC a testare nuovamente il supporto di $80.000, analisi dettagliata dell'infrastruttura per l'esperienza Web3 astratta dalla catena Newton

CITIC Securities: Il mercato è eccessivamente preoccupato per Coreweave, il gap di finanziamento a breve termine dei nuovi fornitori di cloud "può ancora essere sostenuto"

Financing Weekly | Fission completa un round di finanziamento di 10 milioni di dollari, Pantera Capital guida; DeepSeek prevede di aumentare il finanziamento a circa 100 miliardi di yuan

Segnale di vendita finito, le azioni tecnologiche tornano a dipendere dai prezzi dei semiconduttori
Cosa significano le nuove specifiche della Tesla Roadster per le azioni Tesla (TSLA)?
Scopri le nuove specifiche della Tesla Roadster, i pagamenti per la prenotazione e il piano di produzione per il 2028, oltre a cosa potrebbero significare il lancio e i profitti futuri per le azioni Tesla.

Spout raccoglie 2 milioni di dollari per offrire prestiti a interesse zero su Solana

Quando vedremo i ritorni sugli investimenti in AI? JPMorgan ottimista su Google e Amazon
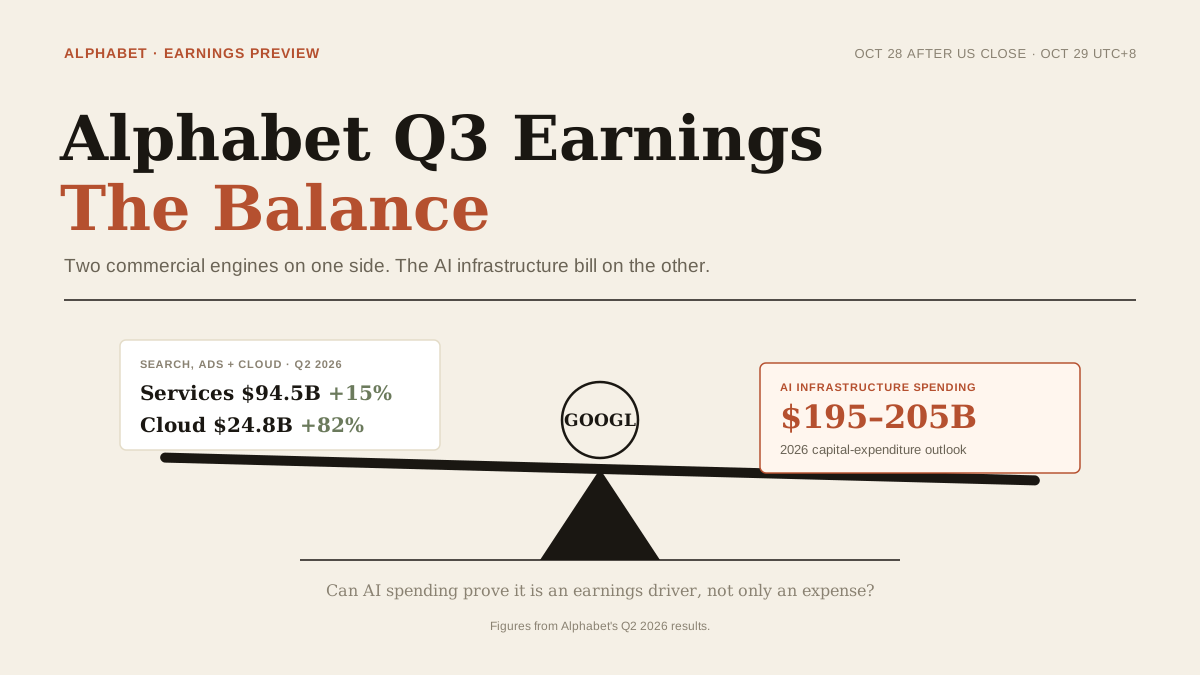
Titolo Google prima dei risultati di Alphabet: la spesa per l'IA e la crescita della Ricerca possono sostenere GOOGL?
Alphabet pubblicherà i risultati del Q3 2026 il 28/10. Scopri i segnali relativi a Ricerca, Google Cloud, spesa per l'IA e guidance che influenzano le azioni GOOGL.
Quando l'AI Agent inizia a spendere "depositi bancari": la battaglia per l'unità di regolamento è ufficialmente iniziata

Il rapporto sullo stato di TRON Q3 2026 evidenzia 2,21 trilioni di dollari in regolamenti di stablecoin amid crescita dell'attività di rete

Clarity può accelerare le innovazioni nel settore crypto, ma proteggere i giocatori attuali

HSBC e Ant Group testano pagamenti con depositi tokenizzati tramite agenti AI

唐华斑竹 : GOAT Network mostra il potenziale di mercato a Seoul

唐华斑竹 e i vantaggi di sicurezza di GOAT Network per Bitcoin

Bank of America avverte: il mercato azionario statunitense sta ripetendo la bolla delle dot-com del 2000?

È arrivata l'era dei fondamentali per le criptovalute: riacquisti, flussi di cassa e tre logiche di valutazione
Azioni Oracle vs azioni KRAFTON: perché gli investitori mettono in dubbio due aziende in crescita?
Confronta le azioni Oracle e KRAFTON attraverso gli ultimi risultati, i dubbi sui prezzi azionari e le diverse prove di crescita che gli investitori dovranno affrontare nel 2026.

Perché realizzi sempre piccoli profitti e poi perdi tutto? Taleb lo spiegò vent’anni fa con la «leva asimmetrica»
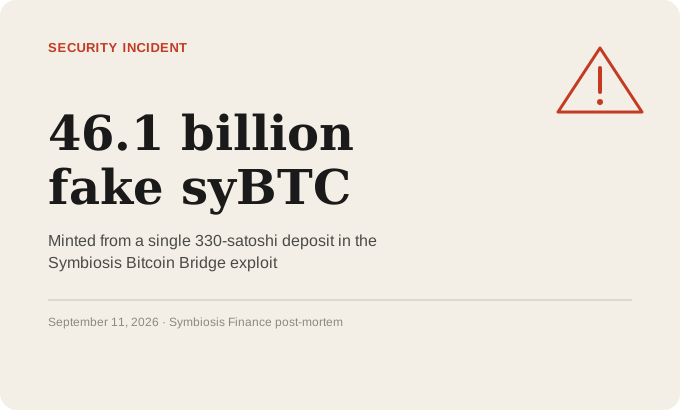
Come ha creato un hacker 46 miliardi di Bitcoin falsi nell’exploit di Symbiosis? L’hacker di Bitcoin spiegato, ora con WEEX
Come due bug del bridge Symbiosis hanno permesso a un hacker di coniare 46,1 miliardi di syBTC senza copertura, prosciugare i pool di Bitcoin ed esporre i rischi critici dei bridge.

Discord Cointribune: il nuovo hub crypto della Francia?
Il titolo NVDA sale per il quinto giorno consecutivo: Jensen Huang afferma che le vendite raddoppieranno il prossimo anno

Finanziamento Verda AI cloud: da 117 a 155 milioni, capitale totale oltre 200

Rapporto settimanale TRON: la fiducia dei rialzisti di BTC non è stata scossa da regolamenti e tassi d'interesse in aumento, approfondimento su Axon Finance, infrastruttura di pagamento ad alte prestazioni PayFi

Prezzo delle azioni AMD: perché il free cash flow è sceso da $2.6B a $1.6B mentre le azioni salivano
Il free cash flow di AMD è sceso del 39% nel Q2, mentre le spese in conto capitale sono quasi triplicate e i pagamenti ai fornitori sono stati ritardati, nonostante i ricavi abbiano raggiunto il record di $11.5 miliardi.
La Fed lascia invariati i tassi; focus sui risultati di AMZN e MSTR | WEEX TradFi Daily (29/10/2026)
Tutti e tre i principali indici hanno chiuso in rialzo il 28/10. La Federal Reserve ha mantenuto il tasso di riferimento a 3,75%–4%. Bitcoin è salito brevemente sopra 81.000 $, per poi ritracciare. I titoli dei settori storage, comunicazioni ottiche e Neocloud si sono rafforzati diffusamente, con SK Hynix in rialzo di oltre 10%. Google ha perso circa 9%–10% nel dopoborsa, mentre Microsoft è salita di circa 4%. Gli investitori seguiranno i risultati after-hours di Amazon, Intel e altre società il 29/10.
Spicenet completa un round di finanziamento di 5 milioni di dollari, guidato da dao5
Esclusiva WEEX: l’oro scende sotto 4.000 $, Bitcoin arretra sotto 80.000 $ | WEEX TradFi Daily (26/10/2026)
21shares lancia ETP crypto Lighter e Venice in Europa
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.
Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


