
Saham RKLB Telah Turun Tajam Sejak IPO SpaceX: Apa yang Dikatakan Sejarah Tentang Pemain Nomor Dua

 Pilih kami di Google


Penurunan tajam saham RKLB dari rekor tertingginya memiliki penyebab spesifik dan terdokumentasi dengan baik yang tidak bergantung pada apa pun yang telah dilakukan atau gagal dilakukan oleh Rocket Lab secara operasional.
Saham RKLB jatuh pada hari SpaceX mulai diperdagangkan, terus turun karena investor yang telah menggunakan Rocket Lab sebagai proksi untuk eksposur ruang angkasa komersial mengalihkan modal ke pemain dominan yang baru go public, dan belum pulih ke tingkat pra-IPO meskipun melaporkan pendapatan kuartalan yang memecahkan rekor dan menandatangani kontrak pemerintah terbesar dalam sejarah perusahaan. Situasi spesifik saham RKLB adalah contoh saat ini yang paling dapat diamati tentang apa yang terjadi pada pemain nomor dua ketika perusahaan swasta dominan di sektor mereka akhirnya menjadi dapat diakses oleh publik.
Apa yang Sebenarnya Menyebabkan Penurunan
Sebelum memeriksa apa yang dikatakan sejarah, menetapkan dengan tepat apa yang menyebabkan penurunan mencegah kesalahan analitis yang paling konsekuensial, yaitu mengaitkan penurunan yang didorong oleh penilaian dengan fundamental kompetitif.
Saham Rocket Lab jatuh hampir 11% pada 12 Juni setelah SpaceX melakukan debut pasar publiknya, menimbulkan kekhawatiran tentang apakah investor mengalihkan modal dari saham ruang angkasa yang lebih kecil ke kelas berat baru di industri ini.
Mekanismenya adalah rotasi modal daripada perpindahan kompetitif. Investor yang telah mengalokasikan ke RKLB karena itu adalah proksi publik terbaik yang tersedia untuk eksposur sektor ruang angkasa komersial menemukan proksi yang lebih unggul tersedia pada 12 Juni. SpaceX lebih besar, lebih terdiversifikasi, dan lebih dominan secara komersial daripada Rocket Lab. Seorang investor yang menginginkan eksposur ruang angkasa komersial dan telah puas dengan Rocket Lab sebagai opsi terbaik yang tersedia tiba-tiba memiliki akses langsung ke SpaceX.
"Penurunan hampir 10% Rocket Lab pada hari IPO SpaceX sejauh ini adalah yang paling jinak dari rekan-rekan besarnya, yang menunjukkan rotasi dana daripada penilaian fundamental," menurut TradingKey.
Ketahanan relatif RKLB dibandingkan dengan saham ruang angkasa lainnya pada hari IPO adalah fitur yang paling signifikan secara analitis dari penurunan awal. Menurut TradingKey, penurunan hampir 10% adalah penurunan terkecil dalam grup ruang angkasa, dengan perusahaan ruang angkasa komersial lainnya mengalami penurunan yang lebih besar.
Meskipun ada aksi jual, Rocket Lab tetap mempertahankan semua kontraknya yang ada, backlog penuhnya, dan prospek pertumbuhan yang sama seperti yang dimilikinya sebelum SpaceX go public.
Sebuah bisnis yang mempertahankan semua kontraknya, backlog penuhnya, dan prospek pertumbuhan yang sama setelah kehilangan hampir setengah dari nilai pasarnya telah mengalami peristiwa kompresi penilaian daripada peristiwa penurunan bisnis. Perbedaan ini penting untuk apa yang dikatakan sejarah akan terjadi selanjutnya.
Pola Rotasi Modal yang Menghasilkan Penurunan
Memahami mekanisme rotasi modal yang menghasilkan penurunan RKLB memerlukan pemeriksaan mengapa investor memegang RKLB sebagai proksi ruang angkasa sejak awal dan apa yang berubah pada 12 Juni.
Investor yang sebelumnya menggunakan Rocket Lab sebagai proksi untuk eksposur sektor ruang angkasa telah mulai mengalihkan modal langsung ke saham SpaceX sejak IPO-nya.
Dinamika proksi sudah mapan di pasar publik. Ketika perusahaan swasta paling terkemuka di suatu sektor tidak memiliki daftar publik, investor yang mencari eksposur sektor membeli pengganti terbaik yang tersedia. Pengganti biasanya diperdagangkan dengan premi terhadap nilai fundamentalnya sendiri karena melayani dua fungsi berbeda secara bersamaan: nilai investasinya sendiri dan fungsi eksposur sektor yang disediakannya.
Ketika perusahaan swasta go public, pengganti kehilangan premi eksposur sektornya secara instan. Investor yang membayar untuk eksposur sektor tidak lagi membutuhkan pengganti untuk mengaksesnya. Tekanan jual yang dihasilkan dari pembukaan premi tersebut bersifat mekanis daripada fundamental, itulah sebabnya ia menghasilkan penurunan yang terputus dari kinerja bisnis aktual perusahaan yang mengalaminya.
Reaksi pasar dapat dimengerti. Sebagai pemain dominan di sektor ruang angkasa komersial, SpaceX dapat menarik bagian yang lebih besar dari modal investor, kontrak pemerintah, dan peluang komersial, yang berpotensi meningkatkan tekanan kompetitif pada pemain yang lebih kecil seperti Rocket Lab. Namun, prospek Rocket Lab tetap solid.
Kekhawatiran kompetitif yang diakui adalah nyata daripada imajiner. Ketersediaan publik SpaceX memang meningkatkan tekanan kompetitif dalam arti bahwa pasar modal sekarang dapat mendanai SpaceX secara langsung daripada mendanai Rocket Lab sebagai alternatif terdekat. Namun, persaingan modal yang meningkat berbeda dari perpindahan kompetitif operasional, dan hasil RKLB Q2 2026 yang menunjukkan pendapatan rekor dan backlog rekor mengonfirmasi bahwa kedua bentuk persaingan tersebut menghasilkan hasil yang berbeda.
Apa yang Dikatakan Sejarah Tentang Pola Ini
Pola pemain nomor dua di pasar di mana perusahaan swasta dominan memasuki pasar publik tidak menghasilkan satu hasil yang dapat diprediksi. Ini menghasilkan proses yang dapat dikenali yang fasenya dapat diamati bahkan ketika garis waktunya bervariasi.
Fase pertama adalah rotasi itu sendiri. Modal berpindah dari kepemilikan proksi ke pemain dominan yang baru tersedia, menekan penilaian proksi terlepas dari kinerja operasional dasarnya. Fase ini ditandai dengan penurunan yang lebih besar daripada yang dapat dibenarkan oleh satu berita fundamental dan yang memengaruhi semua perusahaan yang melayani fungsi proksi secara bersamaan.
Fase kedua adalah periode penilaian ulang. Investor yang tetap tertarik pada sektor ini tetapi menemukan penilaian pemain dominan meningkat mulai mengevaluasi pemain nomor dua berdasarkan kemampuannya sendiri daripada sebagai pengganti pemain dominan. Fase ini ditandai dengan cakupan analis yang berfokus pada metrik operasional spesifik perusahaan daripada perbandingan sentimen sektor.
Fase ketiga adalah pemulihan yang berbeda. Perusahaan dengan nilai bisnis independen yang tulus pulih karena komunitas investasi menetapkan kerangka kerja penilaian independen untuk mereka. Perusahaan yang murni merupakan proksi spekulatif tanpa model bisnis yang berbeda terus menurun karena premi proksi terurai sepenuhnya tanpa dasar fundamental apa pun.
Variabel kritis yang menentukan jalur mana yang diikuti oleh pemain nomor dua adalah apakah ia dapat menunjukkan selama fase rotasi bahwa bisnisnya berkinerja secara independen dari dinamika kompetitif yang diperkenalkan oleh IPO pemain dominan.
Harga --
Di Mana RKLB Berada dalam Kerangka Kerja Ini
Kinerja operasional RKLB selama fase rotasi adalah bukti spesifik yang paling tersedia tentang jalur mana yang akan diikuti oleh pola historis.
Menurut laporan pendapatan Q2 2026 Rocket Lab, perusahaan memberikan pendapatan kuartalan rekor yang tumbuh 62% dari tahun ke tahun. Backlog mencapai rekor baru, tumbuh secara substansial dari periode tahun sebelumnya menurut pengungkapan yang sama. Perusahaan juga mengumumkan kontrak Space Force SB-AMTI senilai $397 juta, yang dijelaskan Rocket Lab sebagai kontrak pemerintah terbesar dalam sejarah perusahaan. Manajemen mengungkapkan pada panggilan pendapatan Q2 bahwa lebih dari $1 miliar kontrak baru telah ditandatangani di Q3 sebelum kuartal tersebut dilaporkan.
Hasil ini diproduksi selama periode tekanan jual maksimum setelah IPO SpaceX. Perusahaan yang melaporkan hasil keuangan terbaiknya dalam sejarah selama periode ketika sahamnya mengalami penurunan terbesar menunjukkan dengan tepat kemandirian operasional yang diperlukan oleh jalur pemulihan yang berbeda.
Setelah hasil Q2, beberapa analis mempertahankan atau menaikkan target harga berdasarkan penilaian bisnis Rocket Lab yang independen. Menurut TradingView, Cantor Fitzgerald menaikkan target harganya menjadi $122, mengutip kemajuan Neutron. Citizens mempertahankan target $130. Tindakan ini mewakili awal dari kerangka kerja penilaian independen untuk RKLB daripada penilaian sentimen sektor, yang merupakan tanda analitis dimulainya fase penilaian ulang.
Variabel Neutron yang Tidak Dapat Ditangani Sepenuhnya oleh Sejarah
Pola pemain nomor dua historis memberikan panduan yang berguna tentang fase rotasi dan penilaian ulang, tetapi menemui batasan spesifik ketika diterapkan pada RKLB.
Sebagian besar analog historis melibatkan perusahaan yang lini produknya sudah mapan daripada perusahaan dengan produk baru utama yang masih dalam pengembangan. Roket Neutron Rocket Lab adalah pengembangan yang debut komersialnya akan paling jelas membedakan RKLB dari penyedia peluncuran kecil menjadi pesaing peluncuran menengah yang mampu melayani pasar yang dapat dialamatkan secara substansial lebih besar.
CEO Peter Beck telah menyatakan secara publik bahwa Neutron menargetkan penerbangan pertama dalam tahun 2026, sambil juga mengakui kemungkinan penundaan hingga 2027. Kontrak Space Force SB-AMTI, yang disusun di sekitar peluncuran Neutron, adalah validasi eksternal paling spesifik bahwa spesifikasi teknis Neutron memenuhi persyaratan pemerintah sebelum penerbangan komersial pertamanya.
Garis waktu Neutron menambahkan variabel ke jalur pemulihan yang tidak dapat ditangani dengan bersih oleh analog historis untuk pemain nomor dua yang mapan. Debut Neutron yang sukses dalam garis waktu yang ditargetkan mempercepat fase penilaian ulang dengan menetapkan identitas bisnis peluncuran menengah independen yang sepenuhnya terpisah dari perbandingan SpaceX apa pun. Penundaan Neutron memperpanjang periode di mana pemulihan bergantung pada momentum Electron dan Space Systems saja.
Akuisisi Iridium yang Menambah Kompleksitas
Satu perkembangan yang juga tidak dapat ditangani sepenuhnya oleh pola pemain nomor dua historis adalah akuisisi Iridium Communications yang diumumkan Rocket Lab bersamaan dengan hasil Q2-nya.
Akuisisi tersebut, yang ketentuan keuangannya tidak diungkapkan sepenuhnya bersamaan dengan pengumuman tersebut, akan menambahkan jaringan komunikasi satelit global ke bisnis peluncuran dan sistem ruang angkasa Rocket Lab yang ada. Logika strategisnya konsisten dengan pola pemulihan pemain nomor dua dalam satu cara spesifik: itu mengurangi ketergantungan Rocket Lab pada pendapatan peluncuran yang secara teoritis dapat menghadapi tekanan kompetitif dari SpaceX, menggantinya dengan pendapatan komunikasi satelit operasional yang tidak diancam secara langsung oleh SpaceX saat ini.
Risiko yang diperkenalkan oleh akuisisi tersebut adalah kompleksitas keuangan dan operasional dalam mengintegrasikan bisnis komunikasi satelit sambil secara bersamaan mengembangkan Neutron dan memperluas operasi Electron. Dampak neraca dari ketentuan akuisisi akan menjadi pengungkapan paling penting dalam menentukan apakah transaksi Iridium mempercepat atau mempersulit jalur pemulihan.
Apa yang Dilakukan dan Tidak Diprediksi oleh Sejarah
Pengakuan jujur dari pola historis adalah bahwa kerangka kerja pemain nomor dua memprediksi proses daripada hasil atau garis waktu tertentu.
Apa yang diprediksinya dengan konsistensi yang wajar adalah bahwa perusahaan dengan kemandirian operasional yang tulus dari jangkauan kompetitif pemain dominan, yang ditunjukkan oleh kinerja keuangan selama fase rotasi, menetapkan kerangka kerja penilaian independen yang pada akhirnya mencerminkan lintasan pertumbuhan mereka sendiri daripada diskon mereka terhadap pemain dominan.
Apa yang tidak dapat diprediksinya adalah seberapa cepat kerangka kerja independen tersebut terbentuk. Debut Neutron dan ketentuan akuisisi Iridium adalah variabel spesifik RKLB yang akan menentukan apakah fase penilaian ulang berlangsung cepat atau berlanjut melalui periode ketidakpastian tambahan.
Pendapatan rekor Q2 dan backlog rekor adalah bukti spesifik yang paling tersedia bahwa bisnis Rocket Lab berkinerja secara independen dari dinamika rotasi. Bukti itu adalah dasar dari tesis pemulihan apa pun. Pola historis mendukung masuk akalnya tesis tersebut. Itu tidak menjamin garis waktunya.
Bagi mereka yang ingin berpartisipasi di pasar keuangan global, memiliki akses ke platform trading yang tepat itu penting. WEEX menawarkan produk trading kripto dan saham, mencakup pasar global utama termasuk saham dan aset digital.
Kesimpulan
Penurunan saham RKLB hampir 50% dari rekor tertingginya adalah peristiwa rotasi modal yang penyebabnya terdokumentasi dengan baik daripada perpindahan kompetitif yang besarnya mencerminkan penurunan bisnis permanen.
Pola historis untuk pemain nomor dua di pasar di mana perusahaan swasta dominan go public menghasilkan tiga fase yang dapat dikenali: rotasi, penilaian ulang, dan pemulihan yang berbeda. Perusahaan yang mengikuti jalur pemulihan yang berbeda adalah mereka yang menunjukkan kemandirian operasional selama fase rotasi. Pendapatan rekor Q2 dan backlog rekor RKLB, yang diproduksi selama periode tekanan jual maksimum, merupakan bukti spesifik yang paling tersedia bahwa bisnis Rocket Lab memenuhi kriteria tersebut.
Garis waktu Neutron dan ketentuan akuisisi Iridium adalah dua variabel spesifik RKLB yang akan menentukan apakah fase penilaian ulang menghasilkan jalur pemulihan yang lebih cepat atau lebih lambat daripada yang disarankan oleh kisaran pola historis. Kedua variabel tersebut diselesaikan melalui peristiwa masa depan yang dapat diamati daripada memerlukan penurunan fundamental tambahan di Rocket Lab agar skenario bearish terwujud.
FAQ
1. Mengapa saham RKLB turun hampir 50% dari rekor tertingginya?
Menurut beberapa sumber termasuk Barchart dan TradingKey, RKLB turun sekitar 10,8% pada 12 Juni 2026, hari SpaceX mulai diperdagangkan di Nasdaq. Penurunan berlanjut karena investor mengalihkan modal dari RKLB, yang telah berfungsi sebagai proksi ruang angkasa komersial, langsung ke SpaceX. Menurut pelaporan yang dikutip oleh beberapa publikasi keuangan, Rocket Lab mempertahankan semua kontraknya, backlog penuhnya, dan prospek pertumbuhan yang sama selama penurunan, mengonfirmasi penyebabnya sebagai rotasi modal daripada penurunan fundamental.
2. Bagaimana pola pemain nomor dua berlaku untuk RKLB secara khusus?
Pola tersebut menghasilkan tiga fase: rotasi, penilaian ulang, dan pemulihan yang berbeda. RKLB tampaknya telah menyelesaikan fase rotasi. Fase penilaian ulang tampaknya baru dimulai, sebagaimana dibuktikan oleh analis yang mengeluarkan penilaian bisnis independen setelah hasil Q2 daripada perbandingan sentimen sektor. Menurut TradingView, Cantor Fitzgerald menaikkan target harganya menjadi $122 mengutip kemajuan Neutron dan Citizens mempertahankan target $130 setelah laporan pendapatan Q2.
3. Bukti apa yang menunjukkan RKLB memiliki nilai bisnis independen yang tulus daripada menjadi proksi spekulatif murni?
Hasil Q2 2026 menghasilkan pendapatan kuartalan rekor yang tumbuh 62% dari tahun ke tahun, backlog rekor yang tumbuh secara substansial dari tahun ke tahun, dan kontrak pemerintah terbesar dalam sejarah perusahaan, semuanya selama periode tekanan jual maksimum setelah IPO SpaceX. Perusahaan yang melaporkan hasil keuangan terbaiknya dalam sejarah sementara sahamnya mengalami penurunan terbesar menunjukkan kemandirian operasional dari dinamika kompetitif yang diperkenalkan oleh IPO pemain dominan.
4. Bagaimana roket Neutron memengaruhi tesis pemulihan?
Debut komersial Neutron akan menetapkan Rocket Lab sebagai pesaing peluncuran menengah di samping bisnis peluncuran kecilnya yang ada, menciptakan identitas pasar independen yang sepenuhnya terpisah dari perbandingan SpaceX apa pun. CEO Peter Beck telah menyatakan target penerbangan pertama 2026 sambil mengakui kemungkinan penundaan 2027. Kontrak Space Force SB-AMTI yang disusun di sekitar peluncuran Neutron memberikan validasi eksternal bahwa Neutron memenuhi persyaratan pemerintah sebelum penerbangan komersial pertamanya.
5. Apa sinyal mendatang yang paling penting untuk tesis pemulihan RKLB?
Garis waktu penerbangan pertama Neutron adalah sinyal yang paling signifikan secara operasional karena menentukan apakah entri pasar peluncuran menengah Rocket Lab terjadi dalam jendela pemulihan yang diantisipasi oleh target analis saat ini. Pengungkapan ketentuan keuangan akuisisi Iridium adalah sinyal neraca yang paling penting karena menentukan apakah akuisisi mempercepat atau mempersulit pemulihan dengan menambahkan kompleksitas keuangan selama periode ketika pengembangan Neutron menghabiskan modal yang signifikan.
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai
Peluncuran Electron ke-100 Rocket Lab: Jendela 14/11, Detail Misi, dan Prospek Saham RKLB
Trim Tesla Roadster Performance, Thrust, dan Rocket: Spesifikasi, Harga, dan Produksi 2028
FICO vs VantageScore: Arti Sebenarnya Aturan Baru Fannie Mae dan Freddie Mac bagi KPR Anda
Saham SPCX Mendapat Target Harga $220: Mengapa Semuanya Bergantung pada Reusabilitas Starship
Saham RKLB Setelah Q2: Pendapatan Rekor, Kerugian Lebih Besar, Jendela Lebih Sempit
Tether Dukung SCRYPT: Mungkinkah USDT Menjadi Jalur Baru untuk Pembayaran Global?
ETF Bitcoin Catat Arus Keluar $582Jt saat BTC Turun di Bawah $62Rb: Apakah $60Rb Berikutnya?
Hard Fork Purley Polygon Aktif: Apa yang Berubah pada POL dan Keamanan Jaringan?
Saham AMZN Naik 3,8%, Lalu Turun 3,9%: Apakah Kabar AI AWS Sudah Diperhitungkan dalam Harga?
Bitcoin Lightning Network untuk Pemula: 5 Hal yang Perlu Diketahui Sebelum Pembayaran Pertama
Harga Saham Anthropic (ANT): Penutupan Hari Pertama di $97,17 dan Apa Selanjutnya
Prediksi Harga Saham ANT: Apa yang Bisa dan Tidak Bisa Diungkap Data Setelah Hari Pertama
IPO Anthropic vs IPO SpaceX: Perbandingan Harga, Dana yang Dihimpun, dan Kinerja Hari Pertama
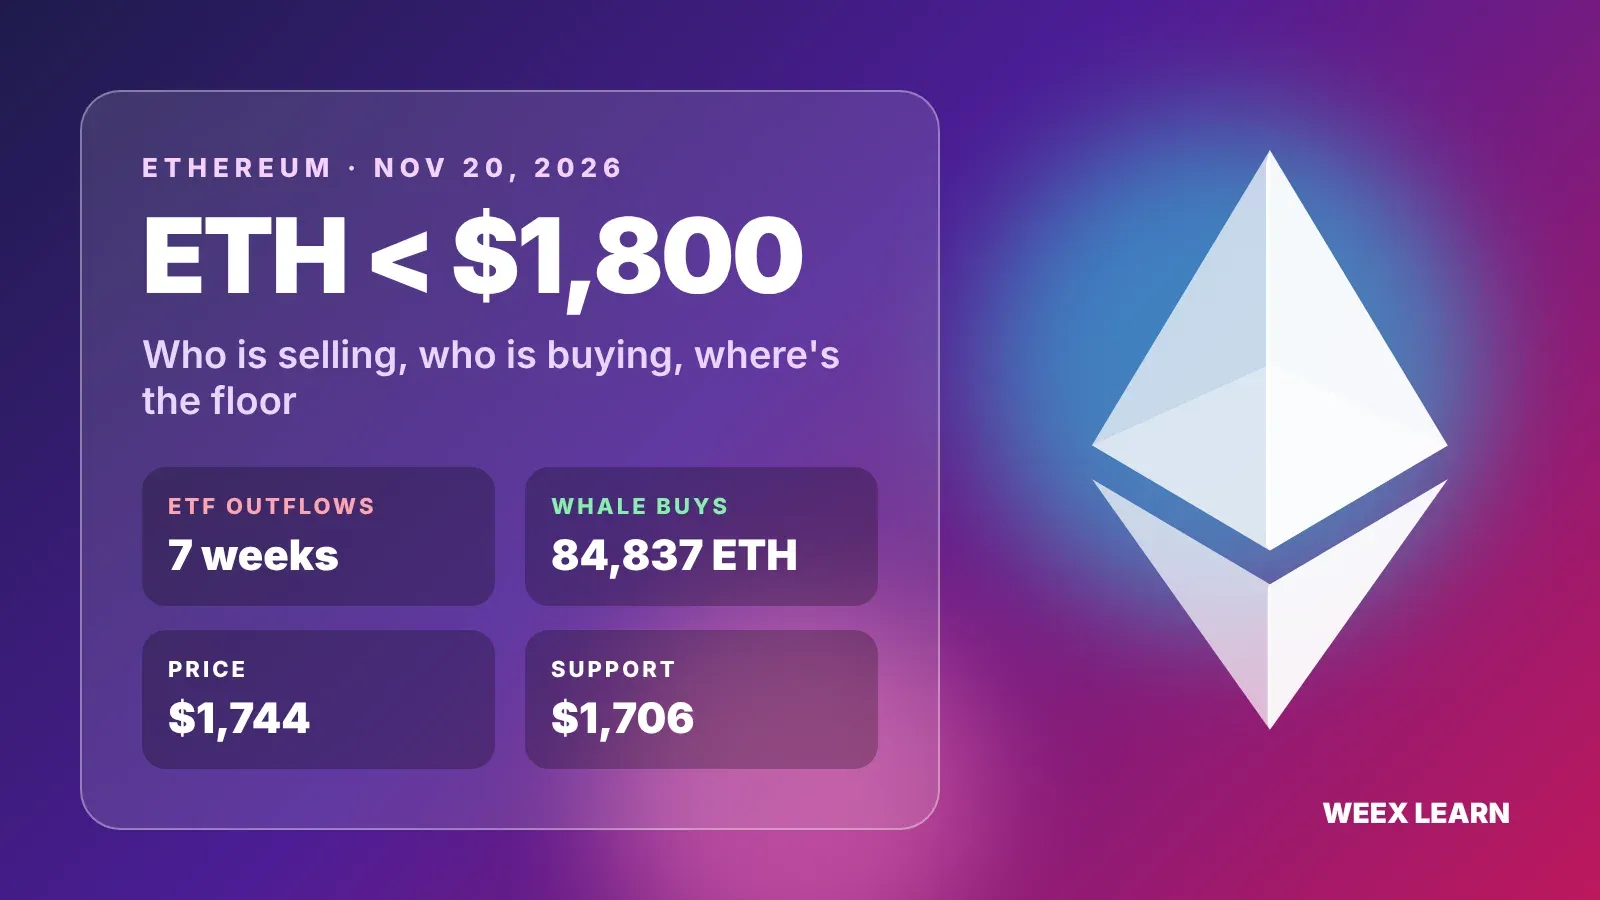
Ethereum di Bawah $1.800: 7 Minggu Arus Keluar ETF dan Level Batas Bawah Berikutnya
Pembaruan Peretasan Binance: $2,85M dari $6,3M Dibekukan, Sidang Pengadilan 1 Des.
XRP kurang dari $1: Arti Pembukaan Escrow 1 Desember bagi Harga
Saham Anthropic Setelah Hari Pertama: Mengapa Token ANT Diperdagangkan di Sekitar $92
Bitcoin di Bawah $62Rb: Apakah $60.000 Berikutnya Sebelum Keputusan Fed 9 Des?
Tingkat Imbal Hasil Staking WEEX: Semua Koin, Tier, dan Jangka Waktu (11/2026)
IPO Anthropic $81,3M: Apakah Saham ANT Terlalu Mahal pada $83?
Saham Micron Turun 3,67% meski Memori AI Booming: Apakah MU Layak Dibeli?
IPO Anthropic Dipatok pada $83: Penggalangan Dana Rekor $81,3M dan Langkah Berikutnya
Saham Coherent dan Lumentum Naik: Mengapa Saham Optik Menguat
IPO Anthropic 2026: Pencatatan ANT di Nasdaq, Harga per Saham $83, dan Panduan Trading
Laporan Keuangan NVIDIA Q3 2027: Pendapatan Capai $115,8M, Pertanyaan soal Kepemimpinan Masih Berlanjut
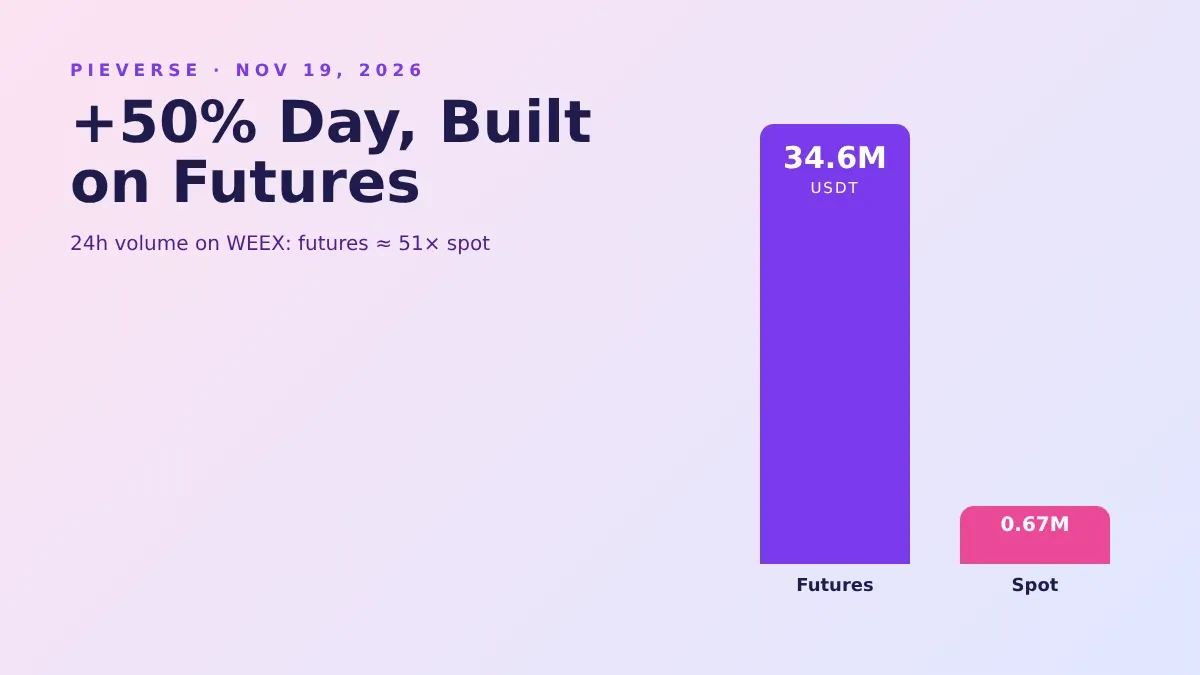
Harga Pieverse Melonjak 50%: Volume Futures 51x Spot di WEEX
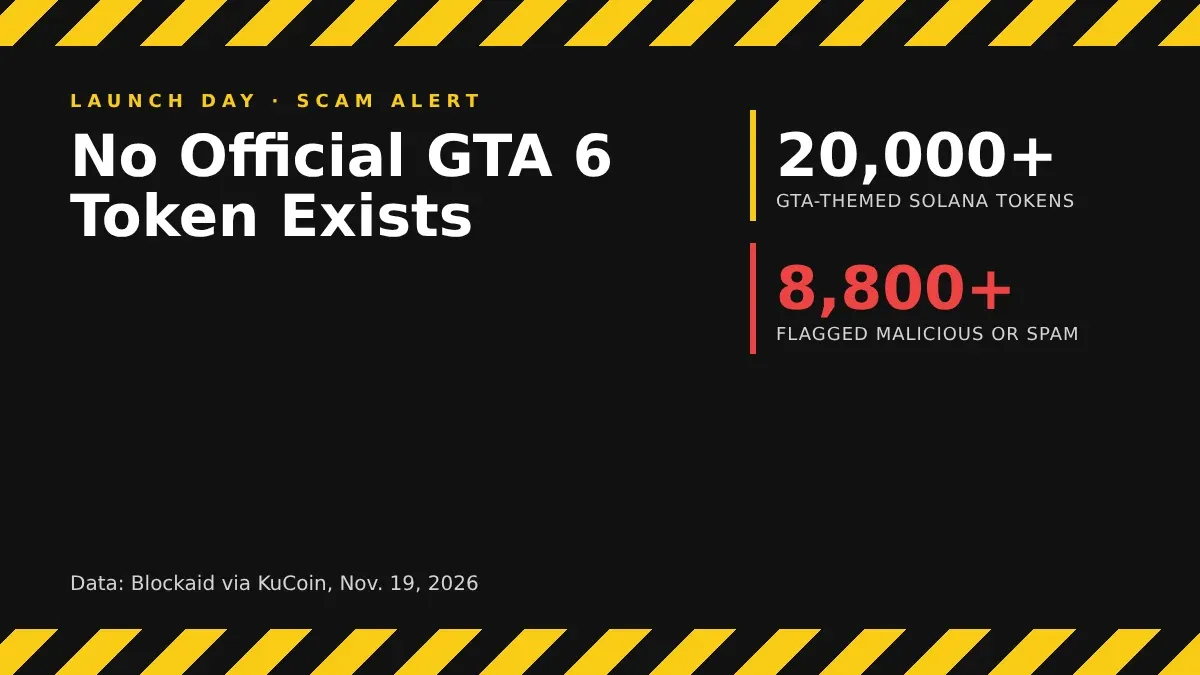
Token Kripto GTA 6: 20.000 Memecoin dan 8.800 Ditandai sebagai Penipuan
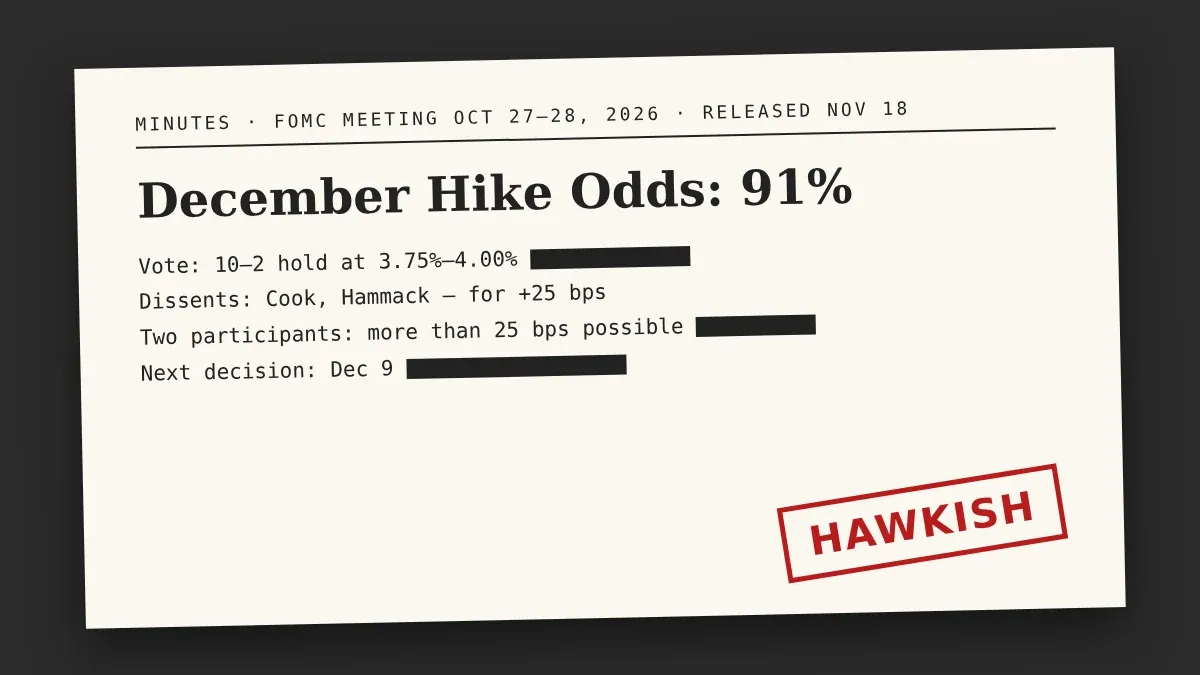
Risalah Fed 11/2026: Mengapa Kenaikan Suku Bunga Desember Kini Sudah Diperhitungkan Sebesar 91%
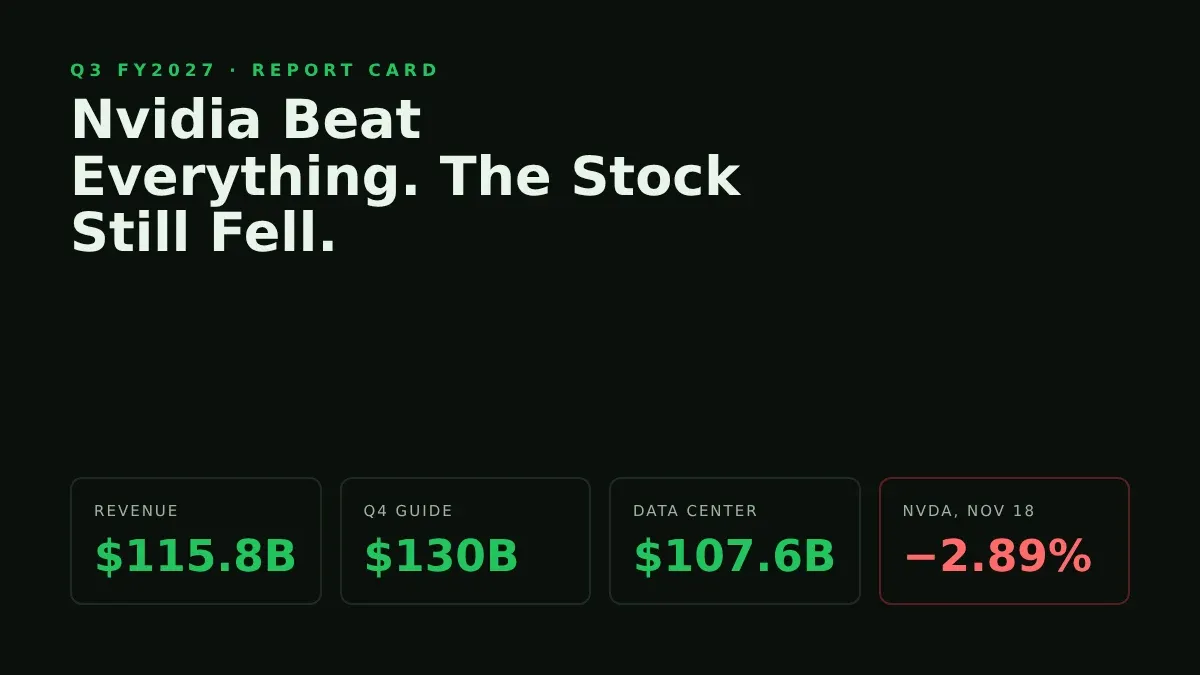
Hasil Laporan Keuangan Nvidia: $115,8M Melampaui Ekspektasi, Jadi Mengapa NVDA Turun 3%?
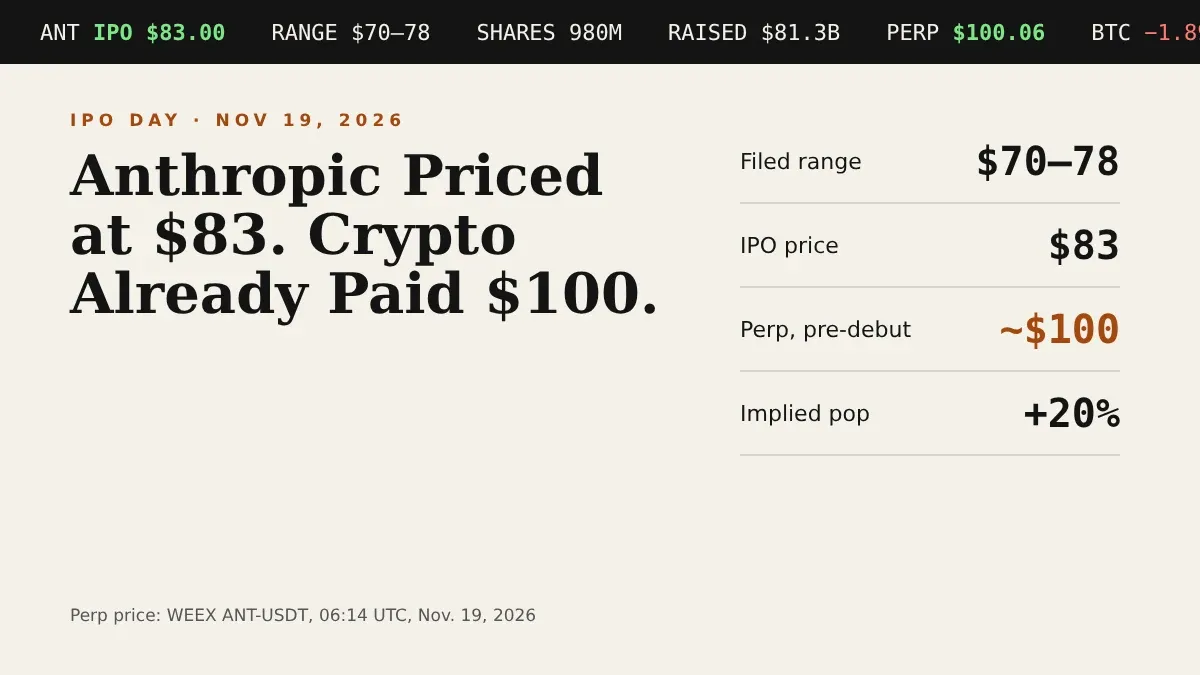
IPO Anthropic Dipatok pada $83: Perpetual ANT Diperdagangkan Mendekati $100 Sebelum Debut
Peluncuran Electron ke-100 Rocket Lab: Jendela 14/11, Detail Misi, dan Prospek Saham RKLB
Trim Tesla Roadster Performance, Thrust, dan Rocket: Spesifikasi, Harga, dan Produksi 2028
FICO vs VantageScore: Arti Sebenarnya Aturan Baru Fannie Mae dan Freddie Mac bagi KPR Anda
Saham SPCX Mendapat Target Harga $220: Mengapa Semuanya Bergantung pada Reusabilitas Starship
Saham RKLB Setelah Q2: Pendapatan Rekor, Kerugian Lebih Besar, Jendela Lebih Sempit
Tether Dukung SCRYPT: Mungkinkah USDT Menjadi Jalur Baru untuk Pembayaran Global?


