
Saham RKLB Setelah Q2: Pendapatan Rekor, Kerugian Lebih Besar, Jendela Lebih Sempit

 Pilih kami di Google


Rocket Lab mencatatkan kuartal terbaik dalam sejarahnya pada 10 Agustus 2026, dan sahamnya masih ditutup pada $80,04 — sekitar 47% di bawah rekor penutupan $150,23 yang dicetak pada 27 Mei. Kesenjangan itu adalah keseluruhan cerita saham RKLB saat ini. Lini pendapatan berhasil. Lini kas tidak, dan satu peristiwa yang akan membenarkan penilaian tersebut, penerbangan pertama Neutron, terus bergeser ke tepi jendelanya.
Berikut adalah apa yang sebenarnya dikatakan angka Q2, mengapa saham berada di tempatnya sekarang, dan apa yang harus terjadi sebelum kasus bull berhenti menjadi perkiraan.
Harga saham RKLB setelah cetakan Q2: apa yang sebenarnya bergerak
Rocket Lab melaporkan setelah penutupan pada 10 Agustus. Ekuitas telah berjalan keras ke acara tersebut — naik sekitar 20% pada minggu itu dan sekitar 34% selama 30 hari — setelah penurunan Juli yang membawanya ke level terendah tahun ini. Itu diperdagangkan antara $77,38 dan $83,90 selama sesi 10 Agustus sebelum menetap di $80,04.
Reaksi awal setelah jam kerja negatif meskipun ada pendapatan yang mengalahkan, yang memberi tahu Anda di mana perhatian pasar berada. Pedagang tidak menilai garis atas. Mereka menilai kerugian per saham, komentar pembakaran kas, dan petunjuk apa pun tentang jadwal Neutron.

Satu detail yang layak dipegang: RKLB naik sekitar 63% dari tahun ke tahun dan turun sekitar 47% dari rekornya sendiri dalam dua belas bulan yang sama. Kedua fakta itu benar secara bersamaan. Analisis apa pun yang hanya mengutip salah satunya menjual Anda arah.
Pendapatan rekor, kerugian lebih besar: membaca angka Q2 2026 Rocket Lab
Kuartal ini secara operasional kuat dan secara finansial lebih berantakan daripada yang disarankan tajuk utama.
| Metrik (Q2 2026, dilaporkan 10 Agustus) | Hasil | Konteks |
|---|---|---|
| Pendapatan | $234,06M | +62% YoY, +16,8% QoQ, rekor kuartalan |
| Pendapatan produk | $181,3M | Sistem ruang angkasa tetap menjadi setengah yang lebih besar |
| Pendapatan layanan | $52,7M | Layanan peluncuran |
| Margin kotor GAAP | 36,1% | Di atas panduan 33–35% |
| Margin kotor non-GAAP | 41,5% | Di atas panduan 38–40% |
| EBITDA yang disesuaikan | –$8,8M kerugian | Lebih baik dari panduan –$20M hingga –$26M |
| EPS | –$0,08 | Melewatkan konsensus sebesar $0,02; –$0,07 kuartal sebelumnya |
| Backlog | $2,36B | +137% YoY |
| Backlog peluncuran | 90+ misi | Penandatanganan Q2 dan pasca-kuartal menambahkan $437M+ |
| Kas dan sekuritas | ~$2,4B | Termasuk kas terbatas dan sekuritas yang dapat dipasarkan |
| Panduan Q3 2026 | $250M–$265M | Pertumbuhan sekuensial berkelanjutan |
Margin mengalahkan panduan di lini GAAP dan non-GAAP, dan kerugian EBITDA yang disesuaikan masuk kurang dari setengah dari apa yang dipandu manajemen. Itu adalah kemenangan operasional yang nyata. Kerugian EPS sebagian besar berasal dari biaya terkait akuisisi — Rocket Lab menutup Mynaric dan Motiv selama periode tersebut — daripada dari bisnis peluncuran dan sistem ruang angkasa inti yang memburuk.
Poin yang lebih penting adalah backlog. Lompatan 137% menjadi $2,36 miliar, dengan 90+ misi berkomitmen, adalah angka tunggal yang paling sulit untuk didebat oleh beruang. Itu berarti pertanyaan permintaan sebagian besar diselesaikan. Apa yang tidak diselesaikan adalah apakah Rocket Lab dapat mengonversi backlog itu pada margin yang menghasilkan arus kas bebas sebelum neraca perlu ditambah.
Mengapa saham RKLB turun 47% dari rekornya?
Tiga hal terjadi antara akhir Mei dan Agustus, dan tidak ada yang tentang permintaan.
Valuasi dikompresi terlebih dahulu. RKLB berlari ke penutupan rekornya karena antusiasme sektor ruang angkasa, arus indeks Nasdaq 100 pada bulan Juni, dan halo IPO SpaceX. Di puncaknya, saham diperdagangkan pada kelipatan yang mengasumsikan Neutron bekerja. Ketika kelipatan keluar, harga keluar bersamanya — itu adalah de-rating, bukan penurunan peringkat bisnis.
Jendela Neutron menyempit. Manajemen mengatakan perangkat keras Neutron sedang berkembang menuju pengiriman pad di Q4 2026, sambil mengakui jendela peluncuran akhir tahun semakin ketat. Bagi perusahaan yang valuasinya bergantung pada kelulusan dari Electron angkat kecil ke Neutron angkat menengah, setiap bulan slip adalah pukulan langsung ke nilai diskon lini bisnis itu. Rocket Lab memberi harga Neutron pada harga jual rata-rata $50–55 juta dan mengatakan tidak akan mendiskon peluncuran awal secara berat. Itu adalah sikap percaya diri, dan itu hanya membayar jika kendaraan terbang.
Penggunaan kas meningkat. Pengembangan Neutron, infrastruktur peluncuran, dan urutan akuisisi yang memuncak dalam kesepakatan Iridium $8,0 miliar semuanya mengonsumsi modal sekaligus. Manajemen secara eksplisit menandai penggunaan kas yang tinggi. Dengan sekitar $2,4 miliar di neraca, perusahaan tidak rapuh, tetapi pasar menilai kembali risiko bahwa beberapa pertimbangan Iridium dan belanja modal masa depan didanai dengan ekuitas.
Harga --
Neutron, Iridium dan backlog $2,36B: apa yang harus berjalan dengan benar
Akuisisi Iridium, yang diumumkan 29 Juni 2026, adalah keputusan paling konsekuensial yang dibuat Rocket Lab sejak go public. Rocket Lab membayar $54 per saham Iridium — $27 tunai ditambah saham — untuk nilai perusahaan sekitar $8,0 miliar, premi 24% untuk penutupan Iridium 26 Juni, dengan target penutupan pada pertengahan 2027.
Secara strategis itu koheren: Rocket Lab menjadi perusahaan yang membangun roket, membangun satelit, dan mengoperasikan jaringan satelit global yang menghasilkan pendapatan, daripada yang menjual tumpangan dan perangkat keras ke konstelasi orang lain. Iridium membawa pendapatan layanan berulang, yang persis seperti yang kurang dari profil arus kas Rocket Lab.
Beban eksekusi adalah apa yang membuat investor berhenti sejenak. Antara sekarang dan pertengahan 2027 Rocket Lab harus menerbangkan Neutron untuk pertama kalinya, mengintegrasikan Mynaric dan Motiv, menyelesaikan tinjauan regulasi atas akuisisi $8 miliar, dan terus mengonversi manifes Electron 90-misi — semuanya sambil membakar uang tunai. Salah satu dari itu adalah tahun perusahaan normal. Melakukannya secara bersamaan tidak.
| Katalis | Garis waktu | Apa yang dibutuhkan bull | Apa yang mematahkan tesis |
|---|---|---|---|
| Penerbangan pertama Neutron | Pengiriman pad Q4 2026; jendela peluncuran menyempit | Penerbangan, bahkan kesuksesan parsial, sebelum pertengahan 2027 | Slip melewati 2027 atau kegagalan peluncuran |
| Penutupan Iridium | Target pertengahan 2027 | Jalur regulasi bersih, dilusi ekstra terbatas | Penundaan kesepakatan, negosiasi ulang, atau kenaikan ekuitas besar |
| Konversi backlog | Sedang berlangsung | Margin bertahan di dekat 36% GAAP saat volume berskala | Kompresi margin dari biaya ramp Neutron |
| Posisi kas | ~$2,4B per Q2 2026 | Burn meruncing saat capex Neutron memuncak | Kenaikan modal pada harga saham yang tertekan |
Apakah saham RKLB layak dibeli pada level ini?
Sentimen sisi jual bullish dan secara konsisten. Konsensus duduk di Beli, dengan target rata-rata berkerumun di kisaran $105–$112 per Agustus 2026, spread yang berjalan dari $60 di ujung bawah hingga $150 di ujung tinggi. Spread $90 pada satu nama itu adalah ringkasan jujur: komunitas analis setuju pada arah dan tidak setuju dengan keras pada besaran, karena semuanya bergantung pada satu peristiwa biner.
Pada valuasi, satu perkiraan yang diedarkan secara luas menempatkan RKLB di dekat 40x proyeksi EV/pendapatan 2028. Itu bukan kelipatan nilai. Itu adalah kelipatan yang sudah mengasumsikan Neutron terbang, Iridium ditutup, dan margin berskala. Membeli pada level itu bukan taruhan bahwa Rocket Lab adalah perusahaan yang baik — bagian itu diterima secara luas — itu adalah taruhan bahwa hasil yang baik datang lebih cepat daripada harga pasar saat ini.
Bacaan praktis: RKLB adalah masalah ukuran posisi daripada masalah pemilihan saham. Distribusi hasil lebar di kedua ekor, jadi siapa pun yang mengambil eksposur harus memutuskan sebelumnya apa yang dilakukan pengumuman slip Neutron terhadap tesis mereka, dan apa yang dilakukan kenaikan ekuitas dilutif terhadapnya, sebelum keduanya terjadi daripada setelahnya.
Memperdagangkan eksposur harga RKLB 24/7 tanpa akun broker AS
Di sinilah mekanika penting bagi pedagang non-AS, dan di mana keanehan struktural nyata muncul.
Ekuitas berhenti diperdagangkan. Pasar referensi tidak. Rocket Lab melaporkan setelah penutupan 10 Agustus, dan harga referensi RKLB yang diselesaikan USDT di WEEX terus memperbarui melalui celah setelah jam kerja dan sesi berikutnya. Itu adalah argumen praktis untuk eksposur derivatif di sekitar katalis: pendapatan, pengumuman peluncuran, dan berita regulasi tentang kesepakatan Iridium jarang menghormati jam pasar.
Inilah yang ditunjukkan pasar referensi sisi WEEX pada 10 Agustus 2026:
| Data referensi WEEX RKLB (10 Agustus 2026, UTC+0) | Nilai |
|---|---|
| Harga referensi | $83,69 (14:36 UTC); $86,44 lebih awal pada 12:33 UTC |
| Perubahan 7 hari | +19,55% |
| Perubahan 30 hari | +34,11% |
| Perubahan 1 tahun | +63,25% |
| Tertinggi sepanjang masa | $145,21 (1 Juni 2026) |
| Terendah tahun | $60,11 (28 Juli 2026) |
| RSI 14 hari | 35,14 (netral-ke-lemah) |
| SMA 50 hari | $79,91 |
| SMA 200 minggu | $98,77 |
| Pembacaan momentum | Bearish; MACD dalam crossover bearish |
Dua hal menonjol. Pertama, harga referensi duduk di atas SMA 50 hari $79,91 tetapi jauh di bawah SMA 200 minggu $98,77 — pasar yang telah stabil dalam jangka pendek tanpa memperbaiki tren yang lebih lama. Kedua, harga referensi dan penutupan Nasdaq tidak cocok persis. Melacak varians antara instrumen yang diselesaikan USDT 24/7 dan ekuitas tunai adalah normal dan diharapkan, tetapi itu adalah biaya nyata yang diremehkan pedagang. Periksa harga mark dan tingkat pendanaan sebelum mengasumsikan posisi derivatif mereplikasi posisi saham.
Jika Anda menginginkan mekanika produk — spesifikasi kontrak, tingkat margin, dan logika likuidasi — halaman perpetual futures RKLB-USDT WEEX membawa parameter langsung, termasuk leverage hingga 100x. Halaman harga referensi RKLB langsung melacak kutipan setara spot dan kisaran historis, dan alat perkiraan harga RKLB memungkinkan Anda memodelkan skenario target terhadap level saat ini. Jika akses daripada pilihan instrumen adalah kendala Anda, alternatif perdagangan ketika Anda tidak dapat membeli saham RKLB berjalan melalui rute secara lebih rinci.
Satu peringatan dari menonton bagaimana orang benar-benar kehilangan uang pada eksposur derivatif nama tunggal: leverage ditambah celah pendapatan adalah pengaturan likuidasi klasik. Saham yang bergerak 8% pada cetakan akan bergerak 8% terhadap posisi 20x dan mengambil akun bersamanya, dan biaya pendanaan pada perpetual bertambah bahkan ketika harga tidak ke mana-mana. Ukuran untuk celah, bukan untuk hari rata-rata.
Apa yang paling penting dari sini
Saham RKLB saat ini tidak diperdagangkan pada laporan laba ruginya. Q2 2026 memberikan rekor pendapatan, margin yang lebih baik dari panduan, dan backlog naik 137% — dan saham masih duduk di dekat $80 daripada $150. Pasar memberi harga risiko eksekusi pada Neutron dan risiko dilusi pada Iridium, dan keduanya diselesaikan pada garis waktu yang diukur dalam kuartal, bukan minggu.
Bagi siapa pun yang melacak saham RKLB ke paruh kedua 2026, peristiwa yang penting sempit dan dapat diidentifikasi: perangkat keras Neutron mencapai pad di Q4, jendela penerbangan pertama bertahan atau tergelincir, pendapatan Q3 mendarat di dalam panduan $250–265 juta, dan sinyal apa pun tentang bagaimana komponen kas Iridium didanai. Segala sesuatu yang lain adalah kebisingan.
Jika Anda menginginkan eksposur ke peristiwa tersebut tanpa akun broker AS, produk RKLB yang diselesaikan USDT di WEEX memberi Anda akses 24/7 ke harga — dengan peringatan leverage dan pelacakan di atas dianggap serius daripada dilewati.
FAQ
1. Berapa harga saham RKLB saat ini?
RKLB ditutup pada $80,04 di Nasdaq pada 10 Agustus 2026, setelah diperdagangkan antara $77,38 dan $83,90 sesi itu. Harga referensi RKLB yang diselesaikan USDT di WEEX membaca $83,69 pada 14:36 UTC hari yang sama. Kedua angka bergerak terus menerus, dan pasar referensi 24/7 memperbarui sementara pasar ekuitas ditutup.
2. Mengapa saham RKLB turun meskipun pendapatan Q2 rekor?
Pendapatan mengalahkan dan margin melebihi panduan, tetapi EPS masuk pada –$0,08, melewatkan konsensus sebesar $0,02, sebagian besar pada biaya akuisisi dari kesepakatan Mynaric dan Motiv. Manajemen juga menandai penggunaan kas yang tinggi terkait dengan pengembangan dan infrastruktur Neutron. Pasar menimbang komentar kas dan jadwal lebih berat daripada rekor pendapatan.
3. Kapan Neutron akan diluncurkan?
Rocket Lab mengatakan perangkat keras Neutron sedang berkembang menuju pengiriman pad di Q4 2026 sambil mengakui jendela peluncuran akhir tahun semakin menyempit. Tidak ada tanggal peluncuran yang pasti telah dikonfirmasi. Perlakukan tanggal spesifik apa pun yang beredar di luar panduan perusahaan sebagai spekulasi.
4. Apa yang dibayar Rocket Lab untuk Iridium?
$54 per saham Iridium — $27 tunai ditambah saham Rocket Lab — untuk nilai perusahaan sekitar $8,0 miliar, diumumkan 29 Juni 2026 dengan premi 24% untuk penutupan Iridium 26 Juni. Kesepakatan ditargetkan untuk ditutup pada pertengahan 2027, tunduk pada persetujuan regulasi dan pemegang saham.
5. Apa target harga RKLB analis?
Konsensus adalah Beli per Agustus 2026, dengan target rata-rata di kisaran $105–$112 dan target individu berjalan dari $60 hingga $150. Spread yang sangat lebar mencerminkan ketidaksepakatan yang tulus tentang waktu Neutron daripada ketidaksepakatan tentang bisnis itu sendiri.
6. Bisakah saya memperdagangkan RKLB tanpa akun broker AS?
Ya, melalui produk derivatif dan token yang merujuk pada harga RKLB. Ini hanya memberikan eksposur harga — tidak ada saham, tidak ada hak suara, tidak ada dividen, dan tidak ada klaim atas ekuitas Rocket Lab. Verifikasi spesifikasi kontrak, tingkat pendanaan, dan metodologi pelacakan sebelum berdagang, karena instrumen ini dapat menyimpang dari harga ekuitas tunai.
Peringatan Risiko
Produk derivatif dan token yang terkait dengan RKLB tidak stabil dan dapat mengakibatkan kerugian modal sebagian atau total. Artikel ini bersifat informatif dan bukan saran investasi.
Rocket Lab adalah perusahaan pra-profitabilitas yang valuasinya sangat bergantung pada satu kendaraan yang belum terbang. Penundaan Neutron, kegagalan peluncuran, atau negosiasi ulang akuisisi Iridium dapat menggerakkan harga secara tajam dan tanpa peringatan, termasuk di luar jam pasar AS. Risiko spesifik bagi siapa pun yang mengambil eksposur RKLB melalui produk yang diselesaikan crypto: risiko leverage — perpetual futures dengan leverage hingga 100x dapat dilikuidasi oleh satu celah pendapatan; risiko biaya pendanaan — pembayaran pendanaan perpetual mengikis P&L bahkan di pasar datar; risiko pelacakan — harga referensi yang diselesaikan USDT tidak akan cocok dengan kutipan Nasdaq, dan celah melebar selama volatilitas dan di luar jam pasar; risiko likuiditas — derivatif ekuitas nama tunggal di tempat crypto lebih tipis daripada pasangan crypto utama, sehingga slippage saat keluar dapat melebihi ekspektasi; dan risiko pihak lawan dan regulasi — produk ini bukan kepemilikan ekuitas, tidak membawa perlindungan pemegang saham, dan ketersediaan bervariasi menurut yurisdiksi. Konfirmasikan kelayakan di wilayah Anda dan ukuran posisi terhadap celah kasus terburuk daripada kisaran harian rata-rata.
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai
Pembaruan Peretasan Binance: $2,85M dari $6,3M Dibekukan, Sidang Pengadilan 1 Des.
Bitcoin di Bawah $62Rb: Apakah $60.000 Berikutnya Sebelum Keputusan Fed 9 Des?
Risalah Fed 11/2026: Mengapa Kenaikan Suku Bunga Desember Kini Sudah Diperhitungkan Sebesar 91%
Hasil Laporan Keuangan Nvidia: $115,8M Melampaui Ekspektasi, Jadi Mengapa NVDA Turun 3%?
IPO Anthropic Dipatok pada $83: Perpetual ANT Diperdagangkan Mendekati $100 Sebelum Debut
Arus Keluar Bitcoin ETF Kembali: $240Jt Keluar Setelah Rebound Satu Hari—Apakah Permintaan BTC Melemah?
ChatGPT Wallet Tak Mendukung Kripto: Dampaknya bagi Pembayaran Agen AI
IPO Anthropic: Tanggal ANT, Kisaran Harga, dan Valuasi
Laporan Kabar Kembalinya Jensen Huang: Petisi, War Room, dan Respons Nvidia
Harga Bitcoin saat Pemilu Paruh Waktu: Pelajaran dari 2014, 2018, dan 2022
DTCC Hadirkan Sekuritas Bertokenisasi di Solana: Akankah Permintaan SOL Meningkat pada 2027?
Bitcoin setelah CPI di atas perkiraan: Mengapa peluang kenaikan suku bunga Fed pada Desember mencapai 85%
Ripple National Trust Bank: Arti Persetujuan OCC bagi XRP
DTCC di Canton: Akankah Tokenisasi Wall Street Mendorong Permintaan CC?
Saham ARM Anjlok Setelah Pendapatan Q2 FY2027 Arm Melonjak 27% Menjadi $1,443M
Harga BTC di Atas $78.000 Setelah Pemilu Paruh Waktu AS: Apa yang Terkonfirmasi, Apa yang Bergerak, dan Apa yang Perlu Dicek Berikutnya
Ripple National Trust Bank: Siapa yang Sebenarnya Diuntungkan dari Persetujuan OCC
Upgrade Barclays untuk TSLA: Asumsi di Balik Target Harga $450
XRP Setelah Piagam OCC Ripple: Apa yang Berubah akibat Persetujuan Bank
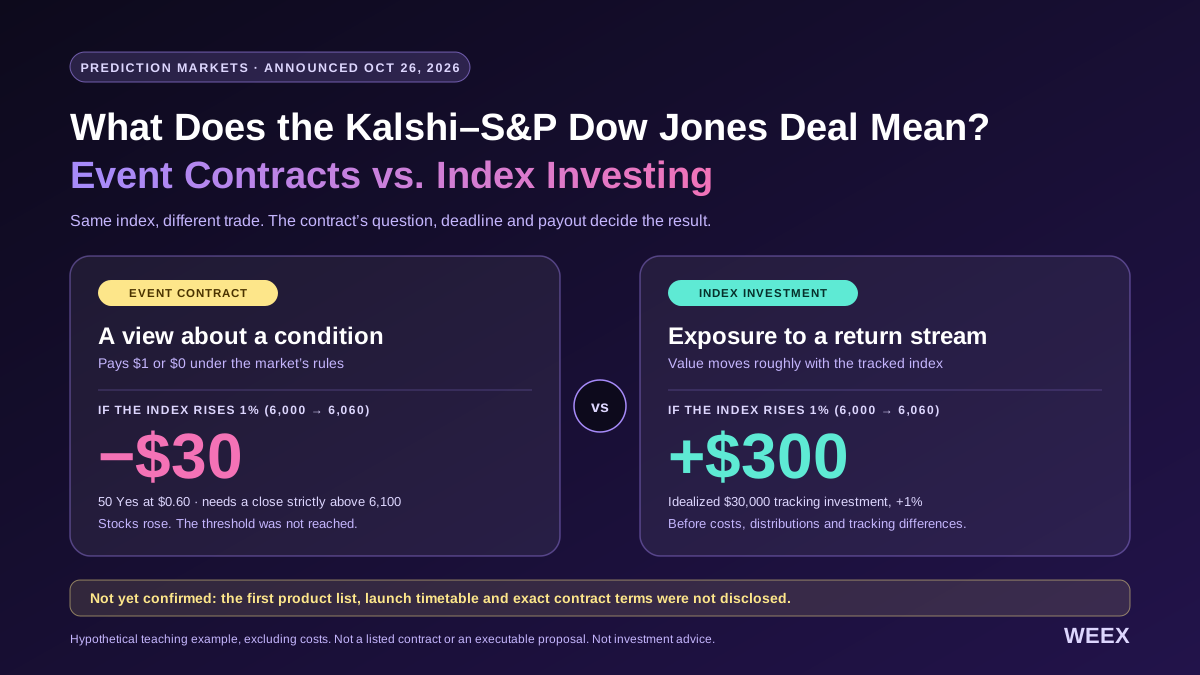
Apa Arti Kesepakatan Kalshi–S&P Dow Jones? Kontrak Peristiwa vs. Investasi Indeks
Pengurasan Dompet Bloom Crypto Bot: Apa yang Terjadi dan Hal yang Perlu Diperiksa Pengguna

Cara Menggunakan WEEX Bubbles: Panduan Praktis tentang Gelembung Kripto dan Tren Pasar

Apakah XTruth Oil (XTO) Saham atau Kripto? Cara Kerja Imbalan Minyaknya
Apakah National Oil Dividend Fund (NODF) Didukung Minyak? Klaim Cadangan dan Dividen Ditinjau
Apakah Dompet Kripto Anda Aman? Cara Memverifikasi Peringatan Keamanan dan Mengenali Phishing
Saham Nvidia Pekan Ini: Mengapa NVDA Turun lalu Memantul dan Arti Kekhawatiran Pendanaan AI bagi Saham Chip
Harga Bitcoin setelah CPI lebih tinggi: Mengapa BTC tertahan di dekat $82.000
Saham CoreWeave Anjlok 15%: Mengapa Imbal Hasil Obligasi Membuat Investor Khawatir terhadap CRWV
Saham SpaceX (SPCX) Mendekati $163: Bisakah Kembali ke $176 setelah Pivotal Naikkan Target ke $230?
Saham MSFT Mendekati $542: Klaim Sebenarnya Azure Maia 300 dan Hal yang Masih Perlu Dibuktikan
Pembaruan Peretasan Binance: $2,85M dari $6,3M Dibekukan, Sidang Pengadilan 1 Des.
Bitcoin di Bawah $62Rb: Apakah $60.000 Berikutnya Sebelum Keputusan Fed 9 Des?
Risalah Fed 11/2026: Mengapa Kenaikan Suku Bunga Desember Kini Sudah Diperhitungkan Sebesar 91%
Hasil Laporan Keuangan Nvidia: $115,8M Melampaui Ekspektasi, Jadi Mengapa NVDA Turun 3%?
IPO Anthropic Dipatok pada $83: Perpetual ANT Diperdagangkan Mendekati $100 Sebelum Debut
Arus Keluar Bitcoin ETF Kembali: $240Jt Keluar Setelah Rebound Satu Hari—Apakah Permintaan BTC Melemah?


