
Kim rəqəmsal dolların pulunu qazanır? Stabilcoin istehsalçıları, distribyutorlar və ödəniş provayderlərinin mənfəət bölgüsü

 Google-da bizi seçin


Mənbə: insights4vc
İşləyən|Sürətli Xəbər @Odaily Planet Daily
2026-cı ilin sentyabr ayının sonuna qədər stabilcoin dövriyyəsi 304.9 milyard dollar olub, bu da keçən ilin dekabr ayının səviyyəsindən yalnız 0.4% daha yüksəkdir. Lakin Allium, bu ilin ilk doqquz ayında 482 milyard dollar stabilcoin köçürməsini ödəniş kimi təsnif edir ki, bu da 2025-ci ilin eyni dövrü ilə müqayisədə 45.4% artım deməkdir. Ancaq dövriyyə demək olar ki, dəyişməz qalıb, ödəniş üçün istifadə olunan miqdar isə əhəmiyyətli dərəcədə artıb.
Stabilcoin balansı
İnvestorlar üçün "stabilcoin bazarının nə qədər böyüyə biləcəyi" sualından daha vacib olan sual budur: rəqəmsal dollar axın edərkən, kim pul qazanır?
Təsəvvür edin ki, bir müştəri stabilcoin ilə əmək haqqı alır, balansını bir əmək haqqı tətbiqində saxlayır və sonunda onu bir kart vasitəsilə xərcləyir. Stabilcoin istehsalçıları rezerv aktivlərindən gəlir əldə edirlər. Tətbiq müştəri əlaqələrini idarə edir. Bir ödəniş xidməti provayderi mübadilə və hesablaşma ilə məşğuldur. Eyni əməliyyatda bir neçə şirkət iştirak edir, lakin onların iqtisadi modelləri tamamilə fərqli ola bilər. Ən çox tədarük edən istehsalçı, mütləq ən çox dəyəri ələ keçirən olmayacaq.
Artım rəqəmlərində bir tuzaq var. Allium-un 482 milyard dollar ödəniş təxminləri cüzdan təsnifatı və əməliyyat davranışlarından gəlir, təsdiqlənmiş fakturalar və ya ticarətçi ödəniş qeydləri deyil. Onun metodologiyası çox sayda avtomatlaşdırılmış fəaliyyəti istisna edir, lakin hər bir köçürmənin kommersiya məqsədini müəyyən edə bilmir. Şirkətlər qiymətləndirmələrini əməliyyat həcmi ilə dəstəklədikdə və ya qlobal ödənişlərdəki paylarının artdığını iddia etdikdə, bu fərq çox vacibdir.[1--3]
İqtisadi model, əməliyyat həcminə nisbətən daha çox şey izah edir. İstehsalçının qazancı rezerv balansı ilə cari faiz dərəcəsinin funksiyasıdır. Distribyutor bu gəlirin özünə aid olan hissəsini müzakirə edir. Ödəniş emalçıları isə vəsaitlərin daşınması, valyuta mübadiləsi və müştəriləri bank infrastrukturuna qoşmaq üçün ödəniş alırlar. Eyni dollar bir neçə səviyyədə gəlir yarada bilər, buna görə də bütün sənaye mənfəət hovuzunun ölçüsünü şişirtmək asandır.
Bir ödənişdə ən dəyərli hissə, bəlkə də, zəncir üzərindəki köçürmə deyil. Yerli bank kanallarına qoşulma, etibarlı valyuta mübadiləsi, hesablaşma, uyğunluq və uğursuz əməliyyatların idarə edilməsi, bu günə qədər təkrarlamaq çətindir.
Bu hesabatın cavablandıracağı sual budur: pul hara gedir, hansı şirkətlər onu saxlamaq üçün müzakirə aparır və onların mənfəəti daha aşağı faiz dərəcələrinə, daha nazik mənfəət marjalarına və daha sərt rəqabətə dözə biləcəkmi?
- 98 trilyon dollar bu rəqəm, 98 trilyon dollarlıq ödəniş bazarını təsvir etmir
Blokçeyn tokenlərin köçürülməsini etibarlı şəkildə qeyd edə bilir, lakin bu köçürmələrin arxasında olan kommersiya öhdəliklərinin sübutunu əldə etmək demək olar ki, mümkün deyil. Bir tədarükçü ödənişi və market maker-in inventar köçürməsi, hadisə səviyyəsində eyni görünə bilər. Ağıllı müqavilələrin avtomatlaşdırma yolu qeydləri artırır; net hesablaşma isə bir neçə alış-verişi bir əməliyyata sıxışdırır. Bu fərq, "stabilcoin ticarəti" ilə bağlı bütün mübahisələrdə, paydanın nə qədər olacağını müəyyən edir.
Allium-un hesabatına görə, 2026-cı ilin ilk doqquz ayında stabilcoin-lərin ilkin köçürmə həcmi 97.9 trilyon dollar olub. Bunun 59.3 trilyon dolları infrastruktur fəaliyyətlərinə, 36.2 trilyon dolları ticarət yerlərinə aid edilib, düzəliş edilmiş fəaliyyət isə təxminən 2.4 trilyon dollar qalıb. Sonra 482 milyard dolları------düzəliş edilmiş ümumi məbləğin beşdə biri, ilkin həcmin 0.5%-dən az------ödəniş kimi təsnif edir. Hər addım bir analiz filtridir. Bu 482 milyard dollar Allium-un əhatə etdiyi aktivlər, subyektlər və təsnifat qaydaları altında əldə edilmiş bir ödəniş təxminidir, təsdiqlənmiş kommersiya öhdəliklərinin müstəqil statistikası deyil.[1]
Stabilcoin fəaliyyəti
İlkin köçürmə həcminə nisbətən, bu filtrələr əhəmiyyətli dərəcədə yaxşılaşdırmadır. Lakin onların dəqiqliyi məlum deyil. Allium öz etiketlərini, cüzdan təsnifatını və davranış qaydalarını birləşdirib və nəticəni ilk uyğun gələn təsnifat qaydası müəyyən edir. İki tanınmış müəssisə arasında bir köçürmə, bir fakturanın bağlanması, bir maliyyə hesabının tənzimlənməsi və ya əlaqəli subyektlər arasında vəsaitlərin köçürülməsi ola bilər. Allium, 482 milyard dollar ödəniş ardıcıllığının yanlış müsbət və yanlış mənfi nisbətini qiymətləndirmək üçün kifayət qədər məlumat yayımlamayıb.
Beynəlxalq Ödəniş Bankının (BIS) bir iş sənədində bu məsələ daha konkret şəkildə izah edilir. Araşdırmaçılar 1.41 milyon Ethereum əməliyyatında 5.93 milyon stabilcoin köçürmə hadisəsini araşdırdılar və hadisələrin 60%-dən çoxunun mürəkkəb çox hərəkətli əməliyyatlarda yerləşdiyini aşkar etdilər. Nümunə 2025-ci ildə Ethereum-da üç dollar stabilcoinini əhatə edir. Bu, "hadisələri müstəqil ödənişlər kimi saymağın nə qədər təhlükəli olduğunu" sübut edir, lakin Allium-un daha geniş ödəniş məlumat dəstinə heç bir düzəliş faktoru təqdim etmir.[2]
Tarixi müqayisənin ikinci bir problemi var. 2026-cı ilin sentyabrın 18-də, Visa öz zəncir üzərindəki məlumat panelinin təsnifat metodunu yeniləyərək, işarələnmiş ünvanların nümunə sahəsini təxminən 15 milyon ədədən 600 milyon ədədə genişləndirdi və yönləndirmə heuristik qaydalarını əlavə etdi. Daha çox avtomatlaşdırılmış fəaliyyət tanınmış və istisna edilmişdir. Visa-nın paneli Allium-un girişlərini istifadə edir, buna görə də iki ardıcıllıq arasındakı uyğunluq müstəqil bir kəsişmə yoxlaması hesab edilə bilməz. Artım nisbəti etiket və istisna qaydalarının eyni versiyası üzərində qurulmalıdır.[3]
- İki istehsalçı daha sıx bir bazarı idarə edir
Sentyabrın sonuna qədər, Allium 184 milyard dollar dövriyyə tədarükünü Tether-ə, 74.2 milyard dolları isə Circle-a aid edir. İkisi birgə olaraq 304.9 milyard dolların 84.7%-ni təşkil edir. Tether-in balansı 2026-cı ilin ilk doqquz ayında 3.1 milyard dollar azalıb, Circle isə təxminən 864 milyon dollar azalıb. Daha kiçik istehsalçılar iki baş istehsalçının azalmasını kompensasiya edib. 10 milyard dollardan çox dövriyyəyə malik istehsalçıların sayı 11-dən 15-ə yüksəlib. Bazar daha sıxlaşıb, lakin konsentrasiya əhəmiyyətli dərəcədə azalmayıb.[1]
İstehsalçıların təqdim etdiyi stabilcoin dövriyyəsi
Ümumi həcmin sabit qaldığı halda, genişlənən istehsalçılar 11.4 milyard dollar artırıb, bu da digər yerlərdə 10.2 milyard dollar azalmaya tamamilə bərabərdir. USDG, RLUSD, USD1 və yeni məhsullar balans əldə edib, bunların bir hissəsi köhnə tokenlərin payı hesabına olub. İstehsalçı səviyyəsindəki məlumatlar, bu axının nə qədərinin yeni müştəri tələbi, nə qədərinin yalnız maliyyə köçürməsi, stimul subsidiyaları və ya bir dollar tokenindən digərinə keçid olduğunu müəyyən edə bilmir. Onlarla milyard dollarlıq yeni tədarük, bəlkə də, sadəcə bir mövcud dollar mövqeyinin etiketini dəyişdirməkdir.[1]
Eyni zamanda, bütün marka tokenləri onların dəstəkləyici aktivlərinə əlavə edilə bilmir. Bəzi şirkət markalı stabilcoin-ləri mövcud stabilcoin-ləri rezerv olaraq saxlayır. Paket qatını və alt valyutanı daxil etdikdə, bu, yanlış bazar artımını yarada bilər. Allium bu cür strukturları tədarük başlıqlarından çıxarıb, lakin hesabatında bu çıxarma üçün iki fərqli sentyabr dəyəri təqdim edir: istehsalçı bölməsində 766.7 milyon dollar, marka token bölməsində 872 milyon dollar. Fərq ölçü və ya emal üsulundan qaynaqlana bilər, təqdim olunan hesabatda uyğunluq aparılmayıb. Buna görə də, dərc edilmiş ümumi məbləği istifadə edirik, marka tədarükünü yenidən hesablamırıq.[1]
Hərəkətsiz balans diqqətəlayiqdir. Bir rəqəmsal dollar bir mübadilə hesabında girov kimi qala bilər, bir ailənin qənaət üstünlüyü ilə uyğun gələ bilər və ya bir gəlir gətirən rezerv portfelini dəstəkləyə bilər. İstehsalçıların illik gəliri, bu balansların səviyyəsi və davamlılığına daha birbaşa bağlıdır, nəinki bir həftədə nə qədər köçürmə var. Müştərilərin bir tokeni altı ay saxlaması ilə tərəfdaşların bir marketinq kampaniyası üçün ehtiyat saxlaması arasında böyük fərq var.
Tether-in liderliyi ödəniş ölçüsündə mənası var. Allium-un təsnifatına görə, yanvar-sentyabr dövründə ödəniş məbləğində USDT 406 milyard dollar, yəni 84.2% təşkil edir. Bu, istehsalçıların tədarük bazarındakı konsentrasiya səviyyəsindən daha yüksəkdir. Bu, likvidlik, mövcud tərəfdaşlar və müştəri vərdişlərinin güclü bir birləşməsini göstərir. Bu, Tether-in ödəniş emal xərclərindəki payını açmır------istehsalçı, şəbəkə və stabilcoin-i yerli valyutaya çevirmək üçün şirkətlər fərqli subyektlər ola bilər.[1]
- Distribyutorlar paylandıqdan sonra, rezerv gəlirləri nə qədər qalır
Bir adi rezerv dəstəklənən stabilcoin üçün mənfəət hesablamasının başlanğıcı ortalama uyğun rezerv və onun reallaşmış gəlir dərəcəsidir, sonra istehsalçının distribyutorlara və digər xidmət təminatçılarına ödədiyi hissə çıxılır, daha sonra əməliyyat xərcləri çıxılır. İllik tədarük miqdarı, xüsusilə faiz dərəcələri və tərəfdaş strukturu dəyişdikdə, mükəmməl bir mənfəət göstəricisi deyil. Rezerv gəlir dərəcəsinin bir faiz azalması, mənfəətə təsiri, bir neçə kvartal ərzində mülayim ödəniş artımından daha çox ola bilər.
Circle bu bölgünü çox açıq şəkildə açıqlayır. 2026-cı ilin ikinci rübündə şirkət rezerv gəliri 667.7 milyon dollar, digər gəlirlər 33.6 milyon dollar, ümumi gəlir 701.3 milyon dollar olaraq hesabat verir. O, distribyutor, ticarət və digər xərclərə 412.5 milyon dollar xərcləyir. Qalan 288.8 milyon dollar "gəlir minus distribyutor xərcləri" (RLDC) mənfəət marjasını 41.2% təşkil edir, bu, şirkətin əməliyyat xərclərindən əvvəlki göstəricidir, xalis mənfəət deyil. Həmin rüb ərzində distribyutor xərclərinin təxminən 324.6 milyon dolları yalnız Coinbase ilə bağlıdır. Nəticə birbaşa: bir istehsalçı böyük bir rezerv hesabını idarə edə bilər, lakin bununla əldə olunan gəlirin əhəmiyyətli bir hissəsi müvafiq balansı gətirən şirkətə yönəlir.[4]
Bu düzən iqtisadi cəhətdən məntiqlidir. Müştəri gətirən və davamlı balansı olan distribyutorlar müzakirə qabiliyyətinə malikdir. İstehsalçılar üçün bu giriş üçün pul ödəmək, istehlakçı cüzdanları, ödəniş platformaları və bir neçə bazar tənzimləmə əlaqələri yaratmaqdan daha ucuz ola bilər. Lakin distribyutorlar da tədarükçünü dəyişə bilər və ya istehsal mərhələsini özlərinə qaytara bilər. Buna görə də istehsalçının müdafiə divarı, onu əvəz etməyin xərcləri və sürtünmə, onun likvidlik şəbəkəsi, təhlükəsizlik anlayışı və tokenin öz markası ilə bağlıdır.
İstənilən dərəcədə sadələşdirilmiş həssaslıq hesablaması aparın. 1 milyard dolların orta rezervi 3% reallaşmış gəlirliliklə, xərclərdən əvvəl 30 milyon dollar yaradır. Əgər emissiya tərəfi bölüşdürmədən sonra rezerv gəlirlərinin yarısını saxlayırsa, öz xərclərindən əvvəl 15 milyon dollar qalır. Reallaşmış gəlirlilik bir faiz azaldıqda, balans və bölüşdürmə nisbəti dəyişmədiyi halda, bu saxlanılan məbləğ 5 milyon dollar azalır. Orijinal gəlirlilikdə tərəfdaşların bölüşdürmə nisbətini on faiz artırdıqda, saxlanılan gəlir daha 3 milyon dollar azalır. Bunlar riyazi nümunələrdir, heç bir şirkət müqavilə şərtlərinə görə gəlir nisbətinin qiymətləndirilməsi deyil.
Tether-in açıqlama forması isə başqa bir cürdür. O, 2026-cı ilin ikinci rübündə təxminən 1.5 milyard dollar xalis əməliyyat mənfəəti bildirmişdir, BDO tərəfindən təsdiqlənmiş rezerv materialları isə 4.11 milyard dollar rezerv artığını göstərir. Avqust ayında Tether, KPMG-nin Tether International-ın 2025-ci il maliyyə hesabatına şərh vermədiyini açıqladı. Bu illik audit, rüblük rezerv təsdiqi ilə qarışdırılmamalıdır; bu nəşr, imzalanmış audit rəyini müstəqil şəkildə yoxlamamışdır. Eyni zamanda, yuxarıda qeyd olunan elanları göz ardı edərək "Tether heç vaxt maliyyə hesabatı audit etməmişdir" demək artıq köhnədir. Bu rəqəmlər və təsdiq sahəsi Circle tərəfindən açıq şəkildə təqdim olunan rüblük maliyyə hesabatları ilə birbaşa müqayisə edilə bilmir.
- Paylama müqaviləsi kimlərin qiymət fərqini saxlayacağını müəyyən edir
Hazırkı mübarizə əksərən tanış proqramlarda baş verir. Cüzdanlar default dollar balansını seçir, birjalar likvidliyi yönləndirir, xəzinə platforması müəyyən tokenləri ödəniş prosesinə daxil edir. Bu qərarlar hansı rezervlərin maliyyələşdirildiyini və müştərilərin harada vərdişlərini formalaşdırdığını müəyyən edir.
Global Dollar Network, tərəfdaşlara USDG-yə əsaslanan mətbəə, mühafizə və qəbul üçün mükafatlar verir. Open USD (OUSD) başqa bir struktur təqdim edir: Open Standard bu məhsulu yaradır, Bridge onun emissiya tərəfidir, Stripe isə OUSD-ni öz ödəniş və maliyyə infrastrukturuna daxil edir. Şərtlərə uyğun Open Standard tərəfdaşları OUSD fəaliyyətləri ilə bağlı mükafatlar ala bilərlər. Stripe Open Standard-ın təsisçilərindən biridir, lakin bu planın yeganə sahibi deyil. Bu tənzimləmələr paylama girişinin necə bir hissəsini rezerv gəlirlərindən ala biləcəyini göstərir, lakin açıq təsvirlər faktiki reallaşmış gəlir nisbətini və hər bir tərəfdaşın saxlanma vəziyyətini müəyyən edə bilmir.
Markalaşma başqa bir mühasibatlıq problemi yaradır. Bir tərəfdaş öz dollar məhsulunu göstərə bilər, lakin digər bir varlıq əsas borcu buraxır, rezervləri idarə edir və geri ödəmələri həyata keçirir. Məhsulun görünən adı bu müqavilə rollarını demək olar ki, açıqlamır. Təchizat analizini apararkən, qablaşdırma qatını keçmək və zəmanət verilmiş aktivləri görmək lazımdır; mənfəət analizini apararkən, o razılaşmaları izləmək lazımdır ki, investisiya gəlirləri, mükafatlar və xidmət haqları ilə bağlıdır.
İnteqrasiya əməliyyat tərəfinin vəziyyətini yaxşılaşdıra bilər, lakin mülkiyyət cəlbedici mənfəət nisbətini təmin etmir. Mastercard avqust ayında stabilcoin infrastruktur təminatçısı BVNK-nın satın alınmasını tamamladığını bildirdi. Onun strateji məntiqi ənənəvi ödəniş sistemləri ilə rəqəmsal aktivlər arasında koordinasiya qabiliyyətini əldə etməkdir. Bu elan tamamlanmış bir əməliyyatı təsdiqləyir, reallaşmış xərclər, inteqrasiya nəticələri və yeni gəlir əməliyyat nisbəti deyil. Eyni zamanda, Stripe-in Bridge-ə sahib olması, onun emissiya infrastrukturunu ticarətçilər və inkişaf etdiricilər tərəfindən istifadə olunan məhsullarla birləşdirməyə imkan verir. Bu birləşmələrin qiymətləri qoruyub saxlayıb saxlamayacağı, xidmətin etibarlılığı və müştəri iş axınının dəyərinə bağlıdır.
- Korporativ ödəniş: Böyük bir qiymətləndirmə, məhdud təsdiq
Allium 2026-cı ilin ilk doqquz ayında 134 milyard dollar təsnif edilmiş ödəniş məbləğini korporativ müştəri (B2B) köçürmələri kimi təsnif edir. İstehlakçıların müəssisələrə köçürmələri 112 milyard dollar, müəssisələrin istehlakçılara 63 milyard dollar təşkil edir. Qalan 173 milyard dollar istehlakçıların istehlakçılara köçürmələridir. Müəssisənin iştirak etdiyi üç kateqoriyanı topladıqda, bu 309 milyard dollar təşkil edir ki, bu da hesabat ödəniş məbləğinin 64%-ni təşkil edir. Korporativ etiket cüzdanlarının faktiki aldığı məbləğ daha dar: B2B + C2B 246 milyard dollar, bu da 51%-ni təşkil edir. Allium-un korporativ etiketində institutlar da daxildir, bu da hər iki rəqəmin eyni miqdarda ticarət fakturasını sübut edə bilmədiyi deməkdir.
Stabilcoin ödəniş məbləği və sayı aylıq olaraq statistikaya alınır
Allium köçürmələrə məqsəd də əlavə edib: satınalma 111.8 milyard dollar, korporativ əməliyyat 116 milyard dollar, xərclərin verilməsi 29.3 milyard dollar, bir-birinə fəaliyyət 172.5 milyard dollar, daha 52.3 milyard dollar isə məqsəd göstərilməmişdir. Bu məbləğlər ticarət modelini anlamaq üçün faydalı bir rəhbərlik təqdim edir. Lakin modelin şərhinin nə qədərinin tamamlanmış kommersiya öhdəliyinə uyğun olduğunu müəyyən etmək üçün təsdiqlənmiş fakturalar, əmək haqqı sənədləri və ödəniş qəbzləri tələb olunur.
Son dövrlərdə ən perspektivli ödəniş tətbiqləri, mövcud maliyyə infrastrukturunun bahalı və ya çətin olduğu yerlərdə baş verəcək. Bir idxalçı, öz ölkəsinin bankı vaxtında valyuta təmin edə bilmədikdə, satıcıya dollar ödəmək məcburiyyətində qala bilər. Bir çoxmillətli bir şirkət, filiallarının yerli iş saatlarından kənarda nağd pul tənzimləməsini istəyir. Bir platforma, bir neçə bazardakı podratçılara gəlir ödəmək məcburiyyətində qala bilər. Bu cür tələblər kanallar, ödəniş məbləği, alıcının tələbləri və yerli lisenziyalara görə çox fərqlidir. Stabilcoin, tapşırığın bir hissəsini həll edə bilər, eyni zamanda digər sürtünmələri yerində saxlaya bilər.
Ticarət üçün ən maraqlı meyar, stimullar və təşviq qiymətləri bitdikdən sonra, eyni dəstə təsdiqlənmiş müəssisələrin təkrar istifadəsidir. Bir təchizatçı ödəniş məhsulu, uyğun fakturalar, depozit edilmiş müştərilər, tamamlanmış hesablaşmalar, təkrarlanan aylar və uyğunluq və ödəniş xərcləri çıxıldıqdan sonra əldə edilən töhfə ilə qiymətləndirilməlidir. Bir xəzinə platforması, əgər əməliyyat sayı nisbətən azdırsa, hələ də çox dəyərli ola bilər, çünki o, boş qalıq və əməliyyat gecikmələrini azaldır. Say ünvanları və ya köçürmələr, bu iki iqtisadi gəliri gizlədə bilər.
- Blokçeyn görünməyən ödəniş xərcləri
Aşağı şəbəkə xərcləri real bir texnoloji nailiyyətdir. Allium-un sentyabr müqayisəsi göstərir ki, seçilmiş səkkiz şəbəkədən yeddisinin köçürmə xərcləri 1 sentdən aşağıdır, Ethereum isə daha yüksəkdir, 13.52 sentdir. Bunlar bu tədqiqatın seçdiyi ölçü altında şəbəkə icra xərcləridir, yerli valyuta mübadiləsi, bank xərcləri, əvvəlcədən depozit, sanksiya yoxlaması, fırıldaq, uğursuz ödəniş və müştəri xidməti daxil deyil. Tron bu cədvəldə yer almır, çünki onun resurs və xərclər mexanizmi birbaşa müqayisə edilə bilmir.
Ödəniş xidmətləri satın alan müəssisələr üçün əhəmiyyətli olan: nə qədər pulun sonunda alıcıya çatması və nə vaxt çatmasıdır. Müvafiq xərclərə açıq xərclər, reallaşmış valyuta fərqi, aralıq tərəflərə kapital qoyulması üçün sərf olunan vaxt, xüsusi hallar üçün emal və uğursuzluq gözlənilən xərcləri daxildir. Dünya Bankının pul köçürmələri qiymət metodologiyası da mübadilə nisbətini və sürəti köçürmə xərcləri ilə eyni səviyyədə əsas müqayisə elementləri kimi qəbul edir. Buna görə, 1 sentdən aşağı bir zəncir üzərindəki əməliyyat, bahalı bir son-dan-son ödəniş ilə tamamilə bir arada ola bilər.
Tutaq ki, 100 min dollarlıq bir sərhəd tədarükçü fakturası var. Əgər stabilcoin bu hissədə yalnız 0.01 dollar xərcləyirsə, lakin xidmət təminatçısı mübadilə və ödəniş mərhələlərində 40 bazis xalı alırsa, o zaman təqdim olunan dəyişkən xərclər 400 dollar olacaq. Əgər bankın qiyməti müqayisəli çatdırılma şərtləri altında 250 dollar olarsa, bu ölçü ilə zəncir yolu daha ucuz deyil. Lakin əgər bank iki gün əvvəlcədən nağd pul tələb edirsə, stabilcoin yolu həmin gün pul verə bilirsə, nəticə əksinə ola bilər. Düzgün müqayisə, müştərinin faktiki kapital xərclərinə görə maliyyə tutma günlərini qiymətləndirmək, ödəniş bazarının əldə olunmasını təsdiqləmək və xidmət səviyyəsini sabit saxlamaqdır. Yuxarıda göstərilən məbləğlər bütün bazar xərclərinin qiymətləndirilməsi deyil.
İşçi kapitalın əhəmiyyəti, təqdim olunan ödəniş xərclərindən daha çox ola bilər. Hər gün ödəniş edən bir çoxmillətli şirkət, bir çox yerli aralıq tərəflərdə nağd pul saxlamaq məcburiyyətində qala bilər. Etibarlı bir stabilcoin kanalı, bu balansın bir hissəsini azad edə bilər, maliyyə səmərəliliyini artırar. Lakin likvidliyi az olan bazarlarda, xidmət təminatçıları pis offshore likvidlik və hesablaşma gecikmələri üçün əlavə inventar saxlamağa məcbur ola bilərlər. Bu qənaət xəzinə modelinə daxil edilməlidir, faktiki maliyyə tələbləri və əməliyyat həcmi ilə ölçülməlidir.
Emalçılar daha sərt bir hesablamayla üzləşirlər. Tutaq ki, 10 milyard dollar dəyərindəki uyğun illik axın üzərində 10 bazis xalı xidmət gəliri əldə edir, yəni 10 milyon dollar. Ticarət tərəfdaşları və dəyişkən xərclər 6 bazis xalı, yəni 6 milyon dollar alır, sabit idarəetmə xərcləri və itkilərdən sonra 4 milyon dollar töhfə qalır. Əgər rəqabət ümumi komissiya nisbətini 8 bazis xalına endirirsə, xərclər hələ də 6 bazis xalıdırsa, eyni axın altında töhfə 2 milyon dollara düşür. Bu xidmət təminatçısı, müqayisəli axını iki dəfə artırmalıdır ki, əvvəlki 4 milyon dollar töhfəsini qoruyub saxlasın. Bu nümunə, vahid xərclərin dəyişməz olduğunu və heç bir əlavə əməliyyat leverajını daxil etmədiyini fərz edir; bu, təqdim olunan sənaye komissiya nisbəti deyil.
- Şəbəkə səviyyəsini müəyyən edən likvidlikdir, gas xərcləri deyil
Tron, Allium-un tənzimlənmiş köçürmə dəyərinin üçdə iki hissəsini təşkil edir, 2026-cı ilin ilk doqquz ayında təsnif edilmiş ödəniş məbləğinin 66.6%-ni təşkil edir. Ethereum hələ də yerli stabilcoin təklifinin ən böyük yeri olduğu halda, Solana və BNB bəzi köçürmə saylarında daha böyük paya malikdir. Hər bir göstərici fərqli rəqabət xüsusiyyətlərini təsvir edir: təklif, aktivlərin buraxıldığı yeri göstərir; saxlanılan balans, likvidliyin harada toplandığını göstərir; ödəniş köçürmələri, çıxarılan likvidlik alt dəstəsini təsvir edir. Heç biri son istifadəçi məmnuniyyətinin və ya zəncir üzərindəki mənfəətliliyin birbaşa ölçüsü deyil.
Tron-un mövqeyini yalnız gas qiyməti ilə izah etmək çətindir. USDT-nin əldə olunması, mövcud xidmət təminatçıları, birjalar arasındakı əlaqə və tanış köçürmə prosesləri istifadəçilərə geri dönmək üçün səbəb verir. Daha ucuz bir zəncir, əgər yerli pul çıxarma tərəfdaşı yoxdursa, tamamilə eyni bir ödəniş üçün cəlbedici olmaya bilər. Əksinə, daha yüksək icra xərcləri olan bir şəbəkə, likvidlik, etibarlılıq, nəzarət və inteqrasiya bu xərcləri kompensasiya edə bilirsə, müəssisə istifadəçilərinə xidmət edə bilər.
Son dövrlərdəki buraxılış bu fərqi görünən etdi. Sentyabrın sonuna qədər Allium, Plasma-da 1.73 milyard dollar stabilcoin, Robinhood Chain-də 831 milyon dollar, Tempo-da 718 milyon dollar, Arc-da 528 milyon dollar saxlayır. Sentyabrda təsnif edilmiş ödəniş fəaliyyətində Plasma 168 milyon dollar, Tempo 24 milyon dollar təşkil edir, Arc və Robinhood-un təsnifi hələ tamamlanmamışdır. Təsnifin olmaması sıfır tələbi ifadə etmir. Saxlanma həcmi, yerli buraxılış həcmi ilə fərqlənməlidir - aktivlər digər şəbəkələrdən köçürüldükdə, sonuncu daha kiçik ola bilər.
Erkən likvidlik rəqəmləri müştəri saxlanmasını demək olar ki, izah etmir. Tam bir hesabat rübündən sonra, orta aktiv balans, tanınan ödəniş müştəriləri, hər depozit edilmiş hesab üçün təkrarlanan əməliyyat sayları və offshore kanalların əhatə dairəsi şəbəkənin qəbul vəziyyətini daha faydalı şəkildə izah edəcək. İnvestisiya qərarları üçün başqa bir hesablamaya ehtiyac var: zəncir xərcləri, təsdiq edənlərin gəlirləri, subsidiyalar və token sahiblərinə təqdim edilən hər hansı nağd axın, fərqli sətirlərdə ayrılmalıdır. Yalnız hesablaşma nominal məbləğinə baxmaq, token qiymətləndirməsini birbaşa vermir.
- Kart stabilcoin balansını mövcud ticarət şəbəkəsinə bağlayır
Ən sadə stabil kriptovalyuta pərakəndə məhsulu, adi bir kart kimi görünə bilər. Müştərilər, istehlak üçün rəqəmsal dollar ilə yükləmə edirlər, ticarətçilər isə tanış bank kartı şəbəkəsi ödənişini qəbul edirlər, adətən yerli valyutada alırlar. Qəbul etmə, mövcud qəbul əlaqələrində artım göstərə bilər. Ticarətçilər üçün stabil kriptovalyuta çox vaxt görünməzdir.
Allium, 2026-cı ilin yanvarından sentyabrına qədər görünən stabil kriptovalyuta kartı istehlakının 3.9 milyard dollar olacağını təxmin edir ki, bu da 2025-ci ilin eyni dövründəki məlumat bazasında on dəfədir. KAST, Ether.fi və Karta bu sahədəki ən böyük layihələrdən bəziləridir. Lakin bu başlıq rəqəmi müxtəlif ölçmə növlərini birləşdirir: istehlakın təxminən 19%-i satınalma səviyyəsində müşahidə dəstəyi ilə, qalan hissəsi isə hesablaşma məlumatlarından gəlir. İkincisi, xalis hesablaşma sonrası ola bilər və əsas satınalma məbləği və sayı ilə uyğun gəlməyə bilər. Bu, layihə əhatə dairəsindəki bir ardıcıllıqdır, qlobal stabil kriptovalyuta ilə maliyyələşdirilən kart istehlakının tam statistikası deyil.
Onun detallı satınalma nümunəsi başqa bir payda var. Başlıq istehlakının 36%-ni təşkil edən layihələr 23.8 milyon müşahidə olunan satınalma təqdim edir. 50 dollar altındakı kiçik məbləğlər, say baxımından təxminən 83%-ni, məbləğ baxımından isə 17%-ni təşkil edir; 1,000 dollar və yuxarı satınalmalar isə say baxımından yalnız 0.7%-ni, məbləğ baxımından isə 39%-ni təşkil edir. Bu nümunə daxilində, bunlar məlumatlı istehlak modelləridir. Əgər bu, ağırlıq tətbiq edilmədən 3.9 milyard dolların hamısına tətbiq edilərsə, bu, bu məlumat bazasının dəstəklədiyi dəqiqliyi gizlədir.
Onun iqtisadi zənciri mürəkkəbdir. Bir kart layihəsi, interchange ilə bağlı gəlir, xidmət haqqı və ya mübadilə qiymət fərqi qazana bilər; o, kart emalçısına, kart şəbəkəsinə, likvidlik tərəfdaşına ödəniş etməli və mükafatlar vasitəsilə istifadəçiyə ödəniş etməlidir. Stabil kriptovalyuta yüklənməsi bu mərhələdə bir zəncir üzərində qeyd yaradır, bir kart istehlakı bir icazə yaradır, hesablaşma qeydləri isə daha sonra meydana çıxa bilər. Üçü eyni satınalmaya işarə edə bilər. "Satınalmadan hesablaşmaya" uyğunluq olmadıqda, kart fəaliyyətini geniş mənada zəncir üzərindəki ödəniş həcminə toplamaq, təkrarlanan hesablamalar riski daşıyır.
- Eyni Rəqəmsal Dolların Rəqabətli İddia Haqqı
Bir dollar stabil kriptovalyutası, bir tokenləşdirilmiş bank depoziti, bir tokenləşdirilmiş pul bazarı fondu eyni blok zənciri interfeysini paylaşa bilər, lakin sahiblərinə fərqli hüquqi iddia haqqı verir. Stabil kriptovalyuta sahibləri, adətən, buraxılış strukturuna və onun uyğun ehtiyatlarının keyfiyyətinə güvənirlər. Tokenləşdirilmiş depozit, bir bank borcunu təmsil edir və öz müqaviləsi, mühafizəçi tənzimləməsi və hesab uyğunluğu şərtləri ilə məhdudlaşır. Tokenləşdirilmiş fond isə bir investisiya hüququdur, portfel səviyyəsi və fondun öz qaydaları ilə birgədir. Bu alətlər, fərqli geri ödəmə dövrləri, köçürmə məhdudiyyətləri, gəlir tənzimləmələri və ziyan qoruma mexanizmləri ilə fərqlənə bilər.
Maliyyə rəhbərinin seçimi, hansı iddia haqqını tutmağına bağlıdır. Köçürülə bilən hesablaşma dolları, etibarlı bir geri ödəmə, geniş mübadilə tərəfdaşlığı olan stabil kriptovalyutaya üstünlük verir. Korporativ bank müştəriləri, tokenləşdirilmiş depozitləri mövcud maliyyə tənzimləmələrində istifadə etməyə daha meylli ola bilərlər. Gəlir axtaran nağd idarəetmə, tokenləşdirilmiş fond hissələrini və onların geri ödəmə şərtlərini daxil edəcəkdir. Bu məhsullar müvafiq texnologiya üzərində işləyə bilər, lakin hüquqi, likvidlik və iqtisadi risklərdə bir-birini əvəz etməyə ehtiyac yoxdur.
Bu rəqabət, balans hesabatı səviyyəsində nəticələr də gətirir. Stabil kriptovalyuta ehtiyatları, bank depozitləri və dövlət qiymətli kağızları daxil ola bilər, buna görə stabil kriptovalyutanın artması, bank sistemindən eyni miqdarda vəsaitin çıxarılacağı demək deyil. Bu, kimlərin depozitçi olduğunu, iddia haqqının müddət strukturunu və kimlərin qiymət fərqini qazandığını dəyişə bilər. Əgər müştəri birbaşa bank depozitindən stabil kriptovalyuta balansına, qısa müddətli dövlət istiqrazları ilə dəstəklənmiş, köçürürsə, maliyyələşdirmə təsiri, broker nağd pulundan və ya digər stabil kriptovalyutadan çıxışdan fərqli ola bilər. "Hər yeni stabil kriptovalyuta dolları, bir dollar bank depozitini sıxışdıracaq" kimi ümumi bir ifadə, heç bir əsas olmadan irəliləyir.
Banklar, öz tokenləşdirilmiş borcunu təmin etmək və ya buraxılış tərəfinə xidmət göstərmək üçün səbəblərə malikdir. Onlar tənzimlənən müştəri əlaqələri, nağd idarəetmə, kredit təsdiqi, uyğunluq sistemi və ənənəvi ödəniş infrastrukturuna giriş gətirirlər. Stabil kriptovalyuta mütəxəssisləri isə daha geniş açıq zəncir paylanması və fərqli iş saatları təqdim edə bilərlər. Hər iki modeldə ümumi üstünlük və ya zəiflik yoxdur. Qərar verici amillər lisenziya icazəsi, müştəri uyğunluğu, alıcıların sevdiyi hesablaşma aktivləri və əməliyyatın tam xərcləridir.
Mövcudluq və geri ödəmə keyfiyyəti, əslində rəqabətli bir qiyməti məğlub edə bilər. Alıcı, bank kəsintisi, sanksiya yoxlaması, zəncir üzərində sıxlıq və ya xarici kanallardakı likvidlik sıxışması ilə qarşılaşdıqda, ehtiyat aktivləri çox az təsəlli təqdim edir. Müqavilə, hansı tərəfin uğursuz ödəniş, geri ödəmə və əməliyyat bərpası üçün məsul olduğunu müəyyən edir. Bir ödəniş işini qiymətləndirən investor, bu ziyan bölüşdürmə şərtlərini onun təqdim etdiyi hesablaşma vaxtı ilə birlikdə nəzərə almalıdır.
- Dollar Tələbi və Sərhəd Hesablaşması İki Fərqli Bazardır
Dollar əldə etmək və sərhəd ödənişləri əlaqəli bazarlardır, lakin sinonim kimi qəbul edilə bilməz. Bir ailə, yerli valyutanın dalğalanması səbəbindən USDT saxlayır. Bir treyder, dollar girovuna ehtiyac duyur. Bir müəssisə, ixrac gəlirini alır və onu saxlayır, lakin sərhəd dəyəri köçürmür. Hətta bu token heç bir ticarətçiyə ödənilməmiş olsa belə, bu fəaliyyətlər stabil kriptovalyutanın iqtisadi faydalılığını dəstəkləyir.
Allium-un ən aydın coğrafi nəticələri, məhdud bir nümunədən gəlir: hər iki tərəfdən yerləşdirilə bilən qeyri-əmanət cüzdanları. Bu nümunə, təsnif edilmiş ödəniş məbləğinin yalnız təxminən 3%-ni əhatə edir. Bu nümunə daxilində, B2B məbləğinin 42%-i, C2B-nin 39%-i, B2C-nin 34%-ü və C2C-nin 22%-si sərhədidir. Bu rəqəmlər, o yerləşdirilə bilən nümunəni təsvir edir, qlobal stabil kriptovalyuta ödənişlərinin sərhəd nisbətini müəyyən etmək üçün istifadə edilə bilməz. Əmanət cüzdan istifadəçiləri, qeyri-müəyyən yerlər və ölkələrin etiketlərdəki fərqləri nəticələri əhəmiyyətli dərəcədə dəyişə bilər.
Bu iki gəlir fürsəti arasında fərq çox böyükdür. Dollar balansına olan tələbat, mühafizə gəliri imkanları yaradır, müştəri ticarət etmədiyi halda belə. Agentlik işini bir hissəsini əvəz etmək, nisbətən kiçik balanslar üzərində sürətli dövriyyə ilə ödəniş haqqı qazana bilər. Açıq məlumatlar, bu iki fəaliyyətin izlərini tutmaqda, onları ayırmaqdan daha yaxşıdır. Mühafizə gəliri işinə qiymət qoyan bir şirkət, davamlı mülkiyyət ilə ölçülməlidir; sərhəd emalçısı isə, icra edilmiş müştəri ödənişləri və hər bir kanalda əldə edilmiş mənfəət nisbətinin sübutuna ehtiyac duyur.
- Tənzimləmə, Dolların Saxlanması və Hərəkətinin Xərclərini Dəyişir
ABŞ və Avropa İttifaqı, stabil kriptovalyuta buraxılışını kimlərin edə biləcəyini, hansı ehtiyatları saxlaya biləcəyini, hansı xidmətləri təqdim edə biləcəyini və istifadəçilərin hansı hüquqlara sahib olduğunu təsir edən qaydalar hazırlayır. ABŞ-ın GENIUS Qanunu 2025-ci ilin iyul ayında imzalanıb. Onun qüvvəsi, qanuni vaxt cədvəli və icra qaydaları ilə bağlıdır, o cümlədən "nəşrdən 18 ay sonra" və "son icra qaydalarının dərcindən 120 gün sonra" daha erkən olanı. Bu qanun, lisenziyalı ödəniş stabil kriptovalyuta buraxılışını, ehtiyat tələblərini, geri ödəmə və buraxılış tərəfinin ödəniş gəlirlərinə qoyulan məhdudiyyətləri əhatə edir. OCC və Maliyyə Nazirliyi 2026-cı ildə təqdim etdiyi tənzimləmə təklifi, təklifdir və dərc edilməklə son qayda halına gəlmir.
Avropanın MiCA çərçivəsi, elektron pul tokenlərini və aktivlərə istinad edən tokenləri müstəqil icazə və davranış tənzimləmə sistemi altında yerləşdirir. 2026-cı ilin oktyabrında, ESMA MiCA ilə uyğun olmayan stabil kriptovalyutaların kripto xidmətləri ilə bağlı tənzimləmə gözləntilərini aydınlaşdırdı. Hər hansı bir tokenin və ya xidmətin hüquqi statusu, yalnız onun başqa yerdə geniş şəkildə ticarət edilməsi ilə müəyyən edilə bilməz. Müştərilərə çatma qabiliyyəti, konkret buraxılış tərəfi, hüquqi yurisdiksiya, vasitəçi və iş fəaliyyəti ilə bağlıdır.
Uyğunluq, həm xərcləri, həm də giriş maneələrini təşkil edir. Bu, təsdiq və bank əlaqələrini əllərində saxlayan bir mövcud olanı qorumaqla yanaşı, mükafatlar, ehtiyat aktivləri və açıq paylanma ətrafında qurulmuş biznes modellərini məhdudlaşdıra bilər. Bir etimad bankı lisenziyasını almaq üçün müraciət edən stabil kriptovalyuta buraxılışı, yalnız müraciət təqdim edir, bu, təsdiq alındığı anlamına gəlmir. Tənzimləmə mövqeyinin qiymətləndirilən iş sahəsini proqnozlaşdırarkən, bu fərq əhəmiyyətlidir.
Mövcudluq və geri ödəmə keyfiyyəti, əslində rəqabətli bir qiyməti məğlub edə bilər. Ehtiyat aktivləri, bank kəsintisi, sanksiya yoxlaması, zəncir üzərində sıxlıq və ya xarici kanallardakı likvidlik sıxışması ilə qarşılaşan bir alıcı üçün çox az təsəlli təqdim edir. Müqavilə, hansı tərəfin uğursuz ödəniş, geri ödəmə və əməliyyat bərpası üçün məsul olduğunu müəyyən edir. Bir ödəniş işini qiymətləndirən investor, bu ziyan bölüşdürmə şərtlərini onun təqdim etdiyi hesablaşma vaxtı ilə birlikdə nəzərə almalıdır.
- Agent Ödənişləri Həcmi Var, Lakin Demək Olmaz Ki, Gəlir Sübutu Yoxdur
Allium hesabatında ən sürətlə artan, maşınlara yönəlmiş ödəniş fəaliyyətidir, lakin onun dollar miqdarı çox azdır. Araşdırma, üçüncü rübdə 68.3 milyon agentik köçürmə, 3.7 milyon dollar dəyərində olduğunu müəyyən etdi, əvvəlki rübdə isə 34.1 milyon köçürmə, 3.9 milyon dollar dəyərində idi. Orta hər bir köçürmə təxminən 5 sentdir, sentyabr ayının medyanı isə daha da aşağıdır. Köçürmə sayı iki dəfə artdı, lakin ümumi xərclər azaldı.
x402 və Stripe ilə Tempo tərəfindən inkişaf etdirilən Machine Payments Protocol, proqram tərəfindən başlanan məlumat, hesablama gücü və digər xidmətlərin satın alınmasını dəstəkləyir. Onlar kiçik, qeyri-müntəzəm ödənişlərdə bahalı açılış xərclərini aradan qaldıra bilər. Allium-un müşahidə etdiyi iki ardıcıllıq, fərqli filtr və sayma qaydaları istifadə etdi və bir neçə qapı, qeydə alınan fəaliyyətləri idarə etdi. Nəticədə ticarətçiyə çatdırılan dəyər hələ də tam təsdiqlənməmişdir. Bu protokollar funksional olaraq mümkünlüyü sübut edir; davamlı, ödənişli tələbat hələ də ticarətçi səviyyəsində sübut tələb edir.
Bu bazar üçün uyğun göstərici, xarici investisiya müştəriləri, təkrarlanan ticarətçilər, mükafatsız məbləğlər, geri ödəmələr və xalis gəlirdir. Eyni inteqrasiya daxilində 1000-dən az 1 sentlik tələblər, mümkün bir texniki arxitekturanı açığa çıxara bilər, lakin yaranan gəlir adi bir proqram abunəliyindən daha azdır. Agentik hesablaşma, infrastruktur olaraq diqqətəlayiqdir. Cari rəqəmlər, ticarət artımını yaxın maliyyə proqnozlarına uzatmağa dəstək vermir.
- Gəlir Testi
Stabil kriptovalyuta infrastrukturu, əhəmiyyətli bir rəqəmsal dollar stokuna xidmət edir. Allium-un təsnifatına görə, ödəniş fəaliyyəti artmışdır, Circle-in hesabları isə nə qədər mühafizə gəlirinin paylanacağını göstərir. Tether-in təsnif edilmiş ödəniş məbləğlərindəki üstünlüyü, likvidlik və tanış ticarət tərəfdaşlarının hələ də əhəmiyyətli olduğunu göstərir. Kart layihələri, stabil kriptovalyutalar mövcud olmadan əvvəlki ticarətçi şəbəkələri vasitəsilə yayılmağı genişləndirmişdir. Dəlil, "bir neçə işlək iş" olduğunu dəstəkləyir, "bir tavanın altında bir monopolist olacaq" deyil.
Bizim əsas senarimiz şərti. Böyük və davamlı balansları saxlayan buraxılış tərəfləri əhəmiyyətli mühafizə gəliri yarada bilər, lakin gəlir, faiz dərəcələrinə və paylayıcı tərəfin tələb etdiyi hissəyə həssasdır. Müştəri hesablarını, maaş sistemlərini, maliyyə iş axınlarını və ödəniş mərhələlərini ələ keçirən şirkətlər, daha geniş monetizasiya yollarına sahibdirlər, lakin onlar saxlanma və müsbət töhfə sübut etməlidirlər. İnfrastruktur şirkətləri, uyğunluq, likvidlik və hesablaşma kimi müştərilərin özləri ilə məşğul olmaq istəmədiyi problemləri həll edərək davamlı ödənişlər qazana bilərlər. Alternativ marşrutlar və ya əsas köçürmə texnologiyası təqdim edən xidmət təminatçıları, xərclərin azalma riski ilə daha aydın qarşılaşırlar.
Əgər buraxılış tərəfinin müştəri üstünlüklərini idarə etməyə dair sübutlar varsa, bu qiymətləndirmə dəyişə bilər. Əgər istifadəçilər geri ödəmə keyfiyyəti və likvidlik üçün müəyyən bir tokeni seçirlərsə, hətta paylayıcı öz valyutasını təşviq etsə belə, daha çox müzakirə qabiliyyəti buraxılış tərəfinin əlində qala bilər. Əks risk, inteqrasiya olunmuş platforma tərəfindədir: mükafatlarla toplanan balanslar itə bilər, endirim bitdikdən sonra ödəniş mənfəətləri azala bilər. Əsas biznes bazarının ölçüsü də düzəliş tələb edir - bu, xidmət təminatçısının təsnif edilmiş köçürmə ardıcıllıqlarını fakturalar, satışlar və tamamlanmış müştəri ödənişləri ilə uyğunlaşdırıb-uyğunlaşdıra bilməsindən asılıdır.
İnvestisiya hesabatı qısa. Orta aktiv balansını izləyir və ödəniş tərəfdaşlarından sonra qalan gəlirini saxlayır. Transferləri, geri qaytarma sonrası tamamlanmış müştəri öhdəlikləri ilə uyğunlaşdırır. Sonra dəyişkən xərclərdən sonra emal töhfəsini və tanınmış müştəri qrupundakı təkrarlanan fəaliyyətləri hesablayır. Bu ölçülər işin iki tərəfini birləşdirir: dollar saxlanarkən gəlir və onun hərəkət edərkən yaranan gəlir.
İqtisadi test: hər dollar müştəri balansının qalan gəliri və tərəfdaş xərcləri çıxıldıqdan sonra tamamlanmış hər ödənişin töhfəsi. Daha aşağı faiz dərəcələri, daha incə emal marjları və daha sıx tənzimləmə altında bu iki rəqəmi qorumağı bacaran şirkətlər qiymətləndirməyə layiqdir. Yalnız transfer həcmi ilə olmaz.
Mənbə və Metodologiya
Əsas Mənbələr:
https://www.allium.so/reports/state-of-stablecoins-and-payments-q3-2026
[1] Allium Araşdırması, Stabilcoin və Ödənişlərin Vəziyyəti: 2026-cı ilin III rübünə qədər, Oktyabr 2026, 54 səhifəlik nəşr, s. 7--8, 11--17, 20--23, 26--33, 36--39, 43--49 və 53. Allium tərəfindən təsnif edilmiş ödəniş dəyərləri, məqsədləri və yerləri modelləşdirilmiş təxminlərdir, təsdiqlənmiş müştəri öhdəlikləri deyil. https://www.allium.so/reports/state-of-stablecoins-and-payments-q3-2026
[2] Beynəlxalq Ödənişlər Bankı, Stabilcoin Əməliyyatlarının Anatomiyası, İşçi Kağızı No. 1359, xülasə və metodlar. Ethereum əməliyyat nümunəsi, qlobal kommersiya fəaliyyəti deyil. https://www.bis.org/publ/work1359.htm
[3] Visa Onchain Analitikası, Dəyişikliklər, 18 Sentyabr 2026, düzəldilmiş həcmi metodologiyası və ünvan etiketlənməsinin genişləndirilməsi. Visa Allium girişlərini istifadə edir və Allium cəmlərinin müstəqil təsdiqi deyil. https://www.visaonchainanalytics.com/changelog
[4] Circle İnternet Qrupu, Form 10-Q, 30 İyun 2026-cı il tarixində başa çatan rüb, konsolidasiya olunmuş əməliyyat bəyanatı, gəlir və paylama xərcləri açıqlamaları, SEC-ə təqdim edilmişdir. https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
[5] Tether, II rüb 2026 maliyyə rəqəmləri və ehtiyat buraxılışı, 31 İyul 2026. Şirkət tərəfindən bildirilen rüblük mənfəət və BDO ehtiyat təsdiqi. https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
[6] Tether, 2025 maliyyə hesabatının auditinin elan edilməsi və KPMG rəyinin verilməsi, 13 Avqust 2026. İmzalanmış rəy bu hesabat üçün ayrıca yoxlanılmamışdır. https://tether.io/news/tether-completes-the-largest-inaugural-financial-audit-in-history/
[7] Qlobal Dollar Şəbəkəsi, Şəbəkə və USDG tərəfdaş mükafat təsviri, 21 Oktyabr 2026-da əldə edilmişdir. Marketinq və məhsul şərtləri; yoxlanılmamış paylama iqtisadiyyatı. https://globaldollar.com/network
[8] Açıq Standart, Açıq USD-nin təqdimatı (30 İyun 2026); Bridge, OUSD aktivdir, Bridge tərəfindən buraxılmışdır (30 Sentyabr 2026); Stripe, OUSD indi Stripe-da standart stabilcoin-dir (30 Sentyabr 2026). Üç mənbə məhsul yaradıcısını, hüquqi buraxanı və paylama inteqrasiyasını ayırd edir. https://joinopenstandard.com/blog/introducing-open-usd ; https://withbridge.com/blog/ousd-is-live-issued-by-bridge ; https://stripe.com/blog/ousd-now-live-on-stripe
[9] Mastercard, Mastercard BVNK-nı satın alaraq qlobal stabilcoin imkanlarını irəlilətmək üçün tamamlayır, Avqust 2026. Əməliyyat elan edilməsi, fəaliyyət göstəriciləri sübutu deyil. https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
[10] Dünya Bankı, Dünya üzrə Pul Göndərmə Qiymətləri: Metodologiya, o cümlədən FX marjası, ödəniş və sürət nəzərə alınması. https://remittanceprices.worldbank.org/methodology
[11] Birləşmiş Ştatlar, GENIUS Aktı, İctimai Qanun 119-27 (18 İyul 2025), xüsusilə buraxan tələbləri və §20 effektiv tarix. https://www.govinfo.gov/content/pkg/PLAW-119publ27/html/PLAW-119publ27.htm
[12] Maliyyə Nəzarətçisi Ofisi, OCC GENIUS Aktını həyata keçirmək üçün təkliflərə şərhlər tələb edir, 2026; ABŞ Xəzinəsi, təklif olunan qaydalarla bağlı materiallar. Təkliflər qəbul edilmiş icra qaydaları ilə qarışdırılmamalıdır. https://www.occ.gov/news-issuances/news-releases/2026/nr-occ-2026-9.html ; https://home.treasury.gov/news/press-releases/sb0605
[13] Avropa Dəyərlər və Bazarlar İdarəsi, ESMA icazəsiz stabilcoin-lərlə bağlı xidmətlər üzrə nəzarət gözləntilərini müəyyən edir, 8 Oktyabr 2026 (Rəy ESMA75-113276571-1742). https://www.esma.europa.eu/press-news/esma-news/esma-sets-out-supervisory-expectations-services-related-unauthorised
[14] Kripto-aktivlər bazarları ilə bağlı Tənzimləmə (AB) 2023/1114, EUR-Lex, tətbiq olunan hüquqi mətnin konsolidasiya olunmuş versiyası. https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023R1114
[15] Stripe, Maşın Ödəniş Protokolunu təqdim edir, Mart 2026; x402 Fondu, x402 Spesifikasiyası v2. Protokol sənədi imkanları təsvir edir, nümayiş etdirilən kommersiya tələbi deyil. https://stripe.com/blog/machine-payments-protocol ; https://github.com/x402-foundation/x402/blob/main/specs/x402-specification-v2.md
-- qiyməti
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz
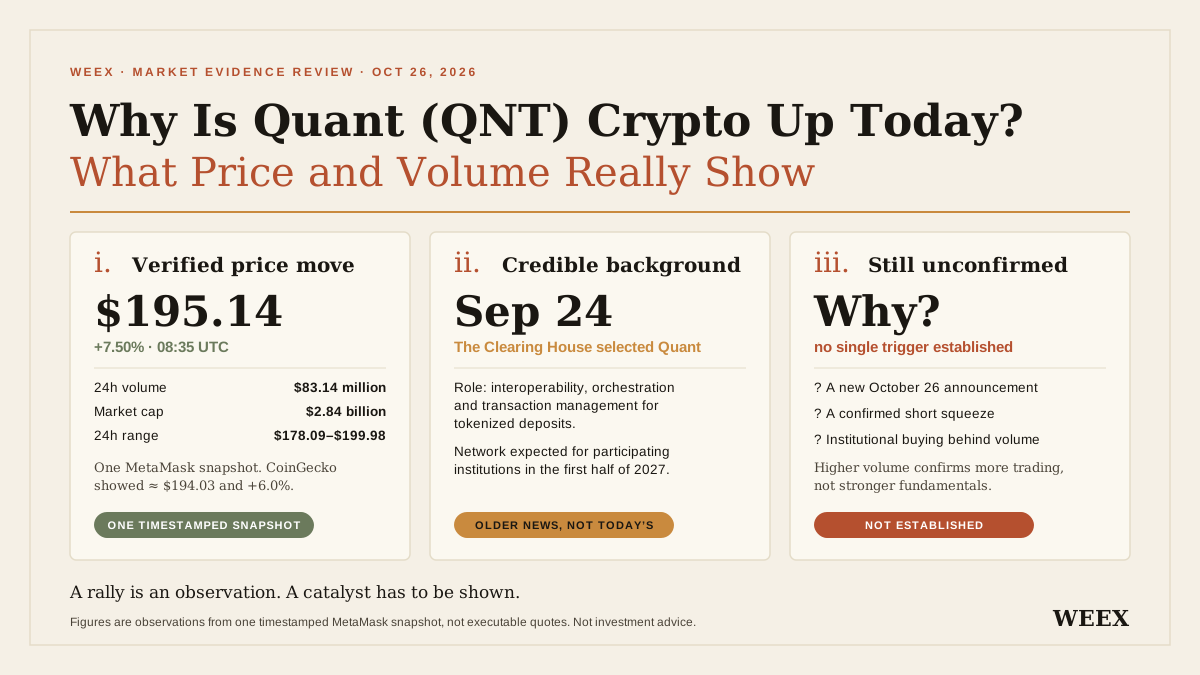
Quant (QNT) kriptovalyutası bu gün niyə bahalaşır? Qiymət və həcm əslində nə göstərir
Quant (QNT) bu gün niyə bahalaşır? Ticarət etməzdən əvvəl qiymət və həcm göstəricilərini, bank tərəfdaşlığının tarixini, token tələbi ilə bağlı fərziyyələri və riskləri nəzərdən keçirin.

AI, zəiflikləri tapma xərclərini azaltmağa kömək edir, kripto sənayesi iki düşərgəyə bölünür

Ethereum: Glamsterdam 13 müqavilədə aşkar edilən risklər səbəbindən təxirə salındı

Paradigm, auditi tamamlanmış yeni EVM evm2-ni təqdim edir

Arbitrum inkişafçılar guildası təqdim edir, Offchain Labs ilk üzvüdür
Hyperliquid L2 Elysium Tokyoda TheHUB-da düyün yerləşdirəcək

Ayda 10 milyon dollar qazanan Crypto ön ucları nəyə görə bu qədər pul qazanır?

ARK Invest-in 3-cü rüb DeFi hesabatı: Səhmlərin tokenləşdirilməsi onlayn ticarətin 9%-ə yüksəlməsini təmin edir

ZeroDev təsisçisi EIP-8288-in Ethereum genişləndirmə qabiliyyətini artırmasını izah edir

Stabil kriptovalyutalar onlayn hesablamaları həll etdi, amma ticarət məntəqələrinə necə daxil olacaq?

AI Agent-lərin onlayn xərcləməsi nədə çətindir?

BNB Chain NewL1 icma forumunu açır, 2026-cı ilin sonuna qədər istifadəyə veriləcək
JPMD vs USDC: JPMorgan-ın Ethereum genişlənməsi nəyi dəyişir
JPMD ilə USDC-ni müqayisə edin, JPMorgan-ın Ethereum genişlənməsini araşdırın və bank depozit tokenlərinin institusional ödənişlər və ETH tələbi üçün nə demək olduğunu öyrənin.

Celestia, 97%-dən çox düşdükdən sonra AI ilə geri dönüş edə bilərmi?

OpenAI modeli icazəsiz bir miqdar Ethereum test valyutasını xərclədi, üç ay sonra aşkarlandı

Kripto: Ethereum Glamsterdam ilə qaz limitinin tarixi artımını hazırlayır

BitTorrent markasının yenilənməsi və BTT-nin ilk geri alım məhv edilməsi eyni anda həyata keçirildi, iki əsas motor Web3 infrastrukturunun yeni dövrünü açır

Neo 10 illik yubileyində tokenlər üzrə N3 idarəçiliyini və komitə strukturunu möhkəmləndirir

Vitalik, Tor-a əsaslanan paranoyak mod paketini pi üçün qurur

Lido ETH-ni Arbitrum, Base, Linea və Optimism-də genişləndirir

Vitalik Buterin zkEVM sürət mübarizəsinin bitdiyini, təhlükəsizliyin əsas prioritet olduğunu bildirib

Yaradıcının Sözləri | Yeni dövr, investorlar "dəyərli tokenləri" necə tapmalıdır?

Təşkilat hesablamasından açıq ekosistemə: Canton, Robinhood Chain-in inkişaf yolunu təkrarlaya biləcəkmi?

Aptos əsas şəbəkəsində şifrələnmiş yaddaş hovuzu istifadəyə verildi, əməliyyat məzmunu təsdiqlənməzdən əvvəl şifrələnir
Robinhood Chain ödənişli prioriteti tranzaksiyalar üçün nəzərdən keçirir

Ledger hücumçusu Tornado Cash-ə 2990 ədəd ETH yatırdı və ZEC-ə keçdi
Samsung Wallet ABŞ-da 82mln Galaxy cihazında Solana üzərindən USDC dəstəyi əlavə edir: Oktyabrda nə başlayır və nələr təsdiqlənməyib

Uzunmüddətli istiqrazların yüksək gəlirliliyi texnologiya sektoruna təzyiq göstərir | WEEX TradFi gündəlik icmalı (09.10.2026)
08.10 ET tarixində indekslər qarışıq istiqamətdə hərəkət etdi. Uzunmüddətli istiqrazların gəlirliliyi gün ərzində təxminən 5,35% səviyyəsinə çatdı — bu, sonuncu dəfə 2002-ci ildə görülən göstəricilərə yaxındır. OpenAI-nin illikləşdirilmiş təxminən 50 mlrd $ gəliri dövriyyədə olan daha yüksək rəqəmlərdən aşağı oldu və texnologiya, eləcə də çip şirkətlərinə təzyiq göstərdi. Nasdaq nəzərəçarpacaq dərəcədə gerilədi, Dow isə cüzi yüksəldi. Enerji sektoru liderlik etdi: WTI təxminən 3,2% artaraq 91 $ səviyyəsinə çatdı. Bitcoin təxminən 86 000 $ səviyyəsindən geri çəkilərək 81 000 $ ətrafında ticarət olundu və təxminən 5% düşdü. 09.10 tarixində diqqət sentyabr ayı üzrə PPI göstəricisinə yönələcək.

WEEX-dən eksklüziv: Uzunmüddətli istiqraz gəlirlərinin zirvəsi texnologiya sektoruna təzyiq edir | WEEX TradFi gündəlik icmalı (09.10.2026)
08.10 tarixində ET ilə indekslər qarışıq istiqamətdə hərəkət etdi. Uzunmüddətli istiqrazların gəlirliliyi gün ərzində təxminən 5,35% səviyyəsinə çatdı və bu, sonuncu dəfə 2002-ci ildə görülən səviyyələrə yaxın idi. OpenAI-nin təxminən 50 mlrd $ illikləşdirilmiş gəliri dövriyyədə olan daha yüksək rəqəmlərdən aşağı qaldı və texnologiya, eləcə də çip şirkətlərinə təzyiq göstərdi. Nasdaq xeyli gerilədi, Dow isə cüzi yüksəldi. Enerji sektoru liderlik etdi: WTI təxminən 3,2% bahalaşaraq 91 $ civarına çatdı. Bitcoin təxminən 86 000 $ səviyyəsindən geri çəkilərək 81 000 $ yaxınlığında, təxminən 5% enişlə ticarət olundu. 09.10 tarixində diqqət sentyabr PPI göstəricisində olacaq.

Decrypt Money Accounts-u istifadəyə verdi, Solana-da maliyyə alətlərini dəstəkləyir
Quant (QNT) kriptovalyutası bu gün niyə bahalaşır? Qiymət və həcm əslində nə göstərir
Quant (QNT) bu gün niyə bahalaşır? Ticarət etməzdən əvvəl qiymət və həcm göstəricilərini, bank tərəfdaşlığının tarixini, token tələbi ilə bağlı fərziyyələri və riskləri nəzərdən keçirin.
AI, zəiflikləri tapma xərclərini azaltmağa kömək edir, kripto sənayesi iki düşərgəyə bölünür
Ethereum: Glamsterdam 13 müqavilədə aşkar edilən risklər səbəbindən təxirə salındı
Paradigm, auditi tamamlanmış yeni EVM evm2-ni təqdim edir
Arbitrum inkişafçılar guildası təqdim edir, Offchain Labs ilk üzvüdür
Hyperliquid L2 Elysium Tokyoda TheHUB-da düyün yerləşdirəcək
Mündəricat
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


