
Kalshi–S&P Dow Jones razılaşması nə deməkdir? Hadisə müqavilələri və indeks investisiyası

 Google-da bizi seçin


Kalshi–S&P Dow Jones razılaşması nə deməkdir? Hadisə müqavilələri və indeks investisiyası
Kalshi–S&P Dow Jones razılaşması proqnoz bazarlarını mövcud maliyyə göstəriciləri ilə əlaqələndirir. 26.10.2026 tarixində elan edilən razılaşma indekslə əlaqəli hadisə müqavilələrini və proqnoz bazarı məlumatlarından istifadə etməklə indekslərin hazırlanmasını əhatə edir. İnvestorlar üçün əsas fərq budur: indeksin nəticəsi ilə bağlı müqavilə almaq indeks fonduna sahib olmaqla eyni gəlir imkanını yaratmır. Ticarəti müəyyən edən sadəcə səhmlərin bahalaşıb-bahalaşmaması deyil, müqavilədəki sual, son tarix və ödəniş şərtləridir.
Bizim qiymətləndirməmizə görə, bu tərəfdaşlığın əhəmiyyəti daha aydın müəyyən edilmiş maliyyə məhsullarında və faydalı ola biləcək gözlənti məlumatlarındadır. Bu razılaşmanı indeks investisiyasına qısa yol kimi təqdim etmək düzgün olmaz. Treyder fond bazarının yüksələcəyini düzgün proqnozlaşdıra, amma indeks göstərilən vaxtadək müəyyən edilmiş həddi keçmədiyi üçün hadisə müqaviləsində yenə də zərər edə bilər.
Kalshi və S&P Dow Jones Indices nəyi elan etdi?
Razılaşma iki istiqaməti əhatə edir: mövcud göstəricilər hadisə müqavilələrinin əsasına çevrilə bilər, proqnoz bazarlarının qiymətləri isə yeni indekslər üçün məlumat mənbəyi ola bilər.
Finance Magnates bu razılaşmanın hər iki tərəfini qeyd edir. Məqalədə həmçinin bildirilir ki, tərəfdaşlar bir-birini üstünlük verilən təchizatçılar kimi təqdim edir, lakin eksklüziv münasibət elan etməyiblər.
Bu fərq əhəmiyyətlidir, çünki iki təşəbbüs fərqli məqsədlərə xidmət edir.
İndekslə əlaqəli hadisə müqaviləsi treyderə müəyyən bir nəticə üzrə mövqe tutmağa imkan verir. Proqnoz bazarı məlumatlarından yaradılan indeks isə seçilmiş bazarlar üzrə gözləntiləri ümumiləşdirə bilər.
Birincisi müqavilə qaydalarına əsasən ticarət nəticəsi yaradır. İkincisi isə indeks metodologiyasına əsasən ölçmə aparır.
Bu funksiyaların heç biri qiymətli kağızlar portfelinə sahib olan ənənəvi investisiya fondu ilə qarışdırılmamalıdır.
Nələr təsdiqlənib, nələr isə hələ məlum deyil?
27.10 tarixində aparılan yoxlamaya əsasən, elan əməkdaşlıq çərçivəsini müəyyən edir. Lakin nəticədə yaradılacaq hər bir məhsulun tam spesifikasiyasını təqdim etmir.
| Sual | Yoxlanılmış materialda təsdiqlənənlər |
|---|---|
| Hesablaşma üçün nə əsas götürüləcək? | Gələcəkdə istifadəyə veriləcək əlaqəli müqavilələr üçün S&P DJI-nin rəsmi indeks dəyərləri |
| Proqnoz məlumatları əks istiqamətdə də istifadə olunacaq? | Razılaşmaya Kalshi hadisə müqavilələrinin məlumatlarından indekslərin yaradılması daxildir |
| İlk olaraq hansı məhsullar istifadəyə veriləcək? | İlkin məhsulların dəqiq siyahısı təqdim edilməyib |
| Məhsullar nə vaxt istifadəyə veriləcək? | Ətraflı təqdimat qrafiki açıqlanmayıb |
| Ticarətin dəqiq şərtləri nələrdir? | Ayrı-ayrı müqavilələrin qaydaları və tətbiq olunan komissiyalar ayrıca yoxlanmalıdır |
Reuters və Cointelegraph da məhsulların istifadəyə verilməsi ilə bağlı ətraflı məlumatın olmadığını bildiriblər. Buna görə də tərəfdaşlıq elanını konkret yeni müqavilənin artıq mövcud olduğunun sübutu kimi qəbul etmək olmaz.
İndeks üzrə hadisə müqaviləsi almaq indeksə investisiya etmək deməkdirmi?
Xeyr. İstinad indeksi müqavilənin nəyi izlədiyini müəyyən edir, treyderin nə əldə edəcəyini isə ödəniş strukturu müəyyənləşdirir.
Sadə ikili hadisə müqaviləsində müəyyən tarixdə rəsmi indeks dəyərinin həddən yuxarı olub-olmayacağı soruşula bilər. Belə nümunəvi strukturda əlverişli nəticə hər müqavilə üçün 1 $, əlverişsiz nəticə isə 0 $ ödəyir.
Kalshi sadə ikili müqavilələr üçün bu strukturu sənədləşdirir, eyni zamanda hər bazarın qaydalarının faktiki hesablaşma və ödənişi müəyyən etdiyini vurğulayır. Həmçinin mümkün ödənişlə mənfəət arasında fərq qoyur. (Kalshi Yardım Mərkəzi)
İndeks fondunun məqsədi fərqlidir. Investor.gov indeks fondunu bazar indeksinin gəlirliliyini izləməyə çalışan qarşılıqlı fond və ya ETF kimi müəyyən edir. Fond xərcləri, ticarət məsrəfləri və izləmə fərqləri nəticəyə təsir edə bilər.
Praktik fərq böyükdür.
İndeks cüzi yüksələrsə, onu izləyən investisiyanın dəyəri arta bilər. Daha böyük artımı müəyyən son tarixədək tələb edən müqavilə isə əlverişli ödəniş vermədən başa çata bilər.
Əksinə, şərtə uyğun hadisə indeks həddən cüzi yuxarıda bağlansa belə müqavilənin tam ödənişini verə bilər. İndeksin daha çox yüksəlməsi bu sabit ödənişi mütləq artırmır.
Hadisə müqaviləsi müəyyən şərtlə bağlı mövqeyi ifadə edir. İndeks investisiyası isə gəlir axınına məruz qalma yaradır.
Hadisə müqavilələri, indeks fondları və indeks fyuçersləri
Bu alətlər eyni bazara istinad edə, lakin onun hərəkətinə fərqli reaksiya verə bilər.
Tam ödənilmiş indeks fondu investisiyasının dəyəri, ümumiyyətlə, izlədiyi portfelin dəyəri ilə dəyişir. Ənənəvi indeks fyuçersində mənfəət və ya zərər müqavilə qiymətindəki dəyişikliklərə və multiplikatora əsasən hesablanır. İkili hadisə müqaviləsinin nəticəsi isə müəyyən şərtə uyğun hesablaşmadan asılıdır.
| Xüsusiyyət | Sadə ikili hadisə müqaviləsi | Tam ödənilmiş indeks fondu | Ənənəvi indeks fyuçersləri |
|---|---|---|---|
| Əsas gəlir imkanı | Müəyyən edilmiş nəticə | İzlənən portfelin gəlirliliyi | Fyuçers qiymətindəki dəyişikliklər |
| Tipik ödəniş forması | Sabit əlverişli və ya əlverişsiz hesablaşma | Təxminən fondun göstəricilərinə mütənasib | Müqavilə qiymətindəki dəyişiklik × multiplikator |
| Son tarix | Bazar tərəfindən müəyyən edilir | Fondu saxlamaq öz-özlüyündə hadisə müddəti yaratmır | Müqavilənin bitmə tarixi tətbiq olunur |
| Sahiblik | İndeksin tərkib hissəsi olan aktivlərə sahiblik yoxdur | Fond paylarına sahiblik | Törəmə alət vasitəsilə gəlir imkanı |
| Əsas əlavə risklər | Hədd, vaxt, qaydalar və likvidlik | Xərclər və izləmə fərqləri | Marja, gündəlik hesablaşma, baza fərqi və bitmə tarixi |
| Bazarın cüzi yüksəlişi belə zərər yarada bilərmi? | Bəli, şərt yerinə yetirilməzsə | Xərclər və ya izləmə fərqləri səbəbindən mümkündür | Fyuçers qiyməti və ya icra fərqli olarsa mümkündür |
CME bildirir ki, Micro E-mini S&P 500 fyuçers müqaviləsinin multiplikatoru indeks bəndi üçün 5 $-dir. Bu, aşağıdakı nümunə üçün konkret istinad nöqtəsi yaradır.
Cədvəl hər hansı bir alətin həmişə daha yaxşı olduğunu göstərmir. O, məhsul seçimindən əvvəl treyderin məqsədini müəyyən etməyin vacibliyini göstərir.
-- qiyməti
Eyni bazar ssenarisi, üç fərqli ticarət nəticəsi
İşlənmiş nümunə fərqləri “artım gözləntisi” kimi təsvirlərdən daha aydın göstərir.
Aşağıdakı hipotetik başlanğıc şərtlərini fərz edək:
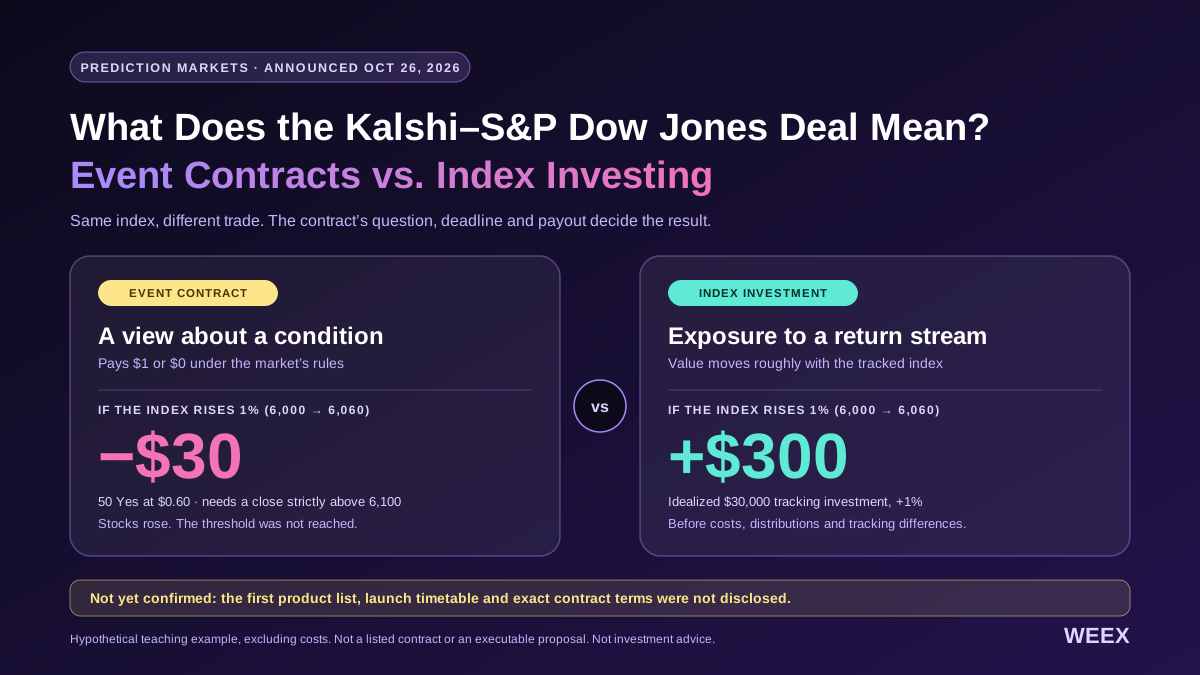
İndeks 6,000 səviyyəsindən başlayır. Nümunəvi hadisə müqaviləsində göstərilən tarixdə onun rəsmi bağlanış dəyərinin 6,100-dən ciddi şəkildə yuxarı olub-olmayacağı soruşulur. Treyder hər birini 0,60 $ qiymətinə 50 “Bəli” müqaviləsi alır və komissiyalardan əvvəl 30 $ xərcləyir.
Müqayisə üçün indeksi qiymət gəlirliliyi üzrə mükəmməl izləyən 30 000 $ dəyərində investisiyanı və 6,000 qiymətindən açılmış bir uzun Micro E-mini fyuçers müqaviləsini nəzərdən keçirək.
Bunlar tədris məqsədli fərziyyələrdir; cari indeks səviyyələri, Kalshi-də təsdiqlənmiş elan və ya icra oluna bilən ticarət təklifi deyil.
| Hipotetik son səviyyə | İndeksin qiymət gəlirliliyi | İdeallaşdırılmış 30 000 $ izləmə investisiyasının mənfəət/zərəri | Bir Micro fyuçers müqaviləsinin mənfəət/zərəri* | 50 “Bəli” müqaviləsinin mənfəət/zərəri |
|---|---|---|---|---|
| 5,700 | −5% | −1500 $ | −1500 $ | −30 $ |
| 6,060 | +1% | +300 $ | +300 $ | −30 $ |
| 6,120 | +2% | +600 $ | +600 $ | +20 $ |
| 6,300 | +5% | +1500 $ | +1500 $ | +20 $ |
*Fyuçers sütununda müqavilənin bağlanış və ya hesablaşma səviyyəsinin göstərilən son səviyyəyə bərabər olduğu fərz edilir. Bütün nəticələr xərcləri nəzərə almır. İzləmə investisiyasına bölgülər və izləmə fərqləri daxil deyil.
6,060 nəticəsi ən çox öyrədici olanıdır. Səhmlər bahalaşır, lakin həddə çatılmadığı üçün hadisə müqaviləsi zərərlə nəticələnir.
6,300 nəticəsi isə əks məhdudiyyəti göstərir. Daha güclü yüksəliş izləmə investisiyasının və fyuçers mövqeyinin mənfəətini artırır, lakin ikili müqavilənin ödənişi maksimum hədlə məhdud qalır.
Niyə bunlar bərabər məbləğli mərclər deyil?
Müqayisədə izləmə investisiyası və fyuçers müqaviləsi 30 000 $ ilkin bazar məbləği əsasında tutuşdurulur. 30 $ dəyərində hadisə müqaviləsi alışının ona bərabər gəlir imkanı yaratdığı iddia edilmir.
İkili müqavilənin indeks üzrə nominal məbləğə çevrilməsi üçün sabit, ümumi qayda yoxdur. Onun həssaslığı həddədək məsafədən, qalan vaxtdan, volatillikdən və bazar qiymətindən asılı olaraq dəyişir.
Həmçinin fyuçers marjası onun nominal dəyəri ilə eyni deyil. Marjaya qoyulmuş kapital üzrə fyuçers gəlirliliyini tam investisiya edilmiş kapital üzrə fond gəlirliliyi ilə müqayisə etmək başqa suala cavab verərdi.

İstiqaməti düzgün təxmin etsəniz də, niyə zərər edə bilərsiniz?
İndeks üzrə hadisə müqaviləsi düzgün istiqaməti proqnozlaşdırmaqdan daha çoxunu tələb edə bilər. Treyder müvafiq səviyyəni, müşahidə müddətini və hesablaşma şərtini başa düşməlidir.
“Səhmlər bahalaşacaq” fikri, gələn cümə günü indeksin müəyyən rəqəmdən yuxarı bağlanıb-bağlanmayacağını soruşan müqavilə üçün tam əsaslandırılmış mövqe deyil.
Həddə toxunmaq bağlanışdan fərqlidir
Təsəvvür edin ki, indeks sessiya ərzində 6,150-yə çatır, lakin 6,090 səviyyəsində bağlanır.
6,100-ə toxunmağa əsaslanan hipotetik müqavilənin şərti yerinə yetirilə bilər. 6,100-dən yuxarı bağlanışı tələb edən müqavilədə isə bu baş verməz.
Bu nəticələr bir-birinə zidd deyil. Müqavilələrdə fərqli suallar qoyulur.
“Yuxarıda” ifadəsi “bərabər və ya yuxarıda” demək deyil
“6,100-dən yuxarı” kimi sərt şərtə əsasən, 6,100-lük hesablaşma dəyəri uyğun sayılmır. “6,100-ə bərabər və ya yuxarı” şərti isə bərabərliyi fərqli qiymətləndirir.
Bu bir söz bütün ödənişi müəyyən edə bilər.
Vaxt səviyyə qədər vacib ola bilər
Müşahidə müddəti bitdikdən sonra əldə edilən hədəf əhəmiyyətsiz ola bilər. Qaydalarda nəzərdə tutulubsa, bayram günü, bazarın erkən bağlanması və ya rəsmi məlumatın gecikməsi də əhəmiyyət daşıya bilər.
Kalshi-nin Bazar haqqında tez-tez verilən suallar bölməsi ticarətin başa çatması ilə nəticənin müəyyən edilməsi və hesablaşma arasında fərq qoyur. Orada nəticənin hesablaşması üçün yekunlaşdırılmış mənbə məlumatlarının və ya müəyyən edilmiş qərar vaxtının tələb oluna biləcəyi izah edilir.
Düzgün addım proqnozu sifarişə çevirməzdən əvvəl bazarın bütün qaydalarını oxumaqdır.
Rəsmi indeks üzrə hesablaşma nəyi yaxşılaşdırır?
Rəsmi istinadın müəyyən edilməsi nəticəyə hansı dərc edilmiş dəyərin əsas olacağını aydınlaşdırır. Bu, əlaqəsi olmayan qrafiki, ETF kotirovkasını və ya gecə fyuçers qiymətini hesablaşma məlumatı kimi qəbul etmək ehtimalını azaldır.
Amma bu, müqavilə ilə bağlı bütün sualları həll etmir.
Tam qaydalar müvafiq indeks versiyasını, müşahidə vaxtını, uyğun şərti və istisna halların necə nəzərə alınacağını göstərməlidir.
Məsələn, qiymət gəlirliliyi indeksi ilə ümumi gəlirlilik indeksi fərqli göstəriciləri ölçür. Pul bazar indeksinin bağlanış dəyəri də ən son fyuçers kotirovkasından mahiyyətcə fərqlidir.
Bu fərqlər, alətlər adətən eyni istiqamətdə hərəkət etsə belə, əhəmiyyətlidir.
Lisenziya dəstək və ya təsdiq demək deyil
Rəsmi elanda açıq şəkildə bildirilir ki, S&P 500 və digər S&P indekslərinə əsaslanan Kalshi müqavilələri S&P DJI tərəfindən maliyyələşdirilmir, satılmır və təsdiqlənmir.
Beləliklə, istinad məlumatlarının lisenziyalaşdırılması ilə ticarətin uyğun və ya cəlbedici qiymətə olub-olmamasının qiymətləndirilməsi bir-birindən ayrılır.
Tanış göstərici adı nəyin ölçüldüyünü müəyyən etməyə kömək edə bilər. Lakin bu, likvidliyə, əlverişli gəlirə və ya treyderin qaydaları düzgün şərh etməsinə zəmanət vermir.
60 sentlik müqavilə həqiqətən 60% ehtimaldırmı?
Sadə 1 $-və-ya-0 $ müqaviləsində 60 sentlik qiymət çox vaxt təxmini 60% bazar ehtimalı kimi şərh olunur.
Kalshi bunu zəmanətli nəticə və ya obyektiv statistik tezlik deyil, ticarətin yaratdığı bazar siqnalı kimi təsvir edir. Tədris materiallarında treyder davranışının və bazar maneələrinin qiymətlərə təsir edə biləcəyi də qeyd olunur.
Faktiki ticarət qərarı üçün icra oluna bilən qiymətdən istifadə edin və xərcləri nəzərə alın.
Tutaq ki, 50 müqavilə 30 $-ə başa gəlir və fərz edilən ümumi xərclər 1 $-dir. Hesablaşmayadək saxlanılarsa, mövqe əlverişli nəticədə 50 $, əks halda isə 0 $ qazandırır.
Zərərsizlik ehtimalı belə hesablanır:
1 $ məbləğində xərc hipotetikdir, Kalshi-nin elan edilmiş komissiyası deyil.
Treyder uğur ehtimalını müstəqil şəkildə 65% kimi qiymətləndirirsə, təxmini gözlənilən mənfəət belədir:
Bu gözlənilən dəyər yalnız ehtimal qiymətləndirməsi qədər etibarlıdır. Bu, bir ticarətin ehtimal olunan nəticəsi deyil: faktiki nəticə müqavilə üzrə mənfəət və ya zərər olacaq.
Ekranda göstərilən qiymət həmişə sizin giriş qiymətiniz olmur
Başlıqda və ya qrafikdə son ticarətin qiyməti, yaxud başqa bir göstərici göstərilə bilər. Alışınız mövcud satış sifarişləri ilə uyğunlaşmalıdır.
Göstərilən qiymətdə kifayət qədər müqavilə yoxdursa, orta alış qiyməti daha yüksək ola bilər. Nəticədə zərərsizlik ehtimalı da yüksələr.
Kalshi-nin komissiyalarla bağlı təlimatında bəzi bazarların fərqli ödənişləri olduğu və müəyyən hallarda maker komissiyalarının tətbiq edildiyi bildirilir. Hər bazarda xərclərin eyni olduğunu fərz etməkdənsə, müvafiq tarif cədvəlini və sifariş önizləməsini yoxlayın.
Hadisə hesablaşmadan əvvəl müqaviləni sata bilərsinizmi?
Müqaviləni vaxtından əvvəl satmaq ticarəti hesablaşma nəticəsinə əsaslanan mövqedən bazar gözləntilərinin dəyişməsinə əsaslanan mövqeyə çevirə bilər.
Əvvəlki nümunədə fərz edək ki, 0,60 $ qiymətinə alınan 50 müqaviləni sonradan 0,75 $ qiymətinə satmaq mümkündür. Ümumi mənfəət belə olar:
Bu nəticə üçün yekun nəticəni gözləmək lazım gəlməzdi.
Lakin ekranda göstərilən qiymətləndirmə zəmanətli çıxış imkanı demək deyil. Kalshi-nin portfel təlimatında bildirilir ki, satış üçün alıcı olmalıdır və sifarişlər tam, qismən və ya ümumiyyətlə icra olunmaya bilər.
Beləliklə, ekranda gəlirli görünən mövqeyi pula çevirmək gözləniləndən çətin ola bilər, xüsusilə də mövcud alış sifarişləri yalnız az miqdarı əhatə edirsə.
Vaxtından əvvəl çıxış planında həm qəbul edilən qiymət, həm də icra oluna bilən həcm nəzərə alınmalıdır.
Proqnoz bazarlarından yaradılan indekslər investorlara nə deyə bilər?
Hadisə müqavilələrinin qiymətlərindən yaradılmış indeks səhm indeksinin investisiya gəlirliliyindən fərqli göstəricini ölçərdi.
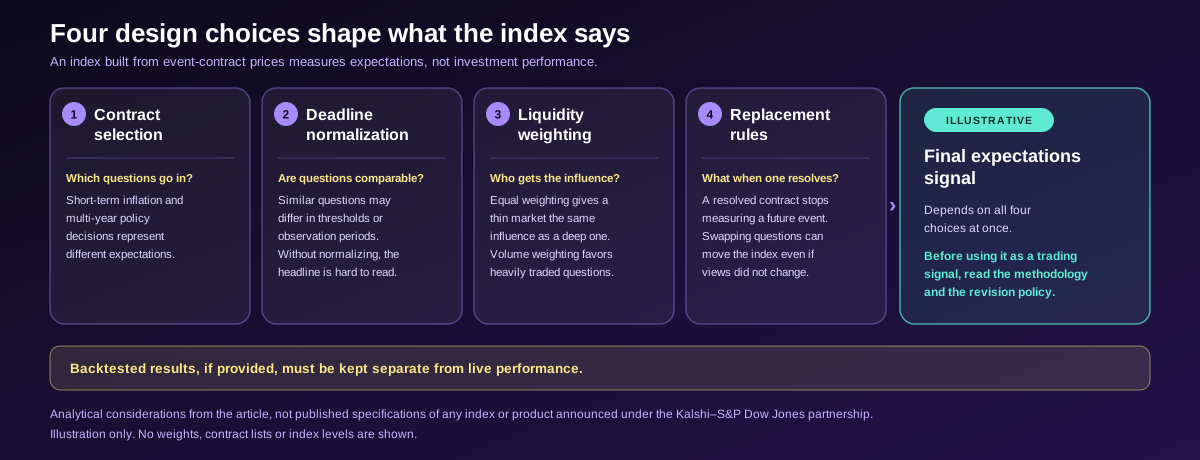
Onun faydalılığı dizayndan asılı olardı: hansı sualların daxil edildiyi, müqavilələrin necə çəkiləndirildiyi, dəyişən son tarixlərin, bazar dərinliyinin və həll edilmiş hadisələrin metodologiyada necə nəzərə alındığı.
Bunlar analitik mülahizələrdir, bu tərəfdaşlıq çərçivəsində elan edilmiş məhsulun dərc olunmuş spesifikasiyaları deyil.
Müqavilə seçimi indeksin mənasını müəyyən edir
Qısamüddətli inflyasiya ilə bağlı suallar indeksi bir neçə il ərzindəki siyasət qərarlarını əhatə edən indeksdən fərqli gözləntiləri ifadə edərdi.
Hətta zahirən oxşar sualların hədləri və müşahidə müddətləri fərqli ola bilər. Diqqətlə normallaşdırmadan тэдгээрийг birləşdirmək əsas göstəricinin şərhini çətinləşdirə bilər.
Həll edilmiş müqavilələr üçün əvəzetmə qaydası lazımdır
Hadisə müqaviləsi nəticəyə yaxınlaşdıqca gələcək hadisə ilə bağlı qeyri-müəyyənliyi ölçməyi dayandırır. Davamlı indeks onun necə əvəzlənəcəyini müəyyən etməlidir.
Suallar toplusunun dəyişdirilməsi treyderlər eyni əsas hadisə ilə bağlı fikirlərini dəyişməsələr belə, indeksin hərəkətinə səbəb ola bilər.
Çəkiləndirmə siqnala təsir edir
Bərabər çəkiləndirmə zəif likvid bazara dərin bazarla eyni təsiri verə bilər. Həcmə görə çəkiləndirmə çox ticarət olunan suallara üstünlük verə bilər, digər yanaşmalar isə fərqli güzəştlər yaradır.
Belə bir indeksdən ticarət siqnalı kimi istifadə etməzdən əvvəl oxucular onun metodologiyasını və yenilənmə siyasətini nəzərdən keçirməlidirlər.
WEEX istifadəçiləri məhsullar arasındakı bu fərqdən necə yararlana bilər?
WEEX oxucuları üçün əsas dərs hadisə ilə bağlı mövqeyi davamlı qiymət hərəkətləri ilə bağlı mövqedən ayırmaqdır.
WEEX TradFi məhsul səhifəsi mövcud ənənəvi bazar törəmə alətlərini araşdırmaq üçün başlanğıc nöqtəsidir. WEEX-in TradFi aktivləri üzrə təlimatı əsas səhmlərə sahib olmaq əvəzinə marjadan istifadə etməklə qiymət hərəkətlərinə çıxışı izah edir. (WEEX Yardım Mərkəzi)
Praktik yanaşma mövqedən başlayır. Konkret bağlanış nəticəsini proqnozlaşdırırsınız, davamlı istiqamətli gəlir əldə etməyə çalışırsınız, yoxsa uzunmüddətli investisiya portfeli qurursunuz?
Sonra faktiki aləti yoxlayın. Onun istinad bazarını, müqavilə ölçüsünü, marja tələblərini, xərclərini və hazırda ticarətə açıq olub-olmadığını təsdiqləyin. Məhsulun uyğunluğu və spesifikasiyaları dəyişə bilər.
Daimi mövqelərdə istiqamətlə yanaşı saxlama xərcləri və likvidasiya şərtləri də vacibdir. İkili hadisə müqaviləsində həddin ifadə forması və hesablaşma vaxtı əsasdır. İndeks fondunda isə izləmə xüsusiyyətləri və davamlı xərclər əhəmiyyət daşıyır.
WEEX-in TradFi fyuçersləri üzrə təlimatı onun törəmə alət strukturunu anlamaq üçün faydalı daxili mənbədir. Bu məqalədə müzakirə olunan Kalshi müqavilələrinin WEEX-də listinqdə olduğuna dair sübut kimi qəbul edilməməlidir.
İnvestorlar bundan sonra nələri izləməlidir?
Növbəti əhəmiyyətli yeniliklər məhsul spesifikasiyaları və işlək bazarlar olacaq.
Konkret müqavilənin adı elan edilərsə, oxucular faktiki sualı, hesablaşma mənbəyini, son tarixi və komissiya qaydalarını nəzərdən keçirə bilərlər. Dərc olunmuş indeks metodologiyası isə siqnalın zamanla ardıcıl qalıb-qalmadığını qiymətləndirməyə imkan verər.
Məhsul istifadəyə verildikdən sonra icra oluna bilən bazar dərinliyi və spredlər onun nəzərdə tutulan ticarət həcmi ilə istifadə edilə biləcəyini göstərər. Təkcə ticarət aktivliyi etibarlı çıxış imkanı olduğunu sübut etməz.
Gözlənti indeksləri üçün tarixi davranış və metodologiyanın ardıcıllığı cəlbedici addan daha vacibdir. Təqdim olunarsa, tarixi sınaqların nəticələri canlı ticarət göstəricilərindən də fərqləndirilməlidir.
Tərəfdaşlıq çərçivə yaradır. Onun praktik dəyəri sonrakı açıqlamalarla aydınlaşacaq.
WEEX-in redaksiya mövqeyi: məhsulu suala uyğun seçin
Kalshi–S&P Dow Jones razılaşması müəyyən nəticələrin qiymətləndirildiyi bazarları göstərici infrastrukturu ilə əlaqələndirdiyi üçün əhəmiyyətlidir. Yaranacaq məhsulların dəyəri həmin nəticələri nə dərəcədə aydın şəkildə müəyyən edib ölçməsindən asılı olacaq.
Oxucular üçün ən vacib fərq iqtisadi xarakter daşıyır. İkili müqavilə, indeks fondu və fyuçers mövqeyi eyni bazara istinad etsə də, fərqli proqnozları mükafatlandıra bilər.
İşlənmiş nümunə bunun nə üçün vacib olduğunu göstərir: indeks yüksələ, amma hadisə müqaviləsi zərərlə nəticələnə bilər; daha güclü yüksəliş isə maksimum hədlə məhdudlaşdırılmış ödənişi artırmaya bilər.
Bizim fikrimizcə, ən düzgün növbəti addım tərəfdaşlıq başlığına əsasən ticarət etmək yox, müqaviləni yoxlamaqdır. Sualı müəyyən edin, ödənişi hesablayın, xərcləri nəzərə alın və çıxış planı qurun. Göstəricinin adı bu təhlildən sonra gəlir.
Tez-tez verilən suallar
1. Kalshi–S&P Dow Jones razılaşması nədir?
Bu, S&P DJI göstəricilərinə bağlı hadisə müqavilələrini və Kalshi proqnoz bazarı məlumatlarından indekslərin yaradılmasını əhatə edən razılaşmadır. Bu iki fəaliyyət ayrı-ayrılıqda qiymətləndirilməlidir.
2. Bu hadisə müqavilələri vasitəsilə S&P 500 indeks fondu ala bilərəmmi?
S&P 500-ə istinad etdiyi üçün hadisə müqaviləsi indeks fonduna çevrilmir. O, fond paylarına sahib olmaqla eyni gəlir imkanı yaratmaq əvəzinə, bazar qaydalarına əsasən ödəniş edir.
3. Yeni elan edilmiş müqavilələr artıq əlçatandırmı?
Yoxlanılmış elanda dəqiq istifadəyə verilmə qrafiki və ya ilkin məhsulların tam spesifikasiyaları təqdim edilməyib. Müəyyən müqavilənin mövcud olduğunu fərz etməzdən əvvəl onun faktiki listinqini və qaydalarını yoxlayın.
4. İndeks yüksəlsə belə, hadisə müqaviləsində zərər edə bilərəmmi?
Bəli. Son tarixədək tələb olunan həddə çatmadan indeks yüksələ bilər. Müqavilədə gün ərzində həddə toxunma deyil, bağlanış dəyəri də nəzərdə tutula bilər.
5. Rəsmi indeks məlumatları ticarətin təhlükəsiz olmasına zəmanət verirmi?
Xeyr. Bu məlumatlar ölçmə üçün istinadı müəyyən edir. Müqavilənin ifadə forması, giriş qiyməti, komissiyalar, likvidlik və nəticə qeyri-müəyyənliyi yenə də ticarətin risklərini və nəticəsini müəyyən edir.
Mənbələr
| Mənbə | Yoxlanılmış material |
|---|---|
| S&P Global | Rəsmi tərəfdaşlıq elanı, 26.10.2026 |
| Reuters | Razılaşma haqqında məlumat və açıqlanmayan məhsul detalları |
| Finance Magnates | İkitərəfli məlumat mübadiləsi və lisenziyalaşdırma razılaşması |
| Kalshi portfel təlimatı | İkili ödənişlər, qiymətləndirmə və vaxtından əvvəl satış məhdudiyyətləri |
| Kalshi bazarları haqqında tez-tez verilən suallar | Nəticənin müəyyən edilməsi, hesablaşma və rəsmi mənbə üzrə vaxt |
| Kalshi komissiyaları | Bazara görə dəyişən ödənişlər və maker komissiyaları |
| Kalshi ehtimal təlimatı | Hadisə müqavilələrinin qiymətlərinin şərhi |
| Investor.gov | İndeks fondunun tərifi və izləmə məhdudiyyətləri |
| CME Group | Micro E-mini S&P 500 müqaviləsinin multiplikatoru |
| WEEX TradFi təlimatı | Törəmə alətlər vasitəsilə gəlir imkanı və məhsulun əlçatanlığı ilə bağlı məqamlar |
Mənbələr 27.10.2026 tarixində yoxlanılıb. Bütün rəqəmli ticarət ssenariləri hipotetikdir.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

WEEX-də minimum sifariş ölçüsü xətaları: yuvarlaqlaşdırma nümunələri ilə izah
National Oil Dividend Fund (NODF) neftlə təmin olunubmu? Ehtiyat və dividend iddiaları yoxlanıldı
Forex-də qızıl necə alınıb-satılır: XAU/USD nədir, pip və lotlar necə işləyir və bilinməli risklər
Tesla Roadster Performance, Thrust və Rocket komplektasiyaları: xüsusiyyətlər, qiymət və 2028-ci ildə istehsal
Blokçeyn nədir və necə işləyir? İzlənilən real ödəniş
WEEX TOKEN2049 1-ci gün canlı baxış: stend, MBTI və AI demosu
WEEX TOKEN2049-un 2-ci günü: KOL-lar, AWS, PingCAP və Andrew haqqında canlı icmal
WEEX TOKEN2049 canlı yayım cədvəli: tarixlər, vaxtlar və keçidlər
TOKEN2049 Singapore-dən WEEX-in canlı yayımını 07.10-08.10 tarixində necə izləmək olar
SPCX səhmi üçün 22 sentyabr katalizatoru: bugünkü Starship buraxılışı niyə vacibdir?
Meta səhminin qiymət hədəfi: Analitiklər səhmlərin 886 dollara çata biləcəyini deyir
SafePal Təhlükəsizdirmi? Təhlükəsizlik Xüsusiyyətlərinə Baxış
Tayvanda 2027-ci il kripto qaydaları: İnvestorların bilməli olduqları

Tokenləşdirilmiş səhmlər: izahı və ticarətdən əvvəl yoxlanmalı məqamlar
CLS səhmləri Q3 nəticələrindən sonra: gəlir 83% artıb, 2027-ci il proqnozu və investorların yoxlamalı olduqları
WEEX-də hansı əməliyyatlar Auto Earn faizini azaldır? 9 əməliyyat yoxlanıldı
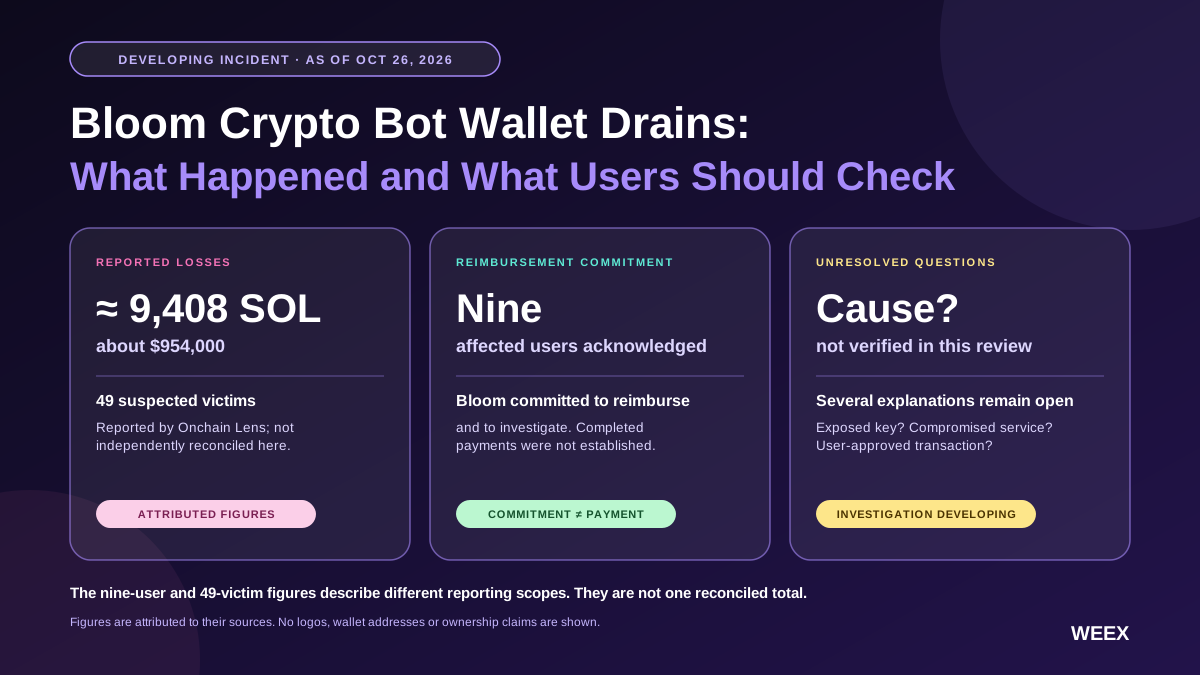
Bloom Kripto Botunun Pul Kisələrinin Boşaldılması: Nə Baş Verdi və İstifadəçilər Nələri Yoxlamalıdır

WEEX Bubbles-dən necə istifadə etməli: Kripto qabarcıqları və bazar trendləri üçün praktiki bələdçi
Uçan Roadster-in təqdimatından sonra TSLA səhmi: Q3 nəticələri, SpaceX birləşməsi barədə müzakirələr və analitiklərin rəyi
SK Hynix səhmləri Q3 hesabatından əvvəl: xüsusi dividend xəbərləri, HBM4 və investorların 28.10 tarixində görmək istədikləri
Tokenləşdirilmiş səhmlər üzrə korporativ tədbirlər: dividendlər, bölünmələr və birləşmələr necə həyata keçirilir
WEEX fyuçers PnL: Üç PnL göstəriciniz niyə nadir hallarda üst-üstə düşür
WEEX-də yalnız mövqeyi azaldan sifariş: nə edir və nə vaxt ləğv olunur
WEEX-də stop-loss işə düşmür? Əvvəlcə tetik qiymətini, sonra icranı yoxlayın

WEEX funding komissiyası izahı: dərəcə, geri sayım, qeydlər və hesablama

WEEX ticarət cütü dayandırılıb və ya listinqdən çıxarılıb? Sifarişləriniz və aktivləriniz
WEEX Sifariş Tarixçəsi: Sifarişlər, icralar və komissiyalar necə əlaqəlidir

WEEX spot sifarişini ləğv edin: Balansınıza nə və nə vaxt qayıdır

WEEX limit əmri icra olunmayıb? Order book-u oxuyun, sonra əmri düzəldin
WEEX-də spot ticarəti: Ticarət cütünü seçməkdən sifarişin icrasını təsdiqləməyə qədər
WEEX-də minimum sifariş ölçüsü xətaları: yuvarlaqlaşdırma nümunələri ilə izah
National Oil Dividend Fund (NODF) neftlə təmin olunubmu? Ehtiyat və dividend iddiaları yoxlanıldı
Forex-də qızıl necə alınıb-satılır: XAU/USD nədir, pip və lotlar necə işləyir və bilinməli risklər
Tesla Roadster Performance, Thrust və Rocket komplektasiyaları: xüsusiyyətlər, qiymət və 2028-ci ildə istehsal
Blokçeyn nədir və necə işləyir? İzlənilən real ödəniş
WEEX TOKEN2049 1-ci gün canlı baxış: stend, MBTI və AI demosu
Mündəricat
Populyar koinlər
Ən son məqalələr





