
تصفية قرض مدعوم بالعملات الرقمية: هل تسدد الدين أم تضيف ضمانات؟

 فضّلنا على Google


تصفية قرض مدعوم بالعملات الرقمية: هل تسدد الدين أم تضيف ضمانات؟
عادةً ما يؤدي سداد جزء من قرض مدعوم بالعملات الرقمية إلى خفض نسبة القرض إلى قيمة الضمان، أو LTV، بكفاءة أكبر لكل دولار مقارنة بإضافة ضمانات بالقيمة نفسها. ومع ذلك، قد تكون إضافة الضمانات منطقية عندما تكون الأصول المؤهلة متاحة بالفعل ويكون الحفاظ على الأموال المقترضة مهماً. لكن القرار يعتمد على مصدر أموال السداد، وقواعد التقييم لدى المُقرِض، وشروط الفائدة، وإمكانية إتمام المعاملة قبل احتمال التصفية.
نرى أن على المقترضين مقارنة الدين والضمانات والاحتياطيات المتاحة المتبقية بعد كل إجراء، بدلاً من اختيار الزر الذي يحسّن مؤشر الصحة المعروض فحسب. يمكن أن تمنح إضافة الضمانات هامشاً إضافياً، مع إبقاء الدين كاملاً دون تغيير. وقد يؤدي الالتزام مراراً بمزيد من الأصول للحفاظ على قرض كبير إلى تحويل قرار اقتراض يمكن إدارته إلى انكشاف أكبر بكثير.
ما الذي يؤدي إلى تصفية القروض المدعومة بالعملات الرقمية؟
تصبح تصفية القرض المدعوم بالعملات الرقمية ممكنة عندما تتجاوز حالة الاقتراض حد المخاطر المعمول به. عندها، يمكن للمُقرِض أو البروتوكول استخدام الضمانات لاسترداد الدين وفقاً لقواعده.
الحساب الأساسي هو:
LTV = الدين المستحق / قيمة الضمانات المعترف بها
على سبيل المثال:
$40,000 / $60,000 = نسبة LTV تبلغ %66.67
قد يشمل الدين المستحق الفائدة المتراكمة. أما قيمة الضمانات المعترف بها فهي القيمة المقبولة في حساب مخاطر القرض، وليس بالضرورة الرقم الظاهر على منصة تداول أخرى.
يتضمن إرشاد صحة القروض لدى Coinbase الفائدة غير المدفوعة ضمن الدين المستحق، ويوضح أن حدود التصفية تختلف باختلاف سوق الضمانات. ينبغي للمقترضين الاستناد إلى الحد المعروض لقرضهم الفعلي.
يختلف حد التحذير أيضاً عن حد التصفية. فتلقّي إشعار لا يضمن وجود فترة محددة للاستجابة.
في الاقتراض عبر البروتوكولات، قد يؤدي تجاوز الحد إلى جعل المركز مؤهلاً للتصفية من قبل جهات خارجية. وتوثّق Morpho كلاً من التصفية الجزئية والكاملة، بحسب المركز والمعاملة.
الهدف العملي هو استعادة هامش أمان كافٍ قبل بلوغ ذلك الحد.
ابدأ بقرض واحد وهدف واضح
لنفترض وجود قرض افتراضي بالأرصدة الحالية التالية.
| مقياس | قيمة افتراضية |
|---|---|
| الدين المستحق | $40,000 |
| قيمة الضمانات المعترف بها | $60,000 |
| نسبة LTV الحالية | %66.67 |
| حد التصفية التوضيحي | %80 |
| نسبة LTV المستهدفة التي اختارها المقترض | %60 |
هذه افتراضات توضيحية للتعلّم، وليست شروطاً مقدمة من مُقرِض أو نسبة LTV موصى بها.
لأغراض الحسابات التالية، افترض وجود أصل ضمان واحد متقلب، ودين ثابت مقوّم بالدولار، وعدم تطبيق خصم على الضمانات أو تكاليف للمعاملات. وسنُبقي الفائدة ثابتة مبدئياً كي نتمكن من مقارنة الإجراءين بوضوح.
من دون تدخل، ستصل قيمة الضمانات البالغة $60,000 إلى الحد التوضيحي البالغ %80 بعد انخفاضها إلى $50,000:
قيمة الضمانات عند التصفية = الدين المستحق / نسبة LTV عند التصفية
$40,000 / %80 = $50,000
يمثل ذلك انخفاضاً بنسبة %16.67 عن القيمة الحالية:
انخفاض السعر حتى بلوغ الحد = 1 - (قيمة الضمانات عند التصفية / قيمة الضمانات الحالية)
1 - ($50,000 / $60,000) = %16.67
أمام المقترض الآن طريقتان للوصول إلى نسبة LTV قدرها %60: خفض الدين عبر السداد، أو زيادة الضمانات التي تدعمه.
في جميع الأمثلة، يمكن إدخال النسب في الآلة الحاسبة بصيغة عشرية: %60 تساوي 0.60، و%80 تساوي 0.80.
كم يجب أن تسدد للوصول إلى نسبة LTV المستهدفة؟
عندما يأتي السداد من أموال خارج الضمانات المرهونة، يكون المبلغ المطلوب كما يلي:
السداد المطلوب = الدين الحالي - (نسبة LTV المستهدفة × قيمة الضمانات الحالية)
في المثال:
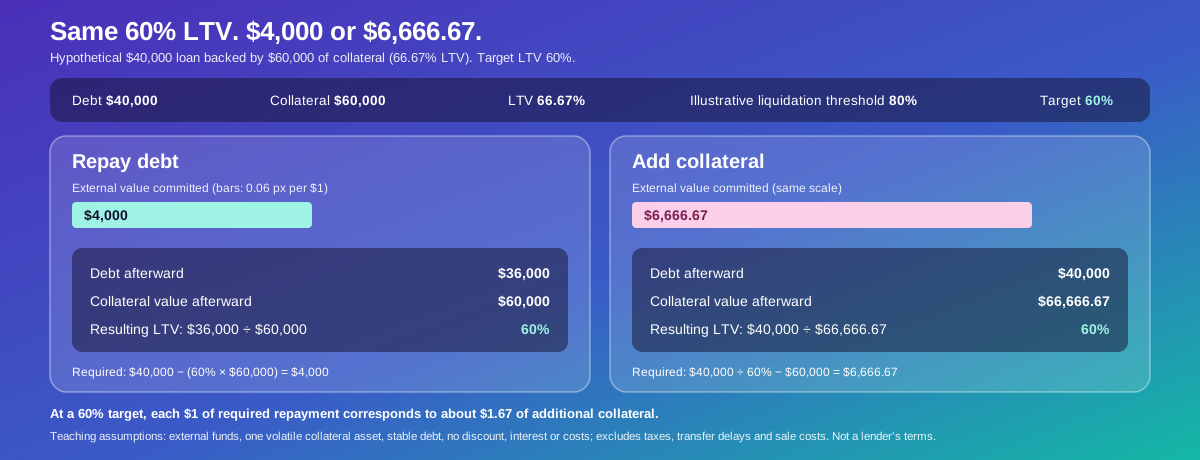
$40,000 - (%60 × $60,000) = $4,000
بعد سداد $4,000، ينخفض الدين إلى $36,000، وتبقى قيمة الضمانات $60,000.
نسبة LTV بعد السداد = $36,000 / $60,000 = %60
يخفض هذا الإجراء الالتزام نفسه، ولا يتطلب رهن وحدات إضافية من الأصل المتقلب.
لكن يجب تسوية السداد وتسجيله فعلياً. فشراء أصل السداد أو إرسال تحويل أو تقديم معاملة لا يعني بالضرورة أن رصيد القرض قد تغيّر بالفعل.
سعر --
ما مقدار الضمانات التي يجب إضافتها بدلاً من ذلك؟
عند زيادة الضمان باستخدام الأصل نفسه ومعاملة التقييم ذاتها:
قيمة الضمانات الإضافية المطلوبة = (الدين الحالي / نسبة LTV المستهدفة) - قيمة الضمانات الحالية
يتطلب المثال ما يلي:
($40,000 / %60) - $60,000 = $6,666.67
يبقى الدين عند $40,000، بينما ترتفع قيمة الضمانات المعترف بها إلى نحو $66,666.67.
| النتيجة | سداد الدين | إضافة ضمانات |
|---|---|---|
| القيمة الخارجية الملتزم بها | $4,000 | $6,666.67 |
| الدين بعد الإجراء | $36,000 | $40,000 |
| قيمة الضمانات بعد الإجراء | $60,000 | $66,666.67 |
| نسبة LTV الناتجة | %60 | %60 |
يتطلب الوصول إلى الهدف نفسه قيمة أكبر عند استخدام مسار إضافة الضمانات.
في هذا النموذج المبسط:
زيادة الضمانات المطلوبة = السداد الخارجي المطلوب / نسبة LTV المستهدفة
$4,000 / %60 = $6,666.67
عند استهداف نسبة LTV قدرها %60، يقابل كل دولار من السداد المطلوب نحو $1.67 من الضمانات الإضافية.
هذه مقارنة لآثار الميزانية العمومية، ولا تأخذ بعد في الحسبان تكاليف بيع الأصول أو الضرائب أو تأخيرات التحويل أو ما إذا كان المقترض يمتلك بالفعل ضمانات مؤهلة.
هل توفر نسبة LTV المستهدفة نفسها هامشاً سعرياً متساوياً؟
نعم، وفقاً للافتراضات المذكورة. إذا بقي الدين ثابتاً وتحركت جميع الضمانات بالنسبة نفسها، فسيصل كلا المركزين اللذين يبدأان عند نسبة LTV قدرها %60 إلى حد %80 بعد انخفاض الضمانات بنسبة %25.
العلاقة هي:
انخفاض السعر حتى بلوغ الحد = 1 - (نسبة LTV الحالية / نسبة LTV عند التصفية)
وعليه:
1 - (%60 / %80) = %25
ينطبق اختبار الضغط التالي على كلا المسارين للوصول إلى نسبة LTV المستهدفة.
| انخفاض إضافي في قيمة الضمانات | نسبة LTV الناتجة |
|---|---|
| %0 | %60.00 |
| %10 | %66.67 |
| %20 | %75.00 |
| %25 | %80.00 |
تصف نسبة %25 الحد الرياضي، وليس مقدار الانخفاض الذي يمكن للمقترض الانتظار حتى حدوثه بأمان. إذ يمكن للفائدة وتأخيرات التنفيذ واختلافات التقييم أن تقلل هامش الأمان المتاح.
وهذا يمنع أيضاً فهماً خاطئاً شائعاً: مسار السداد أقل تكلفة لتحقيقه هنا، لكنه لا ينشئ هامشاً فورياً أكبر كنسبة مئوية عندما ينتهي كلا المسارين عند نسبة LTV نفسها.
يختلف الدين المتبقي والأصول الملتزم بها بين المسارين، وهذا مهم للقرارات اللاحقة.
ماذا لو كان لديك المبلغ نفسه، $10,000، لتنفيذ أي من الإجراءين؟
تجيب المقارنة بميزانية متساوية عن سؤال مختلف.
لنفترض أن لدى المقترض $10,000 من الأموال الخارجية، وأنه سيستخدمها كلها إما لسداد الدين أو لشراء ضمانات إضافية بقيمة $10,000 ورهنها.
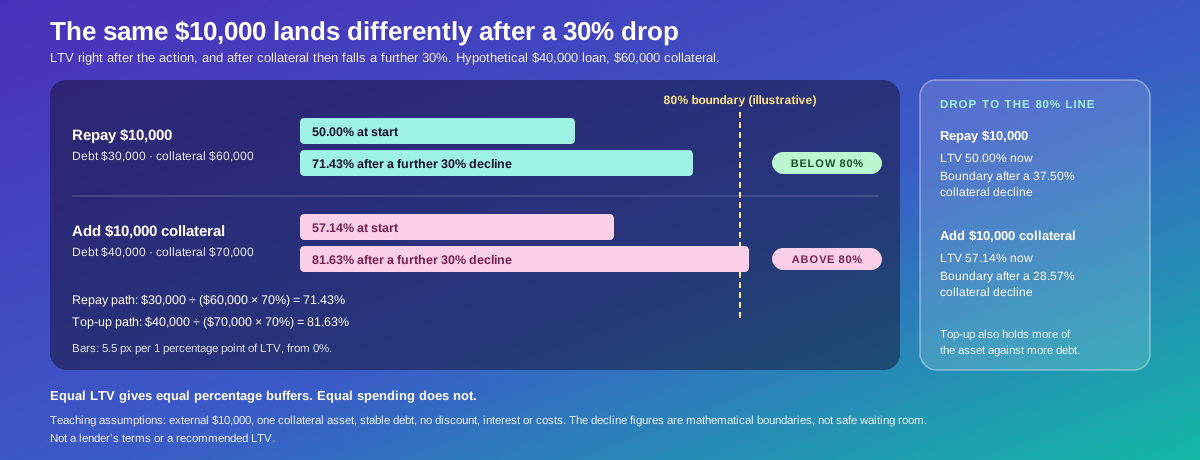
| مقياس | سداد $10,000 | إضافة ضمانات بقيمة $10,000 |
|---|---|---|
| الدين المتبقي | $30,000 | $40,000 |
| قيمة الضمانات | $60,000 | $70,000 |
| نسبة LTV | %50.00 | %57.14 |
| الانخفاض حتى الحد المفترض البالغ %80 | %37.50 | %28.57 |
عند الالتزام بالمبلغ الخارجي نفسه، يؤدي السداد إلى نسبة LTV أقل وهامش سعري أولي أكبر.
ويُظهر انخفاض إضافي في الضمانات بنسبة %30 الفرق بوضوح.
في مسار السداد:
نسبة LTV بعد الانخفاض = الدين المتبقي / قيمة الضمانات بعد الانخفاض
$30,000 / ($60,000 × %70) = %71.43
في مسار زيادة الضمانات:
$40,000 / ($70,000 × %70) = %81.63
يتجاوز مسار زيادة الضمانات الحد التوضيحي، بينما يبقى مسار السداد دونه.
وهنا مفاضلة اقتصادية: شراء ضمانات إضافية يزيد أيضاً الانكشاف على تعافي سعر الأصل. لذا فإن مسار زيادة الضمانات هو قرار بالإبقاء على دين أكبر والاحتفاظ بكمية أكبر من الأصل، وليس مجرد طريقة إدارية بديلة.
إذا كانت الضمانات موجودة بالفعل في مكان آخر من محفظة المقترض، فإن رهنها لا يزيد إجمالي الانكشاف السوقي بحد ذاته. لكنه يزيد مقدار الأصول المخصصة للقرض ويقلل الاحتياطيات المتاحة بحرية.
ما الذي يتغير إذا بعت الضمانات المرهونة لسداد الدين؟
يختلف السداد بأموال خارجية عن السداد عبر بيع الضمانات الموجودة، فالحسابات ليست واحدة.
يؤدي بيع الضمانات إلى خفض الدين والأصول الداعمة له معاً. لذلك لا يمكن استخدام رقم السداد البالغ $4,000 أعلاه كما هو.
مقدار البيع المطلوب هو:
بيع الضمانات المطلوب = [الدين الحالي - (نسبة LTV المستهدفة × قيمة الضمانات الحالية)] / (1 - نسبة LTV المستهدفة)
في المثال:
[$40,000 - (%60 × $60,000)] / (1 - %60) = $10,000
بعد ذلك، يصبح الدين $30,000 والضمانات $50,000، لتبلغ نسبة LTV مقدار %60.
في المقابل، سيؤدي بيع $4,000 فقط إلى النتيجة التالية:
نسبة LTV بعد البيع = ($40,000 - $4,000) / ($60,000 - $4,000)
$36,000 / $56,000 = %64.29
سيحسّن ذلك المركز، لكنه لن يحقق الهدف.
تفترض هذه المعادلة أن الإجراء مسموح، وأن العائد يساوي القيمة المعترف بها للأصول المباعة، وأن التكاليف تساوي صفراً. قد تتيح المنصة الفعلية عملية سداد باستخدام الضمانات، أو تفرض قيوداً، أو تتطلب ترتيباً مختلفاً للخطوات.
لا تفترض إمكانية سحب الضمانات أولاً بأمان. فقد يؤدي إزالتها قبل خفض الدين إلى تدهور صحة القرض.
هل يؤدي السداد دائماً إلى خفض تكاليف الفائدة؟
لا. يعتمد توفير الفائدة على اتفاقية القرض.
في القروض التي تُحتسب فيها الفائدة المستقبلية على الرصيد المتبقي، يؤدي خفض الدين عموماً إلى تقليل الفائدة اللاحقة، بافتراض بقاء السعر والشروط الأخرى دون تغيير.
للتوضيح، افترض أن الدين ينمو بنسبة %1 خلال الشهر المقبل:
| مسار الميزانية المتساوية | الدين عند البداية | إضافة الفائدة المفترضة |
|---|---|---|
| سداد $10,000 | $30,000 | $300 |
| إضافة ضمانات بقيمة $10,000 | $40,000 | $400 |
هذا افتراض افتراضي للنمو، وليس سعراً مقتبساً.
قد تختلف آلية الالتزامات ذات الفائدة الثابتة. يميّز إرشاد الدفع الحالي لدى Coinbase بين الاقتراض بسعر متغير والقروض ذات السعر الثابت، ويوضح أن السداد المبكر لقروضها ذات السعر الثابت لا يخفض الفائدة المستحقة.
افصل بين سؤالين: إلى أي مدى يحسّن السداد صحة القرض، ومقدار الفائدة التي يوفرها فعلياً.
ليس من الضروري أن تكون الإجابتان متناسبتين.
كيف تختار هامش أمان لمواجهة انخفاض آخر في السعر؟
ينبغي أن تعكس نسبة LTV المستهدفة سيناريو ضغط، بدلاً من مجرد مطابقة اللون الذي تفضله لوحة المعلومات.
في النموذج المبسط:
نسبة LTV تحت الضغط = نسبة LTV عند البداية × (معدل نمو الدين 1 +) / (1 - معدل انخفاض الضمانات)
لكي تبقى نسبة LTV تحت الضغط دون حد التصفية:
نسبة LTV عند البداية < نسبة LTV عند التصفية × (1 - معدل انخفاض الضمانات) / (معدل نمو الدين 1 +)
عند حد تصفية قدره %80، وانخفاض في الضمانات بنسبة %30، ونمو للدين بنسبة %1:
نسبة LTV عند البداية < %80 × (1 - %30) / (1 + %1)
نسبة LTV عند البداية < %55.45
لن تحقق نسبة LTV ابتدائية قدرها %60 هذا السيناريو.
هذا حساب للتخطيط، وليس توقعاً أو مستوى آمناً صالحاً للجميع. فهو لا يشمل خصومات التقييم أو تغيّر المعايير أو الرسوم أو تعذّر تنفيذ المعاملة. وسيحتاج المقترض إلى هامش إضافي بدلاً من استهداف الحد المحسوب بدقة.
لماذا قد تفشل حماية القرض التلقائية رغم ذلك؟
يمكن للأتمتة أن تقلل الحاجة إلى التدخل اليدوي، لكنها تظل معتمدة على الأهلية وتوافر الأموال ونجاح التنفيذ.
توضح Coinbase أن ميزة الحماية تتطلب توافر ضمانات، وتُطبّق مرة واحدة قبل الحاجة إلى إعادة تفعيلها، وتنتهي صلاحيتها بعد عام واحد. وقد يؤدي عدم كفاية الأموال إلى تطبيق جزئي أو عدم تطبيقها إطلاقاً. كما ينص إرشادها صراحةً على أن تقلب السوق والمشكلات التقنية قد تحول دون التنفيذ.
هذه الشروط خاصة بالمنتج، لكنها توضح الأسئلة التشغيلية التي يجدر طرحها.
هل تستخدم الحماية الأصول الموجودة بالفعل في رصيد مؤهل؟ هل تظل مفعّلة بعد تدخل سابق؟ هل يمكن تنفيذها بسرعة كافية أثناء تحرك حاد؟ ماذا يحدث إذا لم يتوفر مبلغ زيادة الضمانات كاملاً؟
التنبيه ليس عملية سداد، وتفعيل الميزة لا يعني إتمام إضافة الضمانات.
التأكيد الفعلي هو تحديث رصيد القرض ومؤشر صحته بعد تسوية الإجراء.
متى تكون إضافة الضمانات خياراً عملياً أفضل؟
قد تكون زيادة الضمانات معقولة عندما تكون الضمانات المؤهلة متاحة بالفعل، ويستغرق الحصول على أصول السداد وقتاً أطول، ويظل الانكشاف الناتج مقبولاً.
يهم وقت التنفيذ عند الاقتراب من حد التصفية. فقد يكون التحسن المعتدل الذي يمكن إنجازه بسرعة أكثر فائدة من إجراء كفؤ نظرياً يتطلب تحويلات متعددة.
وقد يكون الحفاظ على السيولة مهماً أيضاً. ربما خُصصت الأموال المقترضة بالفعل لالتزام ما، وقد يترك السداد أموالاً نقدية متاحة لا تكفي للنفقات الأساسية.
لكن إضافة الضمانات تظل لها تكلفة فرصة بديلة. إذ يصبح الأصل المرهون أقل توافراً للاستخدام الحر، وقد يُباع بموجب قواعد التصفية.
ومن الاختبارات المفيدة أن تسأل: لو بدأ المقترض من جديد اليوم، فهل سيختار الاحتفاظ بمركز الضمانات الأكبر إلى جانب الدين المتبقي؟ إذا كانت الإجابة لا، فقد تكون زيادة الضمانات مجرد تأجيل لخفض ضروري.
متى ينبغي إعطاء الأولوية للسداد؟
يكون السداد مهماً بوجه خاص عندما يكون هدف المقترض خفض الدين، والحفاظ على وحدات الضمانات الحالية، وتجنب إضافة مزيد من الانكشاف.
يوضح مثال الميزانية المتساوية ميزته الحسابية عندما تتوفر أموال خارجية للسداد، وتحصل الأصول على التقييم الدولاري نفسه.
لكن استخدام كل دولار متاح قد يجعل الأسرة أو الشركة هشة من ناحية أخرى. فظهور حالة جيدة للقرض على لوحة المعلومات لا يأخذ في الحسبان الإيجار أو الرواتب أو الضرائب أو الالتزامات الأخرى القريبة.
قارن المركز بعد السداد بالاحتياطي النقدي المتبقي خارجه. إذا كان كلاهما غير كافٍ، فقد يكون من المناسب النظر في إغلاق القرض بالكامل أو إعادة هيكلته على نطاق أوسع بدلاً من تكرار تدخلات صغيرة.
يعتمد السداد أيضاً على إمكانية الوصول إلى الأصل المقبول. فقد لا يكون الرصيد الموجود في حساب خاضع لقيود قابلاً للاستخدام فوراً؛ وتحذّر Coinbase تحديداً من أن الأموال المودعة قد تخضع لحجوزات مؤقتة تؤثر في المدفوعات.
كيف تغيّر القروض متعددة الأصول المقارنة؟
قد لا يكفي نموذج LTV البسيط المحسوب بالدولار عندما تشترك عدة أصول ضمان ودين في مركز واحد.
قد تخضع أصول الضمان المختلفة لحدود تصفية أو معاملة تقييم مختلفة. كما قد تنخفض أسعارها معاً، وقد تتغير قيمة أصل الدين نفسه.
تستخدم Aave عامل صحة يستند إلى إجمالي قيمة الضمانات، وحد التصفية المرجح، وإجمالي قيمة الاقتراض. وتشير وثائقها إلى أن التغيرات في الضمانات والأصول المقترضة تؤثر في الصحة، وأنه لا يوجد عامل صحة آمن يصلح للجميع.
لذلك، قد تؤدي إضافة $1,000 من أصل معين إلى تحسين الصحة بشكل مختلف عن إضافة $1,000 من أصل آخر.
وبالمثل، توضح Morpho أن الضمانات محددة لكل سوق. ولا ينبغي افتراض أن الأصول الموجودة في أماكن أخرى من الحساب تدعم ذلك المركز.
استخدم التوزيع الفعلي ومقياس المخاطر الفعلي قبل تطبيق المعادلات المبسطة.
كيف يمكن لـ WEEX Convert المساعدة في تجهيز أموال السداد؟
للقراء الذين يحتفظون بأصول على WEEX، يمكن أن تساعد WEEX Convert في مقارنة تحويل مدعوم إلى أصل مطلوب للسداد في مكان آخر. ويجب التحقق من توافر الأصول والحساب المحددين.
تتمثل الخطوات ذات الصلة في اختيار أصلي «من» و«إلى»، وإدخال المبلغ، ومراجعة المبلغ المتوقع استلامه قبل التأكيد. ويشرح الدليل الرسمي لـ WEEX Convert عملية مراجعة عرض السعر، ويشير إلى أن أسعار التحويل قد تختلف عن الأسعار الفورية.
تعلن الصفحة عن عدم وجود رسوم تحويل، لكن ينبغي أن تستند المقارنة النهائية إلى صافي العائد القابل للاستخدام. فقد تؤثر رسوم السحب وتكاليف الشبكة والحدود الدنيا وتوقيت التحويل في المبلغ الذي يصل إلى المُقرِض.
تحقق من الرمز المميز والشبكة المقبولين بدقة قبل التحويل. فتساوي القيم الدولارية تقريباً لا يجعل الأصول المختلفة قابلة للاستبدال عند السداد.
كما أن إتمام التحويل لا يخفض قرضاً خارجياً تلقائياً. يجب أن يصل السداد إلى الوجهة الصحيحة ويُسجّل مقابل الدين. وعندما تكون التصفية وشيكة، قد يستغرق المسار بين منصتين وقتاً أطول من اللازم.
ما الذي ينبغي التحقق منه بعد اتخاذ الإجراء؟
لا تكتمل العملية إلا بعد ظهور أثرها في مركز الاقتراض.
بالنسبة إلى السداد، تحقق من انخفاض الدين المستحق بمقدار المبلغ المسجل. أما عند زيادة الضمانات، فتحقق من تخصيصها للقرض الصحيح واحتساب قيمتها المتوقعة.
بعد ذلك، أعد حساب الهامش باستخدام أرقام الدين والضمانات الجديدة، مع احتساب الفائدة التي سُجلت أثناء العملية.
تُميّز تعليمات السداد لدى Aave بين الموافقة على تحويل الرمز المميز وتأكيد السداد والتحقق من عامل الصحة الناتج. وهذا التمييز مهم: فالموافقة وحدها لا تخفض الدين.
احتفظ بسجل المعاملة، وتأكد مما إذا كان يجب إعادة تفعيل أي حماية تلقائية. وأعِد تقييم الاحتياطي المتبقي خارج القرض قبل اعتبار المركز قد سُوّي.
وجهة نظر WEEX التحريرية: تحسين LTV ليس سوى جزء من القرار
يكون السداد عموماً أكثر كفاءة لكل دولار في المقارنة المبسطة ذات الميزانية المتساوية. وهذا يجعله نقطة انطلاق قوية عندما يكون الهدف خفض الدين وتكون أموال السداد الخارجية متاحة بسهولة.
مع ذلك، قد تكون إضافة الضمانات مفيدة، خصوصاً عندما تكون الأصول المؤهلة متاحة ويكون لسرعة التنفيذ أهمية. لكن ينبغي تقييمها بوصفها التزاماً بأصول في مقابل استمرار الدين.
التمييز الأساسي هو بين الوصول إلى النسبة نفسها واستخدام الميزانية نفسها. فوفق افتراضات متطابقة، تؤدي نسبة LTV المتساوية إلى هوامش فورية متساوية كنسبة مئوية؛ أما الإنفاق الخارجي المتساوي فيؤدي إلى نتائج مختلفة.
نرى أن على المقترضين تحسين أوضاعهم بما يتيح لهم الصمود أمام انخفاض آخر، مع احتساب الأموال النقدية التي يحتفظون بها خارج القرض. ولا تكون النسبة الأفضل ذات قيمة إلا إذا دعمت ميزانية عمومية أكثر مرونة إجمالاً.
الأسئلة الشائعة
1. هل الأفضل سداد قرض مدعوم بالعملات الرقمية أم إضافة ضمانات؟
عند استخدام أموال خارجية وتطبيق معاملة تقييم متطابقة، يخفض السداد نسبة LTV بدرجة أكبر لكل دولار. ويعتمد الاختيار العملي أيضاً على توقيت المعاملة والاحتياطيات المتبقية وشروط القرض وما إذا كانت الضمانات المؤهلة متاحة بالفعل.
2. كم يجب أن أسدد للوصول إلى نسبة LTV مستهدفة؟
في النموذج المبسط، اطرح قيمة الضمانات الحالية مضروبة في نسبة LTV المستهدفة من الدين المستحق. ويتطلب دين قدره $40,000 مدعوماً بضمانات قيمتها $60,000 سداداً خارجياً قدره $4,000 للوصول إلى نسبة LTV تبلغ %60.
3. هل تؤدي إضافة الضمانات إلى خفض ديني؟
لا. فهي تزيد الأصول الداعمة للدين، بينما تستمر الفائدة والتزامات السداد وفقاً للاتفاقية.
4. هل تضمن الحماية التلقائية تجنّب التصفية؟
لا. تعتمد فعاليتها على شروط المنتج والأصول المتاحة ونجاح التنفيذ. تحقق من استمرار تفعيل الميزة، وافحص المركز بعد أي تدخل.
5. هل يمكنني بيع الضمانات لسداد القرض؟
تسمح بعض المنتجات بذلك، لكن بيع الضمانات يخفض الدين والأصول الداعمة له معاً. لذلك قد يكون البيع المطلوب أكبر من السداد الخارجي اللازم لتحقيق نسبة LTV المستهدفة نفسها. تحقق من الإجراء المسموح قبل تنفيذه.
المصادر
| المصدر | المواد التي تمت مراجعتها |
|---|---|
| صحة القروض لدى Coinbase | LTV، والحدود الخاصة بكل سوق، وقيود الحماية |
| مدفوعات القروض لدى Coinbase | شروط السداد، والاختلافات في الفائدة، والحجوزات المؤقتة |
| وثائق التصفية لدى Morpho | أهلية التصفية واسترداد الضمانات |
| الضمانات والصحة لدى Morpho | تخصيص الضمانات بحسب السوق |
| عامل الصحة والتصفية لدى Aave | حسابات الصحة متعددة الأصول ومخاطر التصفية |
| دليل السداد لدى Aave | خطوات الموافقة والسداد والتأكيد |
| WEEX Convert | معاينة التحويل والوصول إلى المنتج |
| دليل WEEX Convert | مراجعة عرض السعر والحدود المدعومة وسجلات التحويل |
تمت مراجعة المصادر بتاريخ 27/10/2026. جميع مبالغ القروض والحدود وسيناريوهات الضغط المستخدمة في الحسابات افتراضية.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

من يمتلك الأسهم المرمزة؟ عدد كبير من المستثمرين الأفراد، لكن الأصول مركزة بشكل كبير

نمو ودائع العملات المستقرة في DeFi إلى 24 مليار دولار

خمسة مشاريع DeFi في قائمة المراقبة: من خزائن متعددة المستويات إلى دفتر الطلبات الدائم على السلسلة

اختيارات الأسبوع | انخفاض الذهب إلى أقل من 4000 دولار، a16z Crypto تغير اسمها إلى a16z Frontier

Lido تقدم آلية Turbulence Controls لمواجهة الأحداث المتطرفة

5 أيام 12 مليار دولار حجم التداول، TVL فقط 11 مليون، لماذا يجب أن نراقب Metric؟

إدخال رموز الأسهم من Robinhood إلى سوق الإقراض Morpho

دليل تعدين DeFi: 5 مشاريع ذات إمكانيات تستحق المتابعة

محفظة ليدجر تطلق ميزة الإقراض المشفر، تدعم رهن cbBTC و wBTC لاقتراض USDC و USDT

وظيفة طلب Morpho P2P تدعم أي أصول للإقراض

اقتراحات Lido للخروج ستدفع المقرضين باستخدام ضمانات المقترضين

خمسة مشاريع DeFi تحت المراقبة: من الخزائن المتدرجة إلى دفاتر الطلبات الدائمة على السلسلة

3 أسابيع لجمع 800 مليون دولار، لكن 80% من الأموال "مستقرة": ما مدى الحاجة الحقيقية في "الهيمنة" لـ OUSD؟

هل ستظل قيمة UNI مرتفعة بعد إطلاق مفتاح الرسوم؟

حجم الاقتراض لحاملي البيتكوين على Base يصل إلى أعلى مستوى تاريخي

ما هي الصعوبات التي تواجه إنفاق AI Agent على السلسلة؟

انخفاض حماس تداول عملات Meme على Robinhood Chain، وتحويل الأموال على السلسلة نحو اقتراض العملات المستقرة

Lido تطلق آلية Fallback Exits لدعم المقرضين في سحب الضمانات
توسيع محافظ العملات المشفرة إلى مراكز DeFi مع التحويلات والعوائد داخل التطبيق
من التسوية المؤسسية إلى النظام البيئي المفتوح: هل يمكن لـ Canton تكرار مسار تطوير Robinhood Chain؟

نحن نبالغ في تقدير قيمة إصدار العملات المستقرة بينما نقلل من قوة الخدمات المالية المحلية

10 أخبار يجب أن تعرفها اليوم: المملكة المتحدة ستحتفظ بـ BTC المصادرة، الخصوصية المالية والذكاء الاصطناعي الجديد ...

أكثر من نصف دعم USDe من Ethena مخصص للإقراض

a16z تعيد التفكير في KYC: المؤسسات تحتضن السلسلة، دون الحاجة للبقاء محاصرة في إطار KYC التقليدي
محادثة مع شريك دراجونفلاي حسيب: الوكلاء لا يحتاجون إلى العملات المشفرة، البشر هم من يحتاجونها!

CoinShares تقدم عائدات العملات المستقرة إلى محافظ Safe
مليارات الدولارات من الأصول المشفرة معرضة للخطر، من سيؤمنها؟
تقرير ويب 3: أبرز الأحداث والاتجاهات في الصناعة لهذا الأسبوع
محفظة ليدجر - أكتوبر 2026: تداول العملات الرقمية دون فقدان السيطرة

يمكن رهن الأسهم الأمريكية، لكن حلقة الإقراض على السلسلة لا تزال بحاجة إلى بعض الحلقات
من يمتلك الأسهم المرمزة؟ عدد كبير من المستثمرين الأفراد، لكن الأصول مركزة بشكل كبير
نمو ودائع العملات المستقرة في DeFi إلى 24 مليار دولار
خمسة مشاريع DeFi في قائمة المراقبة: من خزائن متعددة المستويات إلى دفتر الطلبات الدائم على السلسلة
اختيارات الأسبوع | انخفاض الذهب إلى أقل من 4000 دولار، a16z Crypto تغير اسمها إلى a16z Frontier
Lido تقدم آلية Turbulence Controls لمواجهة الأحداث المتطرفة
5 أيام 12 مليار دولار حجم التداول، TVL فقط 11 مليون، لماذا يجب أن نراقب Metric؟
المحتويات
أحدث المقالات



أحدث إضافات العملات على WEEX


