
以太幣 ETF 開始派發收益,這是結構性轉折點嗎?

 設為Google首選來源


原文標題:「質押創新高、退出佇列清空,ETH迎來結構性轉折點?」
原文來源:imToken
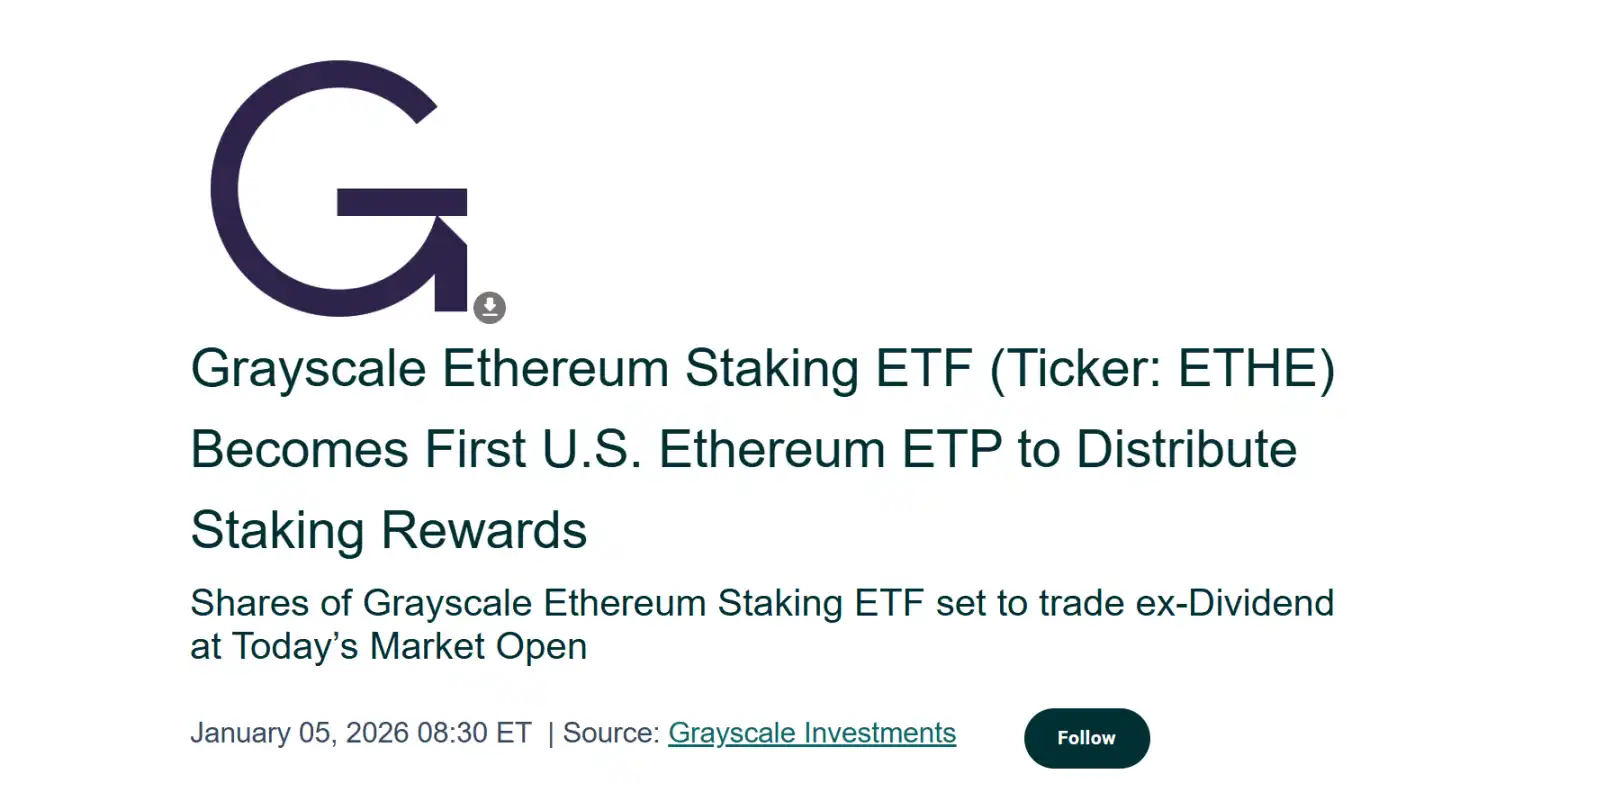
月初,Grayscale 宣布,其 Grayscale Ethereum Trust Staking ETF(ETHE)已向現有股東分配2025/10/06至2025/12/31期間透過質押獲得的收益,成為美國首個向持有人分配質押獎勵的現貨加密資產交易產品。
對 Web3 原生參與者而言,這或許只是常見的鏈上操作;但放在加密金融史的更大脈絡中,這代表以太幣原生收益首次被包裝進符合傳統金融標準的外殼,無疑是一個里程碑。
更重要的是,這並非孤立事件。鏈上數據顯示,以太幣質押參與率持續上升,驗證者退出佇列逐漸消化,進入佇列則重新累積,顯示一系列變化正同步發生。
這些看似零散的訊號,都指向一個更深層的問題:以太幣是否正逐步從一種以價格波動為基礎配置的資產,演變成具有穩定收益特性、受長期資金青睞的「收益型資產」?
I. ETF 收益分配:傳統投資者的第一次「質押體驗」
客觀來說,長期以來,以太幣質押更像是一項略帶極客色彩、僅限於「鏈上世界」的技術實驗。
這是因為它不僅要求使用者具備錢包、私鑰等加密基礎知識,還必須了解驗證者機制、共識規則、鎖定期間與懲罰邏輯。雖然以 Lido Finance 為代表的流動性質押衍生品(LSD)等協議,大幅降低了參與門檻,但質押獎勵本身仍主要存在於加密原生的脈絡中(例如 stETH)。
歸根究柢,對大多數 Web2 投資者而言,這套系統既不直觀,也不容易參與,因而形成一道難以跨越的鴻溝。
如今,ETF 正在填補這道鴻溝。根據 Grayscale 此次的分配計畫,ETHE 持有人每持有一股將可獲得0.083178美元,反映該期間透過質押取得、並已出售的收益。分配將於2026/01/06(除息日)進行,並發放給截至2026/01/05(登記日)持有 ETHE 股票的投資者。
簡而言之,這筆收益並非來自企業營運,而是源於網路安全與參與共識本身。過去,這類收益幾乎只存在於加密產業內,如今則開始透過 ETF 等熟悉的金融包裝形式呈現。傳統投資者只要透過美股帳戶、傳統 401(k) 或共同基金,就能以美元形式取得以太幣網路共識所產生的原生獎勵,無須處理私鑰。
必須強調,這不代表以太幣質押已完全合規,也不意味著監管機構對 ETF 質押服務已有統一立場。然而,經濟現實中已出現一項關鍵變化:非加密原生使用者第一次無須了解節點、私鑰與鏈上操作,就間接獲得以太幣網路共識所產生的原生獎勵。
從這個角度來看,ETF 獎勵分配並非孤立事件,而是以太幣質押進入主流資本視野的第一步。

Grayscale 並非唯一案例。21Shares 旗下的一檔以太幣 ETF 也宣布,將向現有股東分配透過質押 ETH 獲得的獎勵。此次每股分配金額為0.010378美元,相關除息與付款流程也已同步公布。
這無疑開創了良好先例,尤其是對 Grayscale 和 21Shares 這類同時活躍於傳統金融與 Web3 領域、具有影響力的機構而言。它們的示範效應遠不止一次性股息,更無疑將推動機構級以太幣質押與獎勵分配在實務層面的落地與普及。這也代表以太幣 ETF 不再只是追隨價格波動的影子資產,而是真正能夠產生現金流的金融產品。
從更長遠的角度來看,隨著這種模式獲得驗證,不排除 BlackRock、Fidelity 等傳統資產管理巨頭也會跟進,向以太幣投入數十億美元的長期配置資金。
II. 質押率創新高,「退出佇列」逐漸消失
如果 ETF 獎勵更像是敘事上的突破,那麼總質押率與質押佇列的變化,就更直接反映了資金行為。
首先,以太幣質押率已創下歷史新高。The Block 的數據顯示,目前有超過3,600万 ETH 質押在以太幣信標鏈上,約占網路流通供應量的30%,質押市值超過1,180億美元,創下歷史新高;先前流通供應量占比的最高紀錄,則是在2025/07達到29.54%。
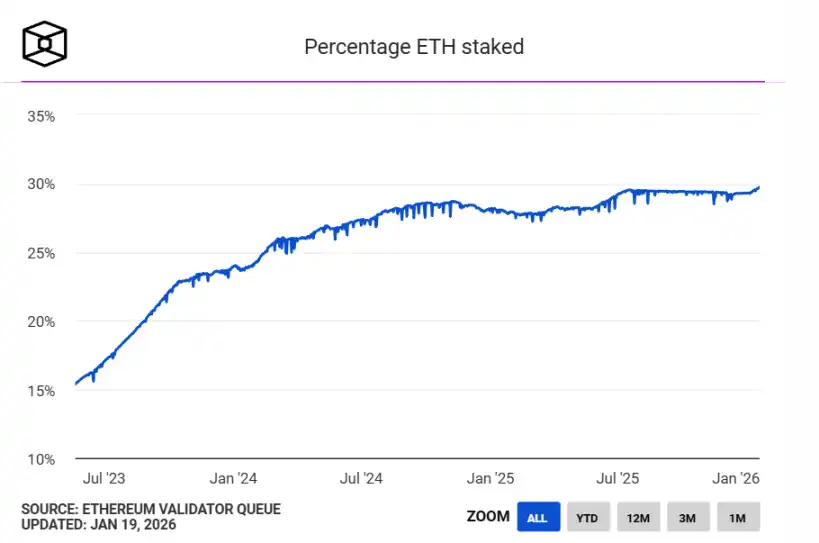
來源:The Block
從供需角度來看,大量 ETH 已被質押,暫時退出了自由流通市場。這也表示,相當一部分流通中的 ETH,正從高頻交易資產轉變為發揮功能性作用的長期質押資產。
換句話說,ETH 不再只是 gas、交易媒介或投機工具,而是開始扮演「生產資料」的角色——透過質押參與網路安全,並持續產生獎勵。
與此同時,驗證者佇列也出現有趣變化。截至撰稿時,以太幣 PoS 質押退出佇列幾乎已清空,而進入佇列則持續增長(超過273万 ETH)。簡而言之,目前有大量 ETH 選擇長期鎖定在這套系統中。
與交易行為不同,質押本身是一種低流動性、期限較長、著重穩定收益的配置方式。資金願意重新進入質押佇列,至少說明一件事:在現階段,愈來愈多參與者願意承擔長期鎖定所帶來的機會成本。
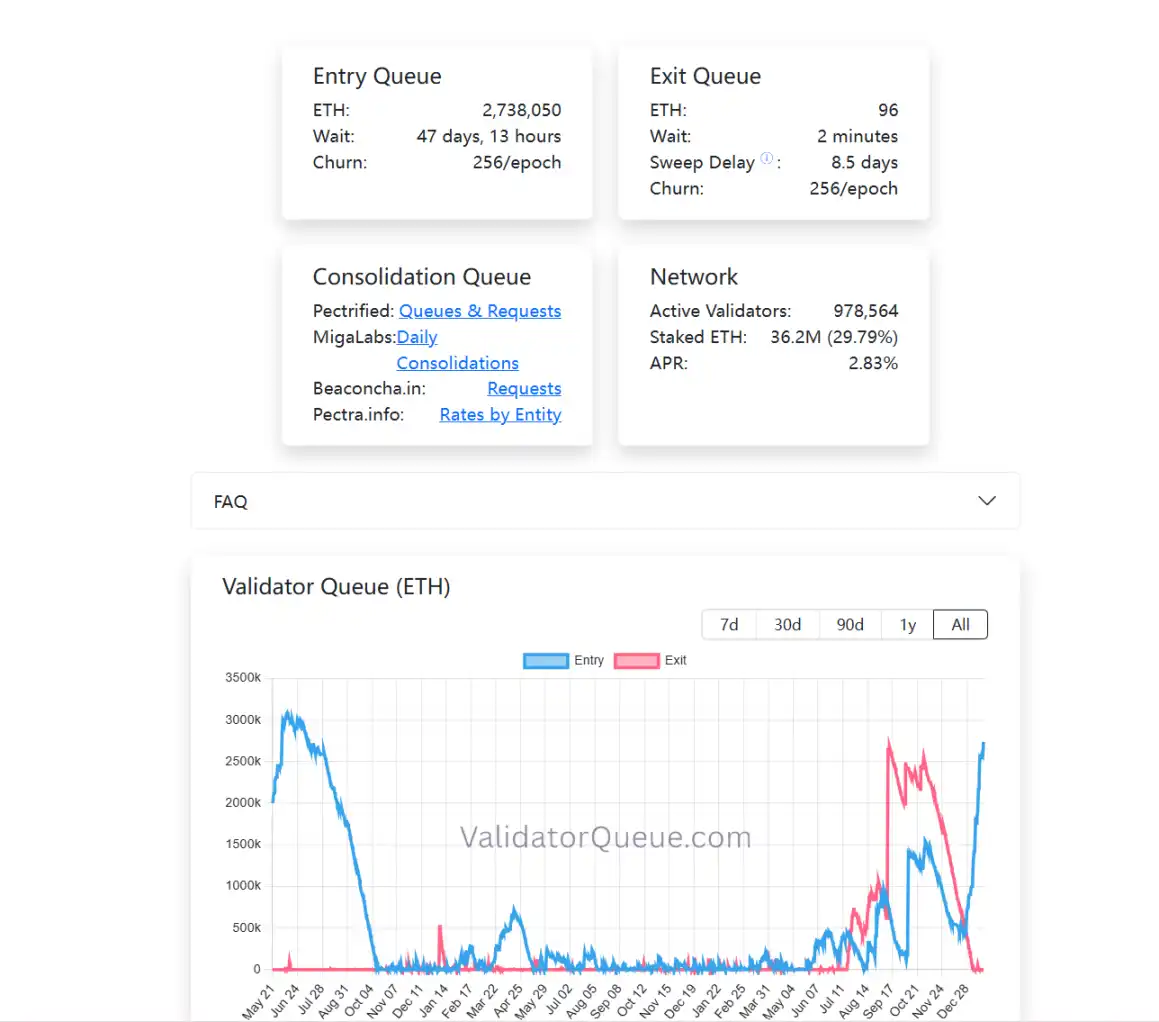
若將機構 ETF 收益分配、創紀錄的質押率與佇列結構變化放在一起觀察,就能看出一個相對明確的趨勢:以太幣質押正從早期鏈上參與者的分紅機制,演變為傳統金融體系逐步接受、並由長期資本重新評估的 TradFi 結構性收益層。
單看任何一項因素,都不足以判斷趨勢;但將它們合併觀察,就能看出以太幣質押經濟正逐步走向成熟。
III. 質押市場加速成熟的未來
然而,這並不代表質押已讓 ETH 成為「無風險資產」。相反地,隨著參與者結構改變,質押所面臨的風險類型也在轉變。技術風險正逐漸被吸收,而結構性風險、流動性風險與理解機制所需的成本,則變得更加關鍵。
眾所周知,在上一輪監管週期中,美國證券交易委員會(SEC)頻頻揮舞執法大棒,對多個流動性質押相關專案採取行動,包括對MetaMask/Consensys、Lido/stETH、Rocket Pool/rETH 提出未註冊證券指控。這一度為以太幣 ETF 的長期發展帶來不確定性。
從實際情況來看,ETF 是否以及如何參與質押,本質上更像是產品流程與合規架構設計問題,而非對以太幣網路本身的否定。隨著更多機構在實務中探索界線,市場也正以真實資金表態。
例如,BitMine 已將超過100万 ETH 質押至以太幣的PoS,總量達到103.2万 ETH,價值約321.5億美元,占其 ETH 總持有量(414.3万 ETH)的四分之一。
總而言之,以太幣質押已發展到不再只是極客社群中的小眾玩法。
隨著 ETF 開始穩定分配收益、長期資金願意排隊等待 45 天以進入共識層,以及30%的 ETH 轉化為安全屏障,我們正見證以太幣正式建立起一套獲全球資本市場接受的原生收益系統。
理解這項變化本身,或許與參與或不參與同樣重要。
-- 價格
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡

Paradigm 發布已審計的內建 JIT 編譯新 EVM evm2

Arbitrum 推出開發者公會,Offchain Labs 成首個成員

Hyperliquid L2 Elysium 將在東京 TheHUB 部署節點

以太坊延後Glamsterdam更新測試

以太坊 Hoodi 測試網 Glamsterdam 硬分叉推遲

CoinDCX 存款地址被使用 10 個月,1580 萬美元用戶存款未被追蹤

月入千萬美元,Crypto 前端憑什麼這麼賺錢?

ARK Invest三季度DeFi報告:股票代幣化推動鏈上交易回升至9%

ZeroDev 創始人解析 EIP-8288 提升以太坊擴展能力

三星錢包將接入USDC,手機廠商跟進前要想清楚什麼?

穩定幣搞定了鏈上結算,但如何走進商戶收銀台?

NDV:錢去哪了?復盤美國那 16 年的滯脹與財富磨損史

AI Agent鏈上花錢這件事,到底難在哪裡?

BNB Chain 開設 NewL1 社區論壇,預計 2026 年底上線
JPMD 與 USDC:摩根大通拓展以太坊帶來的變化
比較 JPMD 與 USDC,了解摩根大通拓展以太坊的發展,以及銀行存款代幣對機構支付和 ETH 需求的意義。

虛假需求,真實損失:流行的加密貨幣詐騙如何運作

跌幅超 97% 後,Celestia 能靠 AI 支付翻盤嗎?














