
向小規模納稅人購買的扣除:操作的真實性與形式的對比

 設為Google首選來源

在專業行為中,一個有爭議的主題是納稅人與小規模納稅人供應商之間的交易。這是因為在這方面存在法律限制。
小規模納稅人供應商可以分為兩類:所謂的「經常性」供應商,發票數量超過23張,以及「非經常性」供應商,發票數量少於23張。
因此,對於經常性供應商,允許全額扣除所產生的費用;而對於非經常性供應商,扣除則受到特定上限的限制。
Wolf Argentina 案例
最近的一個案例(「Alfred Wolff Argentina SA」TFN,2026年5月4日C法庭)在國家稅務法庭(TFN)進行審理,分析了該主題的一個特定方面,使我們能夠重新回到這一問題上。
這是一個關於蜜蜂銷售商的案例,這些農業生產者被歸類為小規模納稅人,而原告則是負責收集蜜蜂,然後在當地市場銷售或出口的註冊納稅人。
該活動的特點是其季節性,因為其生產和銷售完全在一年中的特定時期進行。
稅務機關的調整基於這樣一個事實:雖然供應商發出的發票數量超過了被視為經常性交易的數量,但參與的審計發現這些發票大多數是在同一天發出的,且是連續的,金額相同。
值得注意的是,稅務機關自己承認這些交易的經常性,質疑發票的連續性和發票的發出日期。
另一方面,稅務機關得出結論認為,這些購買並未按照適用法規要求的頻率進行。
因為雖然數量超過23張,但其中一些是連續的,來自同一天且金額相同,因此根據稅務機關的判斷,這不是23筆交易,而是少於23筆,儘管用超過23張發票進行了記錄。
每張發票記錄一筆交易
該問題涉及到同一張發票包含多筆交易的情況,之前已有法律判例進行分析。
因此,在「Golba Construcciones SA」TFN,2006年6月7日的案例中,經CCAF確認,該公司扣除了小規模納稅人供應商的所有交易,即使這些交易(如磚石工、管道工、燃氣等服務)是在同一張發票中記錄的。
在這種情況下,稅務機關以認為交易的記錄是重要的為理由提出異議,因此,由於未滿足將供應商視為經常性的最低發票數量要求,質疑了所做的扣除。
同時,TFN確認了稅務標準,並且上訴法院也做出了相同的裁決,因為原則上,交易應被理解為所有已簽訂合同的分項服務,並且已分配了特定價格,並且必須為其履行發出發票。
因此,重要的是,上訴法院界定,為了分析相關法規,必須理解交易是那些通過發票的發出進行記錄的。
因此,這一定義解決了所提出的爭議,因為每張發票都代表了一項交易。
稅務法庭的裁決
TFN決定撤銷上訴的裁決,並承擔訴訟費用,Claudio Luis的優秀裁決得到了Viviana Marmillón的支持。我們可以從這個問題中提取幾個值得注意的方面。
首先,適用的法規並未對發票的相關性、發票的發行日期或發行頻率設置限制或條件。
另一方面,考慮到重複性所需的23筆最低交易要求,源於一項法規(根據第25865號法第30條第3項的授權的RG 2150),因此該法規有足夠的權限來設置調整的條件,儘管如此,並未這樣做。
此外,該法規的目的在於防止購買者扣除不存在的費用,但這一情況並未受到稅務機關的質疑,稅務機關僅限於質疑形式上的一個方面,即交易的記錄,即交易的開票,但並未質疑其真實性。
關於相關性和日期的接近性問題,TFN強調了原告所從事活動的主要特徵,即季節性,因此蜜蜂產品的銷售必然在有限的時間內進行。
總之,考慮到調整的基礎是發票大多數在同一天、是相關的且金額相同,這不足以合理支持稅務調整,尤其是當交易的存在、數量及支付價格並不在爭議之中時,以此來將供應商歸類為重複性供應商。
正如法院所指出的(判決241:210; 308:215)納稅人為了將稅負限制在法律最低限度而進行的誠實努力並不可責備。
-- 價格
刑事案件
該問題還引發了一宗刑事案件("Alfred L. Wolff Argentina SA" CNAPE 2017年2月10日),撤銷了對該公司總裁的起訴決定,罪名為逃稅。
在此情況下,法院認為未發現任何詭計或欺騙行為來構成指控的事實,因為交易確實存在,蜜蜂供應商實際上是小規模納稅人並出售了他們的產品。
這是因為稅務機關並未質疑蜜蜂的銷售存在、支付金額、這些購買是否屬於所涉及的財政年度、商品是否實際支付,亦未質疑蜜蜂是否為納稅人的原材料,僅質疑供應商發票的數量,並不能認為這些發票是虛假的。
值得注意的是,另一宗相關的刑事案件("Curuchet, Juan Ernesto" CNAPE,B法庭)也確認了先前實體的裁決,關於對逃稅的起訴撤銷。
在這種情況下,聯邦刑事上訴法院駁回了當時AFIP提出的上訴,因為納稅人選擇的財務行為是法律規定的其中一種方式,可以在不虛假陳述向稅務機關提供信息的情況下,享受稅收優惠,也就是說,沒有詭計或欺騙(判決已確定)。
總之,這是一項出色的判決,深入分析了涉及的實質問題,駁回了稅務機關的反對論點,基於純粹形式的方面。
會計師。稅務專家。Bertazza, Nicolini, Corti y Asoc.合夥人。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡

博通預估2028年AI營收將達2000億美元

為什麼人工智慧泡沫的爆炸最終可能有利於比特幣?

警惕對於《清晰法》的過度評價=前CFTC主席

以80億美元攻擊比特幣,令人震驚的論點質疑加密貨幣的可靠性

AI寫作初創公司Marker獲1300萬美元種子輪融資

“新股神”Serenity 將易事特(300376)列入 800V DC 產業鏈重點關注名單

加密貨幣:超過 10,000 份針對英國銀行限制的申訴

AI 代理正在推出迷因幣。MemeToro 的代理回應開放代碼

加密貨幣:RWA 的代幣化讓美國保守派感到擔憂

Pump.fun「優化成癮」:法庭上引用的內部消息真相

Anthony Pompliano:國家永遠不會停止印鈔!比特幣、黃金、土地將受惠20年

穩定幣被凍結:您的私鑰不夠用
加密貨幣尋求融入金融

介紹最佳的瑞波網絡迷因幣;分析五個熱門的XRPL代幣

比特幣面臨美國通脹數據隱藏問題的聯準會考驗

加密市場失去高度,耐心成為習慣 – Steady Lads

歐洲穩定幣支付,CASP、PI 和 EMI 到底怎麼搭?

22家千億巨頭為何拒絕被“代幣化”?

Rails,連接傳統金融與去中心化金融

全天候交易是剛需嗎?拆解 RWA 永續合約真實交易節奏

日本 GMO 網路攻擊:交易帳戶遭破壞,GMO Coin 表示未受影響

唱衰新雲廠商,馬斯克的頂級陽謀
Google 10/28財報:聯準會決策會帶動 GOOGL 股價嗎?

什麼是加密貨幣市場去槓桿事件?強制平倉與 ADL 的差異
了解加密貨幣市場去槓桿事件:強制平倉與 ADL、容易造成誤解的未平倉量下滑、對沖風險,以及交易前應進行的檢查。

未來一週:加密市場的四個重要時刻
預測市場真的能帶來效用嗎? – 泰格研究

誰在持有代幣化股票?散戶數量龐大,資產卻高度集中
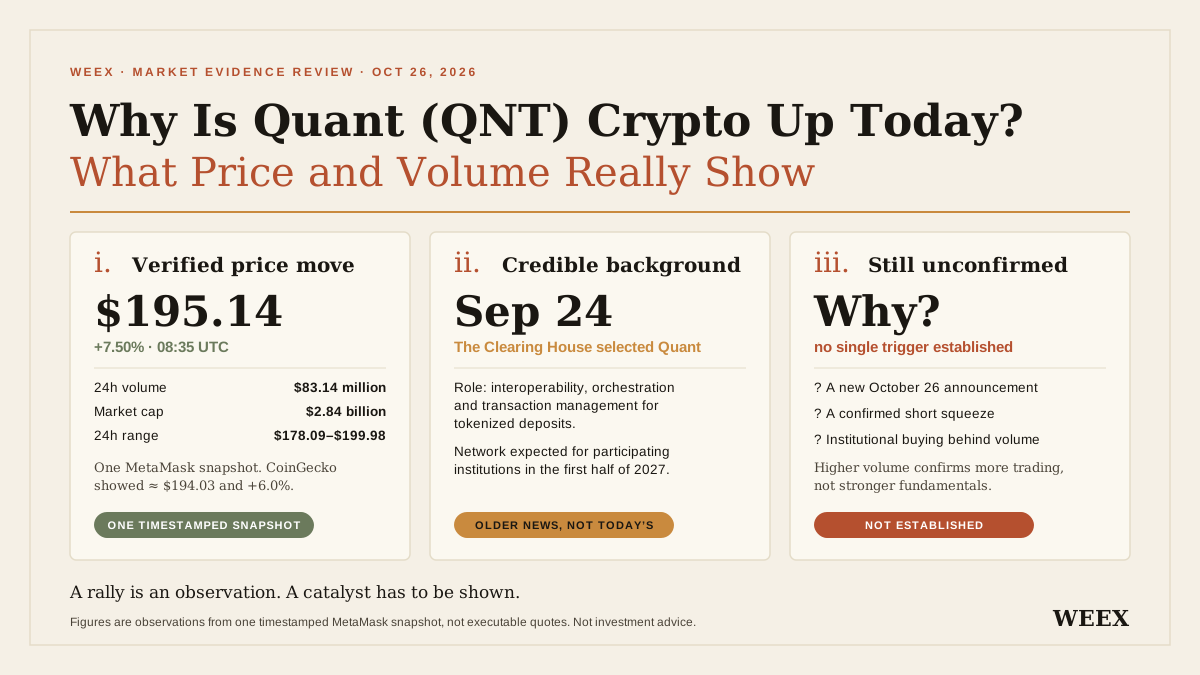
Quant(QNT)加密貨幣今日為何上漲?價格與成交量真正揭示了什麼
Quant(QNT)今日為何上漲?本文檢視價格與成交量證據、銀行合作時間表、token 需求假設,以及交易前應留意的風險。

加密貨幣中的 Trenching 是什麼?交易黑話、token 風險與退出成本
加密貨幣中的 Trenching 是什麼?了解這種交易黑話、token 檢查方式、流動性風險,以及為何 token 即使上漲,扣除交易成本後仍可能虧損。



