
Czy National Oil Dividend Fund (NODF) jest zabezpieczony ropą? Weryfikacja twierdzeń o rezerwach i dywidendach

 Oceń nas w Google


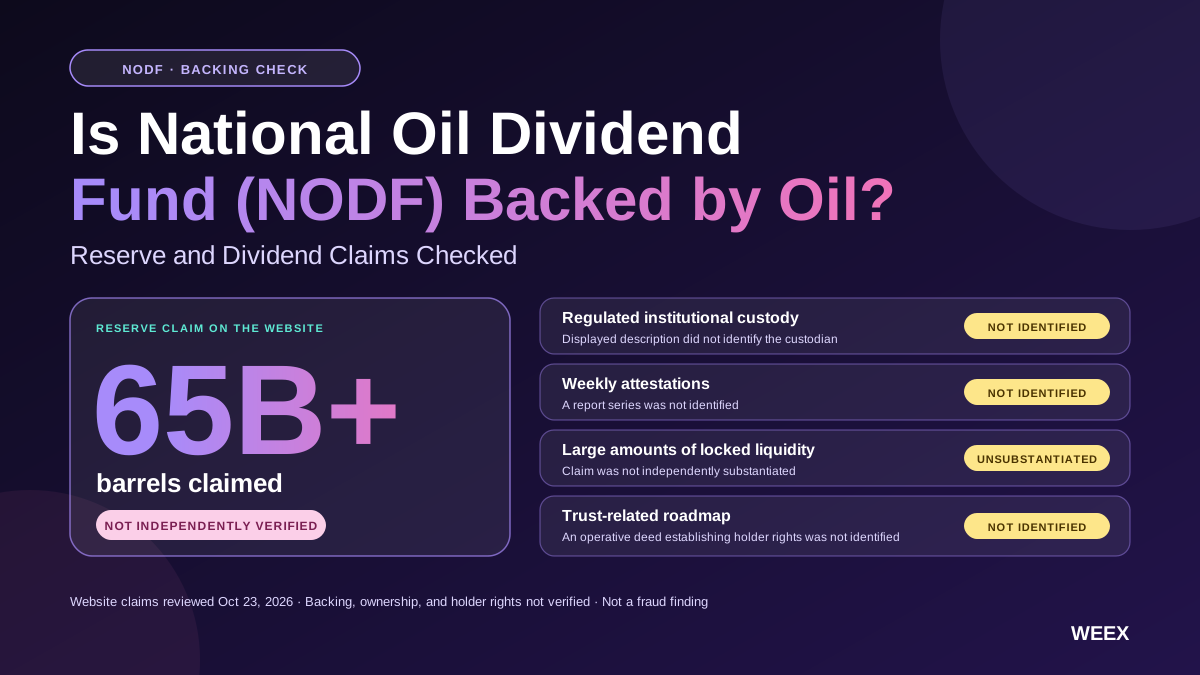
Na podstawie dowodów przeanalizowanych na potrzeby tego artykułu nie wykazano, że National Oil Dividend Fund (NODF) jest inwestycją zabezpieczoną ropą. Witryna projektu przedstawia twierdzenia dotyczące rezerw, przechowywania aktywów i poświadczeń, jednak nasza analiza z 23.10.2026 nie ujawniła kompletnej dokumentacji łączącej konkretne aktywa naftowe z egzekwowalnymi prawami posiadaczy tokenów. Token może istnieć i być przedmiotem obrotu, nie dając posiadaczom prawa własności do ropy, prawa do wykupu ani roszczenia do dochodów z działalności operacyjnej.
Naszym zdaniem NODF należy oceniać przede wszystkim przez pryzmat struktury aktywów i kwestii prawnych, a dopiero później jego ceny. Kluczowe pytanie brzmi: czy możliwy do zidentyfikowania emitent kontroluje możliwe do zidentyfikowania aktywa i przyznał posiadaczom konkretnego tokena możliwe do zidentyfikowania prawa? Odniesienia do krajowej strategii energetycznej nie uzupełniają tego brakującego powiązania.
Czym jest National Oil Dividend Fund (NODF)?
National Oil Dividend Fund to nazwa kryptowalutowa związana z narracją o cyfrowej ropie. Przeanalizowana witryna, nodf.site, łączy propozycję tokena z rezerwami ropy naftowej, bezpieczeństwem energetycznym i rynkami on-chain. W stopce opisano cyfrowy zasób powiązany z energią oraz zastrzeżono, że projekt nie przedstawia się jako podmiot powiązany z rządem ani przez niego popierany. (National Oil Dividend Fund)
Opis ten nie rozstrzyga, jaka struktura inwestycyjna faktycznie ma zastosowanie.
Token nawiązujący do ropy może być po prostu przedmiotem obrotu, którego cena zależy od nastrojów na rynkach energii. Inny produkt może reprezentować umowne roszczenie do przychodów związanych z ropą. Jeszcze inny może obejmować instrumenty finansowe, których wartość zależy od cen ropy.
Takie rozwiązania wiążą się z odmiennymi prawami i ryzykiem. Nie należy ich wrzucać do jednego worka tylko dlatego, że wykorzystują podobne motywy graficzne.
W przypadku NODF przeanalizowane materiały pozwalają opisać propozycję przedstawianą przez projekt. Nie uzasadniają jednak traktowania deklarowanych rezerw jako niezależnie zweryfikowanych aktywów należących do posiadaczy tokenów.
To rozróżnienie ma również znaczenie dla osób wyszukujących „akcje NODF”. Nazwa tokena kryptowalutowego nie dowodzi, że reprezentuje on akcje spółki notowanej na giełdzie, udział w funduszu ani prawo własności w przedsiębiorstwie energetycznym. Taka relacja wymagałaby odrębnej dokumentacji.
Co wykazała nasza bezpośrednia analiza witryny?
Skupiliśmy się na tym, co faktycznie ujawniała publiczna strona, oraz na tym, jakie dokumenty potwierdzające można było z niej otworzyć.
Witryna przedstawiała kilka twierdzeń finansowych, podsumowanych poniżej. Określenie „niezweryfikowane” opisuje wynik tej analizy; nie dowodzi, że dany dokument nie istnieje w innym miejscu.
| Twierdzenie na stronie | Wymagane dowody potwierdzające | Wynik analizy |
|---|---|---|
| Teza o rezerwach przekraczających 65mld baryłek | Identyfikacja aktywów, prawa własności lub prawa umowne oraz datowana ocena techniczna | Nie zidentyfikowano kompletnego pakietu dokumentów potwierdzających |
| Regulowane przechowywanie aktywów przez instytucję | Wskazanie podmiotu prawnego i regulatora, umowa przechowywania oraz potwierdzenie, jakich aktywów dotyczy | Przedstawiony opis nie wskazywał podmiotu przechowującego aktywa |
| Cotygodniowe poświadczenia | Dostępne, datowane raporty, osoba sporządzająca, procedury i wnioski | Nie zidentyfikowano serii raportów |
| Duże kwoty zablokowanej płynności | Dokładne pule, rezerwy aktywów kwotowanych, umowy blokady i warunki odblokowania | Twierdzenie nie zostało niezależnie potwierdzone |
| Plan działania dotyczący trustu | Podpisane dokumenty regulujące strukturę oraz wyjaśnienie praw beneficjentów | Nie zidentyfikowano obowiązującego aktu ustanawiającego prawa posiadaczy |
Podczas analizy odnośniki do rezerw i trustu na stronie prowadziły do sekcji tej samej witryny, a nie do odrębnego pakietu dokumentów potwierdzających.
Jest to wniosek dotyczący ujawnionych informacji, a nie stwierdzenie nadużycia. Oznacza, że deklarowanej propozycji dotyczącej aktywów nie udało się zweryfikować na poziomie wymaganym do wyceny NODF jako roszczenia zabezpieczonego ropą.
Przydatnym uzupełnieniem byłoby powiązanie każdego twierdzenia z możliwym do zidentyfikowania dokumentem. Powtórzenie twierdzenia na grafice lub w innej sekcji witryny nie usunęłoby tej luki.
Dlaczego dokładny token National Oil Dividend Fund (NODF) ma znaczenie?
Weryfikacja aktywów zaczyna się od ustalenia tożsamości tokena. W przeciwnym razie prawidłowy dokument lub wykres może zostać przypisany do niewłaściwego rynku.
Na przeanalizowanej witrynie widniał następujący adres Solany:
8cENLm4vr5cFd9pfy2AcXjEPRv47aZrAMZbYhWWjpump
W artykule TOPONE Markets zaktualizowanym 19.10 wskazano inny adres:
9Cpp25zEnT5k5DUpML3VFX5ePA1fDinwXU4vpM4opump
Różnicę między tymi dwoma źródłami można bezpośrednio zaobserwować. Sama w sobie nie dowodzi ona migracji, kopii tokena ani wspólnego operatora.
Przycisk Coinbase na analizowanej witrynie prowadził do strony dotyczącej konkretnego tokena, której adres URL zawierał adres widoczny na stronie projektu. Potwierdza to miejsce docelowe odnośnika, a nie zabezpieczenie aktywami ani tożsamość operatora.
Przed wykorzystaniem jakiegokolwiek twierdzenia o rezerwach, danych o podaży lub ceny przy zakupie, czytelnik potrzebuje spójnego łańcucha:
Tożsamość emitenta → dokumenty regulujące strukturę → dokładny adres tokena → właściwy rynek.
Jeśli doszło do migracji, dokumentacja powinna wyjaśniać relację między aktywami i jej ewentualne konsekwencje dla posiadaczy. Bez takich dowodów informacje historyczne dotyczące jednego tokena nie powinny być po cichu traktowane jako aktualne dane o innym.
Cena --
Co tak naprawdę oznacza „zabezpieczenie ropą”?
Określenie „zabezpieczony ropą” może opisywać kilka ekonomicznie różnych rozwiązań. Wiarygodny produkt powinien wskazywać, które z nich ma zastosowanie.
Zapasy fizyczne to ropa już wydobyta i przechowywana w możliwym do zidentyfikowania miejscu. Udziały w wydobyciu dotyczą przyszłej produkcji lub przychodów. Udział w tantiemach może dawać część przychodów bez prawa własności do spółki operacyjnej. Instrument finansowy może zapewniać ekspozycję na ceny ropy za pośrednictwem kontraktów, a nie fizycznych baryłek.
| Możliwa struktura | Czym może być aktywo bazowe | Główne pytanie weryfikacyjne |
|---|---|---|
| Zapasy fizyczne | Zidentyfikowana, przechowywana ropa naftowa | Kto jest jej właścicielem i czy można ją wykorzystać do zaspokojenia roszczeń posiadaczy? |
| Udziały w wydobyciu lub tantiemach | Prawa do określonych przyszłych przychodów | Która umowa ustanawia to uprawnienie? |
| Ekspozycja finansowa | Kontrakty futures, udziały w funduszu lub inne instrumenty | Co faktycznie posiada emitent? |
| Token nawiązujący do ropy | Aktywo będące przedmiotem obrotu i wykorzystujące narrację energetyczną | Czy istnieje jakiekolwiek egzekwowalne roszczenie do aktywów bazowych? |
Struktury te nie są zamienne.
Nawet rzeczywiste prawo własności do aktywów związanych z ropą nie dawałoby automatycznie posiadaczom tokenów praw do tych aktywów. Emitent może posiadać aktywa, a jednocześnie wyemitować token dający jedynie możliwość uczestnictwa w społeczności lub uzyskania uznaniowych nagród.
Brakującym elementem jest prawne i operacyjne powiązanie aktywa z tokenem.
W przypadku NODF przydatne ujawnienie powinno zatem wyjaśniać obie strony: co kontroluje projekt i jakie prawa posiadacze mogą egzekwować. Każda z tych informacji osobno nie wystarczyłaby do pełnego uzasadnienia twierdzenia o zabezpieczeniu.
Czy podziemne rezerwy ropy to to samo co składowane baryłki?
Nie. Podziemne rezerwy to szacunki ilości ropy możliwej do wydobycia w określonych warunkach. Zapasy magazynowe to ropa, która została już wydobyta.
Amerykańska Energy Information Administration definiuje udokumentowane rezerwy w odniesieniu do dowodów geologicznych i inżynieryjnych, możliwości wydobycia oraz istniejących warunków ekonomicznych i operacyjnych. Szacunek rezerw jest zatem bardziej konkretny niż ogólne stwierdzenie, że w danym regionie występuje ropa naftowa.
Wynika z tego kilka odrębnych pytań.
O jakie złoża lub prawa chodzi? Kto posiada odpowiednie udziały? Jaka część przypada podmiotowi zgłaszającemu roszczenie? Jakie koszty i zobowiązania wiążą się z wydobyciem? Z jakiej daty pochodzą ocena i przyjęte założenia?
Nawet wiarygodny technicznie szacunek rezerw nie dowodzi, że emitent tokena jest ich właścicielem.
Nie należy też po prostu mnożyć liczby baryłek znajdujących się pod ziemią przez bieżącą cenę ropy, aby obliczyć zabezpieczenie tokena. Wydobycie wymaga czasu, nakładów, infrastruktury i odpowiednich zezwoleń. Wartość ekonomiczna konkretnego udziału zależy od jego warunków i kosztów.
W praktyce oznacza to, że ilość surowca oszacowana geologicznie nie zastępuje bilansu emitenta ani wartości wykupu przysługującej posiadaczowi.
Jak udowodnić prawo własności do aktywów naftowych?
Wiarygodne roszczenie do własności wymaga zidentyfikowania aktywa oraz udokumentowanego łańcucha łączącego je z odpowiednim podmiotem.
W przypadku składowanej ropy dowody mogą obejmować dokumenty własności, umowy przechowywania, potwierdzenia stanu zapasów oraz informacje o roszczeniach dotyczących tych zapasów. W przypadku udziałów w wydobyciu lub przychodach potrzebne byłyby umowy określające te prawa.
Dokumentacja musi wskazywać konkretne prawo. Posiadanie spółki działającej w pobliżu pola naftowego różni się od posiadania ropy. Umowa marketingowa to nie to samo co prawo do wydobycia.
Rzetelna analiza własności uwzględnia także ograniczenia i konkurencyjne roszczenia. Aktywa zastawione na rzecz innego wierzyciela mogą nie być swobodnie dostępne dla posiadaczy tokenów. Udział mniejszościowy może wiązać się z obowiązkami lub ograniczeniami, których nie uwzględniono w materiałach promocyjnych.
Są to przykłady pytań, na które powinna odpowiadać prawidłowo udokumentowana struktura, a nie ustalenia dotyczące nieujawnionych rozwiązań NODF.
Obecna luka dowodowa polega na tym, że w tej analizie nie udało się ustalić pełnego łańcucha własności potwierdzającego deklarowane zabezpieczenie. Dopóki się to nie zmieni, twierdzenie o aktywach należy przypisywać projektowi.

Jak zweryfikować twierdzenie o przechowywaniu aktywów?
Informacja o przechowywaniu aktywów staje się użyteczna, gdy można zidentyfikować instytucję, usługę i aktywa.
Sama imponująca etykieta kategorii nie wystarczy. Czytelnicy potrzebują nazwy prawnej podmiotu przechowującego aktywa, jego jurysdykcji, odpowiedniego zezwolenia oraz potwierdzenia, że wskazana umowa obejmuje omawiane aktywa.
Zakres odpowiedzialności jest równie ważny jak nazwa. Instytucja może przechowywać aktywa cyfrowe projektu, nie przechowując ropy. Może administrować dokumentami bez gwarantowania tytułu prawnego. Może świadczyć ograniczoną usługę, która nie obejmuje roszczeń posiadaczy tokenów.
Weryfikacja powinna zatem ustalić, za co odpowiada podmiot przechowujący aktywa, a za co nie.
Potwierdzenie powinno być również aktualne i możliwe do przypisania instytucji. Logo na witrynie projektu lub wzmianka o znanej marce finansowej to słabszy dowód niż autentyczne oświadczenie opisujące tę relację.
Publiczna strona NODF, którą przeanalizowaliśmy, nie zawierała wystarczających informacji, aby przeprowadzić taką weryfikację. Wskazanie instytucji i objaśnienie warunków współpracy stanowiłoby istotną poprawę jakości ujawnianych informacji.
Czy poświadczenie dowodzi, że token jest w pełni zabezpieczony?
To zależy od zakresu raportu.
Raport poświadczający lub weryfikacyjny może być przydatny, jeśli określa przedmiot analizy, datę, kryteria, procedury, ustalenia i ograniczenia. Sam tytuł lub częstotliwość publikacji nie dowodzą, że raport obejmuje wszystkie istotne kwestie.
Raport może na przykład potwierdzać istnienie określonych aktywów w danym momencie, nie wykazując pełnych zobowiązań emitenta ani praw posiadaczy tokenów.
Biuro Rzecznika Inwestorów PCAOB ostrzegło, że raporty typu proof-of-reserves dotyczące kryptowalut nie są równoważne audytom sprawozdań finansowych. To ogólne wytyczne, a nie ustalenie dotyczące NODF, ale pokazują, dlaczego należy uważnie sprawdzać zakres raportu.
W przypadku tokena związanego z ropą może być potrzebnych kilka rodzajów dowodów: ocena techniczna aktywów, potwierdzenie własności lub przechowywania, informacje finansowe oraz dokumenty regulujące strukturę i łączące z nią posiadaczy.
Jeden raport nie musi pełnić wszystkich tych funkcji. Problem pojawia się wtedy, gdy ograniczony raport jest promowany tak, jakby je pełnił.
Dopóki nie będzie dostępny rzeczywisty raport do analizy, „cotygodniowe poświadczenie” pozostaje deklaracją dotyczącą planowanego raportowania lub twierdzeniem, a nie niezależnie zbadanym zapewnieniem.
Czy National Oil Dividend Fund (NODF) wypłaca dywidendy?
Nie można wywnioskować prawa do dywidendy z nazwy projektu.
Wiarygodny mechanizm wypłat wymaga określenia źródła środków pieniężnych, metody obliczeń, warunków kwalifikacji i podmiotu odpowiedzialnego za płatność. Posiadacze muszą też wiedzieć, czy wypłaty są uznaniowe, czy obowiązkowe.
Poszczególne możliwe źródła finansowania wiążą się z odmiennymi konsekwencjami. Dochód operacyjny, tantiemy, aktywa skarbca, opłaty transakcyjne i alokacje promocyjne nie stanowią tego samego rodzaju zwrotu.
Rozważmy hipotetyczny projekt wypłacający opłaty uzyskane z obrotu własnym tokenem. Wypłata może być rzeczywista, a mimo to zależeć od utrzymania spekulacyjnej aktywności handlowej, a nie od wydobycia ropy. Określenie jej mianem dywidendy z ropy zaciemniałoby źródło ekonomiczne, gdyby nie zostało to wyjaśnione.
Inny projekt może uzyskiwać rzeczywiste przychody związane z ropą, ale po odliczeniu kosztów i rezerw wypłacać tylko ich część. Przychód brutto nie jest równy kwocie dostępnej dla posiadaczy tokenów.
W ramach tej analizy nie zweryfikowaliśmy kompletnej formuły wypłat ani historii płatności NODF. Właściwy wniosek jest taki, że na podstawie przeanalizowanych dowodów prawa do dywidendy nie zostały ustalone.
Jak mogłaby wyglądać wypłata dochodów z ropy?
Przejrzystość wypłat można ocenić na podstawie obliczenia przepływów pieniężnych.
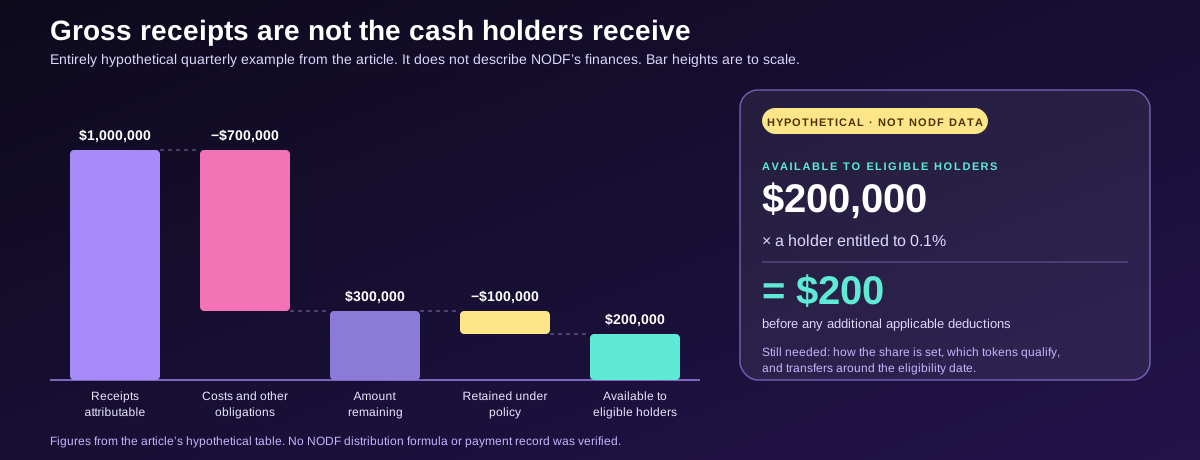
Rozważmy całkowicie hipotetyczną strukturę, która uzyskuje 1 mln $ kwartalnych wpływów przypisanych do jej aktywów. Załóżmy, że koszty operacyjne, finansowanie i inne zobowiązania pochłaniają 700 000 $, pozostawiając 300 000 $. Zgodnie z przyjętą polityką wypłat 100 000 $ zostaje zatrzymane, a 200 000 $ przeznacza się do dystrybucji.
Posiadaczowi uprawnionemu do 0,1% tej kwoty do podziału przypadłoby 200 $ przed uwzględnieniem dodatkowych, mających zastosowanie potrąceń.
| Hipotetyczne obliczenie kwartalne | Kwota |
|---|---|
| Wpływy przypisane do aktywów | 1 000 000 $ |
| Koszty i inne zobowiązania | −700 000 $ |
| Pozostała kwota | 300 000 $ |
| Kwota zatrzymana zgodnie z polityką wypłat | −100 000 $ |
| Kwota dostępna dla uprawnionych posiadaczy | 200 000 $ |
Te liczby nie opisują NODF. Pokazują informacje niezbędne do oceny twierdzenia o wypłatach.
Obliczenia powinny być zgodne z dokumentacją finansową i faktycznymi płatnościami. Powinny też wyjaśniać, jak ustala się udział posiadacza, czy uprawniają do niego wszystkie tokeny oraz co się dzieje, gdy tokeny zostaną przeniesione w pobliżu dnia ustalania prawa do wypłaty.
Bez tych zasad potencjalny nabywca nie może wiarygodnie obliczyć oczekiwanego dochodu.
Czy kapitalizacja rynkowa lub zablokowana płynność dowodzą zabezpieczenia ropą?
Żadna z nich nie dowodzi prawa własności do ropy naftowej.
Kapitalizacja rynkowa to wycena wynikająca z ceny tokena i jego podaży. Płynność opisuje aktywa dostępne w ramach transakcji. Zabezpieczenie ropą dotyczy roszczenia do aktywów bazowych.
Token może być aktywnie przedmiotem obrotu, nie dając prawa do ropy. Podmiot może posiadać prawa związane z ropą, mimo że jego token jest przedmiotem obrotu na mało płynnym rynku. Każda z tych sytuacji wymaga innej analizy.
Twierdzenie o zablokowaniu płynności również wymaga precyzji. Dowody powinny wskazywać pulę, aktywa, kwoty, mechanizm blokady, prawa kontroli i warunki zwolnienia. Zablokowanie pozycji płynnościowej nie gwarantuje stabilnej ceny tokena ani nie uniemożliwia posiadaczom jego sprzedaży.
Podobnie pozornie wysoka wartość puli wymaga analizy składu aktywów. Pozycja składająca się głównie z tokena projektu nie zapewnia takiej samej możliwości wyjścia z inwestycji jak równoważna kwota powszechnie płynnych aktywów kwotowanych.
Dla kupującego różnica ma praktyczne znaczenie: zabezpieczenie określa, jakie roszczenie do aktywów bazowych może istnieć, a głębokość rynku wpływa na kwotę, jaką można uzyskać ze sprzedaży. Jedno nie zastępuje drugiego.
Co potwierdził kamień milowy marketingowy z 21.10?
Na przeanalizowanej witrynie narrację o rynku energii powiązano z datą 21.10. W momencie analizy z 23.10 data ta już minęła. (National Oil Dividend Fund)
Zakończenie odliczania nie dowodzi, że doszło do transakcji dotyczącej aktywów, uzyskano zgodę rządu lub dokonano wypłaty.
Weryfikacja wymagałaby konkretnych dowodów: podpisanej umowy, możliwego do przypisania oświadczenia, opublikowanego raportu lub transakcji powiązanej z deklarowanym kamieniem milowym.
Szersza zmiana w polityce energetycznej nadal wymagałaby odrębnego powiązania z tokenem. Zdarzenia wpływające na rynki ropy nie przenoszą automatycznie aktywów ani praw do przychodów na emitenta kryptowaluty.
W związku z tym w artykule nie traktujemy daty marketingowej jako dowodu, że zabezpieczenie zaczęło obowiązywać. Przydatna aktualizacja porównywałaby deklarowany kamień milowy z faktycznym wynikiem udokumentowanym w materiałach.
Czy National Oil Dividend Fund (NODF) jest wiarygodny, czy to oszustwo?
Przeanalizowane dowody nie uzasadniają jednoznacznego stwierdzenia, że doszło do oszustwa. Nie uzasadniają też przedstawiania NODF jako zweryfikowanego funduszu zabezpieczonego ropą.
Oba wnioski mogą być prawdziwe jednocześnie, ponieważ dotyczą różnych pytań.
Brak informacji sam w sobie nie dowodzi oszustwa. Może jednak uniemożliwiać potwierdzenie twierdzeń inwestycyjnych. Kupujący nie musi udowodnić nadużycia, aby uznać, że dostępne dowody są niewystarczające.
Najbardziej uzasadniony wniosek jest taki, że w ramach tej analizy nie zweryfikowano twierdzeń o zabezpieczeniu ropą ani o wypłatach dla posiadaczy.
Ocena powinna ulec zmianie, jeśli pojawią się wiarygodne nowe dowody. Możliwy do zidentyfikowania emitent, uwierzytelnione dokumenty dotyczące aktywów, raporty dostępne do niezależnej analizy oraz jasno określone prawa posiadaczy znacząco poprawiłyby sytuację.
Standard powinien być spójny w obu kierunkach: każdy nowy dokument należy oceniać pod kątem tego, co potwierdza, zamiast uznawać promocyjną pewność siebie lub publiczne podejrzenia za dowód.
Czy można handlować National Oil Dividend Fund (NODF) na WEEX?
W ramach tej analizy nie zweryfikowaliśmy rynku kontraktów futures ani rynku spot WEEX dla omawianego konkretnego aktywa NODF. Nie potwierdziliśmy też promocji ani zniżki na opłaty dotyczącej tego tokena.
Czytelnicy nie powinni zakładać, że token jest dostępny, tylko dlatego, że istnieje podobnie nazwana pozycja lub strona z informacjami o cenie. Przed wpłatą jakiegokolwiek tokena należy potwierdzić, że giełda obsługuje dokładnie ten blockchain i adres.
Powiązanym z tym artykułem zasobem WEEX jest Centrum zaufania WEEX, które zapewnia dostęp do informacji o rezerwach platformy i zasobów weryfikacyjnych. Może pomóc czytelnikom ocenić informacje ujawniane przez WEEX, ale nie potwierdza zabezpieczenia niezwiązanego z WEEX tokena nawiązującego do ropy. (weex.com)
Weryfikacja giełdy i weryfikacja tokena to odrębne zadania. Prawidłowy adres giełdy nie potwierdza wszystkich twierdzeń zamieszczonych na stronie, która do niego odsyła.
Stanowisko redakcji WEEX: traktuj twierdzenie o ropie jako niezweryfikowane, dopóki prawa nie zostaną udokumentowane
Kluczową luką jest brak powiązania między aktywami naftowymi a egzekwowalnymi prawami posiadaczy tokenów.
Nasza analiza wykazała istnienie publicznej narracji dotyczącej aktywów, ale nie potwierdziła kompletnej struktury własności, przechowywania, zapewnienia wiarygodności i wypłat, niezbędnej do wyceny NODF jako inwestycji zabezpieczonej ropą. Różnica między adresem podanym na obecnej stronie a adresem wskazanym we wcześniejszych publikacjach rodzi dodatkowe pytanie o tożsamość tokena.
Dlatego ocenialibyśmy zakup na podstawie obserwowalnych warunków obrotu, nie przypisując żadnej założonej wartości nieudokumentowanemu prawu do ropy.
Takie stanowisko nie wymaga określenia projektu mianem oszustwa. Wymaga jasnego rozgraniczenia dowodów: twierdzenie o rezerwach wymaga dokumentów dotyczących aktywów, twierdzenie o przechowywaniu wymaga możliwej do zidentyfikowania umowy, a twierdzenie o dywidendzie wymaga określonych praw i źródła finansowania.
FAQ
1. Czy National Oil Dividend Fund (NODF) jest zabezpieczony prawdziwą ropą?
Na podstawie przeanalizowanych dowodów nie potwierdzono niezależnie zabezpieczenia prawdziwą ropą. Wiarygodne twierdzenie o zabezpieczeniu wymaga możliwych do zidentyfikowania aktywów, udokumentowanego prawa własności lub praw umownych oraz wykazanego związku z konkretnym tokenem.
2. Czy National Oil Dividend Fund (NODF) wypłaca dywidendy?
W ramach tej analizy nie zweryfikowaliśmy kompletnego mechanizmu wypłat ani ich historii. Sama nazwa nie ustanawia prawa do wypłaty. Czytelnicy potrzebują informacji o źródle finansowania, zasadach obliczania, kryteriach kwalifikacji i płatnościach, które można przypisać projektowi.
3. Czy National Oil Dividend Fund (NODF) to akcje?
Przeanalizowane dowody nie wykazały, że NODF reprezentuje akcje notowane na giełdzie ani udział w funduszu. Takie prawa musiałyby wynikać z konkretnych dokumentów regulujących strukturę, a nie z nazwy brzmiącej jak nazwa produktu finansowego.
4. Czy poświadczenie rezerw zastępuje audyt?
Raport należy oceniać pod kątem jego zakresu. Ograniczone potwierdzenie aktywów nie dowodzi automatycznie pełnego obrazu zobowiązań, własności, sytuacji finansowej ani praw posiadaczy. Nie należy traktować etykiety „poświadczenie” jako kompleksowego zapewnienia.
5. Czy National Oil Dividend Fund (NODF) to oszustwo?
Nie ustalono jednoznacznie, że doszło do oszustwa. Węższy wniosek jest taki, że w przeanalizowanych materiałach nie zweryfikowano deklarowanego zabezpieczenia ropą ani praw posiadaczy do dochodu.
Źródła
Publiczne informacje projektu: nodf.site, przeanalizowane 23.10.2026, w tym twierdzenia dotyczące rezerw, nawigacja, widoczny adres tokena, odnośnik do rynku zewnętrznego i stopka.
Porównanie tożsamości: artykuł TOPONE Markets o NODF, zaktualizowany 19.10.2026. Kontekst techniczny: definicje rezerw opracowane przez amerykańską Energy Information Administration. Kontekst dotyczący zapewnienia wiarygodności: zalecenia Biura Rzecznika Inwestorów PCAOB dotyczące proof-of-reserves. Zasób platformy: Centrum zaufania WEEX.
W ramach tej analizy nie uwierzytelniono prywatnej umowy przechowywania aktywów, podpisanego aktu trustu ani kompletnej serii raportów dotyczących rezerw. Przykład przepływów pieniężnych jest hipotetyczny.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Czy XTruth Oil (XTO) to akcja czy kryptowaluta? Jak naprawdę działają nagrody powiązane z ropą
Akcje Nvidii w tym tygodniu: dlaczego NVDA spadła, potem odbiła, i co obawy o finansowanie AI oznaczają dla akcji spółek produkujących układy
Cena Bitcoina po gorącym odczycie CPI: dlaczego BTC tkwi w pobliżu 82 000 $
Akcje CoreWeave spadają o 15%: dlaczego rentowność obligacji wystraszyła inwestorów CRWV
Akcje SpaceX (SPCX) blisko 163 $: Czy mogą odzyskać 176 $ po podniesieniu celu przez Pivotal do 230 $?
Akcje MSFT blisko 542 $: co naprawdę obiecuje Azure Maia 300 i co wymaga jeszcze potwierdzenia
Akcje MU spadają poniżej 1000 $: czy zagrożenie ze strony CXMT jest realne, czy to tylko pretekst do realizacji zysków?
Akcje Meta rosną po publikacji danych o retencji Muse AI: czy META uwzględnia już sukces agenta AI?
Kontrakty futures na akcje SPCX: do grudnia odblokowanych zostanie 2,75mld akcji SpaceX
Czym jest zdecentralizowana giełda kryptowalut (DEX)? Jak działa, ile kosztuje, jakie niesie ryzyko i kiedy z niej korzystać
Zamknięcia giełd i usług BRL w Brazylii: terminy 10.2026 i salda
Które akcje są teraz niedowartościowane? Co pokazują główne skanery w 09.2026
Tajwańska reguła Travel Rule zaczyna obowiązywać w październiku: wymagania dla krajowych transferów kryptowalut
Niemiecki projekt podatku od kryptowalut na 2027 r.: co oznacza zastępcza podstawa opodatkowania wynosząca 50 procent
Portfele niepowiernicze: kiedy transfer kryptowalut trzeba zgłosić do brazylijskiego Coaf
FTXF: Policja w Hanoi szuka poszkodowanych, którzy mają zgłosić się do 30.09.2026
Instrukcja zamykania pozycji WEEX: szybkie zamknięcie, zamknięcie z limitem i TP/SL
Handel kontraktami futures na WEEX: ile naprawdę kosztuje dźwignia 400x
Wyjaśnienie short squeeze na Bitcoinie: kulisy likwidacji pozycji za 648 mln USD z 21 września
Akcje Meta wzrosły o 11%: Muse zajęła 1. miejsce w App Store, wyprzedzając ChatGPT
Wyjaśnienie likwidacji kryptowalut: dlaczego wyzerowano longi o wartości 300 mln USD
Wyniki Micron 30 września: typy zleceń oraz TP/SL na kontraktach perpetual MU
Czy WEEX jest legalny na Tajwanie? Zasady FSC dla VASP i rejestr publiczny
Jak przetestować strategię tradingową na koncie demo WEEX przed rozpoczęciem handlu na żywo
Futures AVAX: handel katalizatorem RWA Avalanche z dźwignią
Akcje NVDA blisko szczytu, podczas gdy rywale tracą 18–32%: co wyjaśnia tę różnicę?
Akcje AMD: dlaczego Cathie Wood wciąż sprzedaje, mimo że analitycy pozostają optymistyczni
Nike opuszcza S&P 100: co usunięcie oznacza dla posiadaczy NKE
Prognoza kursu akcji Nike na 2026 r.: czego naprawdę wymaga osiągnięcie celu 50 USD
Nike wypada z S&P 100: co naprawdę oznacza najniższy kurs od 12 lat
Czy XTruth Oil (XTO) to akcja czy kryptowaluta? Jak naprawdę działają nagrody powiązane z ropą
Akcje Nvidii w tym tygodniu: dlaczego NVDA spadła, potem odbiła, i co obawy o finansowanie AI oznaczają dla akcji spółek produkujących układy
Cena Bitcoina po gorącym odczycie CPI: dlaczego BTC tkwi w pobliżu 82 000 $
Akcje CoreWeave spadają o 15%: dlaczego rentowność obligacji wystraszyła inwestorów CRWV
Akcje SpaceX (SPCX) blisko 163 $: Czy mogą odzyskać 176 $ po podniesieniu celu przez Pivotal do 230 $?
Akcje MSFT blisko 542 $: co naprawdę obiecuje Azure Maia 300 i co wymaga jeszcze potwierdzenia
Treść
Popularne monety
Najnowsze artykuły


