
Apakah Saham AMD Layak Dibeli Setelah Turun 9% karena Rekor Laba? Seperti Apa Kondisi Sebenarnya

 Pilih kami di Google


Saham AMD yang turun 9% karena rekor laba adalah situasi yang terlihat seperti peluang beli dari satu sudut pandang analitis dan pemeriksaan realitas valuasi dari sudut pandang lain.
Saham AMD di harga sekitar $472 setelah jam kerja lebih murah daripada kemarin dalam istilah nominal, tetapi belum tentu lebih murah dalam istilah valuasi, karena pertanyaannya bukan apakah harganya telah turun, tetapi apakah bisnisnya telah berubah cukup untuk membenarkan harga saat ini pada kelipatan yang lebih rendah daripada tingkat yang tertanam sebelum laba. Pengaturan pasca-laba spesifik saham AMD ditentukan oleh tiga variabel yang interaksinya menentukan apakah penurunan 9% adalah pintu masuk yang ditunggu-tunggu oleh investor yang sabar atau awal dari siklus kompresi kelipatan yang membutuhkan lebih dari satu kuartal untuk diselesaikan.

Apa yang Sebenarnya Berubah dari Penurunan 9%
Sebelum mengevaluasi apakah saham AMD layak dibeli, menetapkan apa yang secara spesifik telah diubah oleh penurunan 9% mengenai situasi investasi mencegah kesalahan paling umum dalam analisis beli pasca-laba.
Penurunan tersebut telah mengubah harga masuk. Saham AMD di $472 sekitar $46 lebih murah daripada penutupan sebelum laba di $518. Bagi investor yang mengevaluasi posisi sebelum laba dan memutuskan untuk menunggu, harga masuk yang lebih rendah meningkatkan risiko-imbal hasil pada tesis fundamental tanpa mengubah tesis itu sendiri.
Penurunan tersebut tidak mengubah lintasan bisnis fundamental. Pendapatan AMD melaporkan pendapatan kuartal kedua sebesar $11,54 miliar, melebihi perkiraan Wall Street sebesar $11,28 miliar. Pendapatan Pusat Data mencapai $6,7 miliar, naik 107% dari tahun ke tahun. Laba disesuaikan mencapai $1,66 per saham.
Hasil tersebut tetap utuh terlepas dari pergerakan harga setelah jam kerja. Bisnis pusat data yang berlipat ganda dari tahun ke tahun tidak menjadi kurang berharga karena sahamnya turun 9%. Kekhawatiran spesifik yang menyebabkan penurunan tersebut bukanlah kinerja bisnis. Itu adalah kesenjangan antara apa yang telah dihargai oleh saham dan apa yang dipandu oleh manajemen untuk garis waktu peningkatan Helios.
Penurunan tersebut juga telah mengubah konteks pasar untuk aksi harga jangka pendek AMD. Saham yang turun 9% setelah mengalahkan ekspektasi dan menaikkan panduan telah menunjukkan bahwa ekspektasi konsensus yang tertanam dalam saham berada di atas apa yang dapat diselesaikan oleh hasil aktual. Demonstrasi itu membutuhkan waktu untuk diproses melalui basis investor karena mereka yang bertahan untuk mengantisipasi panduan yang meledak menilai kembali posisi mereka.
Peningkatan Helios Q4 yang Menentukan Apakah Ini Layak Dibeli
Pertanyaan utama untuk keputusan beli saham AMD pada tingkat saat ini bukanlah apakah bisnis berkinerja baik. Jelas memang begitu. Pertanyaan utamanya adalah apakah peningkatan Helios Q4 terwujud pada skala yang dibutuhkan oleh konsensus pendapatan H2 2026.
CEO Futurum Group Daniel Newman mengatakan hasil AMD solid, tetapi pasar mengharapkan perkiraan yang lebih kuat yang didorong oleh Helios. "Laba AMD bagus. Pasar menginginkan panduan yang meledak yang didorong oleh Helios." Dia menambahkan bahwa AMD secara historis mengambil pendekatan konservatif, bahkan ketika memiliki visibilitas ke pertumbuhan masa depan.
Pola panduan konservatif AMD yang diikuti oleh hasil yang konsisten adalah konteks yang paling relevan untuk keputusan beli. Tim manajemen yang telah mengalahkan konsensus dalam keempat kuartal terakhir dengan kejutan rata-rata 6,5% adalah tim yang panduan Q3 konservatifnya sebesar $13 miliar lebih mungkin menjadi lantai daripada langit-langit.
Pengiriman Helios dimulai sekarang, dengan volume diharapkan meningkat pada kuartal keempat.
Helios memulai pengiriman sekarang dengan Q4 sebagai kuartal peningkatan volume adalah garis waktu yang dikomitmenkan oleh manajemen pada panggilan malam ini. Keputusan beli di $472 oleh karena itu adalah taruhan bahwa peningkatan Helios Q4 memberikan hasil pada skala yang dibutuhkan oleh konsensus H2 daripada ditunda lebih lanjut ke Q1 2027.
Konfirmasi spesifik yang dapat diamati dari taruhan ini tiba pada 3 November ketika hasil aktual Q3 dan kemajuan peningkatan Helios Q4 keduanya terlihat dalam laporan keuangan daripada hanya dalam panduan manajemen. Seorang investor yang membeli saham AMD di $472 hari ini menerima sekitar tiga bulan ketidakpastian sebelum validasi jangka pendek yang paling penting tiba.
Laba Operasi Pusat Data yang Disembunyikan oleh Kesenjangan Judul
Salah satu pengamatan yang paling penting secara analitis tentang pengaturan pasca-laba AMD adalah apa yang disembunyikan oleh narasi kekecewaan Helios tentang bisnis yang ada secara independen dari Helios.
Laba operasi Pusat Data mencapai $2,1 miliar, dibandingkan dengan kerugian $155 juta satu tahun lalu.
Divisi pusat data yang bergerak dari kerugian operasi $155 juta menjadi $2,1 miliar dalam laba operasi dalam satu tahun adalah divisi yang telah melintasi dari fase investasi ke generasi laba pada skala yang tidak dapat diproyeksikan oleh periode setahun yang lalu. $2,1 miliar dalam laba operasi pusat data kuartalan adalah nyata, saat ini, dan tumbuh daripada menjadi janji masa depan yang membutuhkan Helios untuk memvalidasinya.
Implikasi kasus beli spesifiknya adalah bahwa saham AMD di $472 dihargai seolah-olah $2,1 miliar dalam laba operasi pusat data kuartalan tidak cukup untuk membenarkan valuasi saat ini tanpa Helios menambahkannya. Penetapan harga itu benar karena kelipatan saat ini mengharuskan kontribusi Helios untuk dapat dipertahankan atau salah karena basis $2,1 miliar saja menghasilkan pertumbuhan laba yang akhirnya menutup kesenjangan valuasi tanpa mengharuskan Helios berkontribusi pada kuartal tertentu.
Pada $472 dan lintasan laba operasi pusat data dari $155 juta menjadi $2,1 miliar dalam satu tahun, kasus valuasi berbasis laba untuk saham AMD lebih kuat daripada kerangka kerja kelipatan pendapatan yang mendominasi analisis saham semikonduktor. Bisnis pusat data yang menghasilkan $2,1 miliar dalam laba operasi kuartalan dan tumbuh sebesar 107% adalah bisnis yang kontribusi labanya saja memberikan dukungan valuasi yang tidak dapat dihilangkan oleh pertanyaan waktu Helios.

Harga --
42 Peringkat Beli yang Belum Berubah
Satu pengamatan struktur pasar spesifik tentang pengaturan pasca-laba AMD adalah konfigurasi cakupan analis yang masuk malam ini dan belum sempat diperbarui.
Saham AMD naik sekitar 146% tahun ini menuju cetakan dengan 42 peringkat beli dan nol jual.
42 peringkat beli dan nol jual menuju hasil malam ini mewakili konfigurasi cakupan analis yang paling seragam bullish yang dapat dibawa oleh perusahaan semikonduktor berkapitalisasi besar. Konfigurasi itu belum berubah dalam semalam karena analis membutuhkan waktu berhari-hari untuk mengeluarkan catatan yang diperbarui setelah laba daripada merevisi secara real-time.
Implikasi praktis untuk keputusan beli adalah bahwa komunitas analis yang penilaian kolektifnya menghasilkan target Wedbush $600 dan target konsensus rata-rata akan mengeluarkan catatan yang diperbarui selama sesi perdagangan mendatang yang mempertahankan peringkat beli mereka dengan target yang direvisi atau membuat peringkat jual pertama dalam sejarah terbaru AMD.
Jika komunitas analis mempertahankan peringkat beli mereka sambil merevisi target harga secara sederhana untuk mencerminkan waktu Helios Q4 daripada Q3, pembelian institusional yang mengikuti publikasi catatan analis memberikan katalis permintaan spesifik untuk pemulihan saham AMD dari tingkat saat ini. Jika penurunan peringkat analis mulai muncul, penjualan institusional yang mengikuti menciptakan tekanan pasokan tambahan yang membuat entri $472 kurang menarik daripada yang disiratkan oleh diskon 9% dari tingkat sebelum laba.
Siklus publikasi catatan analis selama dua hingga lima sesi perdagangan berikutnya oleh karena itu merupakan salah satu sinyal jangka pendek terpenter untuk apakah entri $472 menghasilkan pemulihan jangka pendek atau memerlukan kesabaran melalui penjualan institusional tambahan sebelum menemukan basis yang stabil.
Tiga Profil Investor dan Jawaban Berbeda Mereka
Alih-alih rekomendasi beli atau tunggu universal, memetakan profil investor mana yang menemukan pengaturan saat ini menarik versus berisiko memberikan panduan yang lebih berguna daripada panggilan arah apa pun.
Investor jangka panjang dengan cakrawala dua belas hingga delapan belas bulan yang percaya bahwa peningkatan Helios Q4 memberikan akselerasi pendapatan H2 dan bahwa konservatisme panduan AMD berarti panduan Q3 $13 miliar adalah lantai daripada langit-langit menemukan entri $472 lebih menarik daripada harga apa pun yang tersedia sejak kemitraan Anthropic diumumkan pada bulan Juli. Laba operasi pusat data sebesar $2,1 miliar, pangsa pasar server rekor EPYC 46%, dan permintaan Anthropic dan Microsoft yang dikontrak masing-masing utuh pada $472 dengan cara yang tidak mereka miliki pada $149 setahun yang lalu.
Investor enam hingga dua belas bulan yang periode penahanannya mencakup panggilan laba Q3 3 November menghadapi perhitungan yang lebih kondisional. Janji peningkatan Helios Q4 tiba dalam periode penahanan mereka, yang berarti mereka dapat mengevaluasi hasil Q3 aktual dan panduan Q4 sebelum memutuskan apakah tesis Helios penuh dikonfirmasi. Membeli di $472 menangkap potensi kenaikan jika Q3 mengalahkan panduan konservatif tetapi menerima risiko biner bahwa kegagalan Q3 memperpanjang kompresi kelipatan.
Trader dengan cakrawala hari hingga minggu menghadapi pengaturan yang paling menantang karena siklus publikasi catatan analis dan penyesuaian posisi institusional keduanya menciptakan ketidakpastian jangka pendek yang membuat panggilan arah tidak dapat diandalkan dalam jangka waktu pendek. Saham yang turun 9% setelah mengalahkan ekspektasi dan menaikkan panduan adalah saham yang aksi harga jangka pendeknya didorong oleh dinamika posisi daripada penilaian fundamental, yang menciptakan pergerakan jangka pendek yang tidak dapat diprediksi ke kedua arah.
Apa yang Membuat Pengaturan Ini Berbeda Dari Penurunan AMD Sebelumnya
Saham AMD telah mengalami beberapa penurunan signifikan pada tahun 2026 sebelum malam ini. Masing-masing menghasilkan serangkaian keadaan spesifik yang menyerupai pengaturan saat ini dalam beberapa cara dan berbeda dalam cara lain.
Penurunan Juli dari $584 ke $476 didorong oleh tekanan jual semikonduktor AI di seluruh sektor dari kejatuhan KOSPI, debut CXMT, dan kekhawatiran pembiayaan vendor. Penurunan itu eksternal terhadap bisnis spesifik AMD. Kasus pemulihan bersandar pada kekhawatiran di seluruh sektor yang dilebih-lebihkan relatif terhadap permintaan kontrak AMD.
Penurunan malam ini dari $518 ke $472 didorong oleh ekspektasi spesifik AMD yang ditetapkan di atas apa yang diselesaikan oleh hasil, khususnya waktu Helios Q3 versus Q4. Penurunan itu internal terhadap narasi spesifik AMD daripada eksternal terhadap sektor ini.
Perbedaan itu penting untuk keputusan beli karena penurunan tekanan eksternal secara historis pulih lebih cepat daripada penurunan narasi internal. Tekanan eksternal yang dilebih-lebihkan berbalik ketika sentimen sektor membaik. Kekecewaan narasi internal membutuhkan perkembangan positif spesifik dari perusahaan yang sama untuk membalikkannya.
Perkembangan positif yang akan membalikkan penurunan malam ini adalah hasil aktual Q3 yang mengalahkan panduan konservatif $13 miliar dan visibilitas peningkatan Helios Q4 yang menunjukkan bahwa panggilan 3 November akan mengonfirmasi apa yang hanya dijanjikan oleh panggilan malam ini. Konfirmasi itu membutuhkan tiga bulan daripada berhari-hari, yang merupakan persyaratan kesabaran spesifik yang dibebankan oleh pengaturan saat ini kepada investor yang membeli di $472.
Bagi mereka yang ingin berpartisipasi dalam pasar keuangan global, memiliki akses ke platform trading yang tepat itu penting. WEEX menawarkan produk trading kripto dan saham, mencakup pasar global utama termasuk saham dan aset digital.
Kesimpulan
Saham AMD di $472 setelah turun 9% karena rekor laba adalah beli bagi investor yang cakrawala waktunya mengakomodasi tiga bulan kesabaran sebelum konfirmasi 3 November tiba dan yang tesis fundamentalnya bersandar pada lintasan laba operasi pusat data dan peningkatan Helios Q4 daripada pada waktu kuartal ke kuartal spesifik yang dikecewakan oleh hasil malam ini.
Ini bukan beli bagi investor yang katalis utamanya adalah laba malam ini yang memberikan ledakan Helios yang telah dihargai oleh apresiasi 146% tahun ini. Katalis itu tidak tiba. Menunggu untuk tiba pada 3 November sebelum mengkomitmenkan modal menerima harga masuk yang berpotensi lebih tinggi dengan imbalan kepastian bahwa peningkatan Helios telah dimulai daripada hanya dijanjikan.
Karakterisasi paling jujur dari pengaturan ini adalah bahwa $472 adalah entri yang lebih baik daripada $518 kemarin untuk tesis fundamental yang sama, bahwa tesis itu sendiri belum rusak oleh hasil malam ini, dan bahwa tesis tersebut memerlukan tiga bulan lagi untuk dikonfirmasi oleh data keuangan yang dapat diamati daripada hanya oleh panduan manajemen.
FAQ
1. Apakah saham AMD layak dibeli setelah turun 9% karena rekor laba Q2?
Kasus beli paling kuat bagi investor dengan cakrawala dua belas hingga delapan belas bulan yang percaya bahwa peningkatan Helios Q4 memberikan akselerasi pendapatan H2 dan bahwa konservatisme panduan AMD berarti panduan Q3 $13 miliar adalah lantai. Laba operasi pusat data sebesar $2,1 miliar, pangsa pasar server rekor EPYC 46%, dan permintaan Anthropic dan Microsoft yang dikontrak masing-masing utuh pada $472. Kasus ini lebih kondisional bagi investor enam hingga dua belas bulan yang periode penahanannya mencakup biner laba Q3 3 November.
2. Apa yang secara spesifik menyebabkan saham AMD turun 9% karena rekor laba?
Pasar telah menghargai panduan ledakan skala rak Helios yang akan mengonfirmasi kontribusi pendapatan Q3 yang berarti dari platform baru. Manajemen memandu pengiriman Helios dimulai sekarang dengan volume meningkat di Q4, yang mengecewakan investor yang diposisikan untuk waktu Helios Q3 yang lebih agresif. Apresiasi 146% tahun ini dari AMD saat memasuki cetakan berarti saham memerlukan akselerasi di luar mengalahkan ekspektasi dan menaikkan panduan daripada konfirmasi lintasan yang sudah dihargai.
3. Apa arti laba operasi pusat data sebesar $2,1 miliar untuk keputusan beli?
Laba operasi pusat data yang bergerak dari kerugian $155 juta menjadi $2,1 miliar dalam satu tahun mewakili bukti fundamental paling penting bahwa transformasi AMD dari fase investasi ke generasi laba adalah nyata daripada diproyeksikan. Pada $472, kontribusi laba pusat data memberikan dukungan valuasi yang tidak dapat dihilangkan oleh pertanyaan waktu Helios. Bisnis pusat data yang menghasilkan $2,1 miliar dalam laba operasi kuartalan pada pertumbuhan 107% adalah bisnis yang kasus labanya lebih kuat daripada kerangka kerja kelipatan pendapatan yang mendominasi cakupan pasca-laba.
4. Bagaimana riwayat konservatisme panduan AMD memengaruhi keputusan beli?
AMD telah mengalahkan estimasi konsensus dalam keempat kuartal terakhir dengan kejutan rata-rata 6,5%. Tim manajemen dengan pola panduan konservatif yang diikuti oleh hasil yang konsisten adalah tim yang panduan Q3 $13 miliar-nya lebih mungkin menjadi lantai daripada langit-langit. Jika hasil aktual Q3 sekali lagi mengalahkan panduan konservatif seperti yang disarankan oleh pola historis, penurunan 9% setelah jam kerja terbukti menjadi titik masuk yang diciptakan oleh fokus waktu Helios daripada penentuan harga ulang yang dibenarkan.
5. Apa sinyal mendatang yang paling penting untuk apakah keputusan beli di $472 sudah benar?
Panggilan laba Q3 3 November adalah sinyal tunggal terpenting karena menyediakan hasil aktual Q3 terhadap panduan konservatif $13 miliar dan visibilitas peningkatan Helios Q4 yang mengubah janji Q4 dari panduan menjadi volume produksi yang dapat diamati. Hasil Q3 yang secara berarti di atas $13 miliar dikombinasikan dengan konfirmasi pengiriman pelanggan Helios spesifik akan memvalidasi beli di $472 sebagai titik masuk yang diciptakan oleh panduan konservatif. Hasil Q3 di dekat $13 miliar tanpa spesifisitas Helios akan menunjukkan bahwa kompresi kelipatan masih harus berjalan sebelum tesis dikonfirmasi.
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai
Cara Membeli Saham ANT pada Hari Pertama: Hal yang Telah Dikonfirmasi
Lonjakan dan Pembalikan Harga HBAR: Posisi Long, Short, dan Order Stop-Loss
Analisis Saham PEP: Mengapa PEPon Diperdagangkan di Atas Saham PepsiCo
Strategi Bot Trading Kripto Terbaik untuk Pemula
Apa itu Swarm Network (TRUTH)?
Apa itu Frax USD (FRXUSD)?
Apa itu DO Your Meme (DOYR)? Prediksi Harga DO Your Meme (DOYR) 2026–2030
Tether Dukung SCRYPT: Mungkinkah USDT Menjadi Jalur Baru untuk Pembayaran Global?
ETF Bitcoin Catat Arus Keluar $582Jt saat BTC Turun di Bawah $62Rb: Apakah $60Rb Berikutnya?
Hard Fork Purley Polygon Aktif: Apa yang Berubah pada POL dan Keamanan Jaringan?
Saham AMZN Naik 3,8%, Lalu Turun 3,9%: Apakah Kabar AI AWS Sudah Diperhitungkan dalam Harga?
Bitcoin Lightning Network untuk Pemula: 5 Hal yang Perlu Diketahui Sebelum Pembayaran Pertama
Harga Saham Anthropic (ANT): Penutupan Hari Pertama di $97,17 dan Apa Selanjutnya
Prediksi Harga Saham ANT: Apa yang Bisa dan Tidak Bisa Diungkap Data Setelah Hari Pertama
IPO Anthropic vs IPO SpaceX: Perbandingan Harga, Dana yang Dihimpun, dan Kinerja Hari Pertama
Ethereum di Bawah $1.800: 7 Minggu Arus Keluar ETF dan Level Batas Bawah Berikutnya
Pembaruan Peretasan Binance: $2,85M dari $6,3M Dibekukan, Sidang Pengadilan 1 Des.
XRP kurang dari $1: Arti Pembukaan Escrow 1 Desember bagi Harga
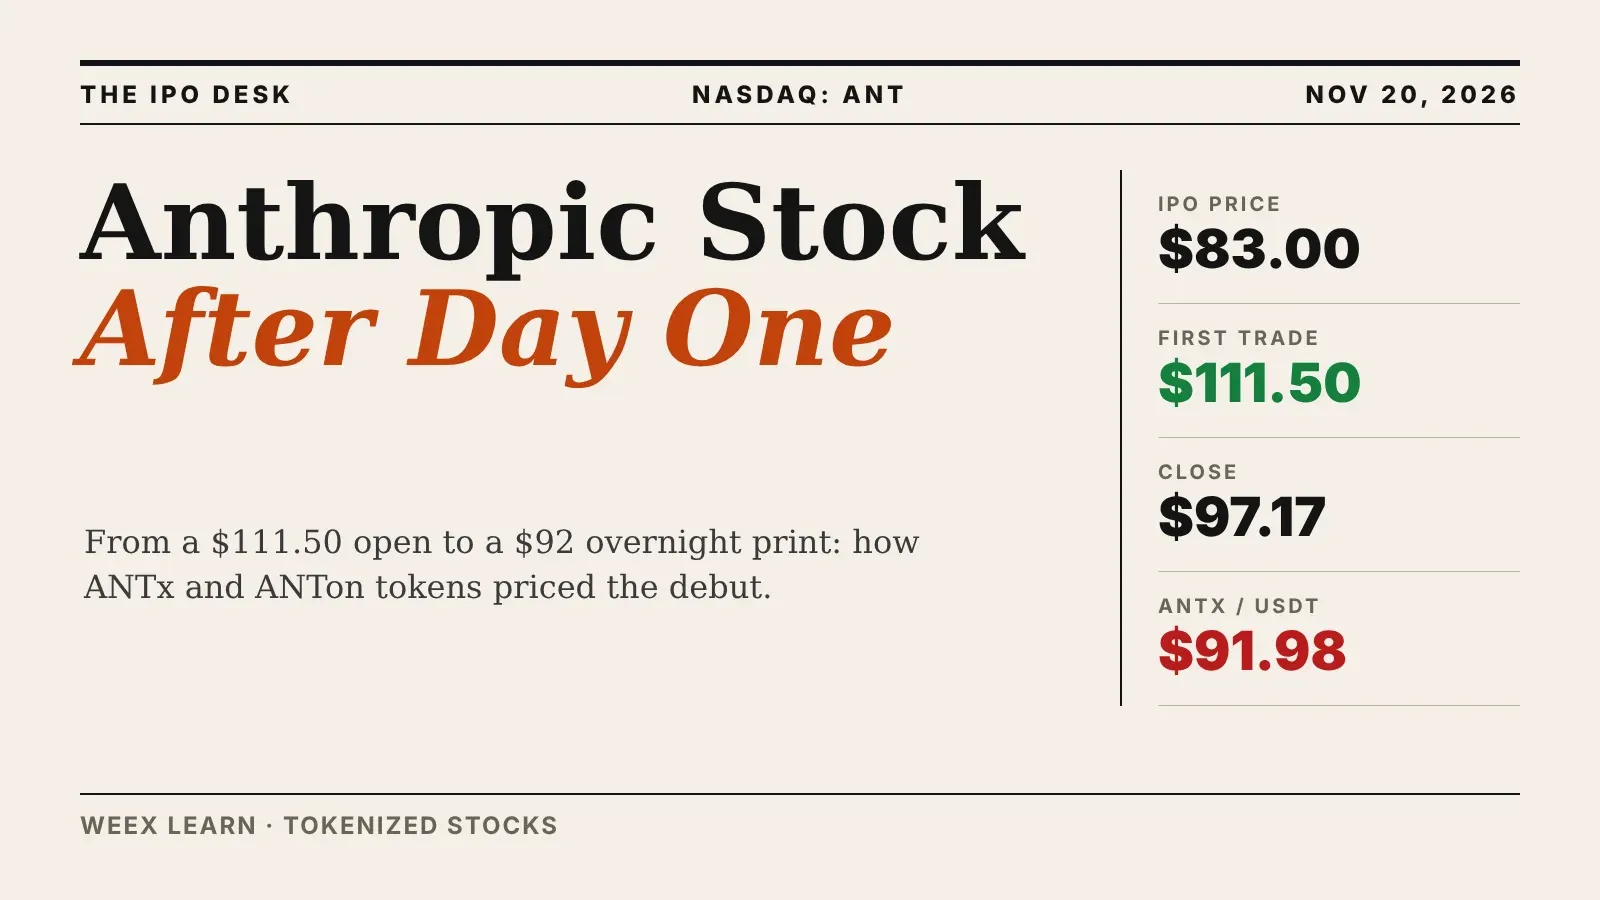
Saham Anthropic Setelah Hari Pertama: Mengapa Token ANT Diperdagangkan di Sekitar $92
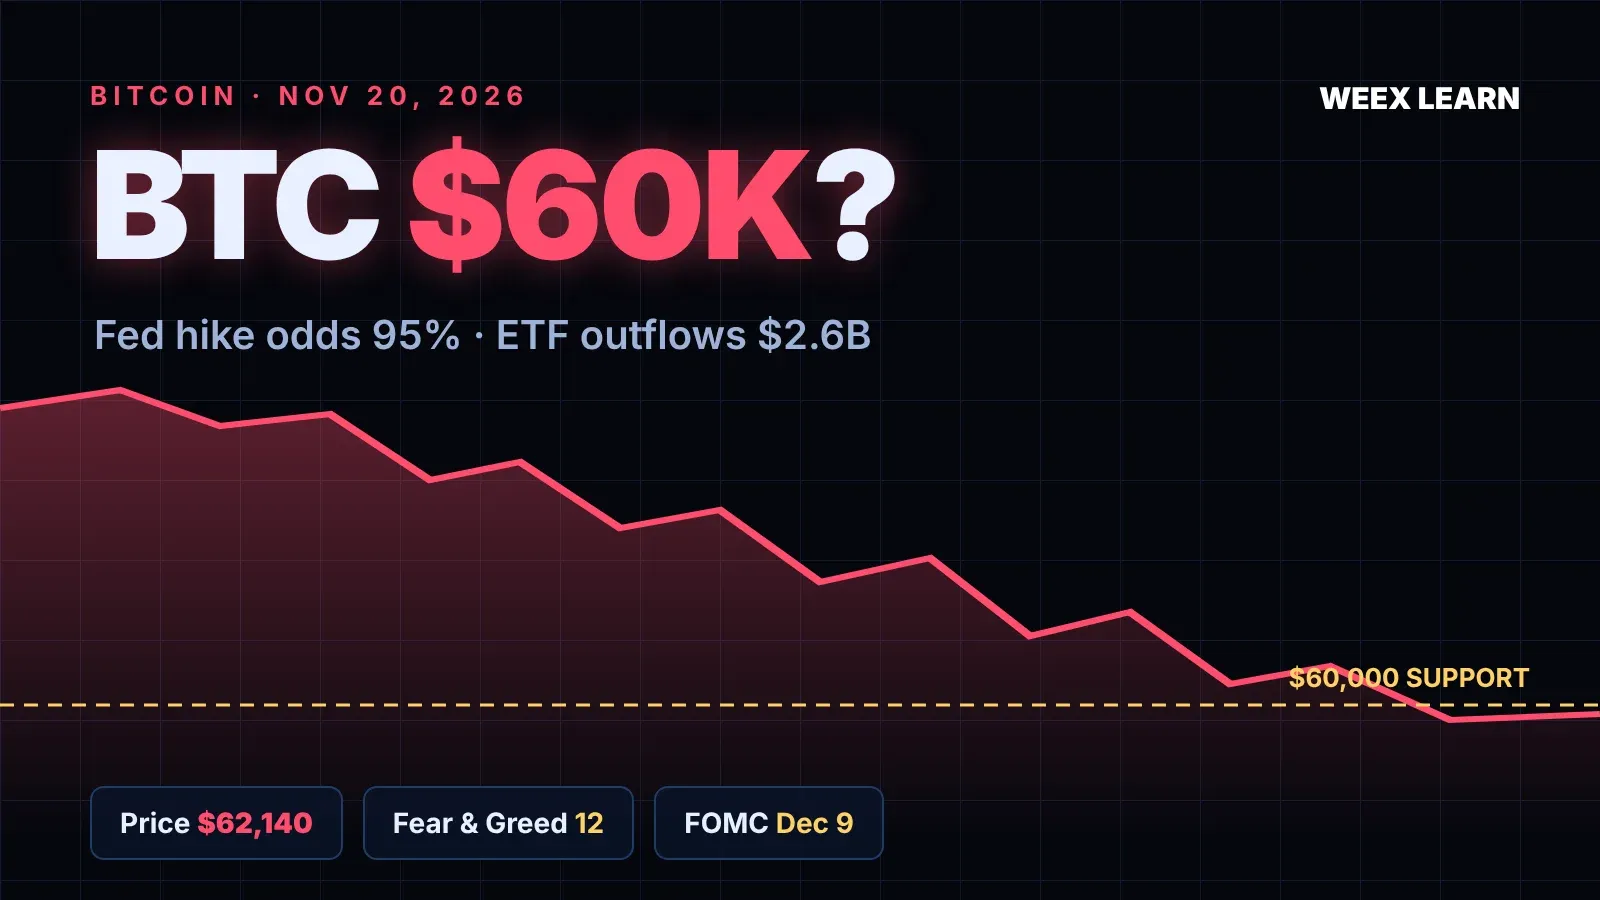
Bitcoin di Bawah $62Rb: Apakah $60.000 Berikutnya Sebelum Keputusan Fed 9 Des?
Tingkat Imbal Hasil Staking WEEX: Semua Koin, Tier, dan Jangka Waktu (11/2026)
IPO Anthropic $81,3M: Apakah Saham ANT Terlalu Mahal pada $83?
Saham Micron Turun 3,67% meski Memori AI Booming: Apakah MU Layak Dibeli?
IPO Anthropic Dipatok pada $83: Penggalangan Dana Rekor $81,3M dan Langkah Berikutnya
Saham Coherent dan Lumentum Naik: Mengapa Saham Optik Menguat
IPO Anthropic 2026: Pencatatan ANT di Nasdaq, Harga per Saham $83, dan Panduan Trading
Laporan Keuangan NVIDIA Q3 2027: Pendapatan Capai $115,8M, Pertanyaan soal Kepemimpinan Masih Berlanjut
Harga Pieverse Melonjak 50%: Volume Futures 51x Spot di WEEX
Token Kripto GTA 6: 20.000 Memecoin dan 8.800 Ditandai sebagai Penipuan
Risalah Fed 11/2026: Mengapa Kenaikan Suku Bunga Desember Kini Sudah Diperhitungkan Sebesar 91%
Cara Membeli Saham ANT pada Hari Pertama: Hal yang Telah Dikonfirmasi
Lonjakan dan Pembalikan Harga HBAR: Posisi Long, Short, dan Order Stop-Loss
Analisis Saham PEP: Mengapa PEPon Diperdagangkan di Atas Saham PepsiCo
Strategi Bot Trading Kripto Terbaik untuk Pemula
Apa itu Swarm Network (TRUTH)?
Apa itu Frax USD (FRXUSD)?
Isi
Koin populer
Artikel terbaru


