
¿Está National Oil Dividend Fund (NODF) respaldado por petróleo? Análisis de las afirmaciones sobre reservas y dividendos

 Califícanos en Google


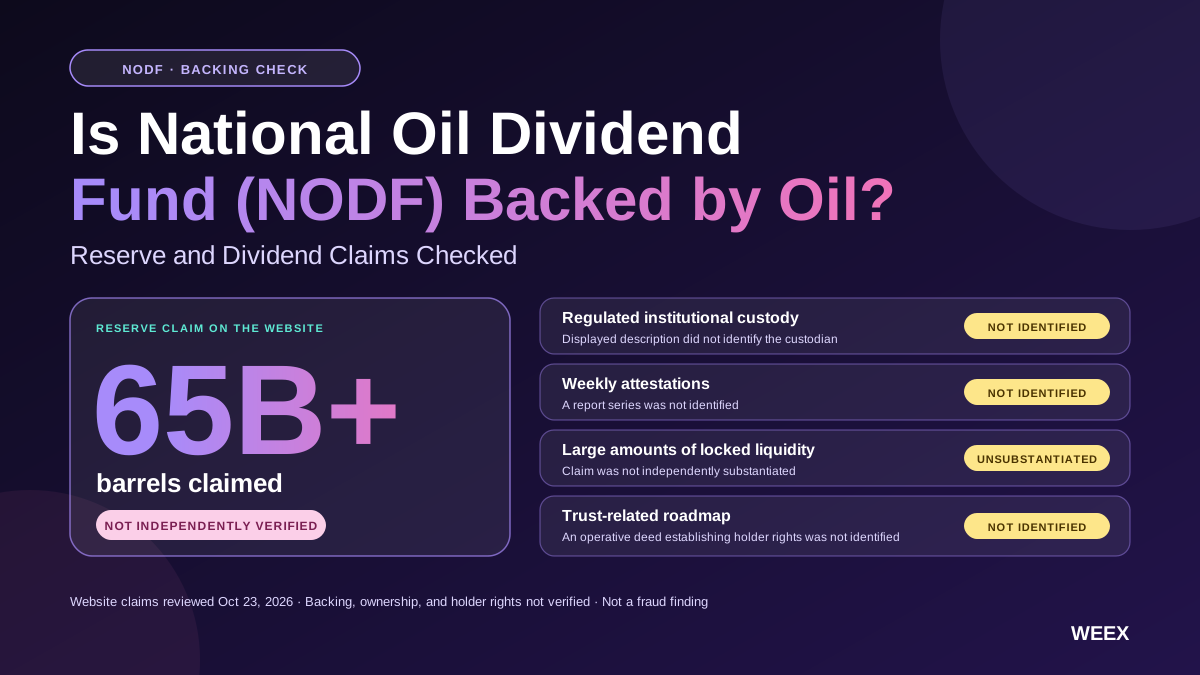
Las pruebas examinadas para este artículo no permiten establecer que National Oil Dividend Fund (NODF) sea una inversión respaldada por petróleo. Su sitio web presenta afirmaciones sobre reservas, custodia y certificaciones, pero nuestro análisis de 23/10/2026 no identificó toda la documentación necesaria para vincular activos petrolíferos concretos con derechos exigibles de los titulares del token. Un token puede existir y negociarse sin otorgar a sus titulares la propiedad del petróleo, el derecho a canjearlo ni un derecho sobre los ingresos de explotación.
Nuestra conclusión es que NODF debe evaluarse por la estructura de sus activos y su marco jurídico antes que por su precio. La pregunta decisiva es si un emisor identificable controla activos identificables y ha concedido derechos identificables a los titulares del token exacto. Las referencias a una estrategia energética nacional no pueden suplir ese vínculo inexistente.
¿Qué es National Oil Dividend Fund (NODF)?
National Oil Dividend Fund es un nombre cripto asociado a una narrativa de petróleo digital. El sitio web examinado, nodf.site, vincula su propuesta de token con las reservas de petróleo, la seguridad energética y los mercados on-chain. En el pie de página se describe como un activo digital relacionado con la energía y se niega cualquier vínculo o respaldo gubernamental. (National Oil Dividend Fund)
Esa descripción no aclara varias posibles estructuras de inversión.
Un token relacionado con el petróleo podría limitarse a negociarse según las expectativas sobre los mercados energéticos. Otro producto podría representar un derecho contractual sobre ingresos vinculados al petróleo. También podría mantener instrumentos financieros cuyo valor dependa del precio del petróleo.
Estas estructuras dan lugar a derechos y riesgos distintos. No deben agruparse solo porque utilicen imágenes similares.
En el caso de NODF, las pruebas examinadas permiten describir la propuesta publicitada por el proyecto. No justifican tratar sus reservas anunciadas como activos verificados de forma independiente que pertenezcan a los titulares del token.
Esta distinción también permite responder a las búsquedas de «acciones de NODF». El nombre de un token cripto no demuestra que represente una empresa cotizada, una participación en un fondo ni una participación en la propiedad de una empresa energética. Para establecer una relación de ese tipo se necesitaría documentación independiente.
¿Qué constatamos al revisar directamente el sitio web?
La revisión se centró en lo que revelaba realmente la página pública y en los documentos de respaldo a los que se podía acceder desde ella.
El sitio presentaba varias afirmaciones financieras, resumidas a continuación. «No verificado» describe el resultado de esta revisión; no demuestra que un documento no pueda existir en otro lugar.
| Afirmación del sitio web | Pruebas de respaldo necesarias | Resultado de la revisión |
|---|---|---|
| Una tesis sobre reservas que supera 65.000 M barriles | Identificación de los activos, derechos de propiedad o contractuales y una evaluación técnica fechada | No se identificó un conjunto completo de documentos justificativos |
| Custodia institucional regulada | Entidad jurídica, regulador, contrato de custodia y confirmación de los activos cubiertos | La descripción publicada no identificaba al custodio |
| Certificaciones semanales | Informes fechados y accesibles, autor, procedimientos y conclusiones | No se identificó una serie de informes |
| Grandes cantidades de liquidez bloqueada | Pools exactos, reservas de activos de cotización, contratos de bloqueo y condiciones de desbloqueo | La afirmación no se verificó de forma independiente |
| Una hoja de ruta relacionada con un fideicomiso | Documentos constitutivos firmados y explicación de los derechos de los beneficiarios | No se identificó una escritura vigente que estableciera los derechos de los titulares |
Durante nuestra inspección, los enlaces del sitio a las reservas y al fideicomiso dirigían a secciones de la misma página, no a un conjunto independiente de documentos probatorios.
Se trata de una constatación sobre la información divulgada, no de una determinación de conducta indebida. Significa que no fue posible verificar la propuesta de activos de la página con el nivel necesario para valorar NODF como un derecho respaldado por petróleo.
Una próxima divulgación útil vincularía cada afirmación con un documento identificable. Repetir la afirmación en un gráfico o en otra sección del sitio web no resolvería la carencia.
¿Por qué importa el token exacto de National Oil Dividend Fund (NODF)?
La verificación de activos empieza por identificar el token. De lo contrario, se puede vincular un documento o gráfico válido con un mercado equivocado.
El sitio web examinado actualmente mostraba esta dirección de Solana:
8cENLm4vr5cFd9pfy2AcXjEPRv47aZrAMZbYhWWjpump
Un artículo de TOPONE Markets actualizado en 19/10 identificaba una dirección distinta:
9Cpp25zEnT5k5DUpML3VFX5ePA1fDinwXU4vpM4opump
La diferencia puede observarse directamente entre las dos fuentes. Por sí sola, no demuestra que se produjera una migración, una copia o que hubiera un operador común.
Al seguir el botón de Coinbase del sitio web examinado, se llegó a una página específica del token cuya URL hacía referencia a la dirección mostrada en el sitio web. Esto confirma el destino del enlace, no el respaldo del activo ni la identidad del operador.
Antes de aplicar una afirmación sobre reservas, una cifra de oferta o un precio a una compra, el lector necesita una cadena coherente:
Identidad del emisor → documentos constitutivos → dirección exacta del token → mercado previsto.
Si se produjo una migración, la documentación debería explicar la relación entre los activos y las consecuencias para los titulares. Sin esas pruebas, la información histórica sobre una acuñación no debe convertirse silenciosamente en información actual sobre otra.
Precio de --
¿Qué significa realmente «respaldado por petróleo»?
«Respaldado por petróleo» puede describir varios acuerdos económicos distintos. Un producto creíble debería especificar cuál se aplica.
El inventario físico consiste en petróleo ya extraído y custodiado en un lugar identificable. Los derechos de producción están relacionados con la producción o los ingresos futuros. Un derecho de regalías puede proporcionar una parte de los ingresos sin implicar la propiedad de la empresa operadora. Un instrumento financiero puede ofrecer exposición al precio del petróleo mediante contratos, en lugar de barriles físicos.
| Posible estructura | Posible activo subyacente | Pregunta principal para la verificación |
|---|---|---|
| Inventario físico | Petróleo almacenado e identificado | ¿Quién es su propietario y está disponible para satisfacer las reclamaciones de los titulares? |
| Derechos de producción o regalías | Derechos sobre ingresos futuros especificados | ¿Qué contrato genera el derecho? |
| Exposición financiera | Futuros, participaciones en fondos u otros instrumentos | ¿Qué posee realmente el emisor? |
| Token temático de petróleo | Un activo negociable que utiliza una narrativa energética | ¿Existe algún derecho subyacente exigible? |
Estas estructuras no son intercambiables.
Incluso la propiedad real de activos relacionados con el petróleo no otorgaría automáticamente derechos sobre ellos a los titulares del token. El emisor podría poseer activos y, aun así, emitir un token que solo concediera participación en la comunidad o recompensas discrecionales.
Lo que falta es el vínculo jurídico y operativo entre el activo y el token.
Por tanto, una divulgación útil sobre NODF explicaría ambas partes: qué controla el proyecto y qué pueden exigir los titulares. Cualquiera de ellas por separado dejaría incompleta la propuesta de respaldo.
¿Son lo mismo las reservas de petróleo subterráneas que los barriles almacenados?
No. Las reservas subterráneas son estimaciones del petróleo recuperable en determinadas condiciones. El inventario almacenado es petróleo que ya se ha producido.
La Administración de Información Energética de EE. UU. define las reservas probadas haciendo referencia a pruebas geológicas y de ingeniería, la posibilidad de recuperación y las condiciones económicas y operativas existentes. Por tanto, una estimación de reservas es más específica que una afirmación general de que existe petróleo en una región.
De ahí se derivan varias preguntas distintas.
¿Qué yacimientos o derechos están implicados? ¿Quién posee el derecho pertinente? ¿Qué parte corresponde a la entidad que formula la afirmación? ¿Qué costes y obligaciones conlleva la extracción? ¿Qué fecha y supuestos respaldan la evaluación?
Incluso una estimación de reservas técnicamente creíble no demuestra que el emisor del token sea propietario de ellas.
Tampoco se deberían multiplicar sin más los barriles subterráneos por el precio actual del petróleo para calcular el respaldo del token. La producción requiere tiempo, gastos, infraestructuras y los permisos pertinentes. El valor económico de un derecho concreto depende de sus condiciones y costes.
En la práctica, esto significa que una cantidad geológica no puede sustituir al balance del emisor ni al valor de reembolso de un titular.
¿Qué demostraría la propiedad de los activos petrolíferos?
Una afirmación creíble de propiedad requiere un activo identificable y una cadena documentada que lo vincule con la entidad pertinente.
En el caso del petróleo almacenado, las pruebas podrían incluir registros de propiedad, acuerdos de almacenamiento, confirmaciones de inventario e información sobre posibles reclamaciones contra el inventario. En el caso de derechos de producción o ingresos, incluirían los contratos que los definen.
La documentación debe identificar el derecho real. Ser propietario de una empresa que opera cerca de un yacimiento petrolífero no equivale a ser propietario del petróleo. Tener un acuerdo de comercialización no equivale a tener un derecho de producción.
Una revisión útil de la propiedad también tiene en cuenta las restricciones y las reclamaciones de terceros. Puede que los activos pignorados a otro acreedor no estén disponibles libremente para los titulares del token. Una participación minoritaria podría conllevar obligaciones o limitaciones que no aparecen en un resumen promocional.
Estos son ejemplos de preguntas que una estructura debidamente documentada debería responder, no conclusiones sobre acuerdos de NODF que no se hayan divulgado.
La carencia probatoria actual es que esta revisión no estableció una cadena completa de propiedad para la propuesta de respaldo anunciada. Hasta que se establezca, la afirmación sobre los activos debe seguir atribuyéndose al proyecto.

¿Cómo se debe verificar una afirmación de custodia?
Una afirmación de custodia resulta útil cuando se puede identificar la institución, el servicio y los activos.
Una etiqueta de categoría llamativa no basta. Los lectores necesitan el nombre legal del custodio, su jurisdicción, la autorización pertinente y confirmación de que el acuerdo indicado cubre los activos en cuestión.
El alcance importa tanto como el nombre. Una institución podría custodiar los activos digitales de un proyecto sin custodiar petróleo. Podría administrar documentos sin garantizar la titularidad. También podría prestar un servicio limitado que no incluyera las reclamaciones de los titulares del token.
Por tanto, la verificación debería determinar de qué es responsable el custodio y de qué no.
La confirmación también debería estar actualizada y ser atribuible a la institución. Un logotipo en el sitio web de un proyecto o una referencia a una marca financiera conocida constituyen pruebas menos sólidas que una declaración auténtica que describa la relación.
En el caso de NODF, la página pública examinada no ofrecía información suficiente para completar ese análisis. Identificar la institución y explicar el acuerdo supondría una mejora sustancial de la información divulgada.
¿Demostraría una certificación que el token está totalmente respaldado?
La respuesta depende de lo que examine el informe.
Un informe de certificación o verificación puede ser útil si especifica el objeto examinado, la fecha, los criterios, los procedimientos, los hallazgos y las limitaciones. El título o la frecuencia de publicación no demuestran que la cobertura sea exhaustiva.
Por ejemplo, un informe podría confirmar que determinados activos existían en un momento concreto sin establecer la totalidad de los pasivos del emisor ni los derechos de los titulares del token.
La Oficina del Defensor del Inversor de la PCAOB ha advertido que los informes de prueba de reservas cripto no equivalen a auditorías de estados financieros. Esa recomendación general no es una conclusión sobre NODF, pero ilustra por qué hay que leer atentamente el alcance de un informe.
En el caso de un token relacionado con el petróleo, podrían necesitarse varias formas de prueba: una evaluación técnica de los activos, la confirmación de la propiedad o custodia, información financiera y documentos constitutivos que vinculen a los titulares con la estructura.
No es necesario que un único informe desempeñe todas esas funciones. El problema surge cuando se promociona un informe de alcance limitado como si lo hiciera.
Hasta que se pueda examinar un informe real, «certificación semanal» sigue siendo una intención o afirmación declarada sobre la presentación de informes, no una garantía examinada de forma independiente.
¿Paga dividendos National Oil Dividend Fund (NODF)?
No se puede deducir un derecho a dividendos del nombre del proyecto.
Un mecanismo de distribución creíble requiere una fuente de efectivo identificable, un método de cálculo, condiciones para tener derecho a ella y un pagador responsable. Los titulares también necesitan saber si los pagos son discrecionales u obligatorios.
Las posibles fuentes de financiación tienen implicaciones distintas. Los ingresos de explotación, las regalías, los activos de tesorería, las comisiones de trading y las asignaciones promocionales no son el mismo tipo de rentabilidad.
Imaginemos un proyecto hipotético que distribuye las comisiones obtenidas al negociar su token. El pago podría ser real y, al mismo tiempo, depender de que continúe la actividad especulativa de compraventa, no de la producción de petróleo. Describirlo como un dividendo petrolífero ocultaría el origen económico, salvo que se explicara esa diferencia.
Otro proyecto podría recibir ingresos reales relacionados con el petróleo, pero distribuir solo una parte después de costes y reservas. Los ingresos brutos no equivaldrían al importe disponible para los titulares del token.
Esta revisión no verificó una fórmula de distribución completa ni un historial de pagos de NODF. La conclusión adecuada es que las pruebas examinadas no establecen los derechos a dividendos.
¿Cómo sería una distribución de ingresos petrolíferos?
Una distribución transparente puede evaluarse mediante un cálculo del flujo de caja.
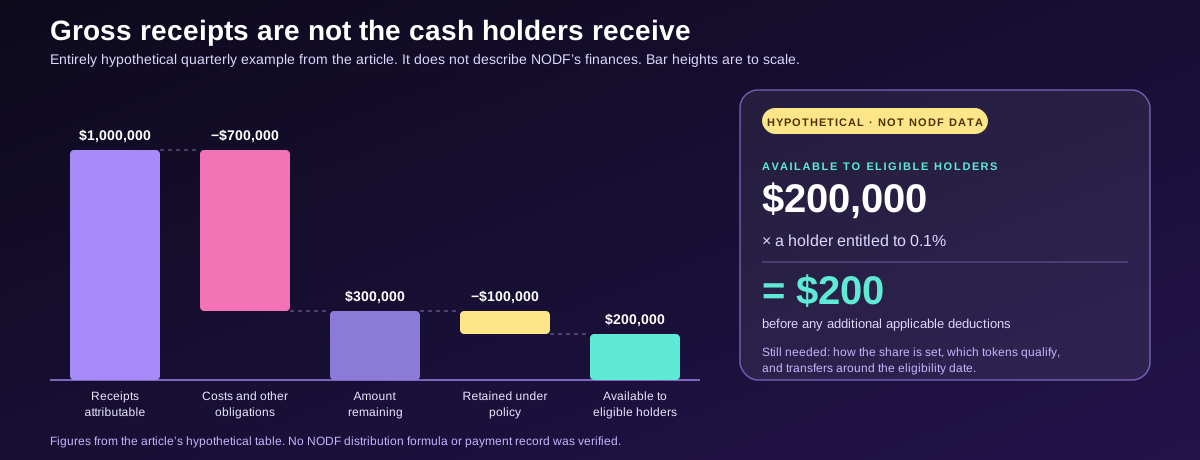
Imaginemos una estructura totalmente hipotética con 1 M $ de ingresos trimestrales atribuibles a sus activos. Supongamos que los costes de explotación, la financiación y otras obligaciones ascienden a 700.000 $, lo que deja 300.000 $. La política aplicable retiene entonces 100.000 $ y pone 200.000 $ a disposición para su distribución.
Un titular con derecho a 0,1% de ese importe distribuible recibiría 200 $ antes de cualquier otra deducción aplicable.
| Cálculo trimestral hipotético | Importe |
|---|---|
| Ingresos atribuibles a los activos | 1.000.000 $ |
| Costes y otras obligaciones | −700.000 $ |
| Importe restante | 300.000 $ |
| Retenido según la política de distribución | −100.000 $ |
| Disponible para los titulares que cumplan los requisitos | 200.000 $ |
Estas cifras no describen NODF. Muestran la información necesaria para evaluar una afirmación sobre distribuciones.
El cálculo debería cuadrar con los registros financieros y los pagos reales. También debería explicar cómo se determina el porcentaje del titular, si todos los tokens reúnen los requisitos y qué ocurre cuando los tokens se transfieren alrededor de la fecha de elegibilidad.
Sin esas reglas, un posible comprador no puede calcular de forma fiable los ingresos esperados.
¿Pueden la capitalización de mercado o la liquidez bloqueada demostrar el respaldo petrolífero?
Ninguna de las dos demuestra la propiedad del petróleo.
La capitalización de mercado es una valoración derivada del precio y la oferta del token. La liquidez describe los activos disponibles en un acuerdo de negociación. El respaldo petrolífero se refiere a una reclamación sobre un activo subyacente.
Un token podría tener un mercado activo sin poseer petróleo. Una entidad podría poseer derechos relacionados con el petróleo mientras su token se negocia en un mercado poco líquido. Estas situaciones requieren análisis distintos.
Una afirmación sobre el bloqueo de liquidez también requiere precisión. Las pruebas deberían identificar el pool, los activos, los importes, el mecanismo de bloqueo, los derechos de control y las condiciones de liberación. Bloquear una posición de liquidez no garantiza un precio estable del token ni impide que sus titulares vendan.
Del mismo modo, el valor aparentemente elevado de un pool debería examinarse según la composición de sus activos. Una posición compuesta principalmente por el token del propio proyecto no ofrece la misma capacidad de salida que un importe equivalente en activos de cotización ampliamente líquidos.
Para un comprador, la distinción es práctica: el respaldo determina qué posible derecho subyacente existe, mientras que la profundidad del mercado influye en el precio que podría obtenerse al vender. Ninguno puede sustituir al otro.
¿Qué acreditó el hito de marketing de 21/10?
El sitio web examinado vinculaba su narrativa sobre el mercado energético a una fecha de 21/10. Esa fecha ya había pasado cuando se realizó la revisión de 23/10. (National Oil Dividend Fund)
Que finalice una cuenta atrás no demuestra que se haya producido una transacción de activos, una autorización gubernamental o una distribución.
Las pruebas de seguimiento pertinentes serían concretas: un acuerdo firmado, un anuncio atribuible a una fuente, un informe publicado o una transacción relacionada con el hito anunciado.
Un avance más amplio en materia de política energética seguiría requiriendo un vínculo independiente con el token. Los acontecimientos que afectan a los mercados petrolíferos no transfieren automáticamente activos ni derechos sobre ingresos a un emisor cripto.
Por tanto, este artículo no considera la fecha promocional una prueba de que la propuesta de respaldo entrara en vigor. Una actualización útil compararía el hito anunciado con el resultado documental real.
¿Es National Oil Dividend Fund (NODF) legítimo o una estafa?
Las pruebas examinadas no permiten concluir de forma definitiva que exista fraude. Tampoco justifican presentar NODF como un fondo verificado y respaldado por petróleo.
Ambas conclusiones pueden coexistir porque responden a preguntas distintas.
La falta de información no demuestra por sí sola que haya fraude. Sin embargo, puede impedir que se sustente una afirmación de inversión. Un comprador no necesita demostrar que ha habido una conducta indebida para decidir que las pruebas son insuficientes.
La evaluación más defendible es que, en el marco de esta revisión, las propuestas de respaldo petrolífero y distribución siguen sin verificarse.
La evaluación debería cambiar si aparecen nuevas pruebas creíbles. Un emisor identificable, registros de activos autenticados, informes que puedan revisarse de forma independiente y derechos claros para los titulares mejorarían sustancialmente el análisis.
El criterio debe ser coherente en ambos sentidos: clasificar cada nuevo documento según lo que demuestra, en lugar de tratar la seguridad promocional o la sospecha pública como pruebas.
¿Se puede negociar National Oil Dividend Fund (NODF) en WEEX?
Esta revisión no verificó la existencia de un mercado de futuros o al contado de WEEX para el activo NODF concreto que se analiza aquí. Tampoco se verificó ninguna promoción específica del token ni ningún descuento en las comisiones.
Los lectores no deberían deducir que está disponible por la existencia de un activo con nombre similar o de una página de información de precios. Antes de depositar cualquier token, hay que confirmar que el exchange admite su blockchain y dirección exactas.
El recurso de WEEX pertinente para este artículo es el Centro de Confianza de WEEX, que permite acceder a información sobre las reservas de la plataforma y a recursos de verificación. Puede ayudar a los lectores a evaluar la información divulgada por WEEX; no demuestra el respaldo de un token temático de petróleo no relacionado. (weex.com)
La verificación del exchange y la del token son tareas distintas. Que el destino sea un exchange auténtico no autentica todas las afirmaciones del sitio web que enlaza con él.
Opinión editorial de WEEX: considerar no verificada la afirmación sobre el petróleo hasta que se documenten los derechos
La carencia decisiva es la falta de un vínculo entre los activos petrolíferos y los derechos exigibles de los titulares del token.
Nuestra revisión encontró una narrativa pública sobre los activos, pero no estableció la estructura completa de propiedad, custodia, garantías y distribución necesaria para valorar NODF como una inversión respaldada por petróleo. La diferencia entre la dirección del sitio web actual y la cobertura anterior plantea además una cuestión de identidad independiente.
Por tanto, evaluaríamos una compra según las condiciones de negociación observables, sin asignar ningún valor supuesto a un derecho petrolífero que no esté documentado.
Esta postura no exige calificarlo de estafa. Exige establecer un límite probatorio claro: una afirmación sobre reservas necesita registros de activos, una afirmación de custodia necesita un acuerdo identificable y una afirmación sobre dividendos necesita derechos y financiación definidos.
Preguntas frecuentes
1. ¿Está National Oil Dividend Fund (NODF) respaldado por petróleo real?
Las pruebas examinadas no permitieron establecer de forma independiente que esté respaldado por petróleo real. Una afirmación creíble de respaldo requiere activos identificables, propiedad documentada o derechos contractuales y un vínculo demostrado con el token exacto.
2. ¿Paga dividendos National Oil Dividend Fund (NODF)?
Esta revisión no verificó un mecanismo de distribución completo ni un historial de pagos. El nombre por sí solo no establece un derecho. Los lectores necesitan conocer la fuente de financiación, las reglas de cálculo, las condiciones de elegibilidad y los pagos atribuibles.
3. ¿Es National Oil Dividend Fund (NODF) una acción?
Las pruebas examinadas no permitieron establecer que NODF represente acciones cotizadas o participaciones en un fondo. Esos derechos requerirían documentos constitutivos específicos, no un nombre que suene financiero.
4. ¿Sustituye una certificación de reservas a una auditoría?
Hay que evaluar cada informe por su alcance. Una confirmación limitada de activos no establece automáticamente la totalidad de los pasivos, la propiedad, la situación financiera ni los derechos de los titulares. No debe considerarse que una etiqueta de certificación constituye una garantía exhaustiva.
5. ¿Es National Oil Dividend Fund (NODF) una estafa?
No se pudo establecer de forma concluyente que hubiera fraude. La conclusión más limitada es que los materiales examinados no verificaron el respaldo petrolífero anunciado ni los derechos de los titulares a obtener ingresos.
Fuentes
Información pública del proyecto: nodf.site, examinado en 23/10/2026, incluidas sus afirmaciones sobre reservas, navegación, dirección del token mostrada, enlace externo al mercado y pie de página.
Comparación de identidad: artículo de TOPONE Markets sobre NODF, actualizado en 19/10/2026. Contexto técnico: definiciones de reservas de la Administración de Información Energética de EE. UU. Contexto sobre garantías: aviso sobre pruebas de reservas de la Oficina del Defensor del Inversor de la PCAOB. Recurso de la plataforma: Centro de Confianza de WEEX.
Esta revisión no autenticó ningún contrato privado de custodia, escritura de fideicomiso firmada ni serie completa de informes sobre reservas. El ejemplo de flujo de caja es hipotético.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
¿Es legítimo United States Dividend Fund (USDF)? Qué revelan realmente las comprobaciones del sitio web y Reddit

¿XTruth Oil (XTO) es una acción o una criptomoneda? Cómo funcionan realmente sus recompensas petroleras

¿Cuál es la dirección de la wallet del trader de criptomonedas Kimchi? Guía de registros públicos y verificación
Moneda FTR tras el auge del Roadster: por qué Flying Tesla Roadster retrocedió y qué comprobar antes de operar
xStocks en cripto: qué son las acciones tokenizadas, cómo funcionan y qué deben comprobar sus titulares
¿Qué es la criptomoneda Pearl (PRL) y cómo funciona su minería?
Moneda Flying Tesla Roadster (FTR): qué es y qué comprobar antes de operar con una memecoin del Roadster
Riesgos del token Cyberleek: memecoins vinculadas a filtraciones, monederos anónimos y por qué importa la verificación
APR del staking vs. inflación: ¿cuánto de tu rendimiento en criptomonedas es real?
¿Qué es Plume (PLUME)? Por qué el token RWA sigue un 93% por debajo de su máximo pese al rally de las Layer 2
Mejor wallet de criptomonedas para principiantes 2025: elige según lo que vayas a hacer
Cyberleek: cómo la memecoin del filtrador de GTA 6 convierte las filtraciones en comisiones
¿Qué es un nodo de blockchain? Tipos, cifras de 2026 y costes reales

Cómo comprar nuevas criptomonedas antes de su listado: 5 vías y sus trampas
¿Qué es el staking? 4 mitos que debes aclarar antes de hacer staking con criptomonedas
¿Qué es la criptomoneda Orca (ORCA)? El DEX de Solana, la liquidez de USDY y la confusión con el nombre ORCA
¿Qué es blockchain y cómo funciona? Explicación de un bloque real
¿Qué es la blockchain y cómo funciona? El recorrido de una transacción
Repunte del precio de WIF y POPCAT: ¿Puede mantenerse la rotación de memecoins de Solana?
Monedero de criptomonedas sin KYC: 6 opciones y 5 puntos donde tu identidad sigue filtrándose
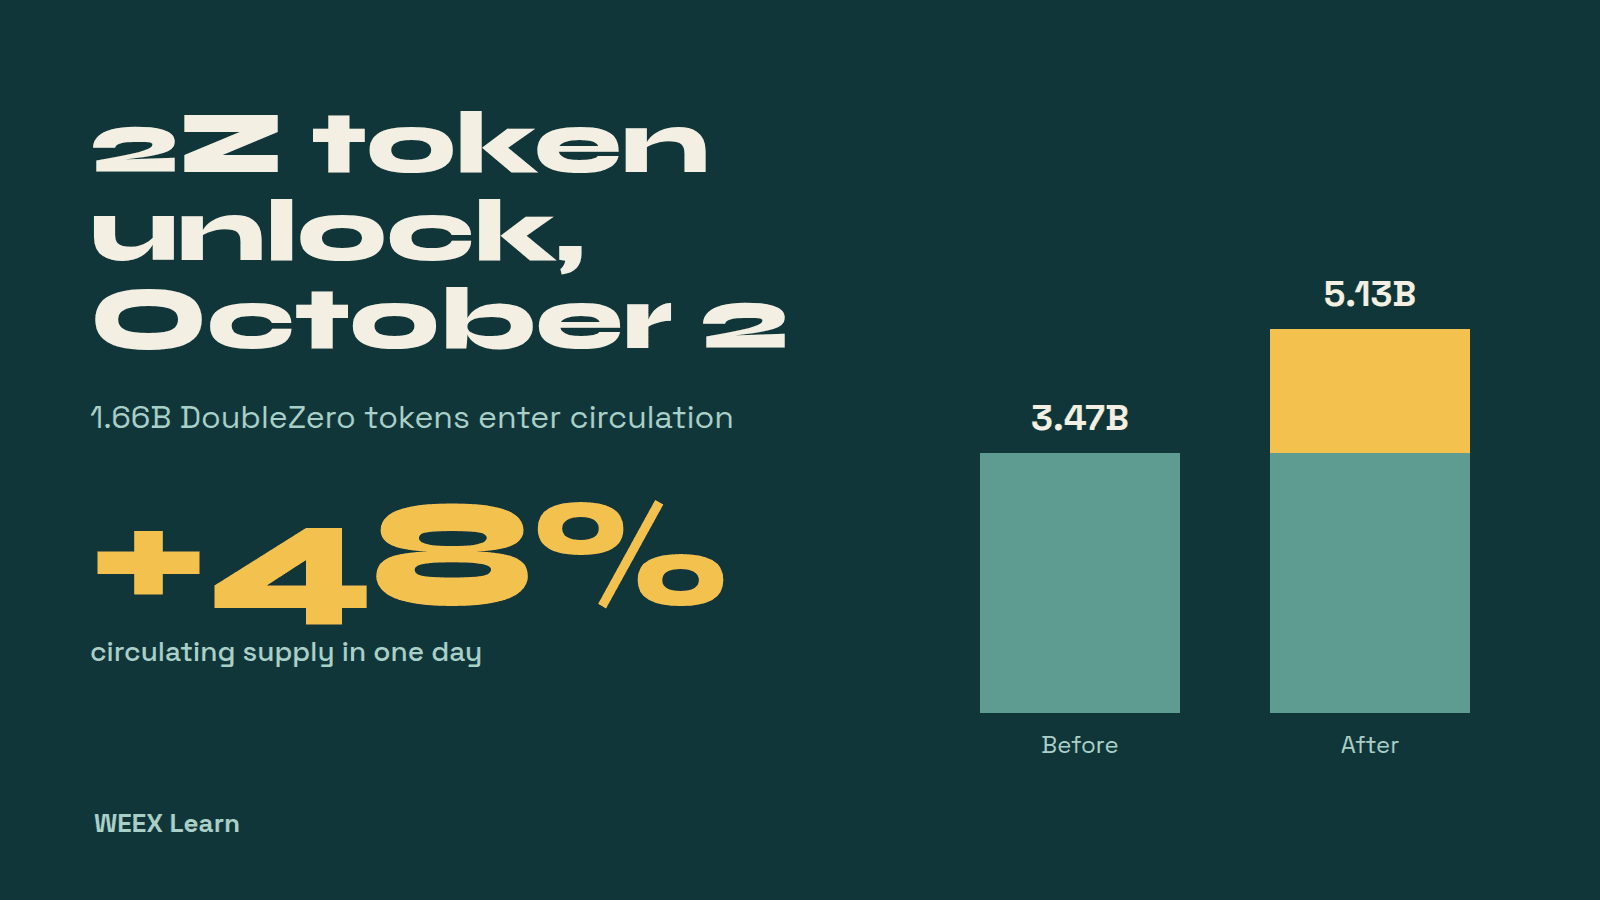
Desbloqueo del token 2Z el 02/10: qué significan 1.660 M tokens de DoubleZero
Fecha de Alpenglow en la red principal de Solana: por qué el 28 de septiembre no fue el día del lanzamiento
Mejor wallet de criptomonedas descentralizada para principiantes: lo que realmente te exige la autocustodia
Mejores wallets frías de criptomonedas de 2026: opciones según cómo las guardes
Actualización Meridian de INJ: qué se activa el 24 de septiembre y qué hay que vigilar
Phantom Wallet vs. MetaMask: ¿cuál es la diferencia?
Cómo conectar la cartera Phantom a una dApp de Solana
Cómo instalar y configurar Phantom Wallet
¿Qué es la billetera Phantom? Guía completa sobre la billetera de Solana
¿Qué es la tecnología blockchain? Sigue una transacción para entenderla
¿Es legítimo United States Dividend Fund (USDF)? Qué revelan realmente las comprobaciones del sitio web y Reddit
¿XTruth Oil (XTO) es una acción o una criptomoneda? Cómo funcionan realmente sus recompensas petroleras
¿Cuál es la dirección de la wallet del trader de criptomonedas Kimchi? Guía de registros públicos y verificación
Moneda FTR tras el auge del Roadster: por qué Flying Tesla Roadster retrocedió y qué comprobar antes de operar
xStocks en cripto: qué son las acciones tokenizadas, cómo funcionan y qué deben comprobar sus titulares
¿Qué es la criptomoneda Pearl (PRL) y cómo funciona su minería?
Contenido
Monedas populares
Artículos recientes


