
Riesgo de congelamiento de cuenta bancaria para traders de criptomonedas en Pakistán en 2026

 Prefiérenos en Google

Para la mayoría de los traders pakistaníes de criptomonedas, el problema más costoso no es una caída de precios ni un hackeo. Es una billetera móvil que deja de aceptar transferencias, o una cuenta bancaria que queda bajo revisión en medio de una operación P2P, con las criptomonedas todavía en escrow y un merchant esperando. El riesgo de congelamiento de una cuenta bancaria en Pakistán es, en gran medida, un problema de documentación y de patrones de transacción, y se puede evitar mucho más de lo que la mayoría de los usuarios supone. Este artículo explica por qué se marcan las transferencias, qué dispara realmente una revisión, qué hábitos mantienen limpios tus canales de pago y qué hacer cuando un pago queda retenido.
Por qué se marcan las transferencias relacionadas con criptomonedas
Los bancos y las billeteras móviles realizan controles automatizados según las normas contra el lavado de dinero. Esos sistemas no evalúan si sos un trader legítimo; evalúan si el patrón de un conjunto de transacciones se parece a patrones asociados con flujos ilícitos.
El comportamiento normal en P2P se parece a esos patrones más de lo que debería. Un comprador minorista de criptomonedas les envía dinero a desconocidos con frecuencia, a intervalos irregulares y por montos que no coinciden con un salario, a veces a las tres de la mañana, y recibe dinero de otros desconocidos al salir. No hay nada incorrecto en eso. Para un motor de reglas, simplemente parece un flujo de alto movimiento sin explicación.
En este aspecto, el contexto regulatorio cambió a favor de Pakistán. El State Bank levantó en abril de 2026 la restricción para que los bancos atendieran a empresas cripto, y la Virtual Assets Act 2026 creó un régimen de licencias bajo la PVARA. Pero permitir que los bancos atiendan a empresas licenciadas es distinto de que tu cuenta corriente personal sea interpretada como un flujo cripto legítimo. El monitoreo bancario no se apagó cuando se abrió el régimen de licencias.
Qué dispara realmente una revisión en una cuenta en PKR
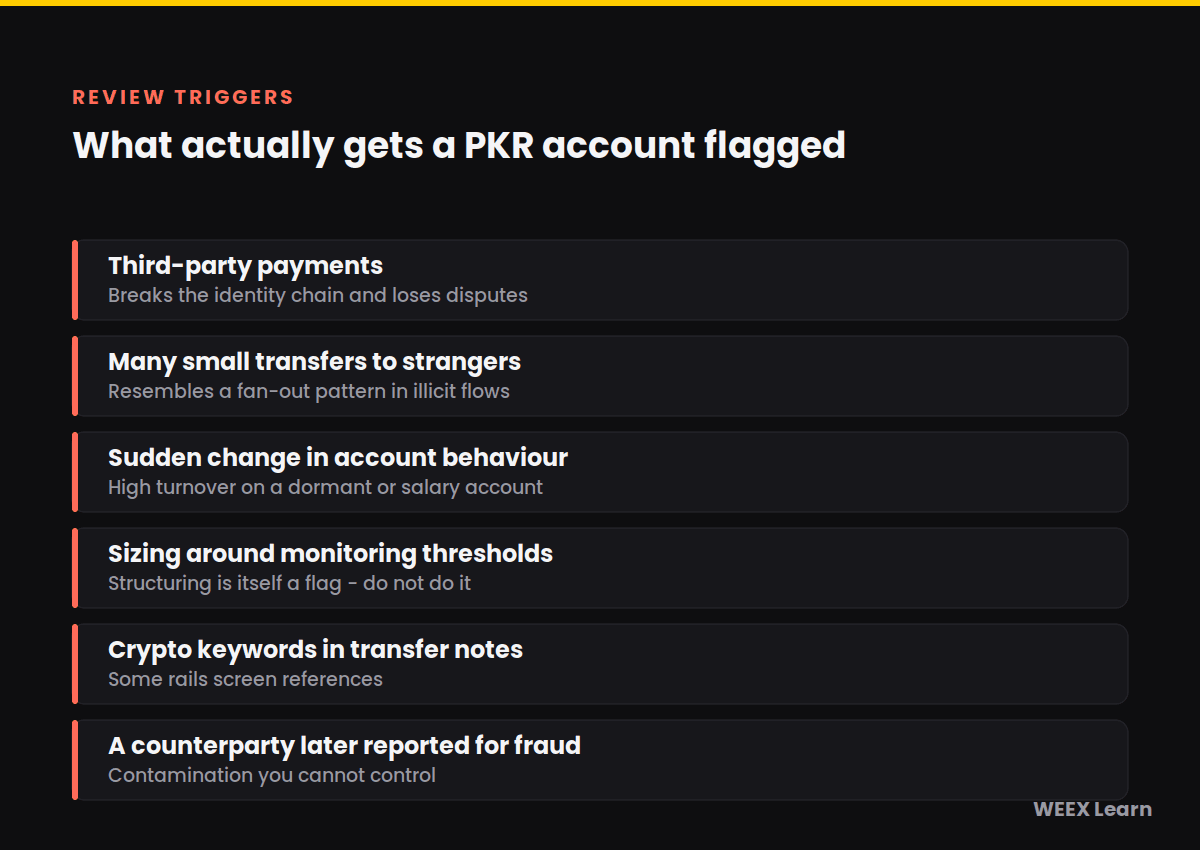
Seis patrones explican la mayoría de los casos, y cada uno tiene una alternativa de menor riesgo.
- Pago desde la cuenta de un tercero o hacia ella. Rompe la cadena de identidad y también es la principal causa individual de disputas P2P perdidas. Usá únicamente cuentas a tu nombre verificado.
- Muchas transferencias pequeñas a muchas personas no relacionadas. Esto se parece a un patrón de dispersión utilizado en flujos ilícitos. Menos operaciones, de mayor monto, con merchants establecidos se ven de una manera muy distinta.
- Palabras clave de criptomonedas en el concepto de la transferencia. Algunas vías de pago revisan las referencias. Mantené los conceptos neutrales y basados en hechos; nunca los falsifiques.
- Un cambio repentino en el comportamiento de la cuenta. La nueva actividad de alto movimiento en una cuenta inactiva o donde cobrás el sueldo llama la atención. Dejá que la actividad crezca gradualmente en lugar de empezar con grandes montos.
- Fijar deliberadamente los pagos para quedar por debajo de los umbrales de monitoreo. Estructurar operaciones es una alerta en sí misma y se toma muy en serio. No lo hagas: operá por tu volumen real.
- Recibir fondos de una cuenta denunciada posteriormente por fraude. Es una contaminación a través de una contraparte que nunca conociste. Operar con merchants de alto porcentaje de cumplimiento dentro del escrow es la única defensa real.
Este último caso es el que nadie controla y todos subestiman. Si vendés USDT y el comprador te paga con dinero que después se denuncia como fraudulento, tu cuenta puede quedar involucrada en la investigación aunque no hayas hecho nada malo. Por eso la calidad del merchant del lado de la venta importa más que la fracción extra de una rupia que ofrece un comprador marginal.
Mantener limpios tus canales de pago: seis reglas
- Una identidad de principio a fin. El nombre de tu cuenta bancaria o billetera, la verificación en la plataforma y la orden P2P deben coincidir. No hay excepciones para la cuenta de tu pareja o hermano, por más práctico que resulte.
- Mantené la operación dentro de la orden. Si una contraparte te pide pasar a WhatsApp o Telegram, frená. Los acuerdos fuera de la plataforma eliminan el escrow y te dejan sin registro probatorio. Vale la pena leer una vez el manual estándar sobre estafas cripto P2P antes de necesitarlo.
- Verificá el dinero en tu propia cuenta antes de liberar las criptomonedas. Una captura de pantalla o un SMS no son un pago. Esta regla evita tanto el fraude como el congelamiento que puede seguir a una transacción revertida.
- Mantené los resúmenes vinculados a las órdenes. Una carpeta con la exportación de la operación y el resumen correspondiente de la billetera transforma una investigación de dos semanas en una respuesta de un solo correo electrónico.
- No diseñes los montos alrededor de los umbrales. Dividir pagos específicamente para quedar por debajo de un nivel de monitoreo es estructurar operaciones y convierte un flujo normal en uno deliberado.
- Usá canales adecuados para el horario. Los canales instantáneos como Raast se liquidan rápido y son más difíciles de impugnar después; las transferencias bancarias más lentas fuera del horario bancario dejan las órdenes pendientes durante más tiempo, y ahí empiezan las disputas. El mecanismo para pagar por el canal instantáneo se explica en esta guía de Raast P2P.
Precio de --
Qué hacer si una transferencia queda retenida o una cuenta se congela
Primero, no abras una segunda cuenta para seguir operando por ahí. Es la reacción instintiva y la que más probablemente convierte una revisión de rutina en un problema serio.
Después, en este orden:
Detené el flujo. No hagas más transacciones relacionadas con criptomonedas en esa cuenta hasta que se resuelva la revisión.
Reuní la evidencia. Exportación del historial de operaciones, ID de las órdenes P2P con sus horarios, registro de la plataforma de la operación correspondiente y las líneas del resumen. Los equipos de compliance necesitan una historia coherente que vincule cada movimiento de rupias con un movimiento de criptomonedas.
Respondé por el canal oficial. Usá por escrito el proceso formal de reclamos del banco o del proveedor de la billetera. Guardá copias.
Manejá la operación abierta por separado. Si las criptomonedas están trabadas en escrow mientras tu pago está retenido, usá el proceso de apelación de la plataforma en lugar de cancelar. Una orden cancelada pero pagada es mucho más difícil de deshacer que una orden apelada. Del lado de la venta, la secuencia de la guía para vender en PKR existe exactamente para este escenario: verificá antes de liberar, siempre.
Esperá que el proceso tarde más de lo razonable. Los traders que resuelven estos problemas rápido casi siempre son los que ya tenían registros preparados, no los que argumentaron mejor.
¿Las licencias de PVARA solucionan el problema?
En parte, pero todavía no. A medida que maduren las plataformas licenciadas y las relaciones bancarias, el estado final posible es una vía fiat regulada donde una compra de criptomonedas sea una transacción reconocida y documentada, en lugar de una transferencia inexplicada a un desconocido. Ese es el objetivo de construir un nivel con licencia.
Hasta que esa infraestructura esté realmente activa y ampliamente disponible, la situación práctica en 2026 no cambia: todavía liquidás operaciones mediante canales de pago de uso general que no fueron diseñados para esto, monitoreados por sistemas que no pueden ver la operación del otro lado. Tu documentación es la que cubre ese vacío.
Preguntas frecuentes
1. ¿Me pueden congelar la cuenta bancaria por comprar criptomonedas en Pakistán?
Operar con criptomonedas es legal, pero los bancos y las billeteras realizan monitoreo contra el lavado de dinero, y la actividad P2P puede disparar una revisión. Los congelamientos suelen seguir al patrón de la transacción o a un problema con la contraparte, no a la legalidad de las criptomonedas en sí.
2. ¿Por qué Easypaisa o JazzCash bloquearon mi transferencia?
Las causas comunes son transferencias desde o hacia cuentas que no están a tu nombre, un cambio abrupto en la actividad de la cuenta o una contraparte asociada posteriormente con un reporte de fraude. Contactá al proveedor por su canal formal con los registros de tus órdenes.
3. ¿Es más seguro usar una cuenta bancaria o una billetera móvil para P2P?
Ninguna es inherentemente más segura. Lo importante es que la cuenta esté a tu nombre verificado, que el canal sea adecuado para el horario en que operás y que puedas presentar resúmenes que coincidan con tus órdenes.
4. ¿Puedo usar la cuenta de un familiar para un pago P2P?
No. Los pagos de terceros rompen la cadena de identidad, son la causa más común de disputas perdidas y están entre los principales factores que disparan una revisión de compliance.
5. ¿Qué pasa si un comprador me paga con dinero que resulta ser robado?
Tu cuenta puede quedar involucrada en la investigación. Reducí el riesgo operando con merchants de alto porcentaje de cumplimiento dentro del escrow, verificando los nombres de los pagadores contra la orden y conservando registros completos de cada operación.
Advertencia de riesgo
Los criptoactivos son volátiles y podés perder parte o todo el dinero invertido. Los riesgos de este artículo son operativos, no de mercado, y son reales: una cuenta bancaria o billetera móvil utilizada para flujos de criptomonedas puede ser restringida o congelada mientras se revisa una transferencia, los fondos pueden quedar inaccesibles durante un período prolongado y el pago fraudulento de una contraparte puede afectar tu cuenta aunque no hayas hecho nada malo. El trading P2P implica riesgo de disputas y fraude; el escrow lo limita, pero no lo elimina. Nunca pagues desde una cuenta que no esté a tu nombre ni hacia ella, nunca estructures pagos para evitar umbrales de monitoreo y nunca liberes criptomonedas antes de confirmar los fondos en tu propia cuenta. Este artículo contiene información general y no constituye asesoramiento legal, impositivo ni financiero.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar
Orden reduce-only de WEEX: qué hace y cuándo se cancela
¿Qué es USDT? Guía para principiantes de Taiwán sobre uso, depósitos y riesgos
Acciones tokenizadas de Anthropic: qué te da realmente ANTHROPIC
Cotización de PKR a USDT: cómo detectar un spread P2P desfavorable en Pakistán
Cómo comprar cripto en Pakistán con PKR tras el cambio en la normativa bancaria
Predicción de precio de IMX para 2026–2027: Qué cambia realmente la fusión de la cadena de Immutable y la autorización de la SEC
Las acciones de Merck subieron un 12,7% por datos de vacunas que aún no tienen números
Liquidación en USDT vs BTC para socios brokers de criptomonedas: ¿Qué moneda es mejor para su negocio?
Compra cripto con JazzCash y Easypaisa, ya disponible en WEEX
Comprar ETH con AirTM en WEEX P2P – 0 comisiones y operaciones rápidas en USD
Compra ETH con SEPA Instant en WEEX P2P – 0% de comisión y operaciones EUR ultrarrápidas
Compra ETH con OVO en WEEX P2P – 0% de comisión y operaciones IDR ultrarrápidas
Comprar USDC con GoPay en WEEX P2P – 0% de comisión y anuncios en IDR 24/7
Comprar ETH con Raast en WEEX P2P – 0 comisiones y anuncios PKR 24/7
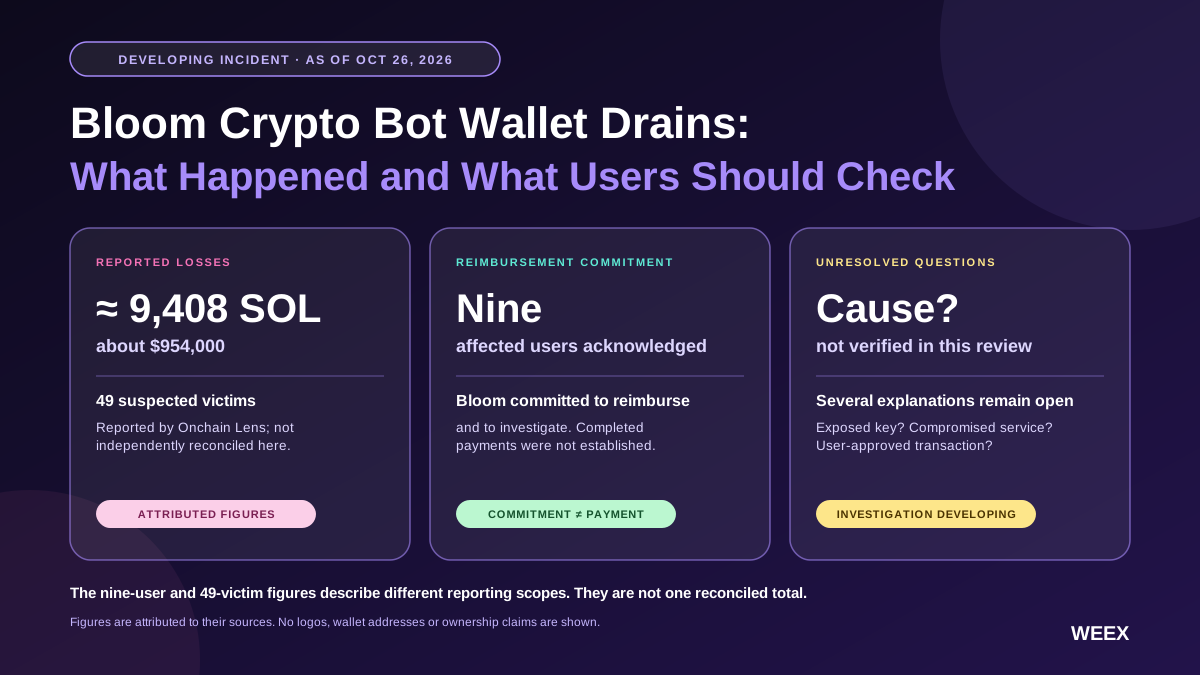
Drenaje de billeteras de Bloom Crypto Bot: qué pasó y qué deberían revisar los usuarios

Cómo usar WEEX Bubbles: guía práctica sobre las burbujas cripto y las tendencias del mercado
Acciones de TSLA tras la presentación del Roadster volador: qué dicen los resultados del tercer trimestre, los rumores de fusión con SpaceX y los analistas
Acciones de SK Hynix antes de los resultados del 3T: informes sobre dividendo especial, HBM4 y qué esperan ver los inversores el 28/10
Eventos corporativos en acciones tokenizadas: cómo se gestionan los dividendos, los splits y las fusiones

PnL de futuros de WEEX: por qué tus tres cifras de PnL rara vez coinciden
¿No se activó tu stop loss en WEEX? Revisá el disparador y después la ejecución

La comisión de funding de WEEX, explicada: tasa, cuenta regresiva, registros y cálculo

¿Par de trading de WEEX suspendido o excluido de cotización? Tus órdenes y activos
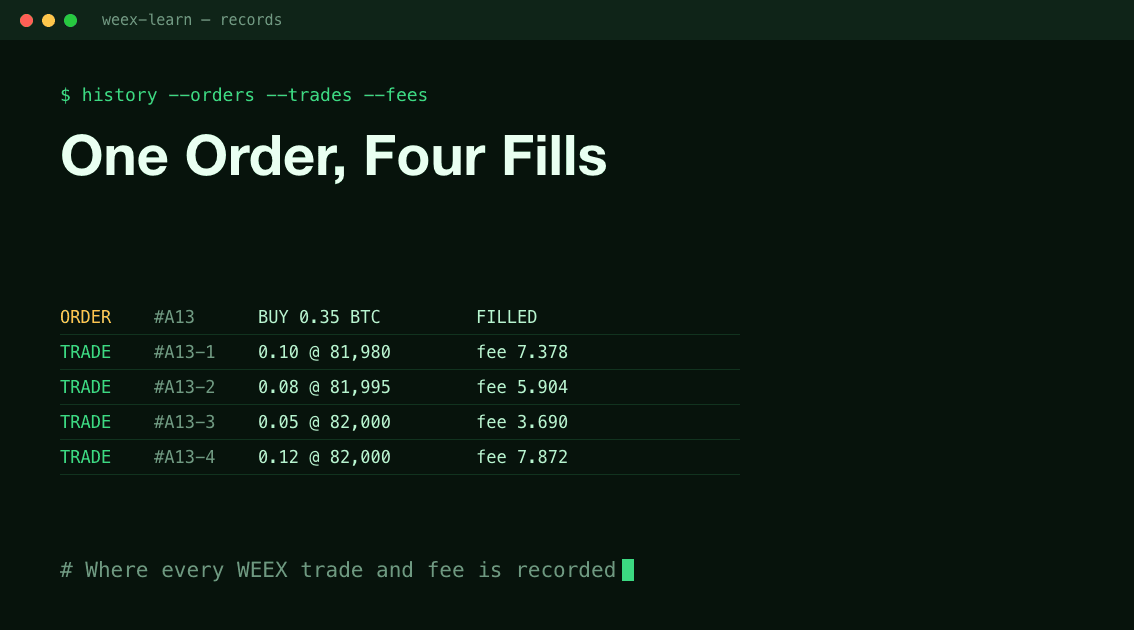
Historial de órdenes de WEEX: cómo se relacionan las órdenes, las ejecuciones y las comisiones

Errores de tamaño mínimo de orden en WEEX: explicación con ejemplos de redondeo

Cancelar una orden spot de WEEX: qué vuelve a tu saldo y cuándo

¿Tu orden límite de WEEX no se ejecutó? Revisá el libro de órdenes y corregila
Cómo hacer trading spot en WEEX: desde elegir el par hasta confirmar la ejecución
Tu piso de rendimiento de Auto Earn: por qué tu saldo más bajo define lo que ganás en el día

¿Qué tan transparente es un exchange de criptomonedas? Cómo verificar la prueba de reservas y los fondos de protección en el Centro de Confianza de WEEX
Orden reduce-only de WEEX: qué hace y cuándo se cancela
¿Qué es USDT? Guía para principiantes de Taiwán sobre uso, depósitos y riesgos
Acciones tokenizadas de Anthropic: qué te da realmente ANTHROPIC
Cotización de PKR a USDT: cómo detectar un spread P2P desfavorable en Pakistán
Cómo comprar cripto en Pakistán con PKR tras el cambio en la normativa bancaria
Predicción de precio de IMX para 2026–2027: Qué cambia realmente la fusión de la cadena de Immutable y la autorización de la SEC
Contenido
Monedas populares
Últimos artículos


